
auじぶん銀行とPayPay銀行の住宅ローンは、金利・事務手数料・保証料といった「お金の条件」はかなり近く、違いが出るのは無料で付く疾病保障の厚さ、申し込める働き方、変動金利が上がったときの返済額のルールの3点です。2026年9月の適用金利(変動・新規)は、auじぶん銀行が年1.134%、PayPay銀行が年1.330%(いずれも各行公式の9月1日時点の値)で、auじぶん銀行がやや低い水準にあります。地方でご相談を受けているFP(ファイナンシャル・プランナー)の立場から、金利以外の違いも含めて整理します。
「ネット銀行は種類が多くて違いがわかりにくい」というご相談は本当に多いのですが、この2行はどちらもネット完結・保証料無料・電子契約対応と、ネット銀行らしい使いやすさを備えています。だからこそ、団信・疾病保障の内容、申込できる雇用形態、対面相談の有無、保証会社付きプランの有無、金利上昇時の扱いといった「金利以外」で比べることが失敗しないコツです。
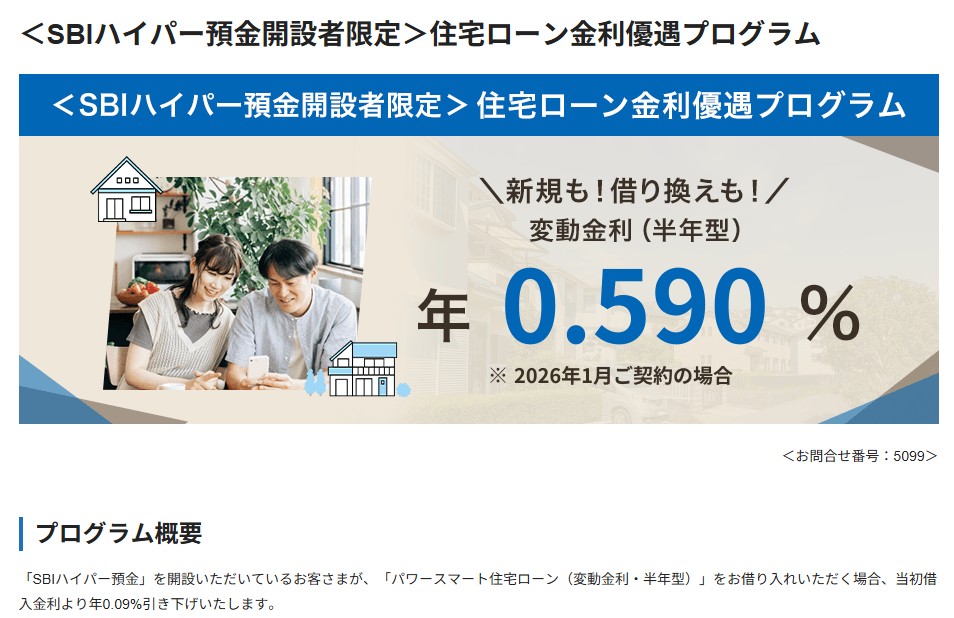
SBI新生銀行は、SBI証券の口座と連動できる「SBIハイパー預金」の口座を開設するだけで「パワースマート住宅ローン(変動金利・半年型)」が年0.09%引き下げられるプログラムを実施しています。SBI証券で株などの取引きを行う必要は無く、口座を開設するだけで住宅ローンの金利が優遇されるので、積極的に利用すると良いでしょう。
住宅ローン検討中の人は、SBI新生銀行の住宅ローンの最新情報を確認しておくようにしましょう。
auじぶん銀行とPayPay銀行の概要
最初に、auじぶん銀行とPayPay銀行の会社概要を確認しておきましょう。
| PayPay銀行 | auじぶん銀行 | |
| 設立 | 2000年 | 2008年 |
| 資本金(直近開示) | 722億1千万円(2026年3月現在) | 1,190億円(2026年3月現在) |
| 預金残高(2022年3月末) | 1兆4,617億円 | 2兆2,703億円 |
| 預金残高(2023年3月末) | 1兆6,669億円 | 2兆7,302億円 |
| 預金残高(2024年3月末) | 1兆7,800億円 | 3兆8,827億円 |
| 貸出残高(2022年3月末) | 4,167億円 | 1兆5,978億円 |
| 貸出残高(2023年3月末) | 6,244億円 | 2兆3,287億円 |
| 貸出残高(2024年3月末) | 7,293億円 | 3兆5,419億円 |
どちらも大手企業グループを背景に持つネット銀行で、経営基盤の安定性や知名度の高さは大きな安心材料です。
PayPay銀行は、旧ジャパンネット銀行として2000年に開業した日本初のネット専業銀行です。現在はPayPayブランドを活用し、決済・銀行・カードなどの金融サービスとの連携を強めています。
一方、auじぶん銀行はKDDIと三菱UFJ銀行の共同出資により誕生したネット銀行です。スマートフォンを中心とした銀行サービスに強みがあり、住宅ローンでもネット完結型の手続きや疾病保障の充実で存在感を高めてきました。
なお、PayPay銀行が住宅ローンに参入したのは2019年7月です。住宅ローン市場では後発組ですが、その分、ネット完結や低コスト、シンプルな商品設計を前面に打ち出しています。
auじぶん銀行の住宅ローン=無料の疾病保障が厚いネット銀行
auじぶん銀行は、2015年12月に自社ブランドの住宅ローンの取り扱いを開始して以来、ネット銀行の住宅ローン市場で高い存在感を示してきました。
サービス開始当初から変動金利を低い水準に設定し、ネット完結、電子契約、疾病保障の充実など、従来の銀行にはない利便性を打ち出したことで、利用者を大きく増やしてきました。
特に注目したいのは、申し込みから契約までスマートフォンやパソコンで手続きできる点です。紙の契約書を使わない電子契約に対応しているため、住宅ローン契約書に貼付する印紙税を節約できるメリットもあります。
また、団信・疾病保障の充実度もauじぶん銀行の大きな特徴です。借入時50歳以下の方が利用できる「がん50%保障団信」では、所定のがんと診断された場合に住宅ローン残高の50%が保障されるほか、4疾病(急性心筋梗塞・脳卒中・肝疾患・腎疾患)50%保障、全疾病長期入院保障、月次返済保障が上乗せ金利なしで付帯します(auじぶん銀行 団体信用生命保険・2026年9月10日確認)。がん100%保障団信は年0.05%、4疾病も100%保障になる「がん100%保障団信プレミアム」は年0.15%の上乗せで選べます。団信の引受保険会社はライフネット生命保険です。
住宅ローンは、長期間にわたって返済を続ける金融商品です。金利の低さだけでなく、病気やケガで働けなくなった場合に備えられるかどうかも重要です。その点で、auじぶん銀行の疾病保障は大きな魅力と言えます。詳しい商品性はauじぶん銀行の住宅ローンのメリット・デメリットで解説しています。
一方で、2025年以降は住宅ローン金利の見直しも進んでいます。日銀のマイナス金利政策解除や追加利上げ(2026年6月には政策金利が1.0%程度へ引き上げられました)、長期金利の上昇などを背景に、ネット銀行各社でも住宅ローン金利の引き上げが行われるようになりました。
auじぶん銀行も例外ではなく、以前のように「常に業界最低水準」と考えて選ぶのではなく、SBI新生銀行、ドコモの銀行(旧・住信SBIネット銀行)、PayPay銀行、ソニー銀行など他のネット銀行と比較しながら検討することが大切です。
もっとも、住宅ローンの魅力は金利だけで決まるものではありません。ネット完結の手軽さ、審査・契約のスピード、電子契約、無料の疾病保障などを含めて考えると、auじぶん銀行は現在でも有力な住宅ローンの1つです。
auじぶん銀行の注意点=審査は慎重・保証付金利プランになることも
auじぶん銀行の住宅ローンの注意点として、審査が慎重に行われる点が挙げられます。
住宅ローンを低金利で提供するためには、金融機関側も貸し倒れリスクを抑える必要があります。そのため、低金利で商品性の高い住宅ローンほど、申込者の年収、勤務先、勤続年数、信用情報、物件の担保評価などを慎重に確認する傾向があります。
auじぶん銀行の住宅ローンについても、審査が厳しいという口コミを見かけることがあります。ただし、審査の結果、通常の金利プランではなく、保証会社を利用する「保証付金利プラン」が案内される場合があります。
保証付金利プランは、auじぶん銀行所定の保証会社を利用するプランです。審査結果によって保証会社の利用が必要になった場合は、保証料相当額を反映した金利が設定されますが、保証会社に別途保証料を支払う必要はありません。なお、このプランでは固定金利特約が3年・5年・10年に限られ、変動と固定を組み合わせる「ミックス」は利用できません(auじぶん銀行 商品詳細)。
通常プランと比べると金利面の魅力はやや下がる可能性がありますが、住宅ローンを利用できる可能性が広がる点はメリットです。どれだけ魅力的な住宅ローンでも、審査に通らなければ利用できません。保証付金利プランは、auじぶん銀行の住宅ローンを検討するうえで知っておきたい仕組みです。
PayPay銀行の住宅ローン=必要な保障を自分で選ぶシンプル設計
PayPay銀行は、2019年7月に住宅ローンの取り扱いを開始しました。住宅ローン市場では後発ですが、ネット銀行らしく、低金利、保証料無料、電子契約、ネット完結を前面に出した商品設計になっています。
申し込みや書類提出は原則としてネットで完結できるため、来店する時間が取りにくい方や、スマートフォン・パソコンで手続きを進めたい方に向いています。
事務手数料は借入金額の2.20%(税込)で、保証料は無料です。一部繰上返済手数料も無料(ホームページからの手続き)で、ネット銀行の住宅ローンとして標準的かつ使いやすいコスト設計になっています。借入金額は500万円以上2億円以下、借入期間は1年以上50年以内です(PayPay銀行 商品要項・2026年9月10日確認)。
PayPay銀行の住宅ローンは、団信プランを自分で選びやすい点も特徴です。一般団信を基本に、がん保障や全疾病保障などを必要に応じて選択できる仕組みになっています(がん保障などの特約付き団信は上乗せ金利がかかります。たとえばがん50%保障団信の上乗せ金利は、2026年6月1日の借入分から年0.1%に改定されています)。団信の引受保険会社は、2024年6月にクレディ・アグリコル生命保険からカーディフ生命保険株式会社へ変更されています。
auじぶん銀行が「無料付帯の疾病保障の手厚さ」を強みとしているのに対して、PayPay銀行は「必要な保障を選んで組み合わせる」商品性と考えるとわかりやすいでしょう。PayPay銀行単体の詳しい解説はPayPay銀行の住宅ローンとは?金利・事務手数料・団信をFPが解説をご覧ください。
PayPay銀行の住宅ローンの注目情報
また、Yahoo! JAPAN IDを持っている方を対象に、Yahoo!住宅ローン経由で特典が用意されている場合があります。特典内容や対象条件は時期によって変わる可能性があるため、申し込み前に最新のキャンペーン情報を確認しておきましょう。
PayPay銀行の注意点=申込条件がはっきりしている
PayPay銀行の住宅ローンの注意点は、申込条件が比較的明確に定められている点です。
一般的な住宅ローンでは、正社員や契約社員を主な対象としています。PayPay銀行の公式FAQでも契約社員は申し込み可能とされていますが、派遣社員やアルバイト・パートなどは通常の住宅ローンでは対象外となる場合があります。
また、個人事業主の方や、ご自身またはご家族が経営する会社に勤務している方については、通常の住宅ローンではなく、個人事業主・法人経営者向け住宅ローンの対象になります。通常の住宅ローンと専用商品の条件が異なる場合があるため、該当する方は事前に確認しておきましょう。
低金利で住宅ローンを提供するためには、金融機関側も信用リスクを慎重に管理する必要があります。そのため、PayPay銀行では、申込条件や必要書類が比較的はっきりしており、対象となる働き方や収入状況を確認してから申し込むことが重要です。
スピード感のあるネット完結型の住宅ローンである一方、対面でじっくり相談しながら進めたい方にはやや不向きです。住宅ローンの条件や手続き内容を自分で確認しながら進められる方向けの商品と言えるでしょう。地方で対面相談を重視したい方は、地元の地銀・信用金庫もあわせて比較しておくと安心です。
auじぶん銀行とPayPay銀行の住宅ローンの比較表
次に、auじぶん銀行とPayPay銀行の住宅ローンの商品性を一覧で比較してみましょう。
両行ともネット完結型の住宅ローンで、事務手数料や保証料、電子契約などの基本的な仕組みは似ています。一方で、無料で付帯する疾病保障、申込できる雇用形態、店舗・対面対応、リフォーム資金やつなぎ融資への対応、変動金利の返済額ルールには違いがあります。
| auじぶん銀行 | PayPay銀行 | |
| 変動金利(新規・2026年9月) | 年1.134%(全期間引下げプラン・物件価格の80%以下) | 年1.330%(全期間引下型) |
| 事務手数料(税込) | 借入金額の2.20% | 借入金額の2.20% |
| 保証料 | 0円 ※審査の結果、保証付金利プランとなる場合があります。その場合も保証会社へ別途支払う保証料はありません。 | 0円 |
| 団信保険料 | 0円 | 0円 |
| 団信引受保険会社 | ライフネット生命保険 | カーディフ生命保険 |
| 一部繰上返済手数料 | 0円 | 0円(ホームページでの手続き。電話は5,500円〈税込〉) |
| 無料の疾病保障 | がん50%保障、4疾病50%保障、全疾病長期入院保障、月次返済保障 ※主に借入時50歳以下の方が対象。 | 一般団信が基本。がん保障などの疾病保障は選択する団信プランにより異なり、上乗せ金利がかかります(例:がん50%保障団信は年0.1%上乗せ・2026年6月1日借入分から)。 |
| ワイド団信 | 取扱いあり(上乗せ金利年0.3%) | 取扱いあり(上乗せ金利0.3%) |
| 年収 | 前年度年収200万円以上(自営業は申告所得) | 前年度年収200万円以上 |
| 利用可能な職業・雇用形態 | 正社員、契約社員、派遣社員、会社役員、個人事業主など ※安定継続した収入があることが前提。 | 通常の住宅ローンは主に正社員・契約社員向け。個人事業主・法人経営者向けの専用住宅ローンあり。 |
| 借入金額・期間 | 500万円以上2億円以下・1年以上50年以内 | 500万円以上2億円以下・1年以上50年以内(35年超は上乗せ金利あり) |
| 変動金利の返済額ルール(元利均等) | 5年ルール・125%ルールあり | 5年ルール・125%ルールなし(金利が上がると次の見直しから返済額に反映) |
| 電子契約 | 対応 | 対応 |
| ペアローン・収入合算 | 対応(ペアローン連生団信あり) | 対応 |
| 店舗・対面対応 | 一部auショップ直営店、SBIアルヒ店舗、不動産会社経由などで相談できる場合あり | 原則ネット完結 |
| 中古住宅 | 戸建て、マンションに対応 | 戸建て、マンションに対応 |
| 諸費用の借り入れ | 可能 | 可能 |
| リフォーム資金対応 | 借り換え時のリフォームローン一括借り換えに対応(新規リフォーム資金は対象外) | 借り換え時のリフォーム資金に対応する場合あり |
| つなぎ融資 | auじぶん銀行本体では取り扱いなし。提携先のつなぎ融資を紹介する仕組みあり。 | 取り扱いなし |
※金利は各行公式の2026年9月1日時点の適用金利、そのほかは2026年9月10日に各行公式サイトで確認した内容をもとにした概要です。商品内容や申込条件、金利、キャンペーンは変更される場合があります。参考:auじぶん銀行 住宅ローンの金利(新規)/PayPay銀行 住宅ローン金利
疾病保障の違い
auじぶん銀行とPayPay銀行の住宅ローンで大きく異なるのが、疾病保障に対する考え方です。
auじぶん銀行は、がん50%保障団信を選択した場合、がん50%保障、4疾病50%保障、全疾病長期入院保障、月次返済保障が上乗せ金利なしで付帯します。つまり、無料で付帯する疾病保障の手厚さが大きな特徴です(主に借入時50歳以下の方が対象)。
一方、PayPay銀行は、一般団信を基本としつつ、必要に応じてがん保障や全疾病保障などの団信プランを選ぶ仕組みです。保障を手厚くしたい場合は、上乗せ金利がかかる有料の団信プランを含めて検討する必要があります。
具体的に、無料で利用できる主な保障内容を比較すると、以下のようになります。
| auじぶん銀行 | PayPay銀行 | |
| がん診断保障 | 住宅ローン残高の50%を保障 ※所定の悪性新生物と診断された場合。責任開始日から90日以内の診断は対象外。 | 一般団信では対象外。がん保障は上乗せ金利がかかる有料プラン。 |
| 4疾病保障 | 住宅ローン残高の50%を保障 ※所定の急性心筋梗塞、脳卒中、肝疾患、腎疾患が対象。 | 一般団信では対象外。選択する団信プランにより異なります。 |
| 全疾病長期入院保障 | 住宅ローン残高の100%を保障 ※精神障害を除く病気・ケガで入院が31日連続し、その後も継続して合計180日以上となった場合。 | 一般団信では対象外。選択する団信プランにより異なります。 |
| 月次返済保障 | 毎月のローン返済額を保障 ※所定の入院状態が継続した場合(継続入院につき5回・通算36回が限度)。 | 一般団信では対象外。選択する団信プランにより異なります。 |
住宅ローンは数十年にわたって返済するため、借入後に病気やケガで働けなくなるリスクも考えておく必要があります。特に、がんと診断された場合に住宅ローン残高の50%が保障される仕組みは、家計にとって大きな安心材料になります。
金利差が小さい場合には、団信や疾病保障の内容が住宅ローン選びの決め手になることもあります。単純な金利比較だけでなく、保障内容を含めて総合的に判断しましょう。ただし、無料の疾病保障には加入年齢の上限(多くは借入時50歳前後)があるため、ご自身が対象になるかも確認しておきましょう。
変動金利が上がったときの「返済額ルール」の違い
2026年は日銀の利上げが続き、各行の変動金利も動いています。9月17日・18日の金融政策決定会合でも追加利上げの可能性が報じられていますが、結果は18日に公表されるまで確定ではありません。こうした局面で見落とされがちなのが、「金利が上がると、いつから・どのように返済額が変わるか」は銀行ごとに違うという点です。
金利の見直しタイミングは両行とも共通で、年2回(4月1日・10月1日)の基準日に決まった新しい金利が、それぞれ同年6月・12月の返済日の翌日から適用されます。つまり、政策金利が上がってもすぐに翌月の返済額が変わるわけではなく、基準日と適用開始日の間に数か月の時間差があります。
違いが出るのは、その後の返済額の扱いです。auじぶん銀行の元利均等返済(変動金利)には、返済額を5年ごとに見直す「5年ルール」と、見直し後の返済額がそれまでの125%を超えない「125%ルール」があります。一方、PayPay銀行は商品要項で「返済額5年間一定ルール」「返済額上限125%ルール」の取扱いはないと明記しており、金利が上がると次の適用時期から返済額にそのまま反映されます。
FPとしてよくお伝えするのは、どちらが一方的に有利ということではない、という点です。5年ルール・125%ルールは急な家計負担の増加を抑えてくれる反面、払いきれなかった利息が先送りされる(未払利息が生じる)可能性があります。ルールがないPayPay銀行は返済額の変化がダイレクトですが、元金の減り方は金利どおりで、後から負担がまとめて来ることはありません。家計に余裕をもたせて借りるなら、どちらのルールでも「金利が1%上がったら月々いくら増えるか」を返済予定表や各行のシミュレーションで先に確認しておきましょう。
審査基準・雇用形態の違い
auじぶん銀行とPayPay銀行では、申込できる雇用形態にも違いがあります。
auじぶん銀行は、前年度年収(自営業の場合は申告所得)200万円以上で、安定継続した収入がある方を対象としています。正社員だけでなく、契約社員、派遣社員、会社役員、個人事業主なども申込対象になります。
一方、PayPay銀行の通常の住宅ローンは、主に正社員・契約社員向けの商品です。契約社員でも申し込みは可能ですが、個人事業主や会社経営者、ご自身またはご家族が経営する会社に勤務している方については、個人事業主・法人経営者向け住宅ローンの対象になります。
そのため、会社員として安定した収入がある方にとってはPayPay銀行も有力な選択肢ですが、個人事業主や会社経営者、同族会社勤務の方は、通常の住宅ローンではなく専用商品の条件を確認する必要があります。地方では自営業・農業など多様な働き方の方も多いので、この点は特に確認しておきたいポイントです。個人事業主の方の審査対策は個人事業主・自営業者が住宅ローン審査に通る5つの秘訣にまとめています。
一方、auじぶん銀行は保証付金利プランも用意しているため、審査結果によって通常の金利プランではなく保証会社付きのプランが提示される場合があります。金利は高くなる可能性がありますが、住宅ローンを利用できる可能性が広がる点はメリットです。
店舗・対面対応の違い
店舗・対面対応にも違いがあります。
auじぶん銀行はネット銀行ですが、不動産会社や一部の提携チャネルを通じて住宅ローンの相談ができる場合があります。また、SBIアルヒの店舗などで相談できるケースもあり、完全なネット完結だけでなく、一定の対面相談ニーズにも対応しています。
一方、PayPay銀行は原則としてネット完結型です。来店不要で手続きを進められる反面、対面で細かく相談したい方にはやや不向きです。
住宅ローンに慣れていて、必要書類や手続き内容を自分で確認しながら進められる方にとっては、PayPay銀行のシンプルなネット完結型は使いやすいでしょう。逆に、担当者に相談しながら進めたい方は、auじぶん銀行の提携チャネルや、対面相談に強い地元の地銀・信用金庫も比較対象に入れておくと安心です。店舗相談とネット手続きの両方に対応しているという意味では、SBI新生銀行の住宅ローン(保証料・一部繰上返済手数料0円、全疾病保障付団信が上乗せなし)も比較の候補に入れておくと選択肢が広がります。
auじぶん銀行とPayPay銀行はどちらがおすすめ?
auじぶん銀行とPayPay銀行は、どちらもネット銀行らしい低金利・低コストの住宅ローンです。ただし、向いている人は少し異なります。
auじぶん銀行が向いている人
auじぶん銀行は、金利だけでなく、無料で付帯する疾病保障を重視したい方に向いています。がん50%保障、4疾病50%保障、全疾病長期入院保障、月次返済保障が上乗せ金利なしで付帯するため、病気やケガへの備えを重視する方には特に魅力があります(主に借入時50歳以下が対象)。
また、派遣社員、会社役員、個人事業主など、PayPay銀行の通常住宅ローンでは対象外になりやすい働き方の方も、auじぶん銀行であれば申込対象になる可能性があります。変動金利で借りるなら、5年ルール・125%ルールで急な返済額の増加を抑えたい方にも向いています。
電子契約やネット完結の利便性を重視しつつ、疾病保障の手厚さも求める方は、auじぶん銀行を有力候補に入れてよいでしょう。
PayPay銀行が向いている人
PayPay銀行は、シンプルなネット完結型の住宅ローンを希望する方に向いています。申し込みや書類提出をネットで進められるため、来店せずに手続きを完了させたい方には使いやすい住宅ローンです。
また、正社員や契約社員として安定した収入があり、一般団信を基本に必要な保障を選んでいきたい方にも向いています。保障を必要最小限にして金利やコストを重視したい場合は、PayPay銀行も比較対象になります。金利上昇分を先送りせず、その都度返済額に反映させて元金を着実に減らしたい方にも合う設計です。
ただし、個人事業主や会社経営者の方は、通常の住宅ローンではなく専用商品の対象になるため、条件や金利をしっかり確認することが大切です。
auじぶん銀行とPayPay銀行に関するよくある質問(FAQ)
Q. auじぶん銀行とPayPay銀行では、金利はどちらが低いですか?
A. 2026年9月1日時点の変動金利(新規)は、auじぶん銀行(全期間引下げプラン・物件価格の80%以下)が年1.134%、PayPay銀行(全期間引下型)が年1.330%で、auじぶん銀行のほうが低い水準です。10年固定はauじぶん銀行3.270%、PayPay銀行3.440%です。ただし金利は毎月改定され、実際の適用金利は借入日の金利で決まります。9月17日・18日の日銀会合の結果次第で10月以降の金利が動く可能性もあるため、申し込み時点で両行公式の金利ページを見比べてください。差がわずかなら、団信・疾病保障や申込条件で選ぶのが失敗しにくい選び方です。
Q. 派遣社員や個人事業主でも申し込めますか?
A. auじぶん銀行は、安定継続した収入があれば、派遣社員・会社役員・個人事業主なども申込対象になります。PayPay銀行の通常の住宅ローンは主に正社員・契約社員向けで、個人事業主・法人経営者は専用商品の対象です。働き方によって選択肢が変わるため、地方で自営業・農業などの方は、地元の地銀・信用金庫もあわせて相談してみるとよいでしょう。
Q. 無料の疾病保障は誰でも付けられますか?
A. auじぶん銀行の無料の疾病保障(がん50%保障団信など)は、借入時50歳以下の方が対象です。51歳以上の方は一般団信(またはワイド団信)となり、所定のがんで治療の効果がなかった場合などに残高100%を保障する「重度がん保障」までが基本です。対象外の方は、医療保険・がん保険などで別途備えることを検討しましょう。
Q. 金利が上がったら、返済額はすぐ増えますか?
A. 両行とも変動金利の見直しは年2回(4月1日・10月1日)で、新しい金利は同年6月・12月の返済日の翌日から適用されるため、すぐには変わりません。その後、auじぶん銀行は5年ルール・125%ルールで返済額の急増が抑えられ、PayPay銀行はルールがないため次の適用時期から返済額にそのまま反映されます。ご自身の契約の見直し時期は返済予定表で確認できます。
まとめ
auじぶん銀行とPayPay銀行は、どちらもネット銀行を代表する住宅ローンです。来店不要、電子契約、保証料無料、一部繰上返済手数料無料など、ネット銀行らしい利便性と低コストを備えています。
ただし、両行の住宅ローンは似ているようで、実際には違いも多くあります。特に大きいのは、疾病保障の内容、申込できる雇用形態、対面相談の有無、そして変動金利が上がったときの返済額ルールです。
auじぶん銀行は、がん50%保障団信を中心とした無料の疾病保障が手厚く、病気やケガへの備えを重視したい方に向いています。保証付金利プランも用意されているため、審査結果によっては通常プラン以外の選択肢が提示される場合もあります。
一方、PayPay銀行は、ネット完結型のシンプルな住宅ローンを希望する方に向いています。正社員や契約社員として安定した収入があり、必要な保障を自分で選びたい方にとっては、比較対象に入れておきたい住宅ローンです。
住宅ローン選びで大切なのは、「今いちばん低い金利」だけで決めないことです。表示金利、実行日金利、事務手数料、保証料、団信、疾病保障、申込条件、金利上昇時の返済額まで含めて比較する必要があります。
特に2024年以降は、日銀の金融政策変更をきっかけに、住宅ローン金利の環境も変化しています。変動金利を選ぶ場合は、現在の金利だけでなく、将来的に金利が上昇した場合の返済額もシミュレーションしておきましょう。
auじぶん銀行とPayPay銀行は、どちらも魅力のある住宅ローンですが、向いている人は異なります。自分の働き方、家計、保障ニーズ、手続きの進め方に合っているかを確認しながら、複数の住宅ローンを比較して選ぶことが、後悔しない住宅ローン選びにつながります。判断に迷うときは、地域の事情も踏まえてFPにご相談ください。最新の金利・商品内容は必ず各行の公式サイトでご確認ください。
auじぶん銀行の住宅ローン関連記事
- auじぶん銀行の住宅ローンを徹底調査!メリット・デメリットは?
- auじぶん銀行の住宅ローン審査基準を徹底解説/審査は厳しい?
- auじぶん銀行の住宅ローンはフルローンでの借り入れが可能?借り入れ可能額の上限は?
- auじぶん銀行の住宅ローンの団信の保証料・保険料は?
- auじぶん銀行の住宅ローンのキャンペーンコードについて
