ソニー銀行もドコモSMTBネット銀行(旧・住信SBIネット銀行)も、注文住宅でつなぎ融資を使うことはできます。ただ、その中身はかなり違います。ソニー銀行は住宅ローンを建物完成時に一括で実行する銀行で、自行ではつなぎ融資を行わず、公式サイトで日本モーゲージサービス(MSJ)の住宅つなぎローンを紹介しています。
一方のドコモSMTBネット銀行は、銀行代理業者を窓口とする対面相談コースで、自行のつなぎ融資と、土地購入時と建物完成時の2回に分けて融資する「土地先行プラン」を扱っています。WEB申込コースではつなぎ融資を利用できず、そのWEB申込コースも2026年10月30日(金)17時で仮審査申込の受付を終了する予定です。
地方で土地から家を建てる場合、土地の決済から引き渡しまで1年近くかかることも珍しくありません。そこで、金利や団信だけでなく、建物が完成するまでの支払いをどう乗り切るかまで含めて銀行を選ぶ必要があると考えています。
ネット銀行は、残高照会や一部繰上返済をスマートフォンから手続きできる点も便利です。車で支店まで出向く時間を取りにくい共働き世帯にとっては、店舗に行かずに済むことが金利と同じくらい効いてくる、という見方もできます。
一方で、注文住宅を建てる場合には注意が必要です。多くのネット銀行は、建築費の支払いを分割して行う「つなぎ融資」や「分割融資」に対応していません。住宅ローンは原則として“完成した建物を担保”に実行されるため、建築前の土地代金や着工金・中間金といった支払いには利用できないのです。このため、ネット銀行単体では資金繰りが難しく、地銀やメガバンクを併用せざるを得ないケースもあります。
現在は、つなぎ融資に対応している住宅ローンもネット上で数多く見つかります。注文住宅では、土地代や着工金・中間金などの支払いが先行するため、つなぎ融資は現実的な選択肢です。
しかし「つなぎ融資が使えるから」という一点だけで金融機関を選ぶのは慎重であるべきです。つなぎ融資部分の金利が高めに設定されていたり、その期間は団体信用生命保険の保障対象外となるケースもあります。本体ローンの金利差がわずか0.2〜0.3%でも、借入額や期間によっては総返済額に数十万円、場合によってはそれ以上の差が生じます。
金利の環境も変わってきました。日銀は2026年9月の会合で政策金利を1.25%程度へ引き上げ、植田総裁は10月6日の挨拶で、経済・物価情勢に応じて引き続き政策金利を引き上げていく考えを示しています(日本銀行「挨拶」2026年10月6日)。借りやすさだけで選ぶより、長く払う本体ローンのコストと保障内容を軸に比べるほうが、後で効いてくると考えています。
たとえば、ソニー銀行の住宅ローンやドコモSMTBネット銀行の住宅ローンのように、低金利と疾病保障の充実度で評価されている金融機関を本命にしつつ、つなぎ融資は提携ノンバンクや別金融機関を活用するという方法もあります。また、ハウスメーカーや工務店が提携する一時立替制度を利用するケースもあります。
大事なのは、つなぎ融資と本体ローンを分けて考えることです。本体ローンの金利や疾病保障が有利であれば、多少つなぎ部分のコストがかかっても、トータルで見れば有利になる場合があります。
住宅ローンを選ぶ際は、金利水準だけでなく、がん保障や全疾病保障の有無、保障開始時期、繰上返済の柔軟性、事務手数料の体系まで含めて比べておくと、あとで迷いません。注文住宅は支払いのタイミングが何度も来るので、資金の流れ全体を先に描いておく視点が欠かせません。
つなぎ融資は、あくまで家づくりの途中を支える手段です。目先の手軽さだけで決めず、総返済額と保障内容を軸に、借入額や金利を何通りか置いて試算しておくと、あとから悔やむことが減ります。
つなぎ融資に対応しているネット銀行の住宅ローンは?
「住宅ローンの借り換え」は自由に行うことができるので、つなぎ融資に対応している住宅ローンを使ってマイホームを完成させ、その直後に金利の低い本命の住宅ローンに借り換える裏技のような方法もあります。
ただし、この方法は短期間で2回も住宅ローンを借りることになるので手続きや準備は面倒ですし、住宅ローンの契約回数が多い分、手数料や税金・司法書士報酬も多くかかります。2回目の住宅ローンの審査に落ちる可能性も否定できません。
そのような裏技を使うより、最初からつなぎ融資に対応した魅力的な住宅ローンを利用する方がシンプルです。そこで、つなぎ融資に対応していて、かつ、金利が低く疾病保障も充実している住宅ローンを紹介していきます。
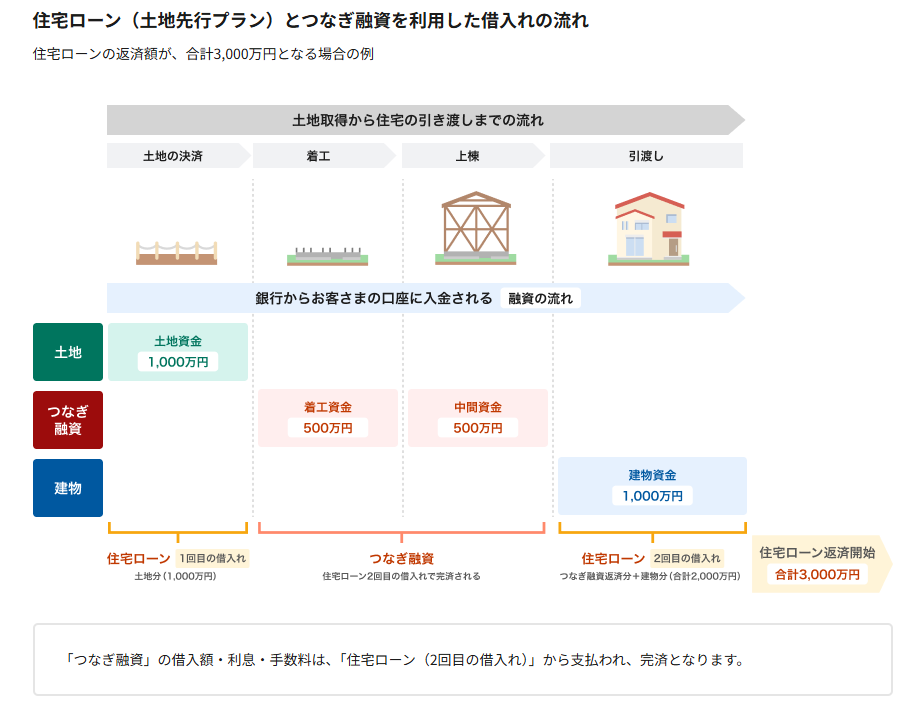
土地を買って建てる場合は「土地先行プラン」も使えます。正式審査は1回で、土地購入時と建物完成時の2回に分けて住宅ローンを実行する仕組みです。建物が完成するまでは土地分の利息だけを払うので、いまの家賃との二重払いを抑えやすくなります。
土地代は土地先行プラン、着工金・中間金はつなぎ融資と組み合わせれば、完成までに何度も支払いが来る注文住宅にも対応できます。
※つなぎ融資や土地先行プランの利用条件は、SBIマネープラザなどの取扱窓口で事前に確かめておくと安心です。(2026年10月時点)
建物の着工金・中間金はSBI新生銀行では扱っておらず、グループ会社アプラスの「住宅つなぎローン(アプラスブリッジローン)」が案内されています。つなぎ融資を使うには、先にSBI新生銀行の住宅ローンの審査に通っている必要があり、つなぎ融資そのものにも審査があります。土地の決済日から逆算して、早めに動いておきたいところです。
また、フラット35最大手のSBIアルヒのフラット35もつなぎ融資(ARUHIフラットつなぎ)に対応しています。
フラット35は、取扱金融機関によってつなぎ融資が用意されていて、注文住宅でも資金計画を組み立てやすい住宅ローンです。収入に対する年間返済額の割合(返済負担率)などの基準が公表されているので、審査の見通しを立てやすいのも安心材料になります。フラット35のつなぎ融資の流れや手数料の計算は、フラット35のつなぎ融資の解説記事で詳しく取り上げています。
ただし注意点もあります。フラット35はすべての物件で利用できるわけではなく、省エネ性能や耐震性など一定の基準を満たしていないと借りられません。この条件を見落としてしまうと「せっかく選んだのに利用できなかった」ということにもなりかねません。
一方で、ネット銀行の住宅ローンは金利や保障の面では魅力的ですが、審査が厳しいと言われています。申込んでも通らないケースは決して珍しくありません。そのため、ネット銀行の住宅ローンに申し込む際は、フラット35も並行して申し込んでおくと安心です。ネット銀行の審査に通らなかった場合でも、フラット35という道が残っていれば、マイホームの計画を止めずに済みます。
主な金融機関のつなぎ融資を一覧形式で比較
次に、主な金融機関のつなぎ融資の手数料と金利を比較していきます。一覧形式で比較できるようにしていますので参考にしてください。
つなぎ融資は、長くても1年間ぐらいの短期間だけ利用するローンで、その1年間は元金の返済はせずに利息だけを支払います。家が完成して住宅ローンに借り換えることでつなぎ融資の利用は終了となります。
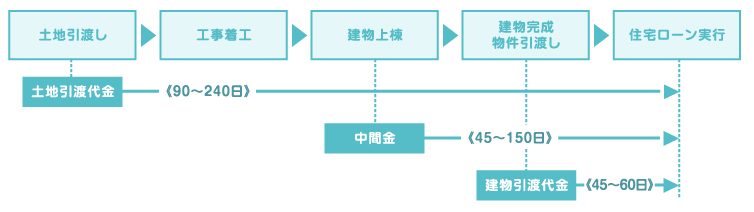
引用:財形住宅金融株式会社
最終的には「住宅ローン」を利用することになりますし、つなぎ融資は1年ぐらいしか利用しないので、実はつなぎ融資の商品性には大差がありません。多少の差があったとしても1年間しか利用しないので、つなぎ融資の優劣だけで住宅ローンを選ぶ人はほとんどいないでしょう。
借入期間が短いので多少の金利差は、総返済額にあまり影響しません。
つなぎ融資に対応するネット銀行の住宅ローンの一覧
| つなぎ融資の名称 | 事務手数料 | 金利(2026年10月時点) | 資金使途 |
|---|---|---|---|
| SBI新生銀行のつなぎ融資(元金一括返済型住宅ローン) | 無料(全額繰上返済手数料も無料) | 契約月の当初固定金利(1年)を適用(2026年10月は年2%台後半) | 土地購入代金と諸費用のみ(着工金・中間金は不可) |
| アプラス 住宅つなぎローン(アプラスブリッジローン) | 165,000円(税込) | 短期プライムレート+年0.500%=年2.875% | 土地代金・着工金・中間金・竣工金(最大4回に分割融資) |
| SBIアルヒ フラットつなぎ | Aタイプ:110,000円(税込) Bタイプ:55,000円+融資金額×1.43%(税込) | Aタイプ:年4.450% Bタイプ:年3.460% | 土地購入資金・着工金・上棟金・竣工金(最大4回) |
※2026年10月7日に各社公式サイトで確認した当サイト調べ。アプラスの金利は融資実行日の三菱UFJ銀行の短期プライムレート(年2.375%・2026年8月3日適用)が基準で、同行は11月2日から短期プライムレートを年2.625%へ引き上げると公表しています。フラットつなぎの金利は融資実行月の金利が適用されます。
ドコモSMTBネット銀行の対面相談コースは土地先行プランとつなぎ融資に対応
ドコモSMTBネット銀行の対面相談コースには、「土地先行プラン」が用意されています。これは住宅ローンを土地購入時と建物完成時の2回に分けて実行する仕組みで、1回目に土地代金、2回目に建物分の融資を受けます。1回目(土地)から2回目(建物完成)の融資までは原則1年以内で、建物が完成するまでは土地分について利息のみを返済するため、現在の家賃との二重負担を抑えられます。
さらに、建物の着工金・中間金が必要な場合は、ドコモSMTBネット銀行の対面相談コースの「つなぎ融資」も利用できます。SBIマネープラザを通じて申し込むことで、土地購入時には「土地先行プラン」で住宅ローンの1回目の融資を受け、その後の着工金・中間金には「つなぎ融資」を利用できるため、土地を購入して注文住宅を建築する場合にも対応しやすい住宅ローンです。
なお、団信は1回目と2回目で同じ保障プラン(スゴ団信)に加入する形となり、1回目の融資実行後にプランを変更することはできません。詳しくはスゴ団信の解説記事をご覧ください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
それではつなぎ融資の解説や裏技などの解説に進みます。
つなぎ融資とは?
まず、つなぎ融資というローン商品の基本から確認しておきます。
つなぎ融資とは、一言で言えば、マイホームが完成するまでの間、建築に必要なお金を借りることです。
原則として、ハウスメーカー・工務店には、工事にかかるお金を段階的に支払わないと工事をすすめてくれません。家ができているわけではないので住宅ローンはまだ借りられないという段階で「土地の購入費」「着工金」「中間金」などを用意するために利用するのがつなぎ融資という商品です。
土地購入費や着工金、中間金などの必要資金を家が完成して正式に住宅ローンを契約できるようになるまでの”つなぎ”としてお金を貸す商品がつなぎ融資というわけです。
注文住宅を建築する場合は住宅ローンの前につなぎ融資が必要
注文住宅の場合、先に土地を買うか、持っている土地があって、その上に住宅を建築をするという流れになります。土地を購入するための資金を持ち合わせていなければ、どこかから借りてくる必要があります。そういった場面ではつなぎ融資を利用する必要があります。
また、建物代金については3分割で払う場合がほとんどです。法律では代金の支払いは建物引き渡し時に一括でとされていますが、ハウスメーカーや工務店側は建物の引き渡しまでに自腹を切って材料を仕入れたり人件費を支払う必要があります。
そのための費用をまかなうために、着工金や中間金の支払いを要求してくるハウスメーカーや工務店がほとんどです。
着工金や中間金は工務店で支払うタイミングや頻度が異なりますが一般的には建築代金の3割程度であることが多いです。建物が2,000万円なら600万円とか700万円ですね。このときに、支払える現金を持っていない場合につなぎ融資を利用する必要があります。
注文住宅を建築する場合で着工金や中間金を回避する方法
上にも書きましたが、建物代金の支払いは原則建物の引き渡し時です。これより前に代金を要求すること、つまり着工金や中間金を請求する場合は、それ相応の保証人を設定する必要があると建設業法21条で定められています。
以下、建設業法第21条です(e-Gov法令検索)。
(契約の保証)
第21条 建設工事の請負契約において請負代金の全部又は一部の前金払をする定がなされたときは、注文者は、建設業者に対して前金払をする前に、保証人を立てることを請求することができる。但し、公共工事の前払金保証事業に関する法律(昭和27年法律第184号)第2条第4項に規定する保証事業会社の保証に係る工事又は政令で定める軽微な工事については、この限りでない。
【令】第6条の2
2 前項の請求を受けた建設業者は、左の各号の一に規定する保証人を立てなければならない。
一 建設業者の債務不履行の場合の遅延利息、違約金その他の損害金の支払の保証人
二 建設業者に代つて自らその工事を完成することを保証する他の建設業者
3 建設業者が第1項の規定により保証人を立てることを請求された場合において、これを立てないときは、注文者は、契約の定にかかわらず、前金払をしないことができる。
つまり、「着工金や中間金を請求するんでしたら、保証人を立ててください。それができないなら中間金も着工金も支払いません。」と言えるということです。前払いしたのに工事が止まり、お金を取り戻せないという事態から注文者を守るための規定なので、知っておいて損はありません。こちらの不安を軽く扱い、保証人の話に取り合わない業者であれば、大事な家を任せる相手として適切かどうか、一度立ち止まって考えてもよいと思います。
なお、着工金や中間金を払わなくてよいメリットは、つなぎ融資にかかる利息や手数料を支払わなくてよくなることと、工事の途中で工務店が倒産したときにお金が返ってこなくなるリスクを防げることです。
ただ、この法律を盾に強く交渉しすぎると、ハウスメーカーや工務店との関係がぎくしゃくしかねません。地元の工務店とは建てた後も付き合いが続くことが多いので、落ち着いて話し合うのが現実的です。
つなぎ融資不可の住宅ローンでつなぎ融資を利用する方法
次に、ソニー銀行のように自行ではつなぎ融資を扱わない銀行の住宅ローンを本命にする場合に、完成前の支払いを乗り切る方法をお伝えします。本命の銀行からつなぎ融資を借りるわけではなく、別の金融機関を組み合わせるやり方です。
地銀の住宅ローンに申し込み、引き渡しの際に住宅ローンの借換をする
つなぎ融資不可の銀行の住宅ローンで、つなぎ融資を利用する方法は、つなぎ融資が必要な期間だけ別の銀行の住宅ローンを利用するという方法です。
つまり、土地代金や着工金、中間金までは別の銀行の住宅ローンから融資を受け、建物の引き渡しと同時にソニー銀行などの本命の住宅ローンへ借り換えるという流れです。
地方銀行や信用金庫、ろうきん、JAなどは、建物の引き渡し前の融資(つなぎ融資や分割実行)に対応していることが多く、地元で顔を合わせて相談できるのは地方ならではの強みです。
土地代や着工、中間金については地銀などで借り入れ、引き渡し時にネット銀行へ借り換えします。
つなぎ融資部分だけ別の銀行の住宅ローンを使う流れ
少しややこしいので、どんな流れになるか解説します。
条件は以下の通りです。
- 建物2,000万円(着工金、中間金はともに700万円)
- 土地1,000万円
それでは流れです。
- ソニー銀行など本命の銀行で住宅ローンの事前審査を申し込む。(建物と土地を合わせた3,000万円で審査申し込み)
- 1の審査に通過していることを確認できた後、地方銀行、信金、ろうきん、JAなどで住宅ローンの審査申し込みをする
- 地銀などから土地代1,000万円の融資を受ける
- 地銀などから着工金700万円の融資を受ける
- 地銀などから中間金700万円の融資を受ける(地銀からの融資合計2,400万)
- 引き渡し時にソニー銀行から3,000万円の融資を受け、地銀へ2,400万円返済する
- ソニー銀行へ3,000万円返済していく
これで、自行ではつなぎ融資を扱わない銀行の住宅ローンでも、完成時に本命のローンへ切り替えられます。
ただし、家が完成する前に本審査をしてもらえないケースが大半なので、最終的な目的の住宅ローンに借り換えられないリスクも念頭においておく必要があります。
この流れについて利用可能かどうか、住信SBIネット銀行(現・ドコモSMTBネット銀行)へ問い合わせてみた回答
本当にこれで大丈夫なのか、確認するために当時の住信SBIネット銀行(現・ドコモSMTBネット銀行)へ問い合わせてみました。その問い合わせ内容と回答をご確認ください(商号変更前のやり取りのため、以下は当時の行名のまま掲載しています)。
【問い合わせ内容】
お世話になります。
注文住宅を計画中です。
土地代金や着工金などは住信SBIネット銀行さんでは融資不可とのことですが、土地代金や着工金、中間金を地方銀行や信用金庫などから借り入れし、引き渡し時に土地代金含む全額を住信SBIネット銀行さんから借り入れ、土地代金や着工金を借りた銀行へ返済してしまうという方法は可能でしょうか?
流れはこうです。
土地代金、建物代金併せて3,000万円とします。
1.住信SBIネット銀行さんへ審査申し込み→通過
2.地方銀行で審査申し込み→通過
3.土地代金、着工金、中間金を併せて仮に2,300万円地方銀行から融資をしてもらう
4.建物引き渡し時に3,000万円を住信SBIネット銀行さんから融資を受け、2,300万円を地方銀行へ返済する
5.3,000万円を住信SBIネット銀行さんへ返していく
これが可能かどうか教えていただければと思います。
よろしくお願いします。
【回答】
住信SBIネット銀行をご愛顧いただきありがとうございます。
このたびは住宅ローンのご利用をご検討いただき、誠にありがとうございます。
お問合せいただいた件についてご案内いたします。
このたびお客さまよりお問合せいただいている方法は、つなぎ融資を他金融機関でうけられる方法と存じます。
その場合、お取扱いが可能です。
当社では、融資を行うタイミングが、建物完成後、物件引渡しの際に融資金全額を一括となります。
そのため、土地代金や着工金などの先行してお支払いが必要な金額は、このたびお客さまが
お問合せいただいた方法である、つなぎ融資を他金融機関でうけていただくようになります。
とありました。つなぎ融資の部分だけを地銀などから借り、引き渡し時に本命の住宅ローンへ切り替える方法は使えるということです。また、現在のドコモSMTBネット銀行のよくある質問でも、他社のつなぎ融資を使う場合に、つなぎ融資分を住宅ローンの借入れに含めて申し込む流れが案内されています(申込時につなぎ融資の契約書や返済予定表の提出が必要です)。
ただし、ドコモSMTBネット銀行は以下の場合住宅ローンを利用できないようです(当時の回答にもとづく内容です)。
- つなぎ融資ではなく、現金で土地代金を支払った場合
- 着工金や中間金を現金で立て替えた場合(諸条件を満たすことで借り換え可能)
立替えた場合の扱いには条件があるため、現在の取扱いは申込窓口で事前に確かめておくと安心です。
さて、本来つなぎ融資不可の銀行の住宅ローンでつなぎ融資を利用する方法ですが、注意点がいくつかあるので紹介しておきます。
注意点1:最初に借りる住宅ローンは金利にこだわる必要はない
住宅ローンは低い金利のものを選びたくなると思いますが、この使い方では最初に借りる住宅ローンはすぐに返済してしまうので金利にこだわる必要はありません。
ネット銀行の住宅ローンの審査に落ちて結局使い続けなければならなくなる危険性はあるので全く気にする必要がないとは言いませんが、事務手数料や保証料のように、返ってこないお金や一部しか戻らない初期費用を見て選ぶのが要点です。
注意点2:地銀などへはつなぎ融資だけ受けたいと言ってはいけない
まず、土地代や着工金などのつなぎ融資だけを融資してもらうときに、「つなぎ部分だけ融資してください。それが終わったら別の住宅ローンへ借り換えますから。」と言ってはいけません。
そんなことを言うと、つなぎ融資の部分すらその銀行から貸してもらえなくなります。
なぜなら、つなぎ融資部分だけでは地銀や信金は儲からないからです。それなのに、通常の住宅ローンを借りるのと同じように審査や手続きが必要になります。借り換えされて儲からないことがはじめからわかっているなら、融資しようとは思いません。
なので、つなぎ融資だけを受けるつもりでも、あくまで通常通り住宅ローンを借りるつもりで審査や手続きをしてください。
注意点3:つなぎ融資を受ける銀行の住宅ローンに申し込みをする前に本命銀行の住宅ローンの審査を通しておく
もし、時間的な制約がなければ、これは確実にやっておいた方が良いです。つなぎ融資を受ける目的の地銀などへ住宅ローンの審査を申し込む前に、本命の銀行の審査を先に申し込んでおきます。
本命の住宅ローン審査に通過したことを確認した後、つなぎ融資を受けるために地銀などの住宅ローン審査申し込みをした方が良いです。
なぜなら、地銀で住宅ローンの申し込みをしたあと本命住宅ローンの審査を出したのに通らないと、地銀の不利な住宅ローンを借りなければいけなくなってしまうかもしれないからです。
本命住宅ローンに通らないと、また別の住宅ローンを探したり申し込んだりするのに慌てます。本命住宅ローンの審査通過を先に済ませておけば、落ち着いて動けます。
注意点4:住宅ローンの審査、申し込みの手続きが2重になる
これは注意点ではないですが、本来つなぎ融資不可の住宅ローンでつなぎ融資を利用する際のデメリットです。
本命の住宅ローンとつなぎ融資を受けるための住宅ローンと、手続きが二重になります。また、契約書に貼り付ける印紙代も2倍になります。
手間をかけてでも本命の住宅ローンを使いたいということなら、検討する価値はあると思います。
注意点5:つなぎ目的で融資を受けた地銀への気まずい思い
はじめは住宅ローンを借りるつもりで申し込みをするのに、最終的には1年も待たずネット銀行へ住宅ローンを借り換えしてしまいます。
その時の気まずさを乗り越える必要があります。そのため、知人や友人が勤めている銀行やその支店でこのテクニックを利用するのはやめておいた方が良いでしょう。
つなぎ融資目的で申し込みをする地銀の住宅ローンの選び方
次に、つなぎ融資目的で住宅ローンの申し込みをする銀行や住宅ローンの金利タイプの選び方を紹介します。
これはぶっちゃけて言うとどこでもいいですし、住宅ローンの金利タイプも何でも良いです。なぜなら、つなぎ融資を借りる期間は長くても1年くらいなので、どの住宅ローンにしてもそこまで大差は無いからです。ただし気を付けたいのは初期費用です。事務手数料や保証料の前払いなど、一括で払うお金はできるだけ少なく抑えるのが得策です。
続いて、つなぎ融資の利息がいくらかかるのか計算してみます。
つなぎ融資の利息の計算方法
条件は以下の通りです。
- 土地価格1,000万円全額借りる
- 着工金700万円
- 中間金700万円
- 引き渡しまでの期間は土地購入から半年、着工金から4ヶ月、中間金から2ヶ月とします。
- つなぎ融資に利用する住宅ローンの金利は、仮に年1.5%とします(実際の金利は金融機関と借入時期で異なります)。
- 土地購入分の利息 1,000万円×1.5%÷12ヶ月×6ヶ月=75,000円
- 着工金分の利息 700万円×1.5%÷12ヶ月×4ヶ月=35,000円
- 中間金分の利息 700万円×1.5%÷12ヶ月×2ヶ月=17,500円
合計すると75,000円+35,000円+17,500円で127,500円になります。
これが、住宅ローンの金利が1.75%だったとすると、つなぎ融資にかかる利息の合計は約148,750円になります。
金利が0.25%変わっても、差は2万円ほどです。なので、そこまで真剣に金利が一番低いところ!と探すのではなく、普段使っている銀行などの便利が良いところや、工務店や不動産屋さんが紹介してくれる銀行の住宅ローンを選ばれるといいと思います。同じ条件をアプラスの住宅つなぎローン(年2.875%)で借りると利息は約24万円、事務手数料165,000円を足すと40万円ほどになりますから、「地銀で借りて完成時に借り換える」方法が利息の面で有利になりやすいことも分かります(ただし2回分の手続き・諸費用がかかります)。
とにかく金利が低いものでいい
つなぎ融資に利用する住宅ローンの金利タイプは、その銀行の金利タイプの中で一番低い金利が提示されているものを選べば十分です。
変動金利なら変動金利、3年固定なら3年固定です。どうせ借り換えするんだから、金利が一番低いものにしておいて大丈夫です。
ただし手数料が高くて金利が低いようなつなぎ融資を選ぶ必要はありません。手数料は戻ってきませんので。
保証料は一括払いではなく金利上乗せを選ぶ
保証料がかかる場合は、一括払いではなく金利上乗せを選んでおくと手元の資金が減りません。一括払いにしておいても住宅ローンを借り換えた際にほぼ全額返ってきますが、その間数十万円というお金が人質に取られたままになってしまいます。
上にも書いたとおり、金利が上乗せになって高くなってもつなぎ融資にかかる利息に大差は生まれません。
つなぎ目的で借りる住宅ローンの保証料は、金利上乗せにしておくのが無難です。
返済年数は35年
つなぎ融資を目的に借りる住宅ローンの返済年数は35年でOKです。もしくは、借りられる最長の年数にしておけば問題ありません。
すぐに借り換えることが前提で、多少借り換えに時間がかかったとしても半年から1年しか借りないので、条件はそれほど気にする必要はありません。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
まとめ
地方銀行や信用金庫は、地元とのつながりや相談のしやすさで頼りになる存在です。一方で金利や手数料の条件を並べると、ソニー銀行やドコモSMTBネット銀行、auじぶん銀行などのネット銀行が有力な候補に入ってくることが多いのも実際のところです。
ネット銀行は店舗をほとんど持たず、契約から管理までをオンラインで進める運営で固定費を抑え、その分を金利や手数料、団信の保障に回しています。条件が合えば、住宅ローンの総返済額を抑えやすいのが強みです。
日銀は2024年3月のマイナス金利解除以降、段階的に利上げを進め、2026年9月の会合で政策金利を1.25%程度へ引き上げました。三菱UFJ銀行なども短期プライムレートを11月2日から引き上げると公表していて、変動金利を含めて住宅ローン金利は上昇局面にあります。それでも、つなぎ融資の手間をかけてでも本体ローンの条件を優先するという考え方には、いまも一定の合理性があると考えています。
ただ、ネット銀行の住宅ローンには、つなぎ融資を自行で扱っていないところも少なくありません。注文住宅では、建築中に必要なお金をネット銀行だけで用意できないことが、ネックになる場合があります。
シンプルなやり方は、つなぎ融資を地方銀行や信用金庫など対応できる金融機関で借り、住宅の完成後にネット銀行の住宅ローンへ借り換える方法です。建築中と完成後で金融機関を分けることで、本体ローンの金利負担を抑える狙いがあります。
ソニー銀行のように提携先のつなぎ融資を紹介する銀行もあれば、ドコモSMTBネット銀行の対面相談コースのように、つなぎ融資や土地先行プランを自行で扱う銀行もあります。対応の可否は申込窓口や物件、工務店との契約条件でも変わるため、土地探しの段階から確認しておくと慌てずに済みます。
この方法をうまく進めるには、本命のネット銀行の事前審査を先に通しておくのが近道です。承認が出ていれば、つなぎ役の地方銀行や信用金庫とも話を進めやすく、想定外に審査が通らなかったときの次の手も考えやすくなります。
住宅ローンは数千万円単位の長い借入れで、わずかな金利差でも最終的な返済額に100万円単位の差がつくことは珍しくありません。団信の保障内容も銀行ごとに違い、将来の家計や家族の暮らしに直結します。地元の金融機関とネット銀行を組み合わせる選択肢も持っておくと、家づくりの資金計画に余裕が生まれると考えています。
実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
