SBI新生銀行の住宅ローンで後悔につながりやすいのは、変動金利に5年ルール・125%ルールがないこと、事前審査がなく本審査だけで進むこと、ワイド団信がないことの3点です。その一方で、保証料0円・一般団信の上乗せ0円・一部繰上返済手数料0円という諸費用の分かりやすさは強みで、2026年10月の変動金利は自己資金10%以上の新規借入で年1.410%です。この3点が自分の状況に当てはまらないかを先に確かめておけば、地方にお住まいの方にとっても比較の候補に入る住宅ローンだと考えています。
SBI新生銀行は全国の主要都市に店舗をかまえながら、インターネットでの銀行サービスに力を入れている少し珍しいタイプの銀行です。この数年で店舗も減ってきていて、ネット銀行に近い銀行になってきました。
住宅ローンはネットからの受け付けが中心で、住宅ローンの様々なランキングでも上位に登場することが多くあります。これまでたくさんの人に住宅ローンを提供してきた実績のある銀行です。
第三者からの評価もひとつ紹介しておきます。オリコン顧客満足度®調査が2026年8月3日に発表した「住宅ローン(専門家評価)」ランキング(FPなど金融系の専門家40人が、銀行11行を「金利」「返済サポート」「団体信用生命保険」の3項目で評価。調査期間は2026年4月15日~27日)では、SBI新生銀行が総合3位、評価項目「金利」では2年連続の1位となっています。満足度・評価の調査であって商品の優劣そのものを決めるものではありませんが、住宅ローン選びの参考材料にはなるでしょう。
SBI新生銀行の住宅ローンを徹底解説!
SBI新生銀行の住宅ローンは、変動金利(半年型)のほか、当初固定(10年・20年など)や長期固定(最長35年)まで、幅広い金利タイプを用意しています。2026年10月1日には変動金利(半年型)の基準金利を年2.300%から年2.650%へ引き上げていて、新規の適用金利も前月より上がりました。
以下では、申し込む前に知っておきたい商品性を中心に、具体的に見ていきます。
SBI新生銀行の住宅ローンの金利タイプ=「パワースマート住宅ローン」1本
SBI新生銀行の住宅ローンは「パワースマート住宅ローン」と言う商品名です。
他の銀行では、「当初引下げ」とか「全期間引き下げ」という2つの金利プランの住宅ローンを用意していることが多いのですが、パワースマート住宅ローンの金利プランは基本的には1つです。新規借入でも借り換えでも金利タイプの構成は同じで、1つの金利プランしかないのはとてもわかりやすいので良いことです。
参考までに、2026年10月に契約した場合の適用金利をまとめておきます(新規借入は自己資金10%以上の金利優遇を受けた場合の水準。借り換えは自己資金優遇の対象外です)。
| 金利タイプ | 新規借入(自己資金10%以上) | 借り換え | 備考 |
|---|---|---|---|
| 変動金利(半年型) | 年1.410% | 年1.430% | SBIハイパー預金の開設者は通常金利から年0.090%引き下げ=年1.340%(自己資金優遇との併用は不可) |
| 当初固定10年 | 年3.380% | 年3.400% | 固定期間終了後は変動金利(半年型)が自動適用 |
| 当初固定20年 | 年4.130% | 年4.150% | 同上 |
| 長期固定(31〜35年) | 年4.330% | 年4.350% | 全期間固定 |
※2026年10月時点・SBI新生銀行 公式「金利一覧」にて確認。金利は毎月見直され、申込時ではなく契約日の金利が適用されます。
借入期間は当初固定が5〜35年、長期固定が21〜35年ですが、変動金利(半年型)で新規に住宅を購入・建築する場合は最長50年まで選べます(35年を超える期間を選ぶと当初借入金利に年0.100%の上乗せ)。徳島でも土地から建てる方は総額が膨らみがちなので、月々の返済額を抑える選択肢として知っておくと役立ちます。ただ、返済期間が長いほど利息の総額は増えますし、50年返済なら完済時の年齢も上がるので、車の買い替えや教育費が重なる時期の家計まで見ておきたいところです。
SBI新生銀行住宅ローンのメリットは?
まず、SBI新生銀行のメリットについて確認していきたいと思います。
メリット1:変動金利の引き下げ幅が全期間一定
まずは金利の水準を、ほかの銀行と並べて見ておきます。
2026年10月適用分では、変動金利(半年型)が自己資金10%以上の新規借入で年1.410%、SBIハイパー預金を開設していれば年1.340%です。当社が各行の公式サイトで確認した2026年10月の変動金利(新規借入・最優遇水準)と並べると、次のようになります。
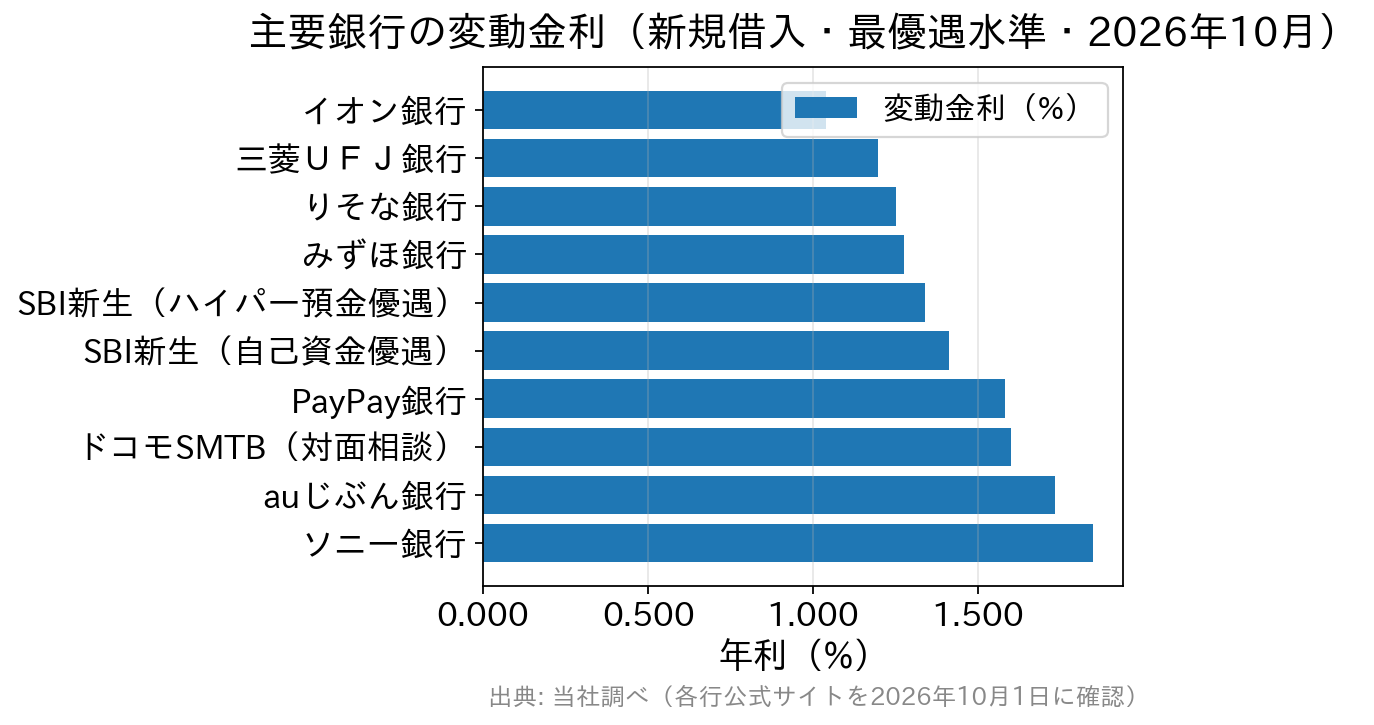
※各行とも適用条件(自己資金の割合、物件価格に対する借入割合、預金口座の開設、融資手数料型か保証料型か など)が異なるため、数字だけで優劣は決まりません。10月はSBI新生銀行の基準金利の引き上げもあり、イオン銀行や三菱UFJ銀行、りそな銀行などの最優遇水準のほうが低い並びになっています。地方の店舗で相談できる銀行も低めの水準にあるので、りそな銀行の住宅ローンの解説もあわせて比べてみてください。
もう1つ、数字の表には出にくい強みがあります。SBI新生銀行の変動金利は基準金利からの引き下げ幅が全期間一定で、当初借入期間が終わっても引き下げ幅の優遇が続きます(公式の商品説明で明記)。当初固定タイプは固定期間が終わったあとに引き下げ幅が縮小されるのが一般的なので、10年固定・20年固定を検討する方は、11年目(21年目)以降の金利まで含めて総返済額で比べることをおすすめしています。比較サイトの当初10年の金利だけを見て決めると、固定期間終了後に想定外の返済額になることがあります。
当初固定タイプの終了後の実力については、SBI新生銀行の20年固定金利を固定期間終了後まで比較した記事と、当初固定金利が終わったときの借り換え判断の記事で詳しく扱っています。
さらに、新規借入で自己資金を物件価格の10%以上用意できる方向けの金利優遇があり、条件を満たせば総支払額をさらに抑えられます。優遇の条件や引き下げ幅は見直されることがあるため、申込前に条件を確かめておくと安心です。
メリット2:電子契約にも対応(印紙税が不要)
SBI新生銀行では2020年12月より電子契約に対応しています。電子契約に対応することで、契約書に貼る収入印紙が不要となります。
最大で6万円の印紙が節約できることとなります。
| 住宅ローン契約額 | 収入印紙の金額 |
| 500万円から1,000万円以下 | 10,000円 |
| 1,000万円から5,000万円以下のもの | 20,000円 |
| 5,000万円から1億円以下 | 60,000円 |
ひとつ注意点があります。電子契約を利用する場合は、通常の事務手数料とは別に電子契約利用手数料5,500円(税込)がかかります(2026年10月時点・公式サイトにて確認)。それでも、契約金額が1,000万円を超えるケースでは印紙税2万円以上に対して5,500円で済む計算になるので、多くの方にとっては電子契約のほうが負担を抑えやすいでしょう。
メリット3:団信・保証料・繰上返済などの諸費用面が充実
SBI新生銀行の住宅ローンは、保証料0円・一般団信の保険料0円・一部繰上返済手数料0円と、金利以外のコスト面でも分かりやすさがあります。一部繰上返済はインターネットバンキングから1円単位・手数料無料で何度でも利用できます。
団信のラインナップも充実していて、一般団信(上乗せ0円)に加え、ガン団信(年0.100%の金利上乗せ)、2026年3月から始まった全疾病保障付団信の3つから1つを選べます。全疾病保障付団信は金利上乗せ0円で、死亡・高度障害だけでなく、精神障害など所定の免責事由を除くすべての病気・ケガによる所定の就業不能状態にも備えられます(就業不能状態が続いた期間の月々の返済額を保障し、所定の期間を超えて続いた場合はローン残高が0円になる仕組み)。ただし全疾病保障付団信とガン団信は加入年齢が20〜49歳(一般団信は20〜65歳)で、健康状態の告知により加入できない場合があります。詳しい保障内容はSBI新生銀行 公式「団体信用生命保険」のページで確認できます。なお、ワイド団信の取り扱いはありません。
3大疾病・8大疾病の保障をお探しの方には、SBI新生銀行の団信で3大疾病・8大疾病はどう備えるかを整理した記事もご用意しています。
さらに、「SBIハイパー預金」を開設している人が変動金利(半年型)を借り入れると当初借入金利から年0.090%の引き下げを受けられます(自己資金10%以上の優遇との併用はできないため、どちらが有利かは公式のシミュレーションで確認を)。
SBI新生銀行住宅ローンのデメリットと後悔しやすい点
デメリット1:事務手数料が借入額の2.20%(税込)と高め
「変動金利タイプ」は低金利ですが、そのかわり事務取扱手数料が借入金額の2.20%(税込)の定率型でかかります(かつての定額型は現在は取り扱いがなく、定率タイプに一本化されています)。3,000万円借りれば66万円です。
もっとも、auじぶん銀行やドコモSMTBネット銀行(旧・住信SBIネット銀行)など主要なネット銀行の事務手数料も同じ定率タイプで横並びなので、ネット銀行同士の比較ではデメリットとは言いにくいですが、地銀・信金の「保証料タイプ(事務手数料は定額+別途保証料)」と比べるときは、保証料込みの総額で並べて見ることが欠かせません。
デメリット2:5年ルール・125%ルールがなく、返済額が急激にアップする可能性がある
一般的な変動金利型のローンの金利は、5年単位で返済額の再計算が行われ、再計算後の返済額は直前の返済額の上限125%まで、とするルールがあります。5年ルールとか125%ルールと呼ばれている仕組みです(詳しくは変動金利型住宅ローンの5年ルール・125%ルールの解説をご覧ください)。
これは、住宅ローンの金利が上がっても5年間は返済額が据え置かれますし、5年後に返済額が変わってもそれまでの1.25倍が最大となります。例えば、5年間返済額が10万円なら、次の5年間は最大でも12.5万円になるということです。
しかし、SBI新生銀行の住宅ローン、「変動金利タイプ」にはこの仕組みが適用されません(公式サイトの留意事項に「5年ルール」「125%ルール」は採用していないと明記)。金利が半年ごとに見直され、返済額幅に上限も下限も設定されていないので、適用利率が大幅に上昇したときには、返済額が非常に大きくなる場合があります。
もっとも、5年ルール・125%ルールは返済額の急な増加を和らげる代わりに、金利が大きく上がった局面では利息が返済額に収まらず未払い利息が生じ、総返済額が増えるおそれもある仕組みです(SBI新生銀行の公式サイトもこの点に触れています)。ルールが無いことは、金利上昇の影響が早めに返済額へ表れるという意味で、家計の余裕を前もって確保しておけば必ずしも不利とは言い切れないと考えています。
実際のところ、金利は動き始めています。日銀は2026年9月18日の会合で政策金利を1.25%程度へ引き上げ(日本銀行「当面の金融政策運営について」)、植田総裁は10月6日の挨拶でも、経済・物価情勢に応じて引き続き政策金利を引き上げていく考えを示しました。SBI新生銀行は10月1日に変動金利(半年型)の基準金利を年0.350%引き上げていて、借入中の方は11月1日の基準日をもとに金利が見直され、ボーナス返済なし(または6月・12月)の方は2027年1月返済分から返済額が変わります。返済予定表で次の見直し月を確かめ、金利が上がっても家計に余裕を残せる計画にしておくと安心です。
デメリット3:事前審査がなく、本審査だけで進む
SBI新生銀行は、原則として事前審査(仮審査)がなく、本審査のみで手続きが完結します。審査が一段階で済むのは分かりやすい反面、申込の時点で源泉徴収票や物件の資料など必要書類を一式そろえる必要があり、物件が決まる前に気軽に可否を確かめる、という使い方はしにくくなります。
他行と併願する場合は、他行の仮審査を先に済ませてから、物件が固まった段階でSBI新生銀行の本審査を申し込む順番にすると、売買契約の日程と審査がぶつかりにくくなります。
デメリット4:手続きはネット中心で、通帳もない
SBI新生銀行住宅ローンの電話相談窓口「新生パワーコール」の担当スタッフに、デメリットについて問い合わせました。
すると、「SBI新生銀行住宅ローンのデメリットは、インターネットに不慣れな方にはご利用が難しいということでしょうか。例えば、当行は通帳を発行してないので、すべてWEBで確認していただいたり、繰上返済利用時にも、ご自分でインターネットバンキングを利用して手続きしていただいたりする必要があります」とのことでした。
地銀や信金のように全部を店舗で終わらせられる住宅ローンを希望している人にとっては確かにデメリットかもしれませんね。FPからのワンポイント 徳島のように地銀・信金が身近な地域では、対面で最後まで相談しながら進めたいという方も多いです。SBI新生銀行はネット中心の手続きになるので、金利や諸費用の分かりやすさと、対面サポートの手厚さのどちらを優先するかを軸に、地元の金融機関とも比べて選ぶのが納得しやすい決め方です。
住宅ローンの審査基準はどうなってるの?=年収300万円以上・完済時80歳未満が入口
どんな住宅ローンでも審査に通る必要があるわけですが、SBI新生銀行の住宅ローンの審査基準(申込条件)をまとめておきます。この条件を満たせないと申し込みの段階で対象外になるため、先に目を通しておくと無駄がありません(2026年10月時点・SBI新生銀行 公式「審査お申し込み条件」で確認)。
| 審査項目 | 審査基準(概要) |
| 年齢 | 借入申込時の年齢が20歳以上65歳以下。かつ完済時の年齢が80歳未満。 |
| 勤続年数 | 会社員について勤続年数の下限は公式の申込条件に明記されていません。公式FAQでも「転職したばかりでも申し込み可(転職歴を申告)」とされており、転職直後でも利用しやすいのが特徴です。自営業は業歴2年以上。 |
| 雇用形態・年収 | 前年度税込年収300万円以上の正社員または契約社員。自営業(個人事業主)は業歴2年以上かつ2年平均300万円以上の所得(経費控除後)。※公式の申込条件に派遣社員の記載はないため、該当する方は申込前に確認を。ペアローン・収入合算(合算者は前年度税込年収100万円以上)にも対応。 |
| 国籍 | 日本国籍もしくは永住許可を有すること(永住許可がない場合は、日本国籍または永住許可のある配偶者が連帯保証人になることが条件)。 |
| 資金使途 | 1.戸建・マンション(中古物件を含む)の購入資金 2.戸建住宅の新築資金(融資は建物完成時に一括融資) 3.他の金融機関で現在借入中の住宅ローンの借換え資金(一部分の借り換えはできません) 4.リフォーム資金・諸費用も合算可能(諸費用のみの借入は不可) |
| 対象物件 | 延床面積50㎡以上(マンションは専有面積30㎡以上)。市街化調整区域内(開発許可があるものを除く)・都市計画区域外・定期借地権や普通借地権の土地・別荘・土地のみの購入は対象外。 |
| 健康状態 | 団信加入必須。ワイド団信の取り扱い無し。 |
| 借入可能金額 | 500万円以上3億円以下(10万円単位) |
| 借入期間 | 変動金利(半年型)で新規購入・建築なら5〜50年(35年超は年0.100%上乗せ)。当初固定は5〜35年、長期固定は21〜35年。 |
| 物件の担保審査 | SBI新生銀行が定める不動産評価会社による担保評価額に基づく融資可能額の範囲内 |
以前は担保評価額の100%以内という上限がありましたが、2019年7月に撤廃されています。勤続年数の下限が申込条件に書かれておらず、転職直後でも申し込める点は、地方で転職を経てマイホームを考える方には使いやすい条件です。
FPからのワンポイント 地方の相談で意外と引っかかるのが「対象物件」の条件です。徳島でも郊外の土地は市街化調整区域にあたることが珍しくなく、開発許可のない土地はSBI新生銀行では対象外になります。土地探しの段階で、不動産会社か市町村の担当課に区域区分を確認しておくと、審査の入口でつまずくのを防げます。
残念なのはワイド団信の取り扱いがないことで、健康状態に不安を抱えている人はSBI新生銀行の住宅ローンは利用しにくいと考えておく必要があります。その場合はワイド団信を取り扱う銀行と上乗せ金利の一覧を参考に、他行やフラット35も候補に入れてください。派遣社員の方は派遣社員の住宅ローン審査の記事で借りやすい銀行を整理しています。
3,000万円・35年で借りると月々いくら?変動と10年固定の差(当社試算)
当編集部が2026年10月適用の各行公式金利を実測し、3,000万円・35年・元利均等・ボーナス返済なしで試算すると、SBI新生銀行の変動金利(自己資金優遇・年1.410%)の月々の返済額は90,538円、当初固定10年(年3.380%)では121,910円でした(当編集部調べ・当社試算)。
※金利のみの試算で、事務手数料などの諸費用や団信の上乗せ金利は含みません。変動金利は全期間同じ金利が続くと仮定した概算で、実際の金利は半年ごとに見直されます。
月々の差は3万円あまりです。変動金利を選ぶなら、この差額の一部を貯蓄や繰上返済に回しておき、5年ルールがないぶん返済額が早めに動くことへの備えにする、という組み立てが現実的だと考えています。
地方の暮らしでは、車の買い替えや子どもの進学で数十万円単位の出費が数年おきにやってきます。変動金利の見直し月と、こうした大きな出費の時期を一度並べて書き出してみると、どの金利タイプなら家計が持ちこたえられるかが見えやすくなります。なお、事務手数料は借入額の2.20%(税込)なので、3,000万円なら66万円が最初にかかります。
SBI新生銀行の住宅ローンに関するよくある質問
Q. SBI新生銀行の住宅ローンで後悔しやすいのはどんな点ですか?
A. 変動金利に5年ルール・125%ルールがなく、半年ごとの見直しで返済額が直接動くこと、事前審査がなく本審査のみで併願の段取りを組みにくいこと、ワイド団信がないことの3点です。いずれも公式に明記された商品性なので、申込前に自分に当てはまるかを確かめておけば防げます。
Q. 2026年10月にSBI新生銀行の変動金利が上がったのはなぜですか?
A. 日銀の利上げを受けて、10月1日に変動金利(半年型)の基準金利が年2.300%から年2.650%へ引き上げられたためです。借入中の方は11月1日の基準日で金利が見直され、ボーナス返済なし(または6月・12月)なら2027年1月返済分から反映されます。
Q. 地方に住んでいてもSBI新生銀行の住宅ローンは使えますか?
A. はい、住宅ローンの申込はインターネットから全国で受け付けています。近くに店舗がなくても手続きはWEB中心で進められます。ただし通帳の発行がなく、繰上返済などもご自身でインターネットバンキングを操作する必要があるため、ネット手続きに不安がある方は、対面で相談できる地元の地銀・信金とあわせて比べると安心です。市街化調整区域や都市計画区域外の物件は対象外なので、郊外の土地を検討している方は先に区域を確かめておくと確実です。
Q. SBIハイパー預金の優遇と自己資金10%以上の優遇はどちらが得ですか?
A. 2026年10月の新規借入の変動金利は、自己資金優遇が年1.410%、SBIハイパー預金優遇が年1.340%で、2つは併用できません。自己資金を10%以上入れられない方や借り換えの方は、ハイパー預金優遇が選択肢になります。
Q. 変動金利で借りたあと、金利が上がりそうなときはどうすればいい?
A. SBI新生銀行の変動金利(半年型)を利用中の方は、金利変更のタイミングで当初固定金利タイプへ切り替えることもできます(手数料5,500円・税込)。ただし、固定金利は変動金利より高い水準になるのが一般的なので、「上がりそうだから」とあわてて切り替えるのではなく、残りの返済期間・繰上返済の余力・家計の余裕を踏まえて判断したいところです。迷ったときは、返済予定表を手元に置いてFPなどの第三者に相談してみるのもひとつの方法です。
SBI新生銀行住宅ローンまとめ:デメリットもあるがメリットも多い
SBI新生銀行住宅ローンの魅力は、なんといっても変動金利の低金利と、保証料・一般団信・一部繰上返済手数料が0円という諸費用の分かりやすさです。
一方で、10月の基準金利の引き上げで変動金利はほかの大手行より高めの並びになっていて、5年ルールがないぶん、金利上昇の影響が返済額に早く表れます。
事前審査がなく本審査だけで進む点、ワイド団信がない点も含めて、自分の状況に合うかを先に確かめておくと後悔を防げます。
まとめると、SBI新生銀行の住宅ローンは、諸費用の分かりやすさと引き下げ幅が全期間一定の変動金利に強みがある一方、金利上昇局面では返済額の動き方に注意が要る住宅ローン、という評価にしておきたいと思います。
地元の地銀・信金や、対面で相談できる銀行代理業者の住宅ローンとも総返済額で並べてみて、納得できる一本を選んでください。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
