WEB申込コースは10月30日で受付終了、これからは対面相談コースが入口になります
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、WEB申込コースの仮審査申込が2026年10月30日(金)17時で締め切られ、それ以降に申し込む人は銀行代理業者が窓口になる対面相談コースを使うことになります。
締切までにWEBで仮審査を申し込んだ人は、そのままWEB申込コースで手続きを続けられます。このページでは、これから借りる人が実際に使う対面相談コースを中心に、金利の仕組み、手数料、団信、借入条件を地方で家を建てる人の目線でかみくだいていきます。
先に商品の要点を表にしておきますので、気になる項目から読み進めてください。
ドコモSMTBネット銀行の住宅ローン(対面相談コース)の特徴(概要)
| 金利関連 | 基準金利から所定の引下げ幅を差し引いた金利が適用されます。金利優遇のための取引条件はありませんが、審査結果によって表示金利に年0.100%~0.550%が上乗せされる場合があります。変動金利の基準金利は毎月1日に見直され、翌月の約定返済日の翌日から新しい金利が適用されます(2025年12月18日以降の契約)。 |
| 5年ルール・125%ルール | 変動金利・元利均等返済で適用されます。仕組みはこの記事の中で詳しく解説しています。 |
| ミックス・ローン | 利用できます。変動金利と固定金利特約(2年~35年)から2つを選び、それぞれ金利プランも選べます。 |
| 事務手数料 | 融資金額の2.20%(税込) |
| 保証料 | 無料(保証会社の保証料は銀行が負担) |
| 返済方法 | 元利均等返済・元金均等返済から選べる(延滞損害金は年14%) |
| 返済日 | 12日、17日、22日、27日から選択可能 |
| 返済資金引き落とし先口座 | ドコモSMTBネット銀行の代表口座(円普通預金) |
| 一部繰上返済 | 手数料無料で1円から繰上返済可能 |
| 全額繰上返済(完済) | 変動金利期間中は無料、固定金利特約期間中は33,000円(税込) |
| 半年毎増額返済 | 融資金額の50%以内で可能(審査結果により利用できない場合あり) |
| 火災保険 | 加入が必要(保険料は自己負担)。銀行の住宅ローン専用火災保険は新規募集を停止中 |
| 団体信用生命保険 | スゴ団信。一般団信と全疾病保障が基本付帯で、借入時50歳以下なら3大疾病50%保障も上乗せなしで付く(引受保険会社はSBI生命) |
| ワイド団信 | あり(金利に年0.300%上乗せ。全疾病保障・3大疾病保障・先進医療特約は付帯されない) |
| 借り入れ可能金額 | 500万円以上3億円以下(10万円単位・担保評価額に500万円を加えた範囲内) |
| 借入期間 | 1年以上50年以内(35年超は金利上乗せあり) |
| 資金使途 | 本人または家族が住む住宅の新築・購入資金とそれにかかわる諸費用、住宅ローンの借換資金 |
| 対応エリア | 全国(借地上・保留地・共有仮換地上の物件、離島の物件、建築基準法上の道路に接していない物件は対象外) |
| 審査関連 |
|
| 申込窓口 | ドコモSMTBネット銀行を所属銀行とする銀行代理業者(SBIマネープラザなど。銀行のホームページでは受付なし) |
【2026年10月時点の補足】住信SBIネット銀行は2025年10月にNTTドコモの連結子会社となり、2026年8月3日付で商号をドコモSMTBネット銀行へ変更しました。金融機関コードや支店・口座番号は変わっていません。表の内容は2026年10月時点で銀行の公式サイトと商品概要説明書をもとに整理したものです。
住宅ローン「WEB申込コース」は、2026年10月30日(金)17時で仮審査申込の受付を終了します。それまでに仮審査を申し込んだ人は受付終了後もWEB申込コースで手続きを続けられ、以降の新規申込は銀行代理業者が窓口の対面相談コースになります。
対面相談コースは、店舗やオンラインで専任のスタッフに資金計画から相談でき、土日も相談を受け付けている窓口があります。徳島のように近くに窓口がない地域でも、オンライン相談とアプリでの手続きを組み合わせれば進められるので、ネット銀行の手続きが一人では不安という人には現実的な選択肢だと考えています。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
住宅ローン金利は通期引下げの変動金利がいちばん低い設定です
住宅ローンを決める要素として一番大きいのは、やはり金利です。ここからは次の6つの観点で、対面相談コースの金利を順番にかみくだいていきます。
- 基準金利
- 適用金利
- 優遇金利の適用条件と上乗せ金利
- 金利変動のタイミング
- 変動金利の激変緩和措置(5年ルール、125%ルールがあるか)
- ミックス・ローンが使えるか
基準金利は割引前の定価にあたる金利です
基準金利とは店頭金利とも呼ばれる割引前の定価のことで、実際にはそこから引下げを受けた金利で借りるのが一般的です。基準金利そのものが高いと、引下げ幅が縮んだり無くなったりしたときに一気に高い金利になってしまうため、引下げ後の数字だけでなく土台の水準も見ておく必要があります。
対面相談コースの変動金利の基準金利は、2026年10月1日現在で年4.025%です。
適用金利は通期引下げと当初引下げの2プランで変わります
適用金利とは、基準金利から引下げを受けたあとの、実際に返済の計算に使われる金利のことです。適用金利が低いほど、同じ金額を借りても毎月の返済額と利息の総額は小さくなります。
ドコモSMTBネット銀行の住宅ローンには、通期引下げプランと当初引下げプランの2種類があり、基準金利から差し引かれる引下げ幅のルールがそれぞれ違うので、同じ時期に借りても選んだプランによって適用金利が変わってきます。
金利通期引き下げ型
通期引下げプランとは、返済期間を通じて基本的に同じ幅の引下げを受けられるプランのことで、基準金利が動かない限り金利も返済額も変わりません。
2026年10月1日現在、対面相談コースの通期引下げプランの変動金利は、物件価格の80%以下で借りる場合が年1.600%、80%超で借りる場合が年1.700%で、新規・借り換えとも同じ水準です。審査結果による上乗せや団信プランによる上乗せは別にかかるので、表示金利はあくまで最も低い場合の数字として受け止めてください。
同じ通期引下げプランでも固定金利特約を選ぶと、10年固定で年3.739%と当初引下げプランより高めの設定になっています。実際のところ、通期引下げプランは変動金利で借りる人のためのプランと考えてよいと思います。
金利当初引き下げ型
当初引下げプランとは、最初に選んだ固定期間のあいだは引下げ幅を大きくし、固定期間が終わったあとの引下げ幅は小さくなるプランです。
引下げ幅が変わるので、基準金利そのものが同じでも固定期間が終わると返済額が変わり、ほとんどの場合は金利も返済額も上がります。
2026年10月1日現在、対面相談コースの当初引下げプランは、固定10年が年3.379%、固定20年が年3.919%、固定35年が年4.019%、変動金利が年2.134%です(新規・借り換えとも同じ水準)。
下の表は、締切までにWEB申込コースで仮審査を申し込んだ人向けの、WEB申込コースの当初引下げプランの金利です。固定金利は対面相談コースと同じ水準ですが、変動金利は対面相談コースより高い設定になっているので、両方を見比べるときの参考にしてください。
ドコモSMTBネット銀行の住宅ローン(WEB申込コース)の適用金利(当初引き下げ)
| 金利種類 | 住宅ローン | |
|---|---|---|
| 変動金利 | 2.234% | |
| 固定金利期間 | 10年 | 3.379% |
| 20年 | 3.919% | |
| 35年 | 4.019% | |
※表示金利は、最下限金利となります。(物件価格の80%以下で住宅ローンをお借入れの場合)
※お借入総額が、物件価格の80%超~100%以下でお借入れの場合は表示金利に年0.027%、物件価格の100%超でお借入れの場合は表示金利に年0.051%上乗せとなります。詳しくはこちらをご確認ください。
※表示金利は2024年4月1日以降に仮申込されたお客さまに適用されます。2024年3月31日以前に仮申込されたお客さまのうち、物件価格80%超~100%以下および100%超でお借入れの場合は、年0.005%引下げ幅が拡大されます。
※物件価格とは、ご購入される物件の購入価格および建築される物件の工事請負価格(いずれも諸費用、お取扱い手数料を除く)の合計額を指します。なお、「建築される物件の工事請負価格」には、一部含まれない費用がございます。
当初引下げプランで力を入れているのは、10年から35年の固定金利です。10年より短い固定期間は、期間が終わったあとの引下げ幅が小さく、その後の金利が高くなりやすいため、短期の固定を選ぶときは期間終了後の金利まで計算に入れておくことをすすめています。
金利は毎月見直され、実際に適用されるのは申込時ではなくお借入日の金利です。借入期間を35年超にすると、35年超~40年以内で年0.070%、40年超~50年以内で年0.150%が上乗せになります。
優遇金利に取引条件はなく、審査結果による上乗せに注意
住宅ローンの金利は本来は基準金利で、そこから引下げを受けて実際に借りる金利が決まります。銀行によっては、給与振込口座の指定やクレジットカードの契約などを引下げの条件にしているところもあります。
ドコモSMTBネット銀行の対面相談コースには、こうした取引条件はありません。その代わり、審査結果によって表示金利に年0.100%~0.550%が上乗せされる場合があり、WEB申込コース(年0.100%~0.300%)より上限が高くなっています。
物件価格の80%超で借りる場合も年0.100%高くなるので、頭金をどれだけ入れるかで金利が変わる点は資金計画の段階で押さえておきたいところです。
変動金利は毎月見直され、翌月の返済日の翌日から変わります
変動金利は文字どおり金利が動く住宅ローンで、見直しのタイミングは銀行によって違います。ドコモSMTBネット銀行は2025年12月18日に契約規定を改定し、それ以降に契約した人は次のルールになりました。
毎月1日を基準日として、短期プライムレートが前月1日から動いた幅だけ基準金利を見直し、新しい金利は基準日の翌月の約定返済日の翌日から適用される
改定前は年2回(4月1日・10月1日)の見直しだったので、金利の動きが以前より早く借入金利に反映されるようになったと考えてください。2025年12月17日以前に契約した人には従来の規定がそのまま適用されます。
変動金利の激変緩和措置(5年ルール、125%ルールがあるか)
変動金利の激変緩和措置とは、金利が急に上がっても毎月の返済額が一気に増えないようにするための仕組みです。5年ルールは金利が動いても返済額をおよそ5年間は変えないルールで、125%ルールは5年ごとの見直しで返済額が上がるときも、それまでの1.25倍までに抑えるというルールです。
少しややこしいので、仮の金利を使ってひとつずつ説明します。
変動金利の5年ルールについて
金利が変われば毎月の返済額も変わるのが自然ですが、5年ルールがあると、借入金利が見直されても毎月の返済額はすぐには変わりません。ドコモSMTBネット銀行の場合、元利均等返済の返済額はお借入れ後5回目の10月1日を基準に見直され、以降も5年ごとに見直されます。
例えば、3,000万円を仮の金利年0.6%・35年で借りると、毎月の返済額は約79,209円です。半年後に金利が年0.7%に上がると本来は約80,556円になるはずですが、5年ルールがあると返済額は79,209円のまま据え置かれます。
ただし金利は上がっているので、払う利息は増えます。この例では、金利が上がる直前の月の利息は約14,807円ですが、年0.7%になった月からは約17,275円になります。返済額は同じなので、そのぶん元金の返済が減っていくことになります。
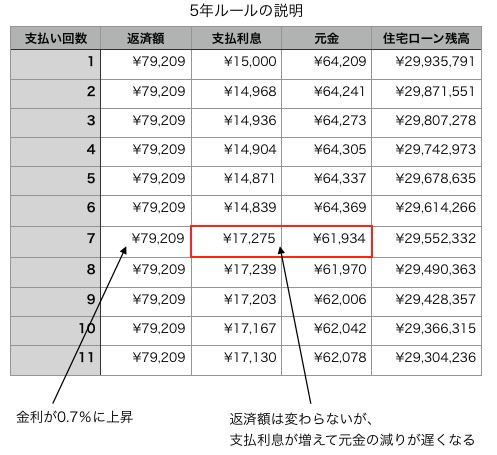
元金の減りが遅くなると、5年後に返済額を見直すタイミングで上がり幅が大きくなるという影響が出てきます。
125%ルールについて
125%ルールがあると、5年ごとの見直しで返済額が上がる場合でも、それまでの返済額の125%までに抑えられます。
同じく3,000万円を仮の金利年0.6%・35年で借り、5年間ずっと同じ金利だったあとに急に年5%になったとします。本来の返済額は約140,057円になりますが、それでは79,209円の125%を超えてしまうので、返済額は約99,011円に抑えられます。
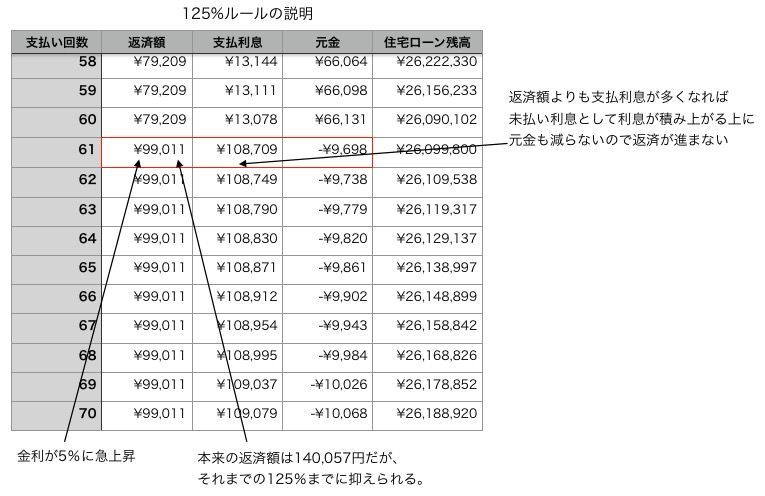
抑えられた分の利息が消えるわけではなく、払いきれなかった利息は未払利息として残る点に注意が必要です。元金均等返済を選んだ場合はどの銀行でも基本的にこの2つのルールはなく、一部繰上返済をしたあとの返済額の再計算にも5年ルールと125%ルールは適用されないとされています。
変動金利の仕組みをもっと詳しく知りたい人は、変動金利型住宅ローンの仕組みと5年ルール・125%ルールのリスクの記事も読んでみてください。
ドコモSMTBネット銀行の住宅ローンは、変動金利・元利均等返済なら5年ルールと125%ルールが適用されます。返済額はおよそ5年ごとに見直され、上がるときも直前の返済額の125%以内に収まります。
ミックス・ローンは2つの金利タイプを組み合わせられます
ミックス・ローンとは、変動金利と固定金利などを混ぜて借りる方法のことです。例えば2,000万円を借りるなら、1,000万円は変動金利、1,000万円は10年固定というように分けて借ります。
ドコモSMTBネット銀行の住宅ローンでは、変動金利と固定金利特約(2年~35年)から2つを選び、それぞれに当初引下げプランか通期引下げプランを選んで組み合わせられる
ミックスを選ぶ方の多くは、低い変動金利の恩恵は受けたいけれど金利上昇も怖い、という気持ちから検討されています。ただ、どちらの効果も中途半端になりやすく、2本の契約になる分だけ印紙代や抵当権設定の費用も増えるので、本当に必要かどうかは家計の余力と合わせて判断したほうがよいと考えています。
住宅ローン融資手数料は借入額の2.20%です
住宅ローンの融資手数料とは、借りるときに銀行へ払う手数料のことです。保証料とは違い、繰上返済や一括返済をしても戻ってきません。
ドコモSMTBネット銀行の住宅ローンの事務取扱手数料は、融資金額×2.20%(税込)です
例えば3,000万円を借りると手数料は66万円になります。地方で土地から買う場合は諸費用の合計がかなりの額になるので、手数料を現金で払うか借入に含めるかは、手元に残したい生活防衛資金と相談しながら決めるのが現実的です。
金利タイプ変更手数料は無料、ただし固定期間中は変更できません
金利タイプ変更手数料とは、変動金利で借りている途中で固定金利に切り替えるときや、固定期間が終わってもう一度固定期間を選ぶときにかかる手数料のことです。
ドコモSMTBネット銀行の住宅ローンの金利タイプ変更は次のようになっています。
変動金利から固定金利へ変更する場合は無料
固定金利から変動金利へ変更する場合、固定期間終了後は自動的に変動金利になるので無料。固定期間中に変動金利に変更することはできない
固定金利から固定金利へ変更する場合、固定期間終了時なら無料で可能。固定期間中に他の固定期間を選ぶことはできない
保証料は銀行負担で、借りる人の負担はありません
ドコモSMTBネット銀行の住宅ローンは、保証会社の保証料を銀行が負担しているため、借りる人が保証料を払うことはありません。保証料を後払いで金利に上乗せされることもありません。
住宅ローンの返済方法について
つづいて返済方法です。ここでは次の4つの項目を確認していきます。
- 元利均等返済だけか、元金均等返済も可能か
- 半年毎増額返済(ボーナス払い)が可能か、可能なら借入額の何%までか
- 返済口座の指定
- 返済日の指定
元利均等返済と元金均等返済のどちらも選べます
住宅ローンの返済方法には、毎月の返済額が一定になる元利均等返済と、元金の返済額が一定で最初の負担が重い元金均等返済の2種類があります。ドコモSMTBネット銀行の住宅ローンでは、そのどちらかを選べます。
半年毎増額返済(ボーナス払い)は借入額の50%まで
住宅ローンは毎月一定額を返すほか、ボーナス月に多めに返して毎月の負担を抑える方法も選べます。ドコモSMTBネット銀行では半年毎増額返済という名前で、6か月ごとの指定月に増額して返済する仕組みになっています。
半年毎増額返済に充てられるのは融資金額の50%以内(審査結果によっては利用できない場合あり)
ボーナス払い有りとボーナス払い無し、どちらがお得なのか?
気になるのは、ボーナス払いを入れたほうが得なのかどうかという点だと思います。同じ金利・期間で比べると、ボーナス払いの割合を増やすほど総返済額は少しずつ増えていきます。
そうなる理由は、ボーナス払いに返済を回すと毎月の返済額が減り、その分だけ元金の減り方が遅くなるからです。
地方の中小企業ではボーナスの額が業績で大きく変わることも珍しくないので、審査で通るのであれば、ボーナス払いなしで返せる借入額に収めておくほうが家計は安定すると考えています。
返済口座はドコモSMTBネット銀行の口座に限られます
返済口座の指定がある銀行では、その銀行に口座を作り、そこから毎月引き落とされる形になります。
毎月の返済はドコモSMTBネット銀行の代表口座(円普通預金)から自動で引き落とされる
給与の振込先が地元の地銀や信金のままなら、毎月の返済日までにドコモSMTBネット銀行の口座へお金を移しておく必要があります。定額自動入金などの仕組みを使えば手間は減らせるので、口座開設の段階で銀行代理業者に相談しておくと安心です。
返済日は12日・17日・22日・27日から選べます
住宅ローンの返済日、つまり引き落としの日は銀行によって違います。
月々の返済日は12日、17日、22日、27日のいずれかから選択できる
そのほかの特徴は次のとおりです。
返済日が休業日の場合は翌営業日になる
火災保険は加入必須、銀行の専用火災保険は新規募集停止中
ほとんどの銀行と同じく、ドコモSMTBネット銀行も住宅ローンの対象となる建物に火災保険を付けることを条件にしています。保険料は借りる人の負担です。
住宅ローンを借りる場合は、融資対象の建物への火災保険の加入が必須
銀行経由の火災保険の割引は、いまは使えません
以前は銀行経由で団体割引の火災保険に入れましたが、ドコモSMTBネット銀行の住宅ローン専用火災保険は、2026年10月時点で新規の募集を停止しています。
そのため、これから借りる人は保険代理店や保険会社で自分で火災保険を選ぶことになります。補償の選び方や保険料を抑えるコツは住宅ローンの火災保険を自分で選んで節約する方法にまとめてありますが、川沿いや低い土地なら水災補償を外さないなど、地域の事情に合わせて決めるのが基本です。
団体信用生命保険はスゴ団信、全疾病保障が基本付帯です
団体信用生命保険(団信)とは、借りた人が亡くなったり高度障害状態になったりしたときに、保険金で住宅ローンの残高を返してくれる保険のことです。ほとんどの銀行で加入が借入の条件になっています。
ドコモSMTBネット銀行の住宅ローンでは、銀行指定の団体信用生命保険への加入が必須。一般団信の保険料は銀行が負担する
引受保険会社はSBI生命保険です。健康状態の引受基準は保険会社ごとに違うので、ここで加入できなかった場合でも、別の保険会社の団信を使う銀行なら加入できる可能性があります。
スゴ団信は死亡保障に全疾病保障が上乗せなしで付きます
一般的な住宅ローンの団信は、死亡と高度障害だけを保障するものが中心です。ドコモSMTBネット銀行のスゴ団信は、病気やケガで働けなくなったときの全疾病保障が、金利の上乗せなしで基本付帯になっています。
全疾病保障の対象になる病気
全疾病保障の対象は、次の病気を中心とした、すべての病気やケガです。
- 特定疾病
- 悪性新生物(ガン)
- 急性心筋梗塞
- 脳卒中
- 重度慢性疾患
- 高血圧症
- 糖尿病
- 慢性腎不全
- 肝硬変
- 慢性膵炎
精神障害など所定の免責事由に当たるものは除かれますが、それ以外は病気の種類を問わず、医師の指示による自宅療養も対象になります。
保障は返済額の肩代わりと残高ゼロの2段階
全疾病保障は、病気の種類によって保障の受け方が2つに分かれます。保障が始まるのは、融資実行日から3か月の待機期間が過ぎてからです。
- 特定疾病と重度慢性疾患5つで働けなくなった場合
- 毎月の返済額相当を最長12か月受け取れ、働けない状態が12か月続くと住宅ローン残高が0円になる
- それ以外の病気・ケガで働けなくなった場合
- 働けない状態が3か月を超えて続くと返済額相当を最長21か月受け取れ、24か月続くと残高が0円になる(12か月続いた時点で見舞金30万円)
つまり、ガンや糖尿病など8つの病気は12か月、それ以外の病気やケガは24か月という違いがあります。途中で回復した場合は、そこまでの返済額相当の保障は受けられますが、残高がなくなるところまでは進みません。
借入時50歳以下なら3大疾病50%保障も上乗せなし
借入時の年齢が50歳以下なら、ガン・脳卒中・急性心筋梗塞で所定の状態になったときに住宅ローン残高の50%が保障される3大疾病50%保障が、金利の上乗せなしで基本付帯になります。
残高の100%を保障する3大疾病100プランを選ぶこともでき、その場合は40歳未満で年0.200%、40歳以上で年0.400%が金利に上乗せされます。団信は原則として借りたあとで変更できないので、30代で借りる人ほど最初の選択をじっくり考えてほしいと思います。保障の細かな条件はスゴ団信の保障内容と上乗せ金利の解説で詳しく扱っています。
健康状態に不安がある場合はワイド団信の査定になることがあります
団信は生命保険なので、加入には健康状態の審査があります。持病があると通常の団信に入れず、住宅ローン自体を借りられないこともあるため、引受基準をゆるめたワイド団信を用意している銀行かどうかは大事な確認項目です。
ドコモSMTBネット銀行の住宅ローンはワイド団信に対応している
告知した健康状態によっては、正式審査の結果と一緒にワイド団信での査定結果が届く場合があります。ワイド団信を選ぶと金利が年0.300%上乗せになり、全疾病保障や3大疾病保障、先進医療特約は付かなくなるので、上乗せ後の返済額で家計が回るかを確認したうえで判断してください。
借入額は500万円以上3億円以内まで借りられます
借りられる金額の上限と下限は銀行によって違います。ドコモSMTBネット銀行の住宅ローンは上限が3億円と高めですが、担保評価額に500万円を加えた範囲内という枠もあります。
借入可能金額は500万円以上3億円以下(10万円単位)
上限まで借りられるかどうかと、無理なく返せるかどうかは別の話です。地方では車の買い替えや維持費が家計に重くのしかかるので、借入額は返済負担率だけでなく、車関係の出費を引いた手取りで考えることをすすめています。
住宅ローンの使い道は住宅の購入資金と諸費用、借り換え
借りたお金をどう使えるかも、銀行によって制限が違います。
本人または家族が住むための住宅の新築・購入資金とそれにかかわる諸費用、居住用住宅の借換資金に使える。賃貸目的の物件には使えない
諸費用のうち、どの費用まで借入に含められるかは物件や手続きの内容によって変わります。登記費用や火災保険料、家具・家電の扱いなどは、見積書をそろえた段階で銀行代理業者に確認しておくと、決済直前に資金が足りなくなる心配を減らせます。
土地を先に買って家を建てる場合は、土地先行プランで土地と建物の2回に分けて融資を受けられます。建物の着工金や中間金の支払いが先に来るときは、つなぎ融資の使い方もあわせて確認しておくと段取りがスムーズです。
借り入れできる地域と対象外の物件
銀行によって、貸し出しの対象にしている地域や物件に違いがあります。
全国が対象だが、借地上・保留地・共有仮換地上の物件、離島にある物件、建築基準法上の道路に接していない物件は扱えない
地方の古い住宅地や農地を転用した土地では、接道の条件を満たさないケースもあります。土地を決める前に、不動産会社に接道状況を確認しておくと手戻りを防げます。
住宅ローンの返済期間は最長50年、完済時80歳未満
返済期間の長さも銀行によってまちまちです。
返済期間は1年以上50年以内。完済時の年齢は満80歳未満であること
50年まで借りられますが、完済時に満80歳未満という条件があるので、年齢が上がるほど借りられる期間は短くなります。借り換えの場合は、35年から今のローンの経過期間を差し引いた期間が上限です(今のローンの期間が35年を超える場合は残りの期間)。
住宅ローンの審査基準と申し込める人の条件
住宅ローンの審査基準は銀行によって違い、審査を受けるための最低限の条件も同じではありません。
ドコモSMTBネット銀行の住宅ローンの場合、商品概要説明書に書かれている主な条件は次のとおりです。
- 年齢:借入時満18歳以上満65歳以下で、完済時満80歳未満
- 年収:具体的な基準の記載はなく、安定かつ継続した収入があること
- 団信加入:銀行指定の団体信用生命保険に加入できること
- 居住:国内に住んでいること
- ペアローン:利用可能(2人とも同じ住宅ローンに申し込む)
- 収入合算:同居の家族の収入を合算可能(合算者は連帯保証人になる)
勤続年数や自営業の方の必要書類など、ここに書かれていない基準もあります。転職したばかりの方や開業から日が浅い方は、仮審査の前に対面の窓口で状況を伝えておくと話が進めやすいと思います。
ペアローンと収入合算の違いについて
ペアローンと収入合算は、どちらも夫婦などで収入を合わせて借りる方法なので似て見えますが、中身はかなり違います。違いを表にまとめました。
| ペアローン | 収入合算 | |
|---|---|---|
| 住宅ローンの契約 | 2つ | 1つ |
| 団体信用生命保険 | それぞれの住宅ローンの借入額に対して保障有り | 住宅ローン契約者に対しのみ |
| 住宅ローン控除 | それぞれが受けられる | 住宅ローンの契約者のみ |
夫婦ともに正社員などで働いていて、2人とも住宅ローン控除を受けたい、団信の保障もそれぞれ付けたいという場合は、ペアローンが向いています。
一方で、どちらかがパート勤務で扶養の範囲内という場合は、収入合算のほうが手続きも諸費用もシンプルにまとまりやすいと考えています。
住宅ローンの繰上返済は1円から手数料無料
繰上返済で早めに完済したいと考えているなら、繰上返済の条件も借りる前に確認しておきたい項目です。最低金額と手数料の2点で、ドコモSMTBネット銀行の条件をまとめます。
繰上返済に必要な金額
繰上返済に必要な最低金額も、銀行によってまちまちです。
一部繰上返済は1円以上1円単位で可能
少しお金が余った月や臨時収入があった月に、細かく繰上返済できるのは使い勝手のよいところです。ただ、手元の現金を減らしすぎると車の故障や家の修繕に対応できなくなるので、生活防衛資金を残したうえで使うのがよいと思います。
繰上返済をするのに必要な手数料
繰上返済には手数料がかかる場合があり、その金額も銀行によって違います。
一部繰上返済は無料。全額繰上返済は変動金利期間中なら無料だが、固定金利特約期間中は33,000円(税込)かかる
一部繰上返済のたびに手数料がかからないのは助かる点です。固定期間中に他の銀行へ借り換えるなど全額を返すときは33,000円(税込)がかかるので、借り換えの損得を計算するときに忘れずに入れてください。
遅延損害金は年14%の日割り計算です
決められた返済日に引き落としができないと、遅延損害金がかかります。
ドコモSMTBネット銀行の住宅ローンの遅延損害金は年14%(約定返済日の翌日から日割りで計算される)
年14%と言われてもピンと来ないと思うので、金額に直してみます。毎月の返済額10万円が遅れたとすると、1年で14,000円、1日あたり約38円で、1週間遅れると約268円の遅延損害金になる計算です。
金額だけ見ると小さく感じますが、返済の遅れは個人信用情報に記録されることがあり、借り換えや車のローンを組むときに不利になります。給与口座から返済口座への資金移動を忘れないよう、仕組みで回るようにしておくことが大切です。
病気で働けなくなる不安が大きい人には向いた住宅ローンです
ドコモSMTBネット銀行の住宅ローンの一番の特徴は、全疾病保障が上乗せなしで付き、50歳以下なら3大疾病50%保障まで付くことです。変動金利も2026年10月時点で年1.600%(物件価格の80%以下・通期引下げプラン)と低めの水準なので、健康面の不安がある人や、これから病気が気になる年代の人には検討しやすい商品だと考えています。
一方で、注意しておきたい点もあります。
- 審査結果による上乗せが対面相談コースは最大年0.550%と大きい
- 借地上・保留地・離島の物件や、接道条件を満たさない物件は対象外
- 返済口座がドコモSMTBネット銀行に限られ、給与口座からの資金移動が必要
これからは銀行代理業者の窓口が入口になるので、ここで説明した特徴と注意点を頭に入れたうえで、資金計画ごと相談してみるのがよいと思います。WEBと対面の損得をもう少し細かく比べたい方は、対面相談コースは得かどうかをFPが比べた記事も参考にしてください。
実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
【商号変更記念のキャンペーン】2026年8月21日から12月30日までに、銀行代理業者が運営する「ローンプラザ」「フラットプラザ」「住宅ローンショップ」「住宅ローンデスク」経由で住宅ローンを新たに借りた人を対象に、キャンペーンが実施されています。対象のドコモサービス(ドコモ MAX・ドコモ光・ドコモでんきなど)をWEBで契約すると、最大10万ポイントのdポイント(期間・用途限定)が進呈されます。
借り換えと、借入金額1,000万円未満は対象外で、返済用口座の支店にも指定があります。ポイントはあくまで付随的な特典なので、金利・手数料・団信の比較を本筋に考えてください。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
