7割以上の人が変動金利住宅ローンを選んでいる!?
変動金利型住宅ローンは、多くの銀行で半年に1回(4月・10月)金利を見直し、元利均等返済なら返済額は5年間据え置き、見直し時も直前の1.25倍までという仕組みで動いています(この2つのルールがない銀行もあります)。金利が上がっても返済額がすぐには変わらない代わりに、返済額の中の利息の割合が増えて元金の減りが遅くなります。
日銀が2026年9月に政策金利を1.25%程度へ引き上げ、変動金利も上がり始めたいま、この仕組みを知っているかどうかで返済計画の立て方が大きく変わります。
フラット35を提供している住宅金融支援機構の調査でも、住宅ローンを選んでいる人の約7割が「変動金利」の住宅ローンを選んでいるという結果が出ています(同機構「住宅ローン利用者の実態調査」2023年10月調査。その後の調査でも変動金利を選ぶ人が多数派の状況が続いています)。
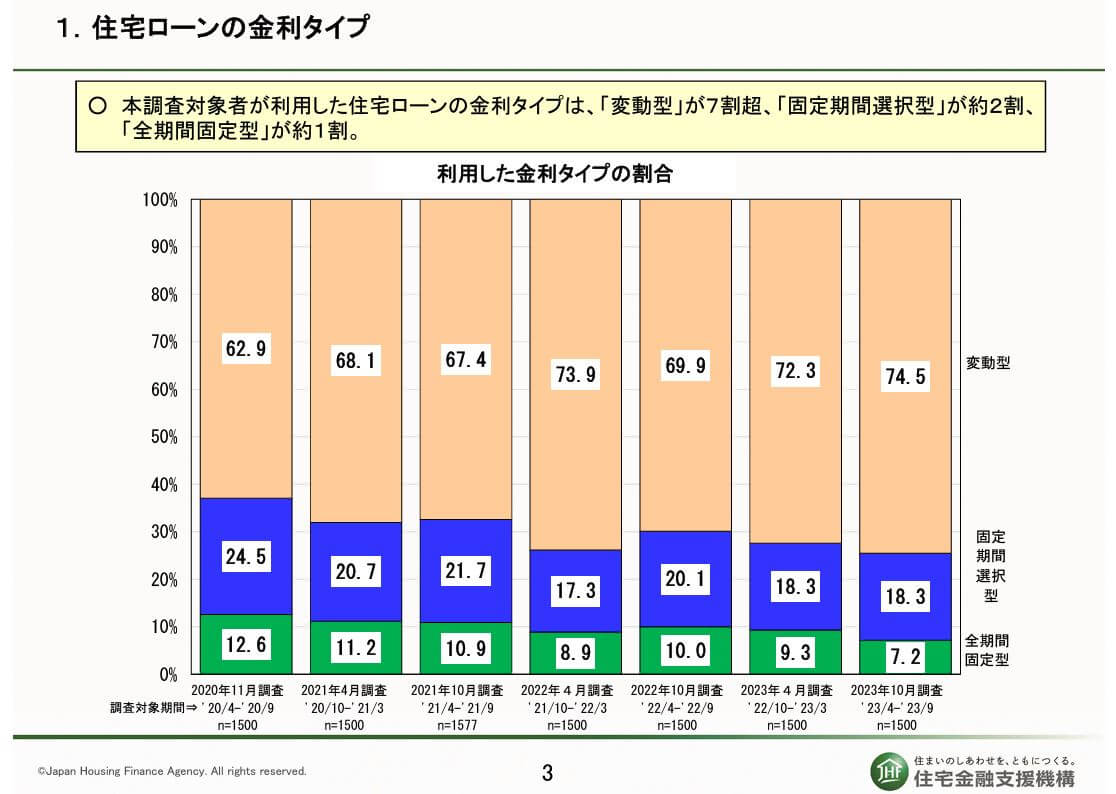 出典:住宅金融支援機構
日本の住宅ローン業界では「変動金利」を選ぶ人が過半数を占める状況が何年も続いていて、その理由は金利の低さです。
変動金利が誰にとっても最適なのか、それともフラット35などの固定金利を選ぶべきなのか。これから住宅ローンを契約する人には、一度は立ち止まって考えてほしい問いです。
「変動金利を選ぶ」という人が多いのは変わらないと思いますが「固定金利」と「変動金利」の違いについて考えることは、変動金利の住宅ローンの特徴の理解を深めることに繋がり、それは、とても有益なことです。徳島など地方にお住まいの方から住宅ローンのご相談をお受けするなかでも、この「仕組みの理解」がいちばん後悔を防ぐと感じています。
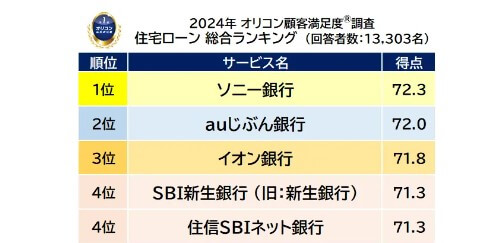
ソニー銀行が2年連続で1位に、2位には昨年同様にauじぶん銀行、3位には昨年も3位だったイオン銀行がランクインしています。
4位にはSBI新生銀行とドコモSMTBネット銀行が同率でランクインしています。1位のソニー銀行から4位のSBI新生銀行までの点数の差はほとんどありません。
4位のSBI新生銀行とドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでまとめて相談できます。
変動金利が有利か、固定金利が有利かは計算しても答えがでない
皆さんが悩んでいるポイントはとてもシンプルです。
- 「変動金利のほうが有利なのか?それとも固定金利のほうが有利なのか?」
残念ながらこの答えは誰にもわかりません。変動金利が有利なのか固定金利が有利なのかは、終わってみないとわかりません。変動金利の住宅ローンの総返済額は、あらかじめ正確に計算することが不可能だからです。
「繰上返済の状況」「金利が上昇するタイミング(上昇したとしても)」「病気やケガの状況」など、住宅ローンの長い返済期間の細かなできごとによって違いますし、「将来の金利、それも20年後・10年後の住宅ローンの金利が何%になるか」は誰にもわからないからです。
総理大臣でも日本銀行の総裁でも世界屈指のトレーダーでもわかりませんし、当然、筆者もわかりません。
ただ、私たちは変動金利か固定金利かを選ばなければなりません(半々のミックスローンにするという手もありますが)ので、それぞれの仕組みや特徴を知り、どちらが自分に合っているかで判断する必要があります。
そこで、変動金利住宅ローンの仕組みと計算方法、メリット・デメリットを、判断材料になる順にまとめました。
変動金利住宅ローンの仕組み
まず、変動金利住宅ローンの仕組み、基礎知識についてお伝えしていきます。金融機関によって細かいところはかわりますが、大枠は共通しています。
金利は半年に1回変動する可能性がある
変動金利という名の通りなのですが、毎日金利が変わるわけではなく、一般的に金利は半年に一回見直されます。金融機関によってちょっと違うこともありますが、多くの場合で4月と10月に金利を変更する“可能性がある”ということになっています。
“可能性がある”という言い方をするのは、金利が変わらない年もあるからです。実際、2009年から2024年前半までは変動金利がほとんど動かない時期が長く続きました。しかし、2024年以降は日銀の金融政策の転換を受けて金利が動く局面に入っています(後述します)。
金利変動の指標は短期プライムレート
金利が変動するといっても、何を基準に金利を変動させるのかというと、基本的には短期プライムレートという指標とされています。ただ、短期プライムレートが無視されているわけではないものの、銀行間の金利引き下げ競争もあって、変動金利(適用金利)が短期プライムレートとぴったり連動しているという言い方は正確ではありません。
短期プライムレートとは?
では、短期プライムレートとは何かについて簡単に解説(用語説明サイトから引用)しておきますので参考にしてください。
短期プライムレートは、「短プラ」とも呼ばれ、金融機関が優良企業向け(業績が良い、財務状況が良いなど、融資する上で問題がない企業)に対して、短期(1年以内の期間)で貸し出す時に適用する最優遇貸出金利(プライムレート)のことをいう。
この短期プライムレートが上昇すると変動金利住宅ローンの金利も上がります。
それでは、短期プライムレートは何が基準で計算されるの?
短期プライムレートは日本の政策金利(無担保コール翌日物)に影響を受けて決まります。つまり、日本が政策金利を上げるとそれにつれて短期プライムレートが上がり、住宅ローンの変動金利も上がるという仕組みになっています。
現在の日本の政策金利(無担保コール翌日物)は?
現在の日本の政策金利(無担保コール翌日物の誘導目標)は1.25%程度です(2026年10月時点)。かつては0%〜0.1%というほぼゼロ、さらにマイナス金利という異例の低金利が長く続いていましたが、日本銀行は2024年3月にマイナス金利政策を解除し、その後も段階的に利上げを進めてきました。
直近では2026年9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げました。これを受けて三菱UFJ銀行とみずほ銀行は、短期プライムレートを2026年11月2日から年2.625%へ引き上げると発表しています。
植田総裁は10月6日の挨拶でも、経済・物価・金融情勢に応じて引き続き政策金利を引き上げていく考えを示しました。ただ、次の利上げの時期は決まっていません。会合の結果は日本銀行の金融政策決定会合ページで確認できます。
すべての銀行の変動金利の指標が短期プライムレートで計算されているわけではない
基本的に変動金利の指標は短期プライムレートで計算されていますが、短期プライムレートを変動金利の指標にしていない銀行もあります。
例えば、ソニー銀行です。ソニー銀行の変動金利住宅ローンの説明書には以下の記述があります。
ソニー銀行では、市場での金利スワップ手法を活用し、毎月基準金利を決定します。
ソニー銀行で毎月決定する基準金利は、資金コスト(住宅ローンの貸し出し資金をソニー銀行が調達するために必要なコスト)や営業コスト、および収益を加味して決定されます。最も大きな変動要因は資金コストで、このコストは変更日前数ヶ月における銀行間で取引されている金利の動向や、国債の利回りの動向など、該当する期間の指標と連動して上下します。
基準金利は適用月の前月中旬にサービスサイトにてお知らせいたします。
これに対して、短期プライムレートを変動金利の指標にしている三菱UFJ銀行の住宅ローン説明書の記述はこちらです。
●当行の「短期プライムレート連動長期貸出金利」を基準とする変動利率になります。 ※借入時の適用利率は、3月1日・9月1日現在の当行の「短期プライムレート連動長期貸出金利」を 基準に、おのおの4月1日・10月1日に変更いたします。 ただし、基準金利が大幅に変動した場合
には、それ以外の日に適用利率を変更する場合があります。 ※借入後の適用利率は、4月1日・10月1日現在の当行の「短期プライムレート連動長期貸出金利」を
基準に年2回変動し、それぞれ6月・12月の約定返済日の翌日より適用利率を変更いたします。
変動金利住宅ローンを借りるなら、その銀行が短期プライムレートを基準にしているのか、独自の指標を使っているのかを確かめておくと、利上げのニュースを見たときに自分の返済への影響を読みやすくなります。調べ方は簡単で、その銀行の住宅ローン商品説明書に書いてあります。
過去の変動金利住宅ローン金利と短期プライムレートの推移
短期プライムレートは、長いあいだほとんど動きませんでした。
大手行の短期プライムレートは2009年から15年以上、年1.475%で据え置かれていました。日銀が2024年3月にマイナス金利政策を解除して以降は、2024年9月の年1.625%を皮切りに段階的に引き上げられ、2026年8月3日に年2.375%、三菱UFJ銀行とみずほ銀行は11月2日から年2.625%になる予定です(各行の2026年9月18日の発表)。
変動金利が動かなかった時代は終わり、いまは金利が動く前提で返済計画を考える必要があります。
変動金利住宅ローンは5年間返済額が変わらない
上に書いたように、金利は半年に1回計算し直されて変動する可能性があります。しかし、金利が変わったとしても返済額は借入当初に計算した金額から5年間変わりません。
では、半年のタイミングで金利が変わると何が変わるのかというと、返済額に占める元金と利息の内訳が再計算されて変わります。
例えば、次のような条件で住宅ローンを借りていたとします。
- 住宅ローン借入額:2500万円
- 住宅ローン金利:0.599%
- 返済方法:元利均等返済
- 返済期間:35年
※ここから先の計算例で使う金利(変動0.599%など)は、仕組みを分かりやすく説明するための仮の数字です。
実際の水準はこれよりかなり高く、2026年10月時点で主要銀行の変動金利(新規・最優遇)はおおむね年1.0〜1.9%程度(当編集部が2026年10月1日に各行の公式金利ページで確認)、フラット35(借入期間21〜35年・新機構団信付き・融資率9割以下)の最も多い金利は年3.830%です(住宅金融支援機構 金利情報・2026年10月資金受取分)。
ご自身の返済額は、いまの金利で計算し直してみてください。
この条件であれば、借入から5年間の返済額を計算すると65,996円になります。
では、半年後に金利が0.699%になったとします。そうなっても住宅ローンの返済額は65,996円のままです。しかし、65,996円の中の元金支払いと利息支払いの金額が再計算されて変わります。
金利が0.599%の時の元金と利息を計算すると、元金が53,517円、利息が12,479円です。
金利が半年後に0.699%になった時の元金と利息を計算すると、元金が51,621円、利息が14,375円になります。
つまり、金利が上がると元金の減りが遅くなるので、5年後に住宅ローンの返済額を見直すタイミングで返済額アップの金額が大きくなる原因になります。当初計算したよりも返済額が上がってしまうこともあります。
ただし、元金均等返済の場合は金利が変わったらすぐに新しい返済額が計算される
住宅ローンの返済方法には元利均等返済の他に元金均等返済もあります。元金均等返済とは、常に一定の元金を返済する返済方法です。詳しい解説はこちらの記事をご覧ください。
毎月の住宅ローン返済額は「返済する元金+利息」で計算されます。つまり、金利が変動して支払う住宅ローン利息が新しく計算されると、それに合わせて返済額も計算し直されるということです。
例えば、上記と同じ住宅ローンの条件で借入から半年後に金利が0.699%に上がったとします。当初の返済額を計算すると72,003円になりますが、半年後に金利が上がったタイミングで73,873円に計算し直されます。
単純に元利均等返済と元金均等返済を比較すると元金均等返済のほうが有利です。しかし、変動金利住宅ローンで元金均等返済を選ぶ場合、前述の「5年間返済額が変わらない」というルールが無い点には気をつけてください。
5年後に返済額が変動するときもそれ以前の1.25倍までしか上がらない
変動金利住宅ローンを選ぶにあたって一番不安なことは、毎月の住宅ローン返済額が大きく上がってしまうことだと思います。
金利が大きく上がってしまうと、それにつられて住宅ローン返済額も大きく上がってしまうと思われるかもしれません。しかし、5年後に返済額が見直されるタイミングでも、それまで支払っていた金額の1.25倍までしか上がらないとされていることが一般的です。
例えば、借りてから毎月7万円の支払いをしていたとすると、5年後に返済額が上がったとしても返済額は最大で87,500円までということです。これを激変緩和措置(125%ルール・5年ルール)といいます。
ただし、この「5年ルール」「125%ルール」を採用していない金融機関もあります。ソニー銀行(変動セレクト住宅ローン)やPayPay銀行などは、金利が変わるとその都度、返済額に反映される仕組みです。
同じネット銀行でも、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の変動金利(元利均等返済)は返済額を5年ごとに前回の125%までで見直すルールがあり、銀行ごとに扱いが分かれます。
返済額が急に増えにくい安心感を重視するなら、この2つのルールがある商品かどうかを各行の商品説明書で確かめておくことをおすすめします。2つのルールの詳しい中身は変動金利型住宅ローンの5年ルール・125%ルールの解説記事にまとめています。
もう1つ押さえておきたいのは、基準金利が見直されても、借入中の人の適用金利や返済額に反映される時期は銀行や契約タイプによって違うことです。ドコモSMTBネット銀行のように基準金利の見直しを半年ごとから毎月へ変えた銀行もありますが、返済額の見直しは5年ごとのままです。
短期プライムレートが11月2日に上がっても、その日から返済額が増えるわけではありません。ご自身の契約の見直し基準日と反映月は、手元の返済予定表で確かめておくと慌てずにすみます。
元金均等返済の場合は1.25倍までの激変緩和措置は適用されない
先ほどと同じように、元金均等返済を選んでいた場合には返済額が以前の1.25倍までという激変緩和措置は適用されません。つまり、金利の上昇に比例して計算された返済額が上限無く増えることになります。
変動金利住宅ローンを選ぶメリット
次に、変動金利を選ぶメリットを具体的な数字で確かめます。
変動金利のメリット1:当初の住宅ローン返済額が他の住宅ローンタイプに比べて少ない
変動金利のメリットはなんといってもその金利の低さです。3タイプ(預金連動を入れると4タイプ)ある住宅ローンタイプの中でも1番金利が低いタイプになっています。
それでは、同じ金額を借りた場合に変動金利の住宅ローンとその他の2つの住宅ローンタイプとの返済額を計算して比較してみます(下記はいずれも仕組み説明のための一例の金利です)。
変動金利・10年固定・全期間固定(フラット35)で住宅ローン返済額を計算して比較
計算する住宅ローンの条件は以下の通りです。
- 借入額:2500万円
- 返済年数:35年
- 返済方法:元利均等返済
この条件でそれぞれのタイプの住宅ローンの返済額を計算すると以下の通りになります。
| 変動金利 | 10年固定 | フラット35 | |
|---|---|---|---|
| 金利 | 0.599% | 1.1% | 1.74% |
| 返済額 | 65,996円 | 71,742円 | 79,519円 |
同じ金額を借りて毎月の返済額を計算して比較すると、変動金利とフラット35では約13,000円の差があることがわかります。これが固定金利よりも変動金利を選ぶ人が多い、1番大きな理由ではないかと思います。この差は金利差がそのまま反映されたものです。2026年のように金利が上昇している局面では変動と固定の金利差も変わりますので、必ず最新の金利で試算してください。
他の住宅ローンタイプに比べて元金の減りが早い
変動金利住宅ローンは金利が低いので、支払う住宅ローンの利息を計算すると他の住宅ローンタイプに比べて低くなります。上記の計算例では利息の低さが返済額の低さというメリットで現れていましたが、返済額を揃えると元金の減りが早く、住宅ローンの返済が早く終わるというメリットに変わります。
具体的に計算してみます。計算条件は以下の通りです。
- 借入額:2500万円
- 返済方法:元利均等返済
- 毎月の返済額:約8万円
この条件で計算すると、住宅ローンタイプごとの返済年数は
| 変動金利 | 10年固定 | フラット35 | |
|---|---|---|---|
| 返済年数 | 28年 | 31年 | 35年 |
となります。
10年間金利が変わらないという前提で計算すると、10年後に残っている住宅ローン残高は
| 変動金利 | 10年固定 | フラット35 | |
|---|---|---|---|
| 10年後の残高 | 1,590万円 | 1,784万円 | 1,933万円 |
という計算になり、変動金利が低いまま推移すれば、元金の減りがかなり早いことが分かります。
変動金利のメリットはやはり金利が低いということに尽きると思います。もっとも、これは「金利が上がらなければ」という前提のうえでの話である点は、いまの金利上昇局面では特に意識しておきたいところです。
変動金利住宅ローンのデメリット
一方で、変動金利には見落とせないデメリットもあります。
変動金利住宅ローンのデメリット1:金利アップによって返済額が上がる、さらにいつどこまで上がるかわからない
変動金利住宅ローンのデメリットはなんといっても金利が変動することでしょう。それによって、いつ金利が上がるか分からず、返済額を正確に計算することが出来ないという点です。
では、変動金利が何%になったら返済額がいくらになるのか、具体的に計算してみます。計算条件は以下の通りです。
- 借入額:2500万円
- 返済年数:35年
- 当初金利:0.599%
- 返済方法:元利均等返済
金利の上昇は以下の3パターンで計算しました。
- 5年間は当初の金利のままで6年目から徐々に金利上昇、11年目から2.2%として計算
- 10年間は当初の金利のままで11年目から徐々に金利上昇、15年目から2.2%として計算
- 1年間は当初の金利のままで2年目から徐々に金利上昇、5年目から2.2%として計算
当初の0.599%から1.6%ほど上がる想定は、基準金利が長く据え置かれていた時期の水準と、かつての高金利期の水準との差をおおまかに見込んだ仮定です(実際の変動金利はすでにこの例の当初金利より高く、あくまで金利上昇の影響を見るための試算です)。
それぞれのパターンの5年後、10年後、15年後の住宅ローン返済額の計算結果は以下の通りです。(+は当初返済額からの増加分を計算)
| パターン1 | パターン2 | パターン3 | |
|---|---|---|---|
| 5年後の返済額 | 67,548円(+2,552円) | 65,996円 | 85,608円(+19,612円) |
| 10年後の返済額 | 83,163円(+17,167円) | 67,295円(+1,299円) | 85,608円(+19,612円) |
| 15年後の返済額 | 83,163円(+17,167円) | 80,289円(+14,293円) | 85,608円(+19,612円) |
ちょっと厳し目に計算したパターン3では、最初の返済額から約2万円、月々の返済が増える計算になりました。なので、月々2万円くらいなら住宅ローン返済が増えても大丈夫という計算であれば変動金利を選んでもいいと思います。逆に、2万円増えるとやっていけない!という計算であれば、支払える金額におさえて固定金利の住宅ローンを借りるといいと思います。
変動金利住宅ローンの仕組み上、1番のリスクは未払い利息
未払い利息とは、支払えていない利息が積み上がっていくことを言います。変動金利で元利均等返済の場合、金利が変わっても5年間は返済額が変わりません。変わるのは返済額に占める元金と利息の内訳です。
ここでもし、金利が急激に上昇して、計算すると毎月の返済額よりも住宅ローンの利息のほうが大きくなると、未払い利息が発生することになります。
例えば、初め借りていた金利は0.599%で、3年後に急に金利が跳ね上がったとします。この場合の利息を計算すると次のようになります。
| 金利 | 毎月の返済額 | 利息 | |
|---|---|---|---|
| 当初 | 0.599% | 65,996円 | 12,479円 |
| 3年後 | 7% | 65,996円 | 97,020円 |
住宅ローンの返済額が65,996円に対して、住宅ローンの利息は97,020円です。ということは、毎月約32,000円の利息を支払えていない計算になります。これを未払い利息といいます。
さらに、未払い利息が発生している間は住宅ローンの元金が減らないので、返済額が変わるタイミングに大きな影響を与えてしまいます。
未払い利息が発生すると、それは精算しなければいけません。精算方法は次の3つで、金融機関によって違うため、借りる前に商品説明書で確かめておくと安心です。
未払い利息の精算方法
方法1:住宅ローン返済終了後に一括で返済する
初めに決めた年数、例えば35年が過ぎた時に残っている利息を計算して一括で返済します。
方法2:分割して精算
未払い利息が発生した翌月に前月の未払い利息を精算したり、1年間分貯まった未払い利息を次の12ヶ月で精算するという方法です。
方法3:住宅ローンの返済をストップして未払い利息を精算する
毎月の返済額はそのままで、先に未払い利息を支払ってしまうという方法です。その間は元金が減りません。次の返済額アップの時に影響があります。
未払い利息が発生する可能性は?
未払い利息が発生するのは、短期間に金利が非常に大きく跳ね上がったような極端なケースに限られ、可能性としては高くありません。2024年以降は金利が上昇局面に入っていますが、これは日銀が経済・物価をみながら段階的に利上げを進めているもので、バブル期のような急騰とは性質が異なります。
とはいえ「金利は上がらない」という前提はもはや成り立ちませんので、金利が上がっても返済を続けられるかどうかを、余裕を持って見ておくことが大切です。
変動金利住宅ローンの計算方法
変動金利住宅ローンの返済額を将来にわたって正確に計算することは不可能です。しかし、金利が変動しないものとして計算するのもいけません。そこで、いくらか金利変動の目安を立てて、将来どれくらいの返済額になるのかを計算しておく必要はあると思います。
詳しく変動金利住宅ローンを計算する方法についてはこちらの記事で説明しています。ぜひ、ご自身でも計算してみてください。
変動金利の仕組み上、「金利が上がってきたら固定に切り替え」作戦はムリ
住宅を売りたい側などがよくセールストークで言います。「はじめは変動金利で借りておいて、金利が高くなってきたら固定金利に切り替えればいいんですよ」と。
上で見てもらったように、同じ金額の住宅ローンを借りても変動金利とフラット35などの固定金利とでは、計算すると毎月の返済額が結構違います。毎月の返済額が高いよりも安いほうが、家を建てる方としては決めやすいですよね。
なので、少しでも高い金額の家を売ろうとしたり、住宅ローンの負担はあまり無い・家賃並みの支払いでいけると思わせるためのセールストークです。
ちなみに、住宅ローン返済が家賃並みという話もそのまま信じないほうがよく、その理由は次の記事にまとめています。
変動金利の金利よりも固定金利の金利のほうが先に上がる
実は、変動金利の金利よりも固定金利の金利のほうが先に上がります。つまり、変動金利が上がった時にはもう固定金利も上がっているということになります。実際、2024年以降の局面でも、固定金利(フラット35など)の上昇のほうが変動金利より早く進みました。
おそらく、「変動金利が上がってきたら固定金利に切り替える」作戦での狙いは「変動金利が高くなって固定金利と変わらなくなったら乗り換える」というものでしょう。しかし、これは基本的に不可能です。固定金利のほうが先に金利が上がるからです。
変動金利は政策金利が上がったら上がる。固定金利は・・・
この記事のはじめの方にも書いたとおり、変動金利は日本の政策金利や短期プライムレートに連動していて、これらの金利が上がったら変動金利の金利も上がります。
しかし、長期金利の指標になっている10年国債利回りは、つねに市場の動向で変動しています。この10年国債利回りが上がると固定金利の住宅ローン金利も上がるのです。
そして、金利が実際に上がる前に「これから金利が上がりそうだ」と予想されれば、10年国債利回りが高くなって固定金利の住宅ローン金利が上がります。つまり、実際に金利が上がるかどうかも関係なく、固定金利の住宅ローン金利は上がってしまうこともあるということです。
実際、2026年9月には長期金利が一時3%を超え、フラット35の10月の最も多い金利も年3.830%と、9月から0.370%上がりました。長期金利は固定金利の基準、政策金利と短期プライムレートは変動金利の基準と、動く仕組みが別だと覚えておくと整理しやすくなります。
「これから金利が上がりそうだ」とみなが予想して固定金利の住宅ローン金利が上がり、そして予想通り政策金利が上がればそれに連れて変動金利も上がります。予想に反して政策金利が上がらなければ、固定金利だけが上がって変動金利はそのまま、ということもあります。
変動金利と固定金利の金利決定の仕組みを見ても分かる通り、「変動金利で借りておいて、金利が上がってきたら固定金利に切り替える」作戦はできないということを理解しておいてください。
どういう人が変動金利住宅ローンを借りるべきか
はじめにもお伝えしたとおり、変動金利が有利なのか固定金利が有利なのかは計算できないので、終わってみないとわかりません。そのため、それぞれの住宅ローンの特徴・仕組み・メリット・デメリットを理解した上で、どちらの住宅ローンが自分に合っているかを選ぶ必要があります。
以下に、私が考える変動金利住宅ローンに向いている人の特徴を挙げておきます。
- 毎月の返済額に余裕がある人:金利が上昇して返済額が上がっても払っていくのに問題ない
- 返済年数を短く設定する人:返済年数が短いほど金利上昇のリスクを抑えることができます
- 繰上返済をするつもりの人:返済年数が短くなれば金利上昇のリスクを抑えることができます
- 金利が上がっても慌てず対応できる、心と家計の余裕がある人
逆に、金利が上がると家計が一気に苦しくなる、返済額が上がるのが精神的にどうしても不安、という方は、返済額が最後まで変わらないフラット35などの固定金利のほうが向いているかもしれません。
また、金利タイプだけでなく、事務手数料・保証料・団信といった諸費用や保障の中身まで含めて総合的に比べることも大切です。地方にお住まいだと地元の地銀・信用金庫が身近な選択肢になりますが、ネット銀行や、ネット銀行の住宅ローンを対面で相談できる銀行代理業者の窓口も含めて、金利以外の条件まで並べて比べると判断を誤りにくいと考えています。
金利が上がる局面での繰上返済の考え方は、次の記事も参考にしてください。
住宅ローンは繰上げしない・長く借りるが賢い?金利上昇時代の考え方
まとめ
以上が変動金利住宅ローンの仕組み・計算方法・特徴・メリットとデメリットの説明でした。あなたがこれらのことを理解した上で、変動金利住宅ローンのほうが向いていると感じるなら、変動金利を選ばれるといいと思います。
この記事を読んでみて、変動金利は自分には向かないなと思われたなら、固定金利の住宅ローンを選ぶといいと思います。
変動金利が有利か、固定金利が有利かの議論は、あくまで予測でしかありません。特に2026年は金利が動いている局面です。住宅ローン選びで失敗しないためにも、それぞれの住宅ローンの仕組み・特徴・計算方法・メリット・デメリットを理解した上で、ご自身に合った住宅ローンを選んでください。判断に迷われたときは、地元のFPなど中立の専門家に相談してみるのも一つの方法です。
※金利・制度は2026年10月時点の内容です。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
