ペアローン・連帯債務・連帯保証の違いは、住宅ローンの契約が2本か1本か、団信が2人に付くか1人にしか付かないか、住宅ローン控除を2人とも使えるか、の3点です。ペアローンは夫婦それぞれが1本ずつ契約するので、団信も控除も2人分になります。
連帯債務は1本の契約に2人が借り主として名を連ねるので、控除は2人分でも団信は原則1人分です(フラット35の「デュエット」のように、連帯債務の2人をまとめて保障する団信を選べる場合もあります)。連帯保証は借り主が1人だけなので、団信も控除も1人分にとどまります。
夫婦でどう借りるかは、住宅ローンのご相談でとても多いテーマです。ペアローンは契約が2本に分かれるぶん印紙税や手続きも2本分になりますが、契約書を電子契約にできる銀行なら収入印紙は不要です。ペアローンをお考えの方は、最初に電子契約に対応した住宅ローンかどうかを確かめておくと、この負担を2本分まとめて減らせます。
住宅ローンのペアローンとは何か?
住宅ローンのペアローンとは、1つの物件を購入するときに、夫婦や親子などが2本の住宅ローンに分けて借りることをいいます。
たとえば3,000万円の物件を買う場合に、夫が2,000万円、妻が1,000万円の住宅ローンを別々に借りて1つの物件を購入する。これがペアローンです。
どの借り方が合うかは、共働きをこの先も続けるか、2人の収入にどれくらい差があるか、万一のときの保障をどう考えるかで変わります。
ペアローンで借りる場合のメリット
メリット1 借り入れできる住宅ローンの金額が多くなる
ペアローンは、夫婦や親子などがそれぞれ住宅ローンの審査を受けて借りるものです。借入可能額は、おふたりの収入で借りられる金額を合わせたものになります。
たとえば、夫の年収が400万円、妻の年収が300万円だとしましょう。フラット35の2026年11月の最も多い金利(年3.810%・借入期間35年)と、年収に占める返済額の基準(年収400万円以上は35%以下、400万円未満は30%以下)で計算すると、ほかに借入がなければ夫は約2,700万円、妻は約1,740万円が借りられる目安です。
夫だけの借入では希望する物件に届かない場合に、妻名義でも住宅ローンを申し込む、つまりペアで借りることで希望の借入額に近づけられる、というのが大きなメリットです。
三井住友信託銀行が運営する「三井住友トラスト・資産のミライ研究所」が2026年1月に実施した1万人規模の調査(2026年4月28日公表)では、2021〜2025年に住宅ローンを借りた人のうち22.0%がペアローンで、20年前のおよそ2倍に増えていました。
また、世帯年収が同じ帯どうしで比べても、ペアローン世帯の借入額(中央値)は単独ローン世帯のおよそ1.2倍になっています。ペアローンにすると借入額が大きくなりやすい傾向が、この調査からも読み取れます。
【FPからのワンポイント】借りられる額が増えるのは心強い一方で、借りられる額がそのまま無理なく返せる額になるとは限りません。とくに金利のある時代に入り、変動金利の先行きにも注意が必要です。借入額は、ご家庭のライフプランから逆算した「返せる額」で決めることをおすすめします。
メリット2 それぞれに団体信用生命保険の保障が付く
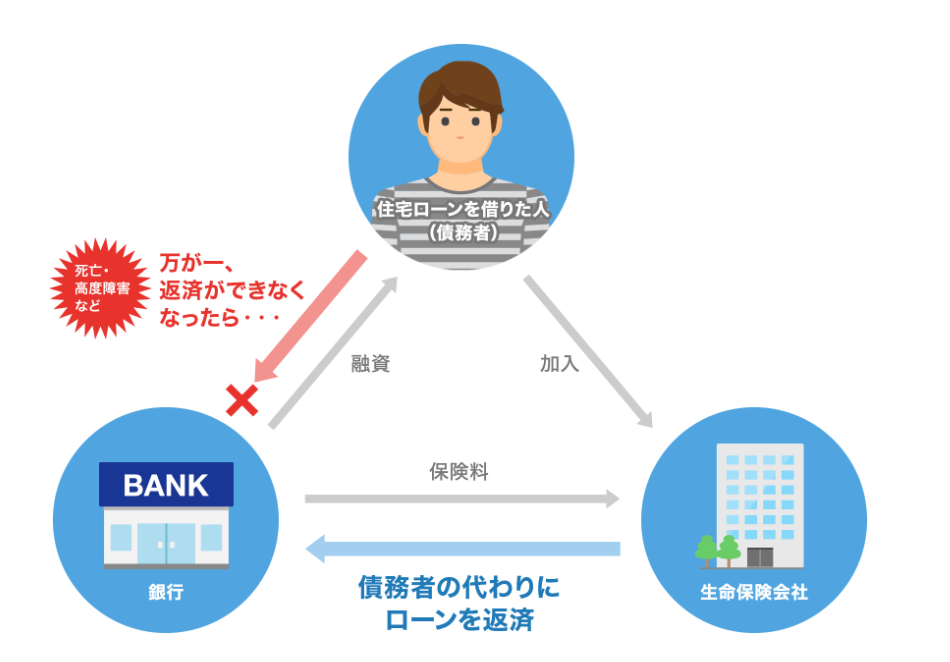
ペアローンは、おふたりがそれぞれ1本ずつ住宅ローンを契約します。そのため、1本の契約ごとに団体信用生命保険(団信)の保障が付きます。
つまり、夫が亡くなれば夫名義の住宅ローンの返済はなくなり、妻が亡くなれば妻名義の住宅ローンの返済がなくなります。
たとえば4,000万円の物件に対して、夫2,500万円・妻1,500万円のペアローンを組んでいるとします。この場合に夫が亡くなると、夫が借りている2,500万円の住宅ローンがなくなり、妻が借りている1,500万円の住宅ローンはそのまま残ります。
これが連帯債務や連帯保証という借り方だと、住宅ローンの契約は1本なので、団信も名義人1人にしか付きません。
たとえば共働きで夫婦の収入が似ているご家庭が、連帯保証という形で借りると、団信は夫だけに付きます。こうなると、夫が亡くなれば住宅ローンは全部なくなりますが、妻が亡くなっても住宅ローンは丸ごと残ってしまいます。
妻に万一のことがあったときに備えるなら、妻の生命保険を別に用意しておく方法があります。
こうした点を踏まえると、共働きで収入が似ているご家庭は、連帯債務や連帯保証ではなくペアローンでそれぞれに団信をかけるほうが合理的なケースが多いと考えています。
メリット3 それぞれで住宅ローン控除を受けられる
ペアローンはおふたりがそれぞれ住宅ローンの借り主になるので、それぞれが住宅ローン控除(住宅借入金等特別控除)を受けられます。
夫だけの収入、もしくは妻だけの収入では住宅ローン控除の枠を使い切れない、という場合は、ペアローンなど夫婦それぞれで控除を使える形にしておくと、世帯全体での減税メリットを大きくしやすくなります。
【FPからのワンポイント】住宅ローン控除は、年末のローン残高等の0.7%を所得税から差し引く仕組みです。2026年に入居する場合、控除期間は新築の認定住宅や省エネ基準適合住宅などで13年、中古住宅は省エネ基準適合住宅などが13年、それ以外の中古住宅は10年です。
対象は2030年(令和12年)12月31日までに入居した場合で、省エネ基準を満たさない新築住宅は、2024年以降の入居では原則として控除を受けられません。借入限度額は住宅の省エネ性能のほか、夫婦のどちらかが40歳未満の世帯や19歳未満の扶養親族がいる世帯かどうかでも変わります。適用要件や限度額は、その年の入居時点の制度で決まります(要件は国税庁の住宅ローン控除のページで確認できます)。
住宅ローンをどの割合で割り振ればよいかは、こちらの記事で計算方法を詳しく書いていますので、よろしければご覧ください。
住宅ローン控除の計算方法と、減税を100%活用する裏ワザとは?
ペアローンで借りる場合のデメリット
ペアローンのデメリットの多くは、契約が2本に分かれることから生まれます。
デメリット1 契約の手間、費用が二倍かかる
ペアローンは住宅ローンの契約が2本になるため、契約にかかる手間、揃える書類、金銭消費貸借契約書に添付する印紙代が2倍になります。
住宅ローンの契約書は、署名・住所の記入・押印をする箇所がとても多く、それが2倍になると、なかなかの手間に感じる方も多いです。
ペアローンにするメリットがあまり大きくないご家庭であれば、無理に2本に分けない、という選択も十分にありえます。
なお、ネット銀行を中心に、金銭消費貸借契約書の電子契約を導入する銀行が増えています。電子契約にすると収入印紙が不要になり、ペアローンでは印紙代の節約効果も2本分になります。
金銭消費貸借契約書の電子契約を導入している主な銀行
| auじぶん銀行の住宅ローン | ソニー銀行 | SBI新生銀行 |
電子契約にすれば費用がまったくかからない、とは限りません。SBI新生銀行は、電子契約なら印紙税は不要ですが、別に電子契約利用手数料5,500円(税込)がかかります。同行はペアローンについても、契約ごとに各手数料と一部の諸費用が必要と案内しているので、見積もりは2本分の諸費用の合計で比べると、実際の差が分かります。
デメリット2 2人とも住宅ローンの審査に通る必要がある
ペアローンは契約が2本になるため、おふたりそれぞれが住宅ローンの審査に通る必要があります。たとえば夫は通ったけれど妻が通らなかった、逆に妻はOKだけれど夫に過去の借入があって通らなかった、という場合は、ペアローンは組めません。
また、銀行によっては申込要件として「年収◯◯万円以上」といった基準があります。たとえばソニー銀行の住宅ローンには、商品詳細説明書で「前年度の年収(自営業のかたは申告所得)が400万円以上」という申込要件が定められています(2026年11月時点)。ソニー銀行でペアローンを組むなら、おふたりとも年収400万円以上が必要です。年収の基準は銀行ごとに違います。
デメリット3 住宅ローンを借りすぎてしまうかも
ペアローンを利用すると借入可能額が大きくなる分、つい住宅ローンを借りすぎてしまう、というリスクもあります。
銀行が貸してくれるからといって、その金額をそのまま借りてよいとは限りません。あらかじめ、ご自身のご家庭ではいくらまでなら無理なく返済できるのかを計算しておくことが大切です。
いまの金利環境にも目を向けておく必要があります。日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げ、10月30日の会合では1.25%程度に据え置いています。
三菱UFJ銀行は変動金利のもとになる短期プライムレートを11月2日から年2.625%へ引き上げました。同行は住宅ローン変動金利の基準金利を12月1日に見直し、毎月見直すタイプでは2027年1月の返済日の翌日から新しい金利が適用されます(2026年11月時点の同行の案内)。
元利均等返済なら返済額を5年間据え置く「5年ルール」がありますが、元金均等返済には5年ルールがありません。政策金利が動けば、短期プライムレート、各行の基準金利、毎月の返済額の順に時間差で反映されます。すでに変動金利で借りている方は、ご自身の見直し基準日と5年ルールの有無を、返済予定表や契約書で見直しておいてください。
【FPからのワンポイント】金利の上昇が返済に与える影響は、借入額が大きいほど大きくなります。たとえば夫婦合わせて4,000万円を35年・元利均等で借りていて、適用金利が仮に年1.000%から年1.250%へ0.25%上がると、毎月の返済額は約112,900円から約117,600円へ、月約4,700円増えます。
ペアローンで大きく借りるほど、金利が上がった場合の返済額でも2人で返し続けられるかを、先に計算しておいてください。
いくらまで借りても大丈夫かを見極めるには、ライフプランを立てて、キャッシュフロー表を作ってみると、無理のない借入額が分かります。
一から自分で作るのは大変だと思いますので、キャッシュフロー表のひな形と作り方は、次の記事で紹介しています。
これをやるまで家買うな!ライフプラン表をエクセルで作る16の手順
なお、すでに保険会社のライフプランナーにライフプランを作ってもらったから大丈夫、と思っている方は、一度立ち止まって見直すことをおすすめします。保険販売を前提とした試算では、住宅購入の意思決定に必要な視点が十分にそろわないこともあるためです。
FPへの相談の実際については、こちらの記事も参考になります。
実録!相談料の安いFPに住宅ローンや資金計画を相談するとこうなる
もちろん、「多めに借りて、その分これから収入を増やしていく」という前向きな考え方もあります。返済計画に見通しが立つのであれば、それも一つの選択です。大切なのは、根拠のある返済計画があるかどうかです。
ペアローンのデメリット4 住宅の持ち分割合の設定によっては贈与税がかかる可能性がある
ペアローンの場合、夫婦や親子のそれぞれが住宅ローンの借り主になります。購入する家の代金も、それぞれが出しています。
住宅の持ち分割合の決め方にも注意が必要です。たとえば3,000万円の家を買うとして、夫が2,000万円・妻が1,000万円の住宅ローンを借りてこの家を買うとします。
このとき、出したお金の割合は夫が3分の2、妻が3分の1です。
それなのに登記上の持ち分を夫だけの所有にしてしまうと、妻が1,000万円分を夫に贈与したという扱いになり、贈与税がかかる可能性があります。
そのため、ペアローンで借りる場合は、借入額(出資額)の割合に応じて、夫婦や親子で持ち分を設定するようにしましょう。判断に迷うときは、登記の前に税理士やFPに確認しておくと安心です。
ペアローンのデメリット5 住宅ローンの借り換えができなくなる可能性がある
ペアローンは夫婦や親子がそれぞれ住宅ローンの借り主になります。そのため、借り換えをする場合も、それぞれがあらためて審査を受けて通る必要があります。もし片方は通ったけれど片方が通らない、という場合、借り換えができないという問題が起こります。
起こりやすいのは、たとえば奥さまが出産を機に退職されたケースです。借入当初は共働きで収入も似ていたためペアローンにしたけれど、お子さんが生まれたのを機に退職された、という場合です。
そうなると、奥さまの収入がなくなるため、借り換えの審査に通るのが難しくなります。
どうしても借り換えをしたい場合は、夫が妻の持ち分を買い取って住宅ローンの名義を一本化するなど、手間のかかる手続きが必要になります。
借り換えを視野に入れたいけれど、奥さまが将来的にお仕事を辞める可能性が高い、というご家庭では、ペアローンは慎重に検討したほうがよいかもしれません。
ペアローンで借りたけど住宅ローンの借り換えができなくなった場合の対処法
上記のように、ペアローンで借りたものの借り換えができなくなった、という場合の対処法は主に2つあります。
現在借りている銀行に交渉して金利を下げてもらう
借り換えが難しくても、いま借りている銀行と金利の交渉をして、金利を下げてもらえる場合があります。
進め方としては、銀行の担当者に次のように相談してみます。
「他の銀行のほうが金利が低く条件もよいので、借り換えを検討しています。ただ、御行が条件をそろえてくれるなら、借り換えはしなくてもよいと考えています」
このように伝えると、多くの場合、銀行から何らかの提案があります。その条件で納得できれば、借り換えをしなくても返済額を減らせます。
ネット銀行は担当の行員がいないことが多いため、こうした個別交渉は期待しにくくなります。地方の地銀・信用金庫など、お住まいの地域に窓口があり、担当の行員がいる金融機関であれば、金利交渉を相談してみる価値はあります。
夫(妻)が妻(夫)の家の持ち分を買い取って住宅ローンの名義を一本にする
ペアローンで借りたということは、家の持ち分は夫婦で共有になっているはずです。共有のまま住宅ローンの名義を1本にしてしまうと、ここでも贈与税がかかる可能性があります。
たとえば、土地と建物を合わせて3,000万円の物件を、夫婦で50%ずつ持っていたとします。
住宅ローンも50%ずつ、1,500万円ずつ借りているとします。この状態で住宅ローンの名義を夫や妻だけにしてしまうと、相手に住宅の持ち分の贈与があったと見なされることがあります。
そのため、妻もしくは夫の持ち分を買い取って、100%どちらかの所有に変更してから、住宅ローンの契約を1本にして借り換える、という流れになります。
この手続きは名義変更などが絡み、手間も費用もかかります。最初の借り方を決める段階で、将来の働き方まで含めて話し合っておいてください。
離婚してもペアローンの契約は自動では解消されない
離婚しても、ペアローンの契約と家の共有関係が自動的に解消されるわけではありません。どちらかが家を出ても、それぞれの返済義務と、互いに連帯保証人になっている場合は保証の関係もそのまま残ります。
対処としては、家を売ってローンを完済する方法か、住み続ける側が相手の持ち分を買い取って住宅ローンを一本化する方法が代表的です。一本化には1人の年収で審査に通る必要があり、贈与税や登記の手続きも絡むので、早めに金融機関と、FPや弁護士などの専門家に相談してください。
ペアローンのメリット・デメリットのまとめ
ペアローンで借りる場合のメリットとデメリットをまとめると、次のとおりです。
【メリット】
- 借り入れできる住宅ローンの金額が大きくなる
- 団体信用生命保険にそれぞれが加入できる
- 住宅ローン控除をそれぞれで受けられる
【デメリット】
- 住宅ローンの契約手続きや費用が2倍かかる
- 2人とも住宅ローン審査に通る必要がある
- 住宅ローンを借りすぎてしまう可能性がある
- 持ち分の設定によっては贈与税がかかる可能性がある
- 住宅ローンの借り換えができなくなる、もしくは手続きが煩雑になる可能性がある
連帯債務とペアローンの違い
連帯債務の住宅ローンとは
連帯債務とは、1つの住宅ローンに対して、夫婦や親子などが収入を合わせて借り入れをすることをいいます。
夫や妻だけでは希望する借入ができない場合に利用します。たとえば夫の年収が300万円、妻の年収が200万円という場合に、収入を合算して500万円として1つの住宅ローンを借りる。これが連帯債務です。
連帯債務で借りられる住宅ローンとしては、フラット35が代表的です。
フラット35で収入を合算できるのは、申込みご本人の親や子などの直系親族か配偶者で、申込時の年齢が満70歳未満、ご本人と同居し、連帯債務者になる人1人です(住宅金融支援機構 収入合算)。合算できるのは合算する人の年収の全額までですが、年収の50%を超えて合算すると、2人のうち年齢が高い方を基準に借入期間の上限を計算します。
機構が示している例では、30歳の申込みご本人が55歳の親の年収600万円を全額合算すると、借入期間は最長24年になります。合算する額を300万円(年収の50%)以下に抑えれば本人の年齢が基準になり、最長35年を選べます。親子で収入を合わせる場合は、合算する額で返済期間と毎月の返済額が変わる点に注意が必要です。
連帯債務との違い1 住宅ローンの契約数が1つか2つ
連帯債務で借りる場合は、夫婦や親子などで収入を合わせて1つの住宅ローンを借ります。そのため、住宅ローンの手続きは1本です。
ペアローンの場合は、夫婦や親子などがそれぞれ1本ずつ住宅ローンを借ります。そのため、手続きは2本になります。
住宅ローンの契約が1つと2つでは団体信用生命保険のかかり方が違う
連帯債務の場合は住宅ローンの契約が1本なので、団信は基本的に加入した名義人にしかかかりません。夫婦の収入を合算する場合でも、団信に加入したのが夫であれば、夫が亡くなれば住宅ローンは全額なくなりますが、妻が亡くなっても住宅ローンは残ります。
このデメリットを補うのが、フラット35の「夫婦連生団信(デュエット)」です。デュエットに加入すると、ご夫婦のどちらかに万一のことがあった場合に、持ち分や返済割合にかかわらずフラット35の残高すべてに保険金が充てられ、住宅ローンはなくなります。
費用は、新機構団信付きのフラット35の借入金利に年0.18%を上乗せする方式です。住宅金融支援機構の金利情報では、2026年11月資金受取分のフラット35(借入期間21〜35年・融資率9割以下)の最も多い金利は年3.810%なので、デュエット付きなら年3.990%が目安になります。
デュエットを使える夫婦には、戸籍上の夫婦のほか、婚約関係・内縁関係・同性パートナーの関係にある方も含まれます。ただ、がんなどに備える新3大疾病付機構団信ではデュエットを利用できないので、保障の広さとデュエットのどちらを優先するかで、選ぶ団信が変わります。
一方、ペアローンの場合は住宅ローンの契約が2本なので、それぞれに団信の保障がかかります。夫が亡くなれば夫の住宅ローンが、妻が亡くなれば妻の住宅ローンがなくなります。デュエットのような上乗せがなくても、おふたり分の保障を確保できるのがペアローンの特徴です。
フラット35にもペアローンがあり、借入額はそれぞれ100万円以上1億2,000万円以下です。2つの融資で別々の借入期間や返済方法を選べ、団信も2本それぞれで申し込むので、一方の借入れだけ団信に入ることもできます。
最近は、ペアローンでも「どちらか一方に万一のことがあれば2人分の残高がまとめて0円になる」ペアローン専用の連生団信を用意する銀行が増えています。PayPay銀行が2024年6月に銀行で初めて扱い始め、みずほ銀行は2024年7月に大手行で初めて、楽天銀行も2025年9月25日に取り扱いを始めました。
auじぶん銀行も2025年1月から扱っていて、契約する2人が同じプランを選ぶ必要があります(保険金が支払われた際、該当していない側の免除された債務が一時所得として課税対象になる点は、公式の注意事項に明記されています)。
共働きで2人とも収入が高く、ペアローンで大きく借りる家庭ほど、片方が亡くなったあとに残るローンの負担は重くなります。それぞれの団信だけで足りるのか、上乗せ金利を払って連生団信にするのかは、2人の借入額の差と遺された側の収入で決まります。上乗せ金利や申し込める年齢は銀行ごとに違います。
住宅ローン控除や借り入れできる住宅ローンの金額が増えるのは連帯債務もペアローンも同じ
連帯債務で借りる場合とペアローンで借りる場合の主な違いは、いま説明した「住宅ローンの契約本数が1本か2本か」で、それに伴って団信のかかり方が変わってきます。
それ以外の、夫婦の収入を合わせることで借入額を増やせる点や、両方とも住宅ローン控除を受けられる点は、連帯債務もペアローンも共通です。
連帯債務で借りても、家を夫の単独名義にして夫が全額を返済している場合は、原則として借入金の年末残高の総額が夫の住宅ローン控除の対象になります(国税庁 住宅借入金等特別控除の対象となる住宅ローン等)。家を共有にした場合も、それぞれが控除を受けられる借入金の額は、借入金の負担について夫婦の間でどう取り決めたかによって変わります。
連帯債務で控除を申告するときは、確定申告書に住宅借入金等特別控除額の計算明細書と、連帯債務がある場合の年末残高の計算明細書(付表)を添えます。登記の持分と借入金の負担割合は、契約前に夫婦で数字をそろえておきましょう。
連帯保証とペアローンの違い
連帯保証の住宅ローンとは
連帯保証とは、1つの住宅ローン契約とその名義人に対して、もう1人が保証人となる形です。夫が住宅ローンの借り主で、妻がその連帯保証人になる、というイメージです。
連帯保証の場合も、妻に収入があればそれを合算して、住宅ローンの借入額を増やせます。そもそもどんなときに連帯保証人が求められるのかは、「住宅ローンで連帯保証人が必要になる6つのケース」の記事で紹介しています。
連帯保証との違い1 住宅ローンの契約が1つか2つ
連帯保証も連帯債務と同じく、住宅ローンの契約は1本です。それに対してペアローンは2本になります。
そのため、連帯保証の場合、団信は住宅ローンの名義人だけにかかります。ペアローンは、それぞれの借り主に団信がかかります。
連帯保証との違い2 住宅ローン控除を受けられるかどうか
連帯保証の場合、連帯保証人は住宅ローンの借り主ではないため、住宅ローン控除の対象になりません。それに対してペアローンは、それぞれが借り主になるので、それぞれが住宅ローン控除を受けられます。
連帯債務は住宅ローンの契約こそ1本ですが、それぞれが借り主なので、それぞれが負担する借入金について住宅ローン控除を受けられます。
連帯保証を選ぶメリットは少ない
団信のかかり方はともかく、住宅ローン控除を受けられないとなると、連帯保証をあえて選ぶメリットはあまりありません。
連帯保証を選ぶことになるのは、ペアローンを利用したいけれど片方が審査に通らず、さらに申込先の金融機関で連帯債務の取り扱いがない、といったケースくらいでしょう。
ですので、共働きで収入が似ているご夫婦などの場合は、基本的には連帯債務かペアローンのどちらかを選ぶことになります。
ペアローン、連帯債務、連帯保証の違い一覧表
ペアローン・連帯債務・連帯保証の違いは、次の表のとおりです。
| ペアローン | 連帯債務 | 連帯保証 | |
|---|---|---|---|
| 住宅ローン契約数 | 2本 | 1本 | 1本 |
| 収入合算 | できる | できる | できる |
| 団体信用生命保険 | それぞれの名義人に対して借入額の分だけかかる | 名義人に対してのみかかる | 名義人に対してかかる |
| 住宅ローン控除 | 借入額に対してが受けられる | 持ち分に応じてそれぞれが受けられる | 住宅ローンの名義人に対してのみ |
| 住宅ローンの借換 | それぞれ審査に通る必要あり | 名義人が審査に通れば可 | 名義人が審査に通れば可 |
夫婦や親子の収入を合算する場合は、団信の保障のかかり方でペアローンか連帯債務かを決める
住宅ローンをペアローンにするか、収入合算(連帯債務)にするかの大きな違いは、団体信用生命保険のかかり方です。
夫婦それぞれの借入額に応じた団信の保障が必要なら、ペアローンが向いています。
どちらか片方の保障で問題ない、もしくはフラット35のデュエットで2人分の保障を1本にまとめたい、ということであれば、連帯債務が向いています。
※本記事の金利・制度・各行の取扱条件は2026年11月時点のものです。ペアローンや連生団信の扱い、上乗せ金利は金融機関ごとに違うので、申し込む前に各金融機関の最新の条件をご自身でも確かめてください。
