住宅ローン控除(減税)の控除額は、「年末のローン残高×0.7%」で計算します。その金額をまずその年の所得税から差し引き、引ききれない分は翌年度の住民税(上限97,500円)から差し引く、という2段階の仕組みです。控除期間は最長13年です。
以下では、この計算を実際の数字でたどりながら、控除を余らせず使い切る借り方まで、FPとしてよくいただくご相談を交えて解説します。制度は2026年(令和8年度税制改正後)の内容で、国土交通省・国税庁・総務省の公式情報を2026年9月に確認しています。
住宅ローン控除(減税)とは=年末残高の0.7%を最長13年差し引く制度
正式名称は「住宅借入金等特別控除」といいます。舌を噛みそうな名前なので、一般的には「住宅ローン控除」と呼ばれています。
借り入れた住宅ローンの年末(12月末)時点の残高の0.7%分について、その年に納めた所得税の還付を受けられたり、翌年度に支払う住民税が減ったりする制度です。
控除期間は、新築住宅(長期優良住宅・低炭素住宅・ZEH水準・省エネ基準適合住宅)で最長13年です。中古住宅は原則10年ですが、令和8年度税制改正で、省エネ性能の高い中古住宅は13年に拡充されました。
また、この制度は2025年末でいったん期限を迎える予定でしたが、令和8年度税制改正で5年間延長され、2026年1月1日から2030年(令和12年)12月31日までに入居した場合も適用されます(国土交通省「住宅ローン減税」・2026年9月確認)。「住宅ローン控除はもうすぐ廃止される」というご相談を受けることがありますが、少なくとも2030年入居分までは続きます。
新築や中古物件の購入だけではなく、リフォームをした場合にも一定の条件を満たせば住宅ローン控除の対象になります。
ただし、マイホームを買ったりリフォームをしたりして住宅ローンを借りれば、すべてが控除の対象になるわけではありません。どんな住宅ローンが対象になり、どういう場合に対象外になるのかを見ていきましょう。
住宅ローン控除の対象になる住宅ローン
対象になるのは、銀行・信用金庫・JAなどの金融機関やフラット35(住宅金融支援機構)から借りる、返済期間10年以上の住宅ローンです。徳島でいえば阿波銀行や徳島大正銀行、各信用金庫の住宅ローンも、物件などの条件を満たしていれば問題なく対象になります。
勤務先からの借り入れも対象になりますが、無利子または年0.2%未満の利率の社内融資は対象外です。判断に迷う場合は、税務署の電話相談で確認しておくと安心です(国税庁 No.1211-1)。
住宅ローン控除の対象にならない住宅ローン
対象にならないのは、親や親族、知人から借りたお金です。利率をつけて借用書を交わしていても、親族・知人からの借入金はすべて住宅ローン控除の対象になりません。
そのため、親から資金を借りて家を建てる場合は、受けられなくなる住宅ローン控除の金額と、支払わずに済む住宅ローンの利息を比べて、どちらが有利かを計算して決めましょう。親からの援助を「贈与」で受ける場合は、住宅取得等資金の贈与税の非課税措置と控除の併用も検討できます。
住宅ローン控除を受けるための条件
住宅ローン控除を受けるための主な条件をまとめました(2026年9月時点・国土交通省・国税庁で確認)。
- 合計所得金額2,000万円以下。所得なので年収ではありません。年収から給与所得控除などを引いた後の額が2,000万円以下である必要があります
- 住宅ローンの返済期間(償還期間)が10年以上であること
- 床面積40㎡以上であること。令和8年度税制改正で、新築・中古とも従来の50㎡以上から40㎡以上に緩和されました(ただし40㎡以上50㎡未満で使えるのは合計所得金額1,000万円以下の方に限られ、この場合は子育て世帯等の借入限度額上乗せも使えません)
- 住宅ローンの借り主が自分で住むこと。引き渡しまたは工事完了から6か月以内に入居する必要があります。自分以外の誰か、例えば子どもや親が住む家を自分名義の住宅ローンで借りる場合は対象になりません
- 中古住宅の場合は1982年(昭和57年)1月1日以降に建築された住宅(新耐震基準適合住宅)であること。以前の「木造は築20年以内・マンション等の耐火建築物は築25年以内」という築年数ルールは廃止され、現在は建築年で判定します。1981年以前の建物でも耐震基準適合証明書等があれば対象になります
- リフォームの場合、増改築費用が100万円以上であること
これらの条件を満たせば住宅ローン控除を受けられます。自分が住むために注文住宅を建てたり建売を買ったりする場合は対象になることが多いのですが、2024年以降に建築確認を受けた新築住宅は、省エネ基準に適合していないとそもそも控除の対象になりません。これから新築する方は、住宅会社に省エネ性能の証明書が発行できるかを必ず確認してください。
もう一つ、地方でこそ注意したいのが災害レッドゾーンの扱いです。令和8年度改正で、2028年(令和10年)以降に入居する場合、土砂災害特別警戒区域などの災害レッドゾーンに建つ新築住宅は控除の対象外になります(建て替え・中古住宅・リフォームは対象)。山あいや川沿いの土地を検討している方は、自治体のハザードマップで区域指定を確認しておきましょう。
住宅ローン控除の控除率
現在、住宅ローンの控除率は一律で0.7%です。つまり、12月末時点の残高の0.7%の金額分、所得税と住民税が還ってくるということです。
※2021年までに入居した方は控除率1%など、入居した年によって適用される制度が異なります。この記事では2022年以降(現行制度)で説明します。
住宅ローン控除の限度額
住宅ローン控除は年末残高の0.7%が返ってくる制度ですが、控除の対象になる残高(借入限度額)には上限があります。1億円の残高があれば70万円の税還付を受けられるかというと、そうではありません。
2026年(令和8年)以降に入居する新築住宅の借入限度額は次のとおりです(国土交通省・新築住宅の住宅ローン減税・2026年9月確認)。
| 住宅の性能(新築) | 借入限度額(一般) | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
※子育て世帯=19歳未満の扶養親族がいる世帯、若者夫婦世帯=夫婦いずれかが40歳未満の世帯です。※省エネ基準適合住宅は、2028年(令和10年)以降に建築確認を受けるものは適用対象外になります(2027年末までに建築確認を受けた住宅、または2028年6月30日までに建築された住宅は限度額2,000万円・控除期間10年で対象)。
中古住宅(既存住宅)は別枠です。令和8年度改正で省エネ性能の高い中古住宅の限度額が引き上げられ、控除期間も13年になりました(国土交通省・既存住宅の住宅ローン減税・2026年9月確認)。
| 住宅の性能(中古) | 借入限度額(一般) | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
| その他の住宅 | 2,000万円 | ― | 10年 |
例えば長期優良住宅(一般世帯)なら、年末残高が4,500万円を超えていても控除の計算に使えるのは4,500万円まで=1年あたりの控除額は最大31.5万円(4,500万円×0.7%)ということになります。
住宅ローン控除でいくら所得税と住民税が返ってくるのかを計算する方法
それでは、住宅ローン控除で実際にいくら所得税が返ってきて、住民税が安くなるのかを計算していきます。ここは「FPに相談すると実際にやってもらえる計算」を、ご自身でできるように順番に説明します。
1.年末の住宅ローン残高を計算する
住宅ローン控除の金額は、住宅ローンの年末残高に0.7%をかけて計算します。そのため、まずは年末残高を把握しましょう。
すでに借りている方は、金融機関から届く返済予定表(償還予定表)に各回返済後の残高が載っています。毎年10月〜11月ごろに金融機関から届く「年末残高証明書(残高等証明書)」でも確認できます。
これから借りる方は、住宅金融支援機構「住宅ローンシミュレーション」などで借入額・金利・返済期間を入力すれば、毎月の返済額と残高の推移を試算できます。
ここでは、次の条件で計算を進めていきます(金利は試算用の一例です)。
- 借入額:3,000万円
- 返済年数:35年
- 返済方法:元利均等返済(ボーナス払いなし)
- 金利:年1.5%(全期間固定と仮定した試算例)
- 返済開始:2026年1月
この条件だと毎月の返済額は約91,900円で、1年目の年末(12回返済後)の住宅ローン残高は約2,934万円になります。
2.住宅ローン残高に対して控除率0.7%を掛ける
各年末の住宅ローン残高がわかったら、それに控除率0.7%をかけます。
1年目の年末残高は約2,934万円ですから、0.7%をかけると約205,000円。これが1年目の「住宅ローン控除の対象額」です。ただし、この金額がそのまま戻ってくるわけではありません。実際に控除される金額はあなたが納めている税額が上限になるため、続けて計算していきましょう。
3.住宅ローン控除対象額から所得税を引く
住宅ローン控除は、控除対象額からまず所得税を差し引いていきます。
ここでは、その年の所得税が10万円の会社員の方を例にします(実際の所得税額は年収だけでなく扶養や各種控除で変わります。源泉徴収票の「源泉徴収税額」で確認してください)。
- 205,000円 − 100,000円 = 105,000円
所得税10万円が全額還付され、まだ105,000円分の控除対象額が残っています。
4.所得税を引いた後の住宅ローン控除対象額から住民税を引く
所得税を引いてまだ控除対象額が残る場合は、翌年度の住民税から差し引かれます。
ただし、住民税から控除できるのは前年の課税総所得金額等の5%・最高97,500円までという上限があります(2022年=令和4年以降に入居した場合。総務省・個人住民税の住宅ローン控除・2026年9月確認)。
今回の例では、残っている控除対象額は105,000円ですが、住民税からは最大97,500円までしか控除できないため、差額の約8,000円分は控除されずに余ります。
余った控除額を翌年以降に繰り越すことはできません。余った住宅ローン控除額は消えてなくなります。そこで、単純に住宅ローンを借りるのではなく、控除対象額を余らせないような借り方を考える価値が出てきます。
※以前の制度(2021年までの入居)では住民税の上限が136,500円だったため、古い記事やパンフレットと数字が違うことがあります。現在の上限は97,500円です。
住宅ローン控除の1番お得な利用方法
それでは、住宅ローン控除対象額を余らせず、上手に住宅ローン控除を利用する方法についてお伝えしていきます。
夫婦共働きの場合は夫婦それぞれの名義もしくは連帯債務で住宅ローンを借りる
1人で住宅ローンを借りて控除額が余るのならば、夫婦2人で住宅ローンを借りる(ペアローン)、もしくは連帯債務で借りることで、控除対象額から差し引ける所得税・住民税の枠を2人分にして余らせないようにする方法です。
具体例を見ていきましょう。先ほどの例(3,000万円・35年・金利1.5%の試算例)で、ご主人1人だと1年目の控除対象額約205,000円のうち約8,000円が余ってしまいました。
そこで、3,000万円をご主人2,400万円、奥さん600万円に分けて借りたとします。
住宅ローンを2,400万円借りたご主人の場合
ご主人の1年目の控除対象額は、年末残高約2,347万円×0.7%=約164,000円です。
- 所得税:164,000円 − 100,000円 = 64,000円
- 住民税:64,000円 < 97,500円 → 全額控除OK
所得税を引いた残りが住民税の上限97,500円より小さいので、ご主人は約164,000円を全額控除できます。
住宅ローンを600万円借りた奥さんの場合
奥さんの1年目の控除対象額は、年末残高約587万円×0.7%=約41,000円です。パートではなく正社員などで所得税・住民税を納めていれば(例:所得税3.5万円)、こちらも全額控除できます。
夫婦合計では約205,000円をフルに使い切れる計算になります。この例(所得税10万円の場合)では、余りが出るのは残高の多い1〜2年目だけで、差額は13年間の合計で1万円程度にとどまります。
ただし、所得税・住民税の少ない方(収入が低め・扶養が多いなど)や借入額の大きい方は、余る額が毎年数万円規模になることもあり、その場合は夫婦で分ける効果が大きくなります。ご自身の源泉徴収票の税額と控除対象額を比べて判断しましょう。
一方で、ペアローンは2本の契約になるため、事務手数料・印紙代・登記費用などの諸費用も2本分かかります。控除の増加分と諸費用の増加分を比べて判断しましょう。諸費用の内訳は「住宅ローンの諸費用を正確に計算して100万円節約する方法」で詳しく整理しています。
ただし、夫婦で住宅ローン控除を受ける場合は今後の出産も考慮する
夫婦で住宅ローン控除を受ける場合に気をつけたいのが今後の出産です。出産があり、夫婦どちらかが産休・育休に入れば給料が減ります。給料が減れば支払う所得税や住民税も減るので、住宅ローン控除で控除される金額も減ってしまいます。
今後出産の予定がないのであれば気にする必要はありません。しかし、これから2人、3人と出産する予定がある場合は、育休中に受けられる住宅ローン控除の金額も計算したうえで、夫婦で受けるのか、どちらか一方で受けるのかを決めるとよいでしょう。
住宅ローンの借入額が多いほど住宅ローン控除の金額も多くなるが、利息はそれ以上に増える
住宅ローン控除で受けられる控除額は住宅ローンの年末残高の0.7%です。そのため、年末残高が多いほど控除対象額は大きくなります。
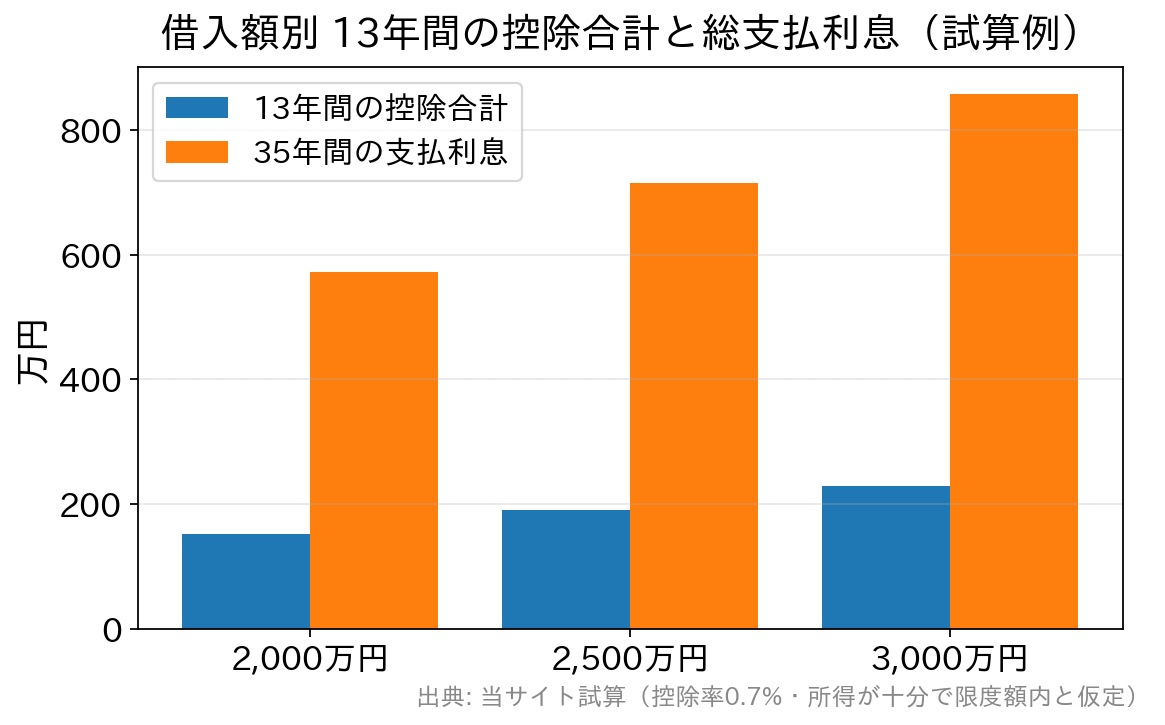
では「控除目当てに多めに借りる」のは得なのでしょうか。借入額別に、13年間の控除合計と支払う利息を比較してみました。計算条件は先ほどと同じ(金利1.5%・35年・元利均等返済の試算例。控除は所得が十分にあり借入限度額の範囲内で満額使えると仮定)です。
| 借入額2,000万円 | 借入額2,500万円 | 借入額3,000万円 | |
|---|---|---|---|
| 13年間の控除合計(目安) | 約152万円 | 約190万円 | 約229万円 |
| 35年間で支払う利息 | 約572万円 | 約715万円 | 約858万円 |
借入額を2,000万円から2,500万円に500万円増やすと、控除の合計は約38万円増えますが、支払う利息は約143万円も増えます。金利(この例では1.5%)が控除率0.7%を上回っている以上、控除目当てに必要以上の金額を借りるとトータルでは損になります。
かつては変動金利が0.7%を大きく下回っていたため「あえて多く借りて控除を取る」戦略が成立する場面もありました。しかし2026年は金利上昇で変動金利も0.7%を上回る水準が主流になっており、この戦略は成立しにくくなっています。
住宅ローン控除が終わった後に繰上返済する方法
それでも「控除期間中は繰上返済をせず、控除が終わってからまとめて繰上返済する」という工夫には意味があります。控除期間中に繰上返済をすると年末残高が減り、控除額も減ってしまうためです。繰上返済の効果(利息軽減)と控除の減少分を比べて、控除期間終了後に繰上返済するかどうかを判断しましょう。
私が考える賢い住宅ローンの組み方については、こちらの記事もご覧ください。
本当に賢い住宅ローン返済方法は、繰上げしない、長く借りる、なぜ?
住宅ローンの借入額を多くするメリットは住宅ローン控除以外にもある
住宅ローンの借入額をわざと増やして控除額を多くするメリットは、いまの金利水準では微妙なところです。しかし、借入額を増やす(=頭金を入れすぎない)メリットは他にもあります。
住宅ローンの借り主が死亡した場合の保障額が大きくなるので、万が一の時に手元に残るお金が多くなる
住宅ローンの借入額が大きくなるということは、それに対してかかっている団体信用生命保険の保障額も大きくなるということです。
頭金をたくさん使って借入額を少なくした後、借り主が亡くなってしまった場合、頭金として使ったお金は返ってきません。しかし、頭金を抑えて手元にお金を残しておけば、借り主が亡くなった場合は住宅ローンの返済がなくなったうえに手元のお金も残せます。教育費や急な出費への備えにもなります。
そう考えると、必ずしも借入額を減らすことが賢い選択とはいえません。「控除で得をするため」ではなく「手元資金を残すため」に借入額を考えるのが、いまの金利環境に合った考え方だと思います。
借入限度額を超える借入は控除が増えない
なお、前述のとおり控除の対象になる残高には上限(借入限度額=住宅の性能や世帯区分により2,000万〜5,000万円)があります。マイホームの購入価格が高く、年末残高が限度額を超える場合、超えた部分には控除がつきません。「たくさん借りるほど控除も増える」わけではない点に注意してください。
現金一括でマイホームを買える場合でも住宅ローンを利用したほうがお得になることがある
住宅ローンを使わなくても現金一括でマイホームを購入できるという方でも、住宅ローンの利用を検討する価値はあります。
理由は、住宅ローン控除を受けられること、そして団体信用生命保険という保障を得られることです。ただし、金利が控除率0.7%を上回っている現在は、支払う利息・手数料と控除額を比較して、本当に得になるかを個別に試算する必要があります。
なお、預金残高と同額までの住宅ローン利息がかからない「預金連動型住宅ローン」(例:東京スター銀行「スターワン住宅ローン」=一時新規受付を停止していましたが2025年1月に販売を再開しています)という商品もあります。取扱金融機関は限られ、手数料や条件もそれぞれ異なるため、利用を検討する場合は各金融機関の最新の取扱状況を確かめてください。
住宅ローン控除を受けるための手続き方法について
住宅ローン控除は住宅ローンを借りれば自動的に受けられるわけではなく、手続きが必要になります。その手続き方法についてお伝えしておきます。
住宅ローン控除を受けるための必要書類
初年度の確定申告で必要になる主な書類です(2026年9月時点・国土交通省・国税庁の案内で確認)。
- 確定申告書・住宅借入金等特別控除額の計算明細書:税務署の様式(国税庁の確定申告書等作成コーナーでも作成できます)
- 住宅ローンの年末残高証明書:10月〜11月頃に借り入れした金融機関から送られてきます。無くさないように保管しておきましょう(「調書方式」に対応した金融機関から借りて適用申請書を提出している場合は、提出書類が一部異なります)
- 登記事項証明書:法務局へ行くか、ネットでも入手できます(計算明細書に不動産番号を記載すれば添付を省略できます)
- 工事請負契約書(売買契約書)の写し:取得対価がわかる書類です
- 省エネ性能等の証明書:新築の場合、長期優良住宅の認定通知書や住宅省エネルギー性能証明書・建設住宅性能評価書など、住宅の性能区分に応じた証明書が必要です(住宅会社・分譲事業者に確認しましょう)
- 中古住宅で1981年以前に建築された場合:耐震基準適合証明書・既存住宅性能評価書・既存住宅売買瑕疵保険の付保証明書のいずれか(1982年=昭和57年以降の建築なら不要です)
※以前は住民票の写しの提出が必要でしたが、マイナンバーの記載により現在は原則不要になっています。書類の集め方は「住宅ローン控除に必要な8つの書類と入手方法」でも解説しています。
住宅ローン控除を受けるための手続き方法
上記の必要書類がそろえば確定申告の手続きは難しくありません。入居した年の翌年に確定申告をします(還付申告は1月から可能です)。必要書類を持って確定申告会場へ行くか、国税庁の確定申告書等作成コーナー(e-Tax)から自宅で申告できます。
会社員など給与所得者であれば、2年目からは勤務先の年末調整で住宅ローン控除の手続きができます(税務署から届く控除証明書と年末残高証明書等を勤務先に提出します)。
個人事業主など、自分で確定申告をしている人は毎年確定申告の際に住宅ローン控除の申告をする必要があります。
住宅ローン控除の概算をかんたんに知る方法
以前は「すまい給付金」のシミュレーションサイトで住宅ローン控除の概算計算ができましたが、すまい給付金の制度自体が終了しており、現在は利用できません。
現在、住宅ローン控除の概算を手軽に知りたい場合は、各銀行の住宅ローンシミュレーションに付属する控除試算機能や、国税庁の確定申告書等作成コーナーを利用するのが確実です。この記事の「計算方法」の手順(年末残高×0.7%→所得税→住民税の順に引く)で、ご自身でもおおよその金額はつかめます。
住宅ローン控除があるから固定資産税の支払いは大丈夫と考えてはいけない
マイホームを購入した後は、もれなく固定資産税の支払いが始まります。つまり、住宅ローンの返済と固定資産税の支払いが同時に始まるわけです。
ここで、固定資産税の支払いは住宅ローン控除があるから大丈夫と考えてはいけません。固定資産税は住み続ける限りずっとかかるのに対し、住宅ローン控除は最長でも13年間しかないからです。
固定資産税を含めて住宅ローンを支払っていけるかどうかを判断するには、ライフプラン表を作成するのがいちばんです。こちらの記事にライフプラン表の作成方法を詳しく書いていますので、ぜひ読んで作成してみてください。
これをやるまで家買うな!ライフプラン表をエクセルで作る16の手順
住宅ローン控除の計算でよくあるご相談(FAQ)
Q. 住宅ローン控除の控除額は所得税だけで計算すればよいですか?
A. いいえ、所得税と住民税の両方で考えます。年末残高×0.7%の控除対象額をまず所得税から引き、引ききれない分を翌年度の住民税から差し引きます。ただし住民税側は課税総所得金額等の5%・97,500円が上限で、それでも余った分は消えてしまいます。
Q. 夫婦の連帯債務で借りた場合、控除額はどう計算しますか?
A. 年末残高を夫婦の負担割合(持分に応じた割合)で按分し、それぞれの残高×0.7%を各自の所得税・住民税から差し引きます。確定申告では「連帯債務がある場合の住宅借入金等の年末残高の計算明細書(付表)」を添付します。ペアローンと違い契約は1本なので諸費用は1本分で済みます。
Q. 40㎡台のコンパクトな住宅でも住宅ローン控除は受けられますか?
A. 受けられます。令和8年度税制改正で床面積要件が新築・中古とも40㎡以上に緩和されました。ただし40㎡以上50㎡未満の住宅で使えるのは合計所得金額1,000万円以下の方に限られ、子育て世帯・若者夫婦世帯向けの借入限度額の上乗せは使えません。
Q. 変動金利が上がったら住宅ローン控除の額も変わりますか?
A. 控除額は「年末残高×0.7%」で決まるため、金利そのものは計算に影響しません。ただし金利が上がると返済額のうち利息の割合が増えて元本の減りが遅くなり、年末残高が高めに残るぶん控除額はわずかに増えます。とはいえ増える利息のほうがはるかに大きいので、控除を理由に金利上昇を歓迎する理由にはなりません。
住宅ローン控除も考え方ひとつで受け取れる金額が大きく変わる
住宅ローン控除を単純に「住宅ローンを借りれば所得税や住民税が返ってくる制度」と考えるだけでなく、制度をよく理解して上手に活用してみてください。
夫婦での借り方ひとつで控除を使い切れるかどうかが変わりますし、住宅の省エネ性能によって借入限度額も控除期間も変わります。一方で、金利が控除率0.7%を上回るいまの環境では、控除は「借りた結果として受けられるおまけ」と位置づけ、無理のない借入額と手元資金のバランスを最優先にするのが、FPとしておすすめしたい考え方です。
住宅ローン控除(減税)を忘れた、申請漏れ、ミス?
住宅ローン控除(減税)の手続きを忘れたり、申請漏れがあったりしても、諦める必要はありません。「更正の請求」等の手続きで5年前まで遡り、住宅ローン控除(減税)の手続きを行うことができます。
住宅ローン控除の手続きは初年度はご自身で確定申告を行い、2年目以降は勤務先の年末調整で行えますが、いずれの申請漏れ・ミスでも手続きが可能です。税務署での手続きは手間ですが、10万円単位の還付が受けられると思えば苦にはなりませんね。
※本記事の制度内容は2026年9月時点のものです。最新の要件・限度額は国土交通省・国税庁の公式サイトでご確認ください。
