ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、保証料0円で一部繰上返済の手数料もかからず、50歳以下なら3大疾病50%保障の団信が金利の上乗せなしで付いてくるため、地方で暮らす方にとっても十分に得な候補になると考えています。
WEB申込コースの仮審査受付は2026年10月30日(金)17時で終わり、これから申し込む方は店舗やオンラインで相談しながら進める対面相談コースを使います。2026年11月の変動金利は、物件価格の80%以下で借りる場合に年1.600%です。
審査の結果しだいで、表示より高い金利になる場合もあります。ネット銀行だから地方では使いにくいのでは、という心配をよく耳にしますが、実際のところは申込みの窓口が変わっただけで、商品の中身はほぼそのまま使えます。
ドコモSMTBネット銀行は、三井住友信託銀行とSBIホールディングスの出資で開業したインターネット銀行で、2023年3月にネット銀行として初めて東京証券取引所に上場しました。2025年10月にNTTドコモの連結子会社となり、いまはNTTドコモと三井住友信託銀行の共同経営という形になっています。
2026年8月3日に商号が「ドコモSMTBネット銀行」へ変わりましたが、金融機関コード・支店名・支店番号は変わらず、いまの口座や住宅ローンはそのまま使えます。2024年度の住宅ローン新規実行額は国内行No.1(同行調べ・2025年3月31日時点)で、2026年8月には住宅ローンの累計取扱額が15兆円を超えたと発表されています。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
WEB申込コースは2026年10月30日に仮審査受付を終了、これからは対面相談コースで申し込む
これまでドコモSMTBネット銀行の住宅ローンといえば、LINEやWEBで手続きを完結させるWEB申込コースが主力でした。そのWEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了しました。それまでに仮審査を申し込んでいた方は、そのままWEB申込コースで手続きを続けられます。
これから申し込む方は、対面相談コースが窓口になります。こちらはドコモSMTBネット銀行を所属銀行とする銀行代理業者が受付を担当し、全国50店舗以上の窓口で専任スタッフに相談できます。土日も相談でき、仮審査はアプリから申し込む流れです。契約の相手はあくまでドコモSMTBネット銀行なので、借りた後の返済口座やアプリの使い方はWEB申込コースと変わりません。
近くに店舗がない地域だと、対面と聞いて身構える方もいらっしゃいます。ただ、店舗に何度も通う前提ではなく、アプリ内のチャットや電話、オンラインでの相談も組み合わせて契約まで進められます。遠くの店舗まで出向く負担が気になる方は、最初の相談の段階でオンラインを使えるかを聞いておきましょう。
2026年11月の対面相談コースの金利は変動年1.600%から
2026年11月に借入を実行する場合の、対面相談コースの主な金利は下の表のとおりです。11月は固定金利の基準金利が2年から35年までのすべての期間で前月より下がり、当初引下げプランの固定金利も引き下げられました。変動金利は据え置きです。
| 金利タイプ(対面相談コース) | 適用金利 | 備考 |
|---|---|---|
| 変動金利(通期引下げプラン) | 年1.600% | 物件価格の80%以下で借りる場合 |
| 変動金利(通期引下げプラン) | 年1.700% | 物件価格の80%超で借りる場合 |
| 固定10年(当初引下げプラン) | 年3.099% | 特約期間終了後は変動金利へ自動で切り替わる |
| 固定35年(当初引下げプラン) | 年3.869% | 表示は最下限金利 |
表の金利は2026年11月1日現在の新規借入の適用金利で、借り換えの変動金利も同じ水準です。金利は毎月見直され、申込時ではなく借入実行日の金利が適用されます。対面相談コースの環境配慮型住宅への特別金利優遇は2026年9月実行分で終わり、物件価格80%以下の優遇は続いています。
当初引下げプランの固定10年は、10年の特約期間が終わると変動金利に自動で切り替わります。たとえば3,000万円を年3.099%・35年で借りると、毎月の返済額は約11.7万円です。11年目以降の金利は、その時点の基準金利と特約期間終了後の引下げ幅で決まるので、引下げ幅を申込みの前に窓口で確かめておきましょう。
注意したいのは審査結果による上乗せで、対面相談コースでは表示金利に年0.1〜0.55%が上乗せされる場合があります(WEB申込コースは年0.1〜0.3%)。表示金利だけを見て返済計画を立てると、実際の金利が高く出たときに慌てることになります。上乗せが最大になった場合の返済額も試算しておくと、無理のない借入額が見えてきます。
短期プライムレートは10月1日改定後の年2.925%のまま
日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度に引き上げました(日本銀行「金融政策に関する決定事項等」)。これを受けてドコモSMTBネット銀行は2026年10月1日から短期プライムレートを年2.925%に改定し、円普通預金の金利も年0.50%に引き上げています。
その後、日本銀行は2026年10月30日の金融政策決定会合で政策金利を1.25%程度に据え置きました。同行の短期プライムレートも年2.925%のままで、11月の変動金利の基準金利は前月と同じ年4.025%です。
同行は、政策金利が変わったときは原則として翌月初に主な預金・貸出商品の金利を見直す方針も示しています。これから借りる方は申込時に見た金利と実行時の金利が違う可能性を、返済中の方は変動金利の見直しのルールを、それぞれ頭に置いておくと慌てずに済みます。
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込めます。
ネットで申し込む「WEB申込コース」は2026年10月30日で新規の仮審査受付を終了したため、これから申し込む場合は、SBIマネープラザなどで手続きする「対面相談コース」が窓口になります。対面相談コースでは、物件価格の80%以内で借りる場合の金利も引き続き案内されています。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
ドコモSMTBネット銀行の住宅ローンで押さえたい条件
相談の場で質問を受けることが多いのは、団信、返済期間、夫婦での借り方、繰上返済の4つです。金利の低さだけでなく、35年以上付き合う住宅ローンとして使い勝手がよいかも比べてください。
スゴ団信は50歳以下なら3大疾病50%保障まで上乗せなし
ドコモSMTBネット銀行の団信はスゴ団信と呼ばれ、借入時50歳以下なら、がん・急性心筋梗塞・脳卒中で所定の状態になったときにローン残高の50%が保障される3大疾病50プランが、金利の上乗せなしで付きます。すべての病気やケガ(精神障害など所定の免責事由を除く)で働けなくなったときの全疾病保障も、コースを問わず基本付帯です。
残高の100%を保障する3大疾病100プランを選ぶと、40歳未満は年0.2%、40歳以上は年0.4%の上乗せになり、持病がある方向けのワイド団信は年0.3%の上乗せです。団信の中身を他行と比べたい方は、auじぶん銀行の住宅ローンのメリット・デメリットやソニー銀行の住宅ローンのメリット・デメリットもあわせて読んでみてください。
返済期間は最長50年、35年を超えると上乗せがある
返済期間は最長50年まで選べますが、35年を超える分は金利が上乗せされます。2026年11月時点の公式の案内では、35年超〜40年以内は年0.07%、40年超〜50年以内は年0.15%の上乗せです。以前は40年以内なら上乗せなしとされていたので、古い情報のまま比べないよう気をつけてください。
期間を延ばすと月々の返済は軽くなる一方、総返済額は増え、完済時の年齢も上がります。長期返済の考え方は50年・40年返済の住宅ローンのメリット・デメリットで詳しく取り上げています。
収入合算とペアローンはどちらも利用できる
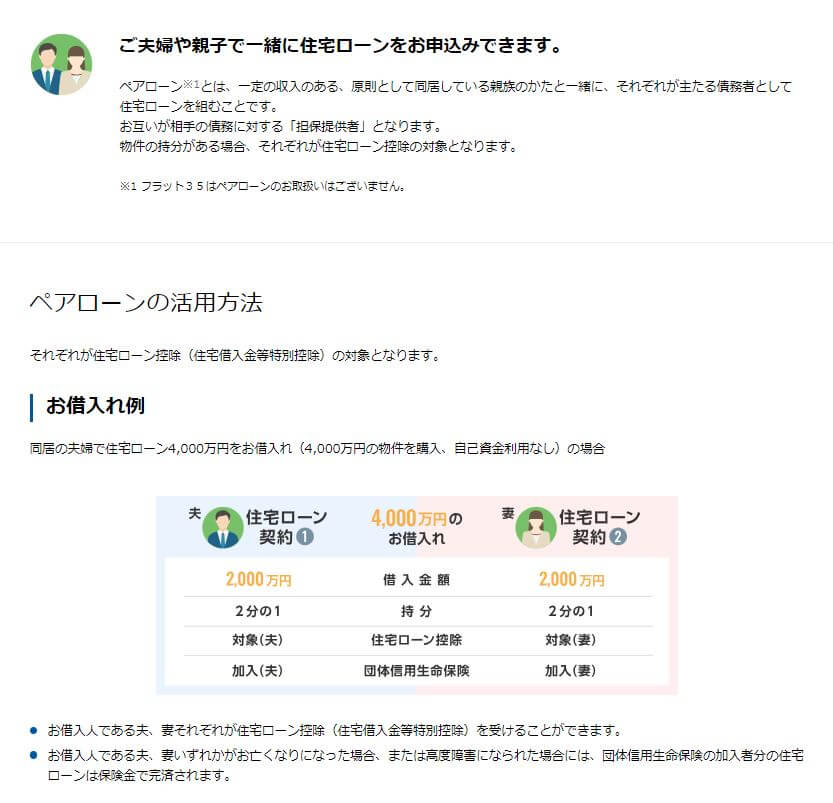
共働き世帯の増加と住宅価格の上昇で、夫婦2人の収入を使って借りる収入合算やペアローンを検討する方が増えています。ドコモSMTBネット銀行はどちらにも対応していて、ペアローンの場合は2人とも同じ住宅ローン(同じコース)で申し込む決まりです。
合算できる収入の範囲や、どちらの名義で団信に入るかは審査の段階で決まります。借入額を増やせる反面、共働きが続く前提の返済計画になる点に注意が必要です。車の維持費や子育ての出費が重なる時期も見込んで、どちらか一方が働けなくなっても返せる額かどうかを、夫婦で一度話し合っておいてください。
産休・育休中の申込みは状況によって扱いが変わる
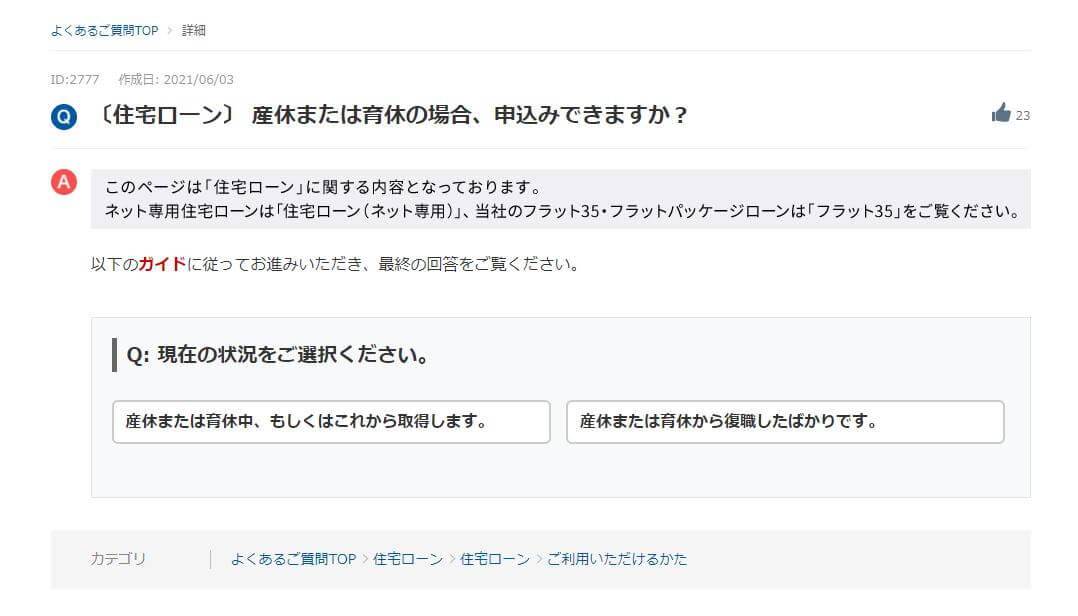
産休・育休中に住宅ローンを申し込めるかについて、ドコモSMTBネット銀行の公式FAQでは、休業中か、これから取得するのか、復職したばかりかといった状況ごとに案内が分かれています。収入合算者やペアローンの片方が休業中という場合も含め、扱いは一律ではありません。
育休明けに家を建てたいご家庭は、復職の予定日と借入実行の時期を先に決めておくと、相談の場で申込みの時期をすぐ判断できます。対面相談コースなら窓口のスタッフに状況をそのまま伝えて、申込みのタイミングを一緒に決められます。
一部繰上返済は1円から手数料0円、保証料もかからない
一部繰上返済は1円からでき、手数料は何度でも0円です。保証料もかかりません。教育費や車の買い替えなど、家計の出費は年によって波がありますが、余裕のある月にだけ少しずつ繰り上げるといった使い方ができるのは、この住宅ローンの強みだと考えています。
ネット銀行の口座でも返済の手間は増えない
住宅ローンは、金利や手数料の総額だけでなく、長い返済期間を通して手間なく使えるかも選ぶときの基準になります。返済口座まわりの使い勝手を、次の項目で見ていきます。
- ATMの数、入出金、振り込みの手数料
- スマホアプリの使い勝手
- 住宅ローンの返済口座と定額自動入金サービス
ドコモSMTBネット銀行のATMの数
ドコモSMTBネット銀行には独自のATMはありませんが、下記の銀行・コンビニのATMを利用できます。
- イオン銀行
- セブン銀行
- E-net(ファミリーマートなど)
- ローソン銀行ATM
- ゆうちょ銀行
- VIEW ALTTE(JR東日本の駅構内など)
コンビニのATMで24時間使えるので、銀行の店舗が近くにない地域でも入金に困りません。預け入れと残高照会の手数料は無料です。
ドコモSMTBネット銀行のATM手数料
2024年12月からは、アプリでATMを使えば、スマートプログラムのランクにかかわらず、いつでも何度でもATMの入出金手数料が無料になりました(セブン銀行・ローソン銀行ATMなどが対象)。キャッシュカードで使う場合も、一定回数までは手数料がかかりません。
キャッシュカードでの引き出しや他行あて振込の無料回数は、預金残高やサービスの利用状況で決まるスマートプログラムのランクによって変わります。スマートプログラムは2026年5月に内容が改定されているため、無料回数や特典の条件は申込みの時点のものを見てください。
ドコモSMTBネット銀行のアプリについて
アプリはiOSとAndroidに対応していて、残高照会や入金の通知をすぐに受け取れます。振込のほか、セブン銀行ATM・ローソン銀行ATMではアプリで現金の入出金もできます。2026年8月からはdアカウントとの連携も始まりました。返済だけに使うなら必須ではありませんが、普段使いの口座の1つにするなら便利な機能です。
ドコモSMTBネット銀行の住宅ローンの返済口座
住宅ローンの返済口座は、ドコモSMTBネット銀行に開設した口座に限られます。そこで役に立つのが定額自動入金サービスで、毎月決まった日に決まった金額を、他行の口座から手数料0円で自動的に移してくれます。
たとえば給料日に、給与振込口座から返済分の10万円をドコモSMTBネット銀行の口座へ移す、といった設定ができます。給与振込口座が地元の地銀や信金でも、毎月手作業で資金を移さずに返済できます。返済口座の円普通預金には、2026年10月1日から年0.50%の金利が付きます。
住宅ローンの金利は借入実行時に決まる
住宅ローンの金利がいつ決まるかは銀行によって違い、申込時と実行時のうち低い方を選べる銀行もあります。ドコモSMTBネット銀行の住宅ローンは実行時に金利が確定するため、金利が上がりやすい局面では、申込みから実行までの間に金利が動く可能性も織り込んでおく必要があります。
注文住宅のつなぎ融資と土地先行プランは対面相談コースで使える
土地から買って注文住宅を建てる場合は、つなぎ融資に対応しているかどうかで銀行の選び方が変わります。土地代や建物の着工金・中間金を手元の資金で払えない場合、住宅ローンの実行までの間に一時的なお金を借りる必要があるためです。
ドコモSMTBネット銀行は、着工金・中間金に使える自社のつなぎ融資を取り扱っています。ただし申込みは銀行代理業者(代理業者のWEB経由を除く)か提携不動産会社を通じた場合に限られ、対面相談コースで相談するのが基本の流れになります。土地の購入資金については、正式審査1回で土地購入時と建物完成時の2回に分けて融資を受けられる土地先行プランが用意されています。
ネット銀行のなかには、つなぎ融資を自社で扱わず提携先を紹介するだけのところも多いので、この点は注文住宅を考える方にとって大きな違いです。つなぎ融資には住宅ローンとは別に金利や手数料がかかりますので、その分も含めた総額で、地元の地銀・信金の分割融資などと比べて決めると後悔が少なくなります。
新規借入で最大10万ポイントのキャンペーンは2026年12月30日まで
2026年8月21日から、商号変更を記念して、住宅ローンの新規借入と対象のドコモサービスの契約で最大10万ポイント(dポイント・期間・用途限定)が受け取れるキャンペーンが実施されています。住宅ローンの借入期間は2026年12月30日までです。対象になるかどうかで迷いやすい条件を挙げておきます。
- 新規借入だけが対象で、借り換えは対象外です。
- 借入金額が1,000万円未満は対象外で、1,000万円以上2,000万円未満は最大5万ポイント、2,000万円以上は最大10万ポイントが上限です。
- ローンプラザ・フラットプラザ・住宅ローンショップ・住宅ローンデスクといった銀行代理業者の拠点を通じた借入が対象です。
- ドコモSMTBネット銀行の口座とdアカウントの連携が必要で、ポイントは対象のドコモサービス(携帯回線・光回線・でんき等)の契約内容に応じて積み上がり、進呈は2027年6月頃の予定です。
全国のドコモショップで口座開設のサポートも始まっていますが、ドコモショップでは住宅ローンなど金融商品の案内は行っていません。ポイントはあくまでおまけと考え、金利・団信・事務手数料・繰上返済のしやすさで比べたうえで、条件が合えば活用する、という順番で考えてください。
ドコモSMTBネット銀行の住宅ローンに関するよくある質問
Q. 近くに店舗がない地方でも対面相談コースで借りられますか?
A. 借りられます。物件が条件を満たすかは審査で確認されますが、住んでいる地域だけで対象外になるわけではありません。対面相談コースは全国50店舗以上の窓口に加え、アプリ内チャットや電話でのサポートもあるので、店舗に何度も通わずに進められる場合があります。
Q. WEB申込コースで仮審査を申し込んでいましたが、受付終了後はどうなりますか?
A. 2026年10月30日(金)17時の受付終了までに仮審査を申し込んでいれば、WEB申込コースのまま手続きを続けられます。WEB申込コース・対面相談コース・フラット35は同時に申し込めず、商品を変える場合は申込みを取り下げて書類も出し直しになります。
Q. 給与振込が地元の地銀・信金でも返済に困りませんか?
A. 困りません。返済口座はドコモSMTBネット銀行の口座になりますが、定額自動入金サービスを使えば、地元の金融機関の口座から毎月自動・手数料0円で返済分を移せます。ATMへ入金しに行く手間が省け、引き落とし前の残高不足も防げます。
Q. 商号変更で、いま借りている住宅ローンに影響はありますか?
A. 金融機関コード・支店名・支店番号は変わらず、口座や住宅ローンはそのまま使えます。他行から振り込んでもらう際は振込先を「ドコモSMTBネット銀行」と指定してください。旧行名での振込の受付は2026年10月30日までとされていました。
※本記事の金利・条件は2026年11月時点の情報です。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
