PayPay銀行の住宅ローンは、2026年10月適用の変動金利が年1.580%で、保証料は0円、事務手数料は借入金額の2.20%(税込)です。金利の低さと引き換えに、借りる額が大きいほど手数料も大きくなる点を理解したうえで選ぶローンだと考えています。
PayPay銀行は2019年に住宅ローンの取り扱いを始め、2021年4月にジャパンネット銀行から現在の名前に変わりました。2025年4月にはPayPay株式会社の子会社になっています。
会社員なら正社員だけでなく契約社員も申し込めます。個人事業主の方や、自分や家族が経営する会社に勤めている方は「個人事業主・法人経営者向け住宅ローン」の扱いになり、金利が年0.3%上乗せされます。
キャンペーンの内容は時期によって変わります。申し込む時点の特典は、PayPay銀行のホームページで確かめてください。
ネット銀行の住宅ローンを、専門スタッフに対面で相談して選びたい人は、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱うSBIマネープラザも比較してみましょう。
PayPay銀行の住宅ローン金利は変動で年1.580%(2026年10月)
変動金利は10月の見直しで年0.25%上がりました
PayPay銀行は2026年10月1日に住宅ローンの基準金利を年3.280%から年3.530%へ引き上げました。新しく借りる人の変動金利は、9月の年1.330%から10月は年1.580%になっています。
すでに変動金利で借りている人は、10月1日の見直しで決まった新しい金利が12月の約定返済日の翌日から適用されます。変動金利の見直しは毎年4月1日と10月1日の2回で、返済額が変わるタイミングは見直しから少し遅れてやってきます。
| 金利タイプ | 2026年10月の適用金利 | 備考 |
|---|---|---|
| 変動金利 | 年1.580% | 全期間引下げのプラン(新規・借り換え共通) |
| 固定10年 | 年3.520% | 当初期間引下げのプラン(新規・借り換え共通) |
| 固定20年 | 年4.060% | 同上 |
| 固定35年 | 年4.210% | 同上 |
※2026年10月1日時点のPayPay銀行の表示金利です。実際には申し込んだ日ではなく、借入日時点の金利が使われます。ソフトバンクのスマホやでんきなどを使っている人向けの優遇割を適用すると、表の金利より下がる場合があります。
金利が上がったときの影響を、仮の数字で見てみます。たとえば3,000万円を35年、年1.580%の元利均等返済で借りると、毎月の返済額はおよそ93,000円です。金利が年0.5%上がって年2.080%になると、およそ100,600円に増え、月7,600円ほど負担が重くなります。
全期間引下げと当初期間引下げの2つから選ぶ
PayPay銀行の住宅ローンには、正式名で「全期間引下型」と「当初期間引下型」の2つのプランがあります。ざっくりいえば、変動金利を選ぶと全期間引下げのプラン、固定金利を選ぶと当初期間引下げのプランになり、他行と比べるとかなりシンプルです。
変動金利の適用金利は、基準金利から契約時に決まった引下幅を差し引いた値です。基準金利が上がれば、引下幅はそのままで適用金利も上がります。今回の10月の見直しは、まさにこの基準金利の引き上げによるものです。
固定金利は2年・3年・5年・10年・15年・20年・30年・35年から期間を選び、固定期間中は金利タイプを変えられません。期間が終わると変動金利に移り、もう一度固定金利を選ぶこともできます。
固定期間が終わった後に適用される金利の決まり方は、銀行ごとにまったく違います。当初固定を考えている方は、固定期間が明けた後の引下幅を商品概要説明書で読み比べると、10年後の返済額の差が分かります。
借り換え先にするなら事務手数料を含めた比較が必要
PayPay銀行の住宅ローンは借り換えにも使え、2026年10月の金利は新規と同じです。ただし、日本銀行は2026年9月18日の金融政策決定会合で政策金利を年1.0%程度から1.25%程度へ引き上げており(日本銀行「金融市場調節方針の変更について」)、変動金利は各行で上がり始めています。
借り換えでは、金利差だけでなく事務手数料も先に計算しておく必要があります。たとえば残高2,500万円をPayPay銀行へ借り換えると、事務手数料は2,500万円×2.20%で55万円です。これに抵当権の設定登記の費用なども加わります。
そこで、いまのローンとの金利差で減る利息の合計が、こうした諸費用を上回るかどうかで判断するのが基本だと考えています。残りの返済期間が短い人ほど金利差の効果は小さくなるため、試算をせずに乗り換えるのはおすすめできません。
手数料・保証料などの諸費用と借入可能額
低めの変動金利のほかに、細かな商品の中身も見ておきましょう。良さそうに見えても、手数料や上乗せの条件で総額が変わることがあります。
| 項目 | 内容 |
| 事務手数料 | 借入金額×2.20%(税込) |
| 借入可能金額 | 500万円以上2億円以下(10万円単位) |
| 借入期間 | 1年以上50年以内(35年を超えると金利が上乗せ) |
| 諸費用の借り入れ | 可能 |
| 返済方法 | 元利均等返済 |
| 繰上返済 | 一部繰上返済はホームページなら無料(チャットは5,500円・税込)、全額繰上返済はチャットのみで33,000円(税込) |
| 保証料 | 無料 |
| 5年ルール・125%ルール | 適用されない |
※手数料は2025年11月7日現在のPayPay銀行の表示によります。
2億円までの借り入れに対応し、住宅ローンに関わる諸費用もローンに含めて借りられます。保証料が0円で、ホームページからの一部繰上返済も無料なので、基本的なサービスに大きな不足はありません。
負担が大きいのは事務手数料で、3,000万円借りれば66万円、4,000万円なら88万円かかります。保証料がない代わりに、手数料を借入時にまとめて払うことになるので、自己資金の計画にこの金額を入れておく必要があります。
この事務手数料について、日本経済新聞は2026年10月21日、PayPay銀行が11月にも事務手数料をゼロにする新しいプランを始める予定だと報じました。10月22日時点で同行のお知らせには発表がなく、金利や条件は分かっていないため、申し込む前に最新の案内を確かめてください。
※5年ルール・125%ルールは、変動金利が上がっても5年間は返済額を変えず、変えるときも前の返済額の1.25倍までに抑える仕組みです。返済額が急に増えない半面、増えた利息の支払いを先送りにするため、元金の減りが遅れたり、未払い利息が残ったりすることがあります。ルールがないPayPay銀行では、金利が見直されると返済額もそのまま変わります。
金利が上乗せになる条件と団信の選び方
PayPay銀行では、表示金利にいくつかの上乗せが加わる場合があります。表の金利で借りられると思って資金計画を立てると、契約の段階で返済額がずれてしまうので、借入期間と働き方による上乗せはとくに事前に知っておいてほしい内容です。
| 上乗せの条件 | 上乗せ幅 | 備考 |
|---|---|---|
| 借入期間が35年を超える | 年0.3% | 2026年9月1日以降の借入実行分 |
| 個人事業主、自分や家族が経営する会社に勤めている | 年0.3% | 個人事業主・法人経営者向け住宅ローン |
| 審査結果による | 最大年0.3% | 上乗せにならない人もいる |
| がん50%保障団信 | 年0.1% | 加入は満51歳未満 |
| がん100%保障団信 | 年0.15% | 加入は満51歳未満 |
| 一般団信 | なし | 加入は満65歳未満 |
※団信の上乗せは単独・収入合算の場合です。ペアローンは別の上乗せ幅になります。
たとえば自営業の方が40年で借りると、働き方で年0.3%、期間で年0.3%が加わり、表の変動金利より年0.6%高くなる可能性があります。月々の返済を軽くするために期間を延ばす場合も、上乗せ後の金利で試算し直してから決めてください。
団信は、一般団信なら上乗せがありません。がんへの備えを厚くしたい方は、がん50%保障団信やがん100%保障団信、全疾病や失業まで保障する超サポ団信も選べますが、借りた後にプランは変えられないので、加入前に保障内容と上乗せ幅を比べておきましょう。
審査基準は年収200万円以上で会社員なら申し込みやすい
利用条件が合っていなかったり、審査に通らなかったりすれば、どんなに条件の良い住宅ローンでも使えません。主な申込条件は次のとおりです。
| 項目 | 内容 |
| 年齢 | 借入時の年齢が20歳以上65歳未満で、完済時の年齢が80歳未満 |
| 年収 | 前年度の年収が200万円以上 |
| 国籍 | 日本国籍、または永住許可を受けている人 |
| 職業 | 正社員・契約社員は申込可。個人事業主・家族経営の会社の経営者や勤務者は個人事業主・法人経営者向け住宅ローン(年0.3%上乗せ) |
| 収入合算・ペアローン | どちらも利用可能 |
| 資金使途 | 本人が住む戸建・マンションの購入(中古も可)、戸建ての新築、借り換え、それに伴う諸費用 |
新築の場合は建物が完成したときに一括で融資される仕組みで、着工金や中間金、土地代金だけを先に借りることはできません。注文住宅で土地から買う方は、つなぎ融資をどうするかを先に決めておく必要があります。
次のような物件では利用できません。
- 親族間の売買や、不動産業者の仲介がない個人間の売買
- 事業用・賃貸用の物件(店舗併用住宅・賃貸併用住宅を含む)
- 借地の物件、保留地や仮換地の上の物件
- 連棟式住宅、コーポラティブハウス、共有物件
- セカンドハウス・別荘
- 離島、市街化調整区域、都市計画区域外の物件
実家の近くにある市街化調整区域や都市計画区域外の土地に家を建てる計画なら、PayPay銀行は使えません。地方ではこうした土地の話も出てくるので、地元の地銀や信用金庫にも早めに相談先を広げておくと、計画が途中で止まらずに済みます。
審査にかかる時間は、PayPay銀行のよくある質問では事前審査が当日〜2営業日程度、本審査は書類提出後3〜10営業日程度、申し込みから借り入れまで全体で1か月程度とされています。申込の手順はPayPay銀行の住宅ローン審査の流れと日数の記事で紹介しています。
本審査で必要になる主な書類
事前審査を申し込む段階で書類の提出はいりませんが、本審査に進むと書類が必要です。PayPay銀行ではスマホやパソコンから画像をアップロードして出せるので郵送の手間は減りますが、書類を集めるのに時間がかかるため、事前審査と並行して準備しておくことをおすすめします。
2025年12月2日から、健康保険証は住宅ローンの本人確認資料として使えなくなりました。以前の案内を見て保険証を用意していた方は、運転免許証など別の本人確認資料を準備してください。
| 新規借り入れの場合 | 借り換えの場合 | ||
| 住民票の写し | 〇 | 〇 | |
| 運転免許証(またはパスポート) | 〇 | 〇 | |
| 源泉徴収票 | 〇 | 〇 | 直近1年分(3年分が必要になる場合も) |
| 住民税決定通知書または住民税課税証明書 | 〇 | 〇 | 直近年度のもの |
| 確定申告書 | 〇 | 〇 | 確定申告をしている場合 |
| 納税証明書 | 〇 | 〇 | 給与以外の収入がある場合 |
| 売買契約書 | 〇 | 〇 | |
| 不動産売買時の重要事項説明書 | 〇 | 〇 | |
| 登記事項証明書 | 〇 | 〇 | |
| 物件のちらし | 〇 | 中古物件の購入時のみ | |
| 返済予定表 | 〇 | 〇 | 他の借り入れがある場合 |
| 職務経歴書・雇用契約書・給与明細書・賞与明細書 | 〇 | 〇 | 転職・転籍3年未満の場合 |
上の表は代表的な例で、雇用形態や勤続年数、物件の条件によって求められる書類は変わります。PayPay銀行のホームページにある必要書類の案内で、自分に当てはまるものを申し込み前に洗い出しておくと、提出のやり直しを防げます。
「ヤフーの住宅ローン」の特典は2025年9月で終了
かつては、Yahoo! JAPAN IDを持つ人向けにキャッシュバック特典が付く「ヤフーの住宅ローン」がありました。LINEヤフー株式会社によるPayPay銀行の銀行代理業は2025年9月30日15時で終わり、住宅ローンの特典も同時に終了しています。PayPay銀行の住宅ローン自体は、これまでどおり申し込めます。
まとめ
PayPay銀行の住宅ローンは、変動金利の低さ、保証料0円、選べる団信が特徴で、会社員の方なら候補に入れやすいローンです。一方で、事務手数料は借入額の2.20%かかり、35年を超える期間や自営業の方には年0.3%の上乗せがあります。
金利や団信の細かな違いはPayPay銀行の金利・事務手数料・団信の解説で、似た性格のネット銀行との違いはauじぶん銀行とPayPay銀行の住宅ローン比較で紹介しています。全期間固定で返済額を決めておきたい方は、SBIアルヒのフラット35と比べてみるのも一つの方法です。
ここからは、PayPay銀行が住宅ローンに参入した背景を、2019年当時の決算情報から読み解きます。
PayPay銀行が住宅ローンを始めた理由(2019年当時の分析)
2019年3月末までの財務状況
会社が新しい商品を扱うときには、何かしらの目的があります。PayPay銀行(旧ジャパンネット銀行)が住宅ローンに参入した理由は、当時の預金や貸出金の推移を見ると読み取れます。以下は2019年3月末までの同行の財務状況の推移です。
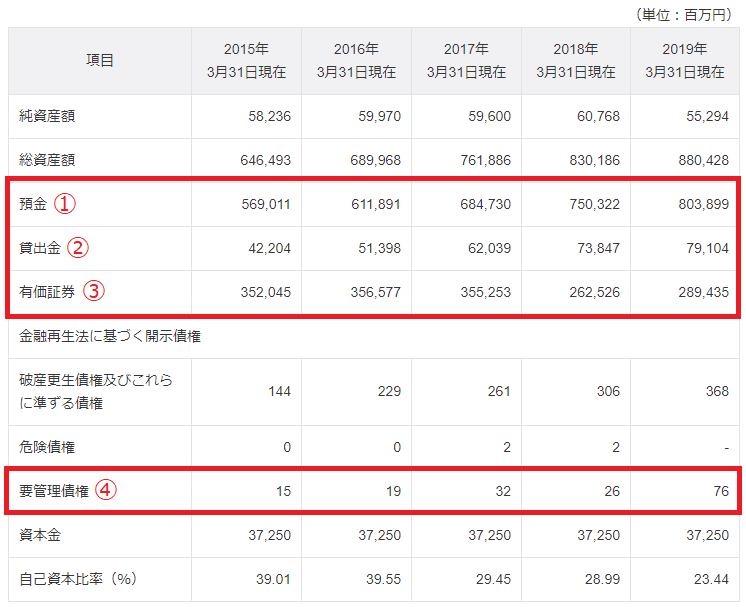
この5年間で預金は約2,500億円増えて約8,038億円になっていました(図の①)。貸出金も約400億円増えましたが(②)、日本国債などの有価証券は700億円弱減っています(③)。
金額は小さいものの、2018年度には「要管理債権」の残高が7,600万円に増えていました。要管理債権とは、元金や利息の支払いが3か月以上延滞していたり、借り手が立ち直るための支援を受けたりしている貸出金のことで、回収に注意が必要な債権です。
住宅ローンで余ったお金の貸し出し先を増やした
銀行は、集めた預金を貸し出したり有価証券を買ったりして利益をあげる会社です。お金を集めるだけでは、預金者に払う利息だけが増えてしまいます。当時の数字をかんたんな式にすると、次のようになります。
2,500億円−400億円−(−700億円)=2,800億円
この5年間で、集めた預金を活かしきれないお金が約2,800億円増えていた計算です。
カードローンのような担保のないローンで数千億円を貸し出すのは難しく、要管理債権も増えていたため、返済が不安な人への貸し出しを増やすわけにもいきません。そこで、金利競争で利幅は小さくても、まとまった額を長く貸せる住宅ローンに参入したのだと考えています。
いまはPayPayグループの銀行として住宅ローンを提供
PayPay銀行は2025年4月にPayPay株式会社の子会社になり、PayPay株式会社は同行の銀行代理業者として預金の受け入れなどの媒介も行っています。ソフトバンクのサービス利用者向けの金利優遇のように、グループのサービスとつながった特典も出てきています。
実際に選ぶ段階では、PayPay銀行を含む各金融機関の最新の金利や手数料をご自身でも確かめてから判断してください。
