PayPay銀行の住宅ローン審査は、「住宅ローン申込ナビ」に登録してから事前審査、本審査、契約手続きと進み、すべて順調なら申し込みから借り入れまでおよそ1か月です。事前審査の結果は当日〜2営業日程度、本審査は書類を出してから1〜10営業日(約2週間)程度が目安です。
店舗のないネット銀行なので、手続きは画面の中で進みます。窓口で顔を見て相談できないことに不安を感じるかもしれませんが、流れと期限を先に知っておけば戸惑う場面はかなり減らせます。金利や団信など商品の中身はPayPay銀行の住宅ローンの特徴をまとめた記事で紹介しています。
申し込みから借り入れまでの日数の目安は約1か月
PayPay銀行のよくある質問と手続きの案内では、各段階の日数の目安は次のとおりです。引き渡し日や借り換えの完済日が決まっている方は、この日数を逆にたどれば、いつまでに申し込めばよいかが分かります。
| 段階 | 日数の目安 | 備考 |
|---|---|---|
| 事前審査 | 当日〜2営業日程度 | 結果はメールで届き、詳細は申込ナビで見る |
| 本審査 | 1〜10営業日(約2週間)程度 | 団信の申し込みと書類提出が終わり、不備がない場合 |
| 本審査の承認から借り入れまで | 最短7営業日 | 契約書作成依頼が借入日の7営業日前まで |
| 全体 | 約1か月 | 手続きが滞りなく進んだ場合 |
※2026年11月時点のPayPay銀行の案内によります。申込時期や申込内容によっては、さらに日数がかかることがあります。
店舗はなく、相談はチャットとコンタクトボードでできる
PayPay銀行はインターネット銀行なので店舗がなく、担当者と顔を合わせて相談しながら進めることはできません。申し込みはすべてインターネットからになります。
申し込み前の相談や審査中の問い合わせは、チャットでできます。受付時間は平日9時〜17時で、土日祝日と年末年始は休みです。混雑していると時間内でも受け付けを止めることがあるので、平日の昼休みなどに余裕を持って問い合わせると安心です。
本審査を申し込んだ後は、申込ナビの中の「コンタクトボード」という掲示板で、銀行とメッセージのやり取りができます。追加の書類や確認事項の連絡もここに届くため、本審査に進んだら申込ナビをこまめに開く習慣が役に立ちます。
コンタクトボードは営業時間外でも書き込めて、問い合わせへの回答は2営業日以内に届きます。平日の昼間に時間を取りにくい共働きの方でも、夜のうちに質問を書いておけば手続きを止めずに済みます。
それでも顔を見て相談しながら住宅ローンを選びたい方は、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを店舗やオンラインで相談できるSBIマネープラザのような銀行代理業者を使う方法もあります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
最初に「住宅ローン申込ナビ」へ登録する
一般的な住宅ローンは申込フォームに入力して申し込みますが、PayPay銀行ではその前に「住宅ローン申込ナビ」への登録が必要です。審査の申し込みと結果の確認、本審査の書類の提出、契約書作成の依頼、振込先の登録まで、借り入れまでの手続きをこの申込ナビで進めるためです。
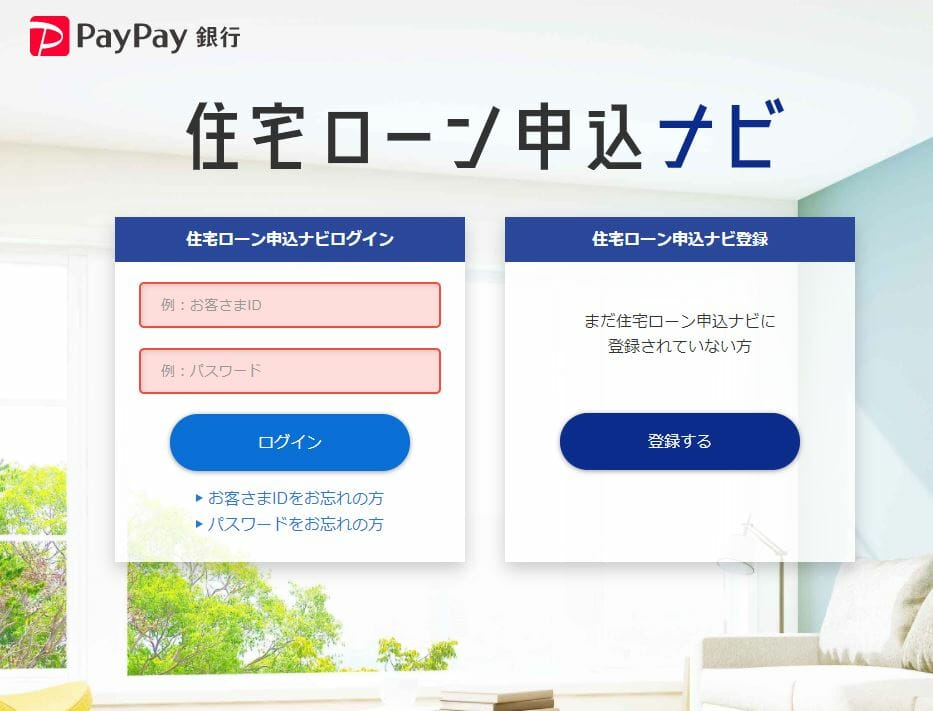
入力の途中でも、画面の「次へ」で進めばそこまでの内容が保存され、後で続きから再開できます。仕事や子育ての合間に少しずつ進められるので、一度に全部を入力しようとしなくて大丈夫です。
登録したメールアドレスには、審査結果や手続きの案内が届きます。迷惑メールに振り分けられて見落とすことがないよう、PayPay銀行は「cc.paypay-bank.co.jp」のドメインを受信できるように設定しておくよう案内しています。
事前審査は書類なしで申し込める
申込ナビに登録したら、次は事前審査の申し込みです。ログインして必要事項を入力すれば申し込みが終わり、この段階では売買契約書などの書類を出す必要はありません。
ただ、前年の年収や勤務先の情報は入力するので、源泉徴収票と会社の所在地などが分かるものを手元に置いておくと入力が止まりません。転職した方は、雇用契約書や労働条件通知書に書かれた見込みの年収をもとに入力します。なお、転職を予定している段階では申し込めず、転職した後の申し込みになります。
事前審査の結果は申込ナビで確認する
事前審査が終わるとメールで知らせが届き、結果の詳細は申込ナビにログインして見ます。審査に通っていれば、借りられる金額や返済期間などの条件が表示されます。
たとえば希望より少ない金額で承認された、申し込んだより短い返済期間になっていた、といったように、希望と違う条件が示されることもあります。そうなったら、提示された条件で資金計画が成り立つかをここで判断します。条件が合わずに進めないと決めた場合でも、事前審査の申し込み後から契約手続きの前まではキャンセルでき、キャンセル料はかかりません。
事前審査は、申込ナビに入力した情報をもとにした簡易的な審査です。本審査では提出書類も含めて総合的に審査されるため、事前審査に通っても結果が変わることがあります。年収や借入状況を源泉徴収票などの書類と食い違いなく入力しておけば、結果が変わる心配はそれだけ小さくなります。
本審査は入力・団信・書類の3つの手続きで進む
事前審査の条件に納得できたら、最終的な条件を決める本審査に申し込みます。本審査の手続きは、申込ナビでの入力、団体信用生命保険(団信)の申し込み、必要書類の提出の3つに分かれています。
本審査では物件の詳しい情報も入力するため、不動産会社や工務店から受け取った書類を見ながら進めることになります。申込ナビに表示される必要書類の案内を見て、手元に書類をそろえてから入力を始めると二度手間になりません。
団信は、本審査の入力が終わってから1〜2営業日程度で引受保険会社から案内メールが届き、その案内に沿って「カーディフ団信オンライン」から申し込みます。銀行の画面とは別の画面で手続きするので、メールを見落とすと本審査が始まりません。がん保障などを付けるかどうかは、このときまでに決めておけば間に合います。
書類は、スキャンやスマホで撮影した画像を申込ナビからアップロードして出します。書類を出した翌営業日から審査が始まるので、不足がないかを案内と照らし合わせてから送ると、結果的に早く審査が終わります。健康保険証を出すときは、記号・番号、保険者番号と通院歴が見えないように付箋などで隠してから撮影するよう案内されています。
本審査中の進み具合はコンタクトボードで問い合わせる
書類をすべて出すと本審査が始まり、目安は1〜10営業日(約2週間)程度です。システムの仕様で、本審査の間は申込ナビの進捗の表示が変わりません。表示が動かないからといって止まっているわけではないので、気になるときはコンタクトボードから問い合わせます。
書類の不備や追加の確認事項があれば、コンタクトボードに連絡が届きます。返事が遅れるとその分だけ審査も延びるため、本審査中は毎日、申込ナビを開いて連絡がないかを見ておくと、結果が出るまでの日数を縮められます。
承認された条件を最終確認し、有効期限の180日に注意する
本審査に通ると、事前審査よりも詳しい融資条件が示されます。事前審査の結果と違う点がないかを中心に、借入額や金利の条件をここで最終確認します。本審査に通ると専任の担当者が付き、契約や振込先の登録、司法書士との面談までの手続きを案内してくれます。本審査に通ったからといって、必ず契約しなければならないわけではありません。
すぐに契約しない場合は、承認日から原則180日という審査の有効期限に気をつけてください。注文住宅で完成まで時間がかかる方は、融資を受ける日がこの期限に収まるかを早めに確かめ、収まらない場合は再審査になることも計画に入れておく必要があります。
この期限は事前審査にも本審査にもあり、審査結果によっては本審査の有効期限が承認日から1年間になることもあります(その場合は承認時に条件として示されます)。
PayPay銀行は建物が完成したときに一括で融資する仕組みで、着工金や中間金、土地代金だけを先に借りることはできません。土地から買って家を建てる方は、つなぎ融資をどう用意するかも事前審査の前後で決めておくと、契約直前に慌てずに済みます。
注文住宅は土地のチラシと資金計画書で本審査を申し込める
土地から探して注文住宅を建てる方に向けて、PayPay銀行は土地のチラシと資金計画書の2点の物件書類で本審査を申し込めると案内しています。資金計画書とは建物の工事費や諸費用が書かれた書類のことで、建設業者が発行したものに限られます。
本審査の結果は最短1営業日で分かるので、土地の売買契約を結ぶ前に、借りられる金額の見通しを立ててから判断できます。地方では気に入った土地がすぐに売れてしまうこともあるため、建設業者に資金計画書を早めに作ってもらうと動きやすくなります。審査の内容によっては、追加の書類を求められることもあります。
PayPay銀行はつなぎ融資を扱っていませんが、提携先の島根銀行の「住宅つなぎ融資」を、PayPay銀行の本審査が終わった後に申し込む方法があります。つなぎ融資の商品内容や審査は島根銀行が決めるので、土地代金や着工金の支払日に間に合うかを、建設業者とも早めに相談しておいてください。
契約手続きの期限は借入日から逆算して決まる
本審査に通った後の契約手続きには、借入日を基準にした期限があります。引き渡し日や融資を受ける日が決まったら、次の期限から逆にたどってスケジュールを組んでください。
| 手続き | 期限の目安 | 備考 |
|---|---|---|
| 契約書作成依頼 | 借入日の7営業日前まで | 申込ナビから依頼。依頼後に司法書士が決まる |
| 振込先の登録 | 借入日の5営業日前まで | 不動産会社などから振込先の情報を受け取っておく |
| 自己資金の入金(該当者のみ) | 借入日の5営業日前まで | PayPay銀行の自分の口座へ入金 |
| 電子契約の署名 | 借入日の4営業日前まで | 内容を確認して署名する |
| 司法書士との面談(該当者のみ) | 借入日まで | 日程は担当の司法書士と直接決める |
借り換えの場合は、借入日が今のローンの完済日と同じ日になります。今の金融機関に完済日や完済に必要な金額を確認する手間がかかるので、新規の購入よりも早めに動き始めると余裕が生まれます。
注文住宅のように引き渡し日が動きやすい場合は、日付が変わるたびにこの期限も動きます。借入日を変えたときは、どの手続きがいつまでになるかをその都度確認してください。
PayPay銀行の住宅ローン審査でよくある質問
Q. PayPay銀行の住宅ローン審査は厳しいですか?
A. 審査の中身は公表されていませんが、申込条件は前年の年収200万円以上、借入時20歳以上65歳未満で完済時80歳未満などです。個人事業主の方も申し込めますが、金利が年0.3%上乗せになり、審査結果によっても最大年0.3%上乗せされることがあります。審査で見られる項目の傾向としては、国土交通省の民間住宅ローンの実態に関する調査(令和4年度)で、ほとんどの金融機関が完済時年齢と健康状態を審査項目に挙げています。
Q. ジャパンネット銀行の住宅ローン審査と同じものですか?
A. 同じ銀行です。ジャパンネット銀行は2021年4月5日にPayPay銀行へ社名を変えたので、いまは住宅ローンもPayPay銀行として申し込みます。旧社名のころの情報は、審査の日数や申込条件が今の案内と違っていることがあります。
まとめ
PayPay銀行の住宅ローンは、申込ナビに登録すれば、事前審査から契約書作成の依頼まで同じ画面で進められます。パソコンやスマホの操作に慣れている方なら、手続き自体で困ることは少ないと考えています。
そのうえで、FPからのワンポイントを2つ挙げます。1つは、借入日から逆にたどって本審査の書類準備を早めに始めること、もう1つは、審査の有効期限である承認日から原則180日を意識してスケジュールを組むことです。同じネット銀行の審査の進み方を比べたい方は、auじぶん銀行の住宅ローン審査の記事も参考になります。
実際に申し込む段階では、PayPay銀行の最新の手続き案内と日数の目安をご自身でも確かめてから進めてください。
