PayPay銀行(旧ジャパンネット銀行)の住宅ローンを単独で借りる場合、一般団信は上乗せ金利なしで付けられ、がん50%保障団信は年0.10%、がん100%保障団信は年0.15%の上乗せになります。一般団信に入れなかったときのワイド団信は年0.30%です(2026年11月時点)。
ネット銀行の住宅ローンは表面の金利に目が行きがちですが、ご相談でよく伺うのは「団信を付けたら結局いくらになるのか」という点です。上乗せ金利は返し終えるまでずっと続くので、毎月の差は小さく見えても、返し終えるまでの合計ではまとまった金額になります。
もう一つ、PayPay銀行には事務手数料を払わない代わりに金利が年0.30%上乗せされる「事務手数料0円型」もあります。団信の上乗せも手数料を払わないタイプの上乗せも金利に足されるので、両方を合わせた実際の負担で比べる必要があります。
PayPay銀行の住宅ローンは変動金利と保証料0円が特徴
変動金利は年1.700%、ソフトバンクのスマホ利用者は最大年0.130%引き下げ
PayPay銀行の変動金利(全期間引下型)は、2026年11月6日現在、新規のお借り入れ・お借り換えとも年1.700%です。ソフトバンクのスマホを使っている人は、スマホ/ネット/でんき優遇割を付けると最大年0.130%下がり、年1.570%で借りられます。
ネット銀行の住宅ローンを、専門スタッフに対面で相談して選びたい人は、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱うSBIマネープラザも比較してみましょう。
ただし、審査結果によっては表示金利に年0.30%が上乗せされることがあり、35年を超える期間で借りる場合も年0.30%の上乗せです。地方にお住まいなら、地元の地銀や信用金庫とも、金利と団信の上乗せと手数料を足した合計で比べてみてください。
保証料と印紙税はかからず、事務手数料は払うか払わないかを選べる
PayPay銀行の住宅ローンは保証料と印紙税がかからず、事務手数料は、借入金額の2.20%(税込)を払う定率型と、手数料を払わない0円型から選べます。手数料を払うタイプで3,000万円を借りると、事務手数料は66万円です。
0円型は手数料がかからない代わりに金利が年0.30%上乗せされ、3,000万円を年1.700%・35年で借りる場合と、0円型で年2.000%になる場合を比べると、35年間の総返済額の差は約191万円です。最後まで返し続けるなら、先に払う手数料66万円より負担は大きくなります。
一方で、数年後に売却や借り換えを考えている方や、手元の現金を減らしたくない方には、手数料を払わないタイプが合うこともあります。どちらを選ぶかは、何年で返し終える見込みかで決めてよいと考えています。
一部繰上返済はホームページで手続きすれば無料で、チャットで依頼すると1回につき5,500円(税込)かかります。全額繰上返済はチャットでの手続きで、1回につき33,000円(税込)です。
契約書は電子署名で、書類はスマホから提出できる
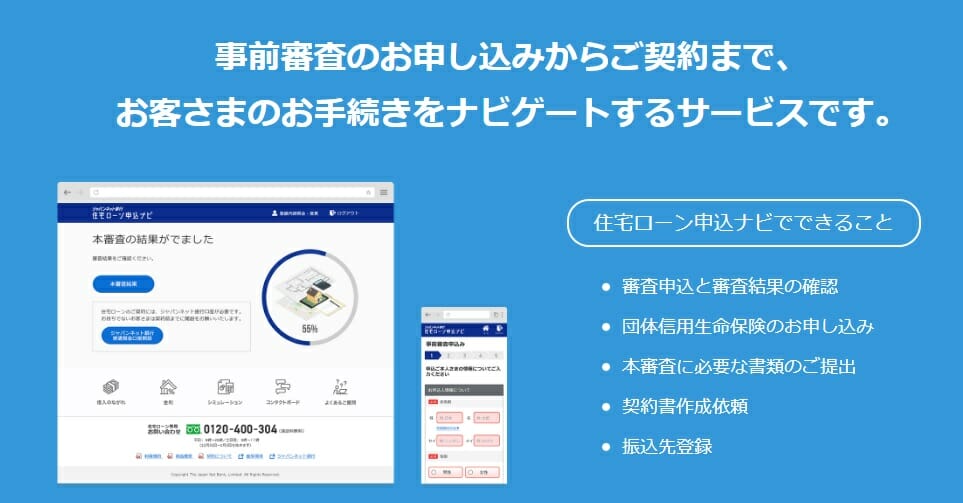
PayPay銀行の住宅ローンは、事前審査から本審査、契約まで、ネット上で手続きを進められます。書類はスマホで提出でき、契約書には電子署名をして、司法書士との面談を経てお借り入れになります。近くに支店がない地方の方でも、平日に仕事を休んで来店する必要がなく、最後まで手続きを進められます。
団信の上乗せ金利をソニー銀行と比べると、がん保障で差が出る
PayPay銀行の団信はカーディフ生命保険が引き受けていて、同じようにがん保障つきの団信をそろえているソニー銀行と比べると、保障の考え方は似ていても、上乗せ金利には違いがあります。単独ローンで借りる場合の各プランの上乗せ金利を表にすると、次のようになります。
| 一般団信 | がん50%保障 | がん100%保障 | 3大疾病・生活習慣病 | ワイド団信 | |
|---|---|---|---|---|---|
| PayPay銀行 | なし | +0.10% (満51歳未満) | +0.15% (満51歳未満) | 取り扱いなし | +0.30% |
| ソニー銀行 | なし | なし (満50歳未満) | +0.1% (満50歳未満) | +0.2% (満50歳未満) | +0.2% |
※2026年11月時点。
ネット銀行の住宅ローンを、専門スタッフに対面で相談して選びたい人は、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱うSBIマネープラザも比較してみましょう。
ソニー銀行のがん団信50は上乗せなしで付けられますが、PayPay銀行のがん50%保障団信は年0.10%かかります。いまのPayPay銀行では、がん保障を無料では付けられません。
3大疾病や生活習慣病に絞った団信はありませんが、PayPay銀行の団信には全疾病・自然災害・失業の保障が付いたプランもあります。全疾病の保障は入院した場合に限られ、精神疾患など対象外となるものもあるので、どのプランに付くかは公式サイトの団信プラン一覧で確かめてください。
auじぶん銀行もがん保障つきの団信を扱っていて、50歳以下の人向けの金利プランがあります。PayPay銀行との違いはauじぶん銀行とPayPay銀行の住宅ローン比較で紹介しています。
PayPay銀行で選べる団信の種類と保障内容
団体信用生命保険(団信)は住宅ローン残高を保険で返す仕組み
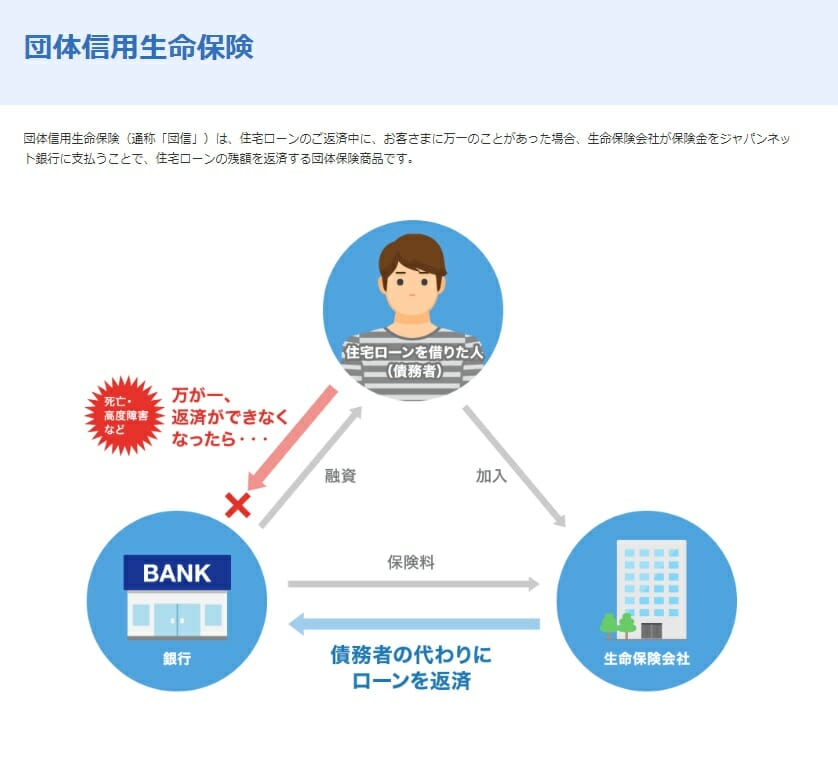
団体信用生命保険(団信)とは、住宅ローンを返している途中で契約者が亡くなったり所定の高度障害状態になったりしたときに、保険でローン残高が0円になる保障制度のことです。これがあれば、残されたご家族はローンの返済をしなくても、今の家に住み続けられます。
PayPay銀行で住宅ローンを借りるときは団信への加入が必須で、加入するときは過去の通院や病歴を告知し、その内容をもとに保険会社が加入できるかを判断します。団信の申し込みは本審査の書類提出と一緒に行う流れなので、通院歴などは早めに書き出しておくと手続きが滞りません。
単独ローンで選べるのは一般団信とがん保障つきの計3つ
PayPay銀行で単独の住宅ローンを組む場合、選べるのは一般団信、がん50%保障団信、がん100%保障団信の3つです。一般団信は満65歳未満、がん保障つきの2つは満51歳未満の方が加入できます。契約した後で団信のプランを変えることはできないので、申し込みの段階でよく考えて決める必要があります。
がん50%保障団信は診断で残高の50%が給付される
がんと診断されたときに、住宅ローン残高の50%にあたる保険金が支払われるのが、がん50%保障団信で、上乗せ金利は年0.10%です。残りの半分は返済が続くので、治療中の家計をどこまで支えたいかで、残高がすべてなくなるプランと比べて選ぶことになります。
がん100%保障団信は診断で残高の100%が給付される
がんと診断されたときに、住宅ローン残高の100%にあたる保険金が支払われるのが、がん100%保障団信で、上乗せ金利は年0.15%です。治療で働けない時期があってもローンの返済がなくなるので、PayPay銀行の単独ローンの団信では保障がいちばん厚いプランです。
PayPay銀行は、一定の条件を満たした人なら、がんの経験があっても追加の負担なしでがん保障付団信に入れるとしています。がんの治療歴がある方は、申し込む前に条件を確認しておくと、プラン選びで迷う時間を減らせます。
ワイド団信は一般団信に入れない人向けで、上乗せは年0.30%
ワイド団信は、持病や治療中の病気があって一般団信に入れない人のための団信です。PayPay銀行では、一般団信に加入できない場合に、保険会社が自動的にワイド団信の査定をすることがあり、保障の内容は一般団信と同じで、上乗せ金利は年0.30%です。
ソニー銀行はワイド団信の上乗せが年0.2%なので、持病のある方は両方の条件を比べておくと判断しやすくなります。SBI新生銀行のように、上乗せなしの全疾病保障付団信を用意している銀行もあります。持病がある場合の銀行の選び方はワイド団信に落ちたときの選択肢と上乗せ金利の解説をご覧ください。
ペアローン連生団信は夫婦どちらの残高もなくなる
PayPay銀行のペアローン連生団信は、ペアローンを組んだお二人のどちらかに万一のことがあったとき、それぞれの住宅ローン残高が0円になる団信です。2024年5月31日時点で、銀行として初めて申込受付を始めたとPayPay銀行は案内しています。
ふつうのペアローンでは、亡くなった人の分の残高しか保険で返済されず、残された側は自分のローンを返し続けなければなりません。共働きで夫婦とも同じくらいの金額を借りるご家庭では、この違いは家計への影響が大きいと考えています。
連生団信にもがん50%保障・がん100%保障・一般団信の3つがあり、上乗せ金利はそれぞれ年0.30%・年0.40%・年0.20%です。単独ローンでは無料の一般団信にも上乗せがかかり、お二人とも同じプランを選ぶ必要があります。年齢や健康状態が違うご夫婦は、どのプランならお二人とも入れるのかを事前にすり合わせておきましょう。
連生団信で相手方のローンが免除された部分は、一時所得として所得税の対象になる場合があり、一時所得の考え方は国税庁の一時所得の解説に載っています。
上乗せ金利で総返済額はどれだけ増えるか(3,000万円で約63万〜191万円)
上乗せ金利の負担は借入額に比例して重くなるので、ご自身の借入額に近い行が負担の目安になります。下の表は、借入期間35年・元利均等返済・ボーナス返済なしで、金利が年1.700%のまま変わらないと仮定したときに、上乗せによって総返済額がどれだけ増えるかを計算したものです。
| 借入額 | 上乗せ0.10%(がん50%保障) | 上乗せ0.15%(がん100%保障) | 上乗せ0.30%(ワイド団信) |
|---|---|---|---|
| 2,000万円 | 約42万円 | 約63万円 | 約128万円 |
| 3,000万円 | 約63万円 | 約95万円 | 約191万円 |
| 4,000万円 | 約84万円 | 約127万円 | 約255万円 |
| 5,000万円 | 約105万円 | 約158万円 | 約319万円 |
たとえば3,000万円をがん100%保障団信つきで借りると、毎月の返済は約2,260円増え、35年間で約95万円の差になります。同じ額のがん保険に別で入る場合の保険料と比べて、どちらが家計に合うかを考えてみてください。ワイド団信の年0.30%は、0円型の上乗せと同じ幅なので、両方が重なると負担はさらに増えます。
迷ったときは、まず、がん保障を付けるか、ペアローンにするかを夫婦で決めてから、各行の金利に上乗せを足して比べる順番をおすすめしています。PayPay銀行の金利や審査の条件はPayPay銀行の住宅ローンの金利・事務手数料・審査条件の記事で紹介しています。
実際に選ぶ段階では、各金融機関の最新の金利と団信の条件をご自身でも確かめてから判断してください。
ネット銀行の住宅ローンを、専門スタッフに対面で相談して選びたい人は、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱うSBIマネープラザも比較してみましょう。
