糖尿病だと団信に加入できず住宅ローン審査に通らない?
糖尿病の治療中でも、住宅ローンを借りる道は残っています。症状が安定していれば一般の団信に通ることもありますし、通らなかった場合も、引受基準をゆるめたワイド団信(金利に年0.2〜0.3%の上乗せ)や、団信への加入が任意のフラット35を使う方法があります。
ご相談でよく伺うのは、「一度団信で断られたら家はあきらめるしかないのか」という不安です。実際のところ、告知書の書き方と申し込む順番を工夫するだけで結果が変わることもあるので、持病があることを理由に最初から候補を狭めてしまうのはもったいないと考えています。
糖尿病は身近な病気です。厚生労働省の「令和6年国民健康・栄養調査」によると、糖尿病が強く疑われる人は約1,100万人(20歳以上の12.9%、男性17.7%・女性9.3%)と推計され、糖尿病の可能性を否定できない人も約700万人いるとされています(厚生労働省「令和6年国民健康・栄養調査 結果公表」)。
糖尿病は血管系の病気につながりやすい面があり、それを理由に一般の団信の加入を断られることがあるのも事実です。それでも、対策を取りながら自分に合う住宅ローンへ申し込めば、借りられる可能性は十分にあります。
糖尿病は団信の告知書でどう扱われるのか
住宅ローンの団信(団体信用生命保険)に申し込むときは、保険会社が用意した告知書に、いまの症状や過去の治療歴を記入して提出します。保険会社は、この告知書の内容をもとに加入できるかどうかを判断します。
借入額が大きい場合などに健康診断の結果を求められることもありますが、団信の審査は告知書を確認する書類審査が基本で、保険会社の担当者と面談することはまずありません。つまり、告知書にどう書くかがそのまま結果を左右します。
告知書とは、現在と過去の病気や治療の状況を保険会社に伝えるための書類のことです。多くの告知書では「現在」を直近3か月、「過去」を直近3年間として質問しています。一般的な団信の告知内容は次のような形です。
- 最近3ヶ月以内に医師の診察・投薬・治療・指示(要経過観察を含む)・指導を受けたことがありますか?
- 過去3年以内に下記の病気で、手術を受けたことまたは2週間以上にわたり医師の治療・投薬を受けたことがありますか?
- 狭心症、心筋梗塞、心臓弁膜症、先天性心臓病、心筋症、高血圧症
- 脳卒中(脳出血・脳梗塞、くも膜下出血)、脳動脈硬化症
- 精神病、ノイローゼ、てんかん、自律神経失調症、アルコール中毒
- ぜんそく、慢性気管支炎、肺結核
- 胃潰瘍、十二指腸潰瘍、潰瘍性大腸炎、すい臓炎
- 肝炎、肝硬変、肝機能障害
- 腎炎、ネフローゼ、腎不全
- 緑内障、網膜の病気、角膜の病気
- ガン、血腫、白血病、腫瘍、ポリープ
- 糖尿病、リウマチ、膠原病、貧血症、紫斑病
- 子宮筋腫、子宮内膜症、卵巣嚢腫、乳腺症
- 手・足の欠損または機能の障害はありますか?または、背骨(脊柱)・視力・聴力・言語・そしゃく機能に障害がありますか?
いまも糖尿病の治療や投薬を続けている場合は、1番目の質問に当てはまります。2番目の質問には病名として糖尿病がはっきり挙がっているので、直近3年以内に糖尿病で手術を受けたり、2週間以上の治療・投薬を受けたりした場合も告知が必要です。
この「2週間以上の投薬」は、1回の受診で2週間分の薬をもらっただけでも当てはまります。一方で、次のようなケースは、質問の文言上は告知の対象になりません。
- 過去に糖尿病と診断されたが、いまは薬を処方されておらず、3か月以上受診していない
- 直近3年間、糖尿病の治療を目的に受診していない
- 糖尿病予備群と言われたことはあるが、糖尿病とは診断されていない
糖尿病はいったん治療を始めると、薬が要らなくなるところまで改善するケースが多くありません。そのため現実には、告知書に何らかの記入が必要になる可能性が高いと考えて、早めに準備を始めておくと慌てずに済みます。
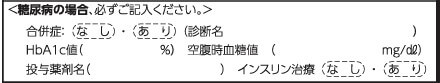
ワイド団信などの告知書では、糖尿病と診断されている人に、さらに次のような具体的な記入を求めるものがあります。HbA1c(ヘモグロビンA1c)は、過去1〜2か月の血糖の状態を表す検査値です。
- 合併症の有無と診断名
- HbA1c値(%)と空腹時血糖値(mg/dL)
- 服用している薬の名前とインスリン治療の有無
何%以下なら加入できるといった基準は、保険会社から公表されていません。直近の健康診断や通院先の検査結果を手元にそろえ、記入する数値を正確にしておくことが出発点になります。
告知書を書く前に手元にそろえておくもの
告知書は記憶だけで書くと、受診した時期や薬の名前があいまいになりがちです。正確に書くために、申込みの前に次のものを手元に用意しておくことをおすすめしています。
- お薬手帳(薬の名前と処方を受けた時期が分かる)
- 直近数回分の検査結果(HbA1cや空腹時血糖の推移が分かるもの)
- 通院先の病院名と、初めて糖尿病と診断された時期のメモ
- 合併症の有無について主治医から受けた説明の内容
複数の金融機関に並行して申し込む場合は、どの告知書にも同じ事実を同じように書くことが欠かせません。書いた告知書は写しを取っておき、あとで聞かれたときに説明が食い違わないようにしておいてください。
そのうえで、申し込む順番にも気を配る必要があります。住宅ローンの審査そのものは通っても、団信の結果が出るまで契約は確定しません。物件の契約日や引き渡し日から逆算して、一般団信がだめだった場合にワイド団信やフラット35へ切り替える時間が残るよう、早めに動き始めることが大切だと考えています。
地方では、ハウスメーカーや工務店が紹介する地元の金融機関で話を進めるケースも多いと思います。その場合も、持病があることを早い段階で担当者に伝えておくと、ワイド団信の有無や代わりの選択肢を事前に確かめてもらえます。
糖尿病の人が住宅ローンを借りる4つの方法
方法1 告知書に加えて医師の診断書を出す
症状が安定している方は、告知書だけで済ませず、HbA1cや空腹時血糖の推移が分かる資料と、主治医に書いてもらった「症状が安定している」旨の診断書を一緒に出すことを考えてみてください。診断書を添えることで、一般の団信に加入できる場合があります。
保険会社のほうから診断書を求めてくることは基本的にないので、出すなら自分から添えることになります。出さなければ、保険会社は告知書に書かれた情報だけで判断します。書かれていないことは厳しめに見られやすいため、告知書はできるだけ詳しく丁寧に書くことが審査を通るための近道です。
診断書に「症状は安定している」「治療で改善している」といった医師の見解があれば、少なくとも審査にはプラスに働きます。もちろん、事実と違う内容を書いてもらうことはできません。だからこそ、症状が落ち着いた時期にマイホームの購入と住宅ローンの申込みを合わせる、という時間の組み立て方も大事になります。
方法2 糖尿病でも入れる可能性があるワイド団信を使う
最初に申し込んだ住宅ローンの一般団信に通らなかった場合、引受保険会社が違う団信を扱う住宅ローンに申し込み直す方法もあります。ただ、一般団信どうしでは加入基準に大きな差がないことが多く、保険会社を変えても結果は変わらない可能性が高いと考えておく必要があります。
そこで次の選択肢は、一般の団信より加入基準がゆるいワイド団信です。ワイド団信とは、健康上の理由で一般団信に入れない人向けに引受基準を緩和した団信のことで、死亡・高度障害のときにローン残高がなくなるという基本の保障は一般団信と同じです。
ワイド団信でも、糖尿病なら必ず入れるというものではありません。どの症状なら加入できるかは開示されておらず、申し込んでみるまで結果は分かりません。それでも、一般団信よりは加入しやすい基準になっていて、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の団信の案内でも、高血圧や糖尿病などで一般の団信に加入できない人でもワイド団信なら加入できる場合があると説明されています。
ワイド団信の上乗せ金利と、総返済額への影響
一般団信の保険料は、通常は銀行が負担しています(住宅ローンの利息の中から保険料が支払われる仕組みです)。ワイド団信は保険料が高いぶん、金利に上乗せする形で利用者が負担し、上乗せ幅は年0.2〜0.3%の例が中心です。2026年10月時点の主な金融機関は次のとおりです。
| 金融機関・商品 | ワイド団信の上乗せ | 備考 |
|---|---|---|
| ドコモSMTBネット銀行 対面相談コース(SBIマネープラザなどの銀行代理業者が窓口) | 年0.3% | ワイド団信には全疾病保障・3大疾病保障・先進医療特約は付かない |
| SBIアルヒ スーパーフラット | 年0.30% | 全期間固定。団信に入らない選択も可能 |
| ソニー銀行 | 年0.2% | 加入時満65歳未満・完済時満81歳未満 |
| auじぶん銀行 | 年0.3% | 51歳以上は一般団信かワイド団信から選ぶ |
| フラット35(機構団信) | ワイド団信なし | 団信に入らない場合は金利が年0.2%下がる |
上乗せが年0.3%でも、総返済額で見ると小さくない差になります。たとえば3,000万円を35年、元利均等返済で借りる場合を、仮に金利年1.5%として計算すると、毎月の返済は約9万1,900円です。
ここに年0.3%が上乗せされて年1.8%になると、毎月の返済は約9万6,300円に増え、35年間の総返済額は約188万円多くなります。上乗せが年0.2%なら、増える額は約125万円です(金利が35年間変わらないと仮定した試算)。
また、ワイド団信を選ぶと、各行が無料で付けているがん保障や全疾病保障は原則として付きません。保障がほぼ横並びになるので、金利とワイド団信の上乗せを合計した実際の金利に、事務手数料と保証料を加えた総額で比べてください。
ワイド団信を検討するときの候補
なお、同行の住宅ローン「WEB申込コース」は、2026年10月30日(金)17時で仮審査申込の受付を終了する予定です。それ以降に申し込む場合は、銀行代理業者が窓口となる対面相談コースを使うことになります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
全期間固定金利で考えるなら、SBIアルヒのスーパーフラットも候補です。通常のフラット35(機構団信)にはワイド団信がありませんが、スーパーフラットは年0.30%の上乗せでワイド団信を選べるうえ、団信に入らずに借りることもできます。
このほか、ワイド団信の上乗せが年0.2%のソニー銀行(前年の年収400万円以上などの条件あり)や、年0.3%のauじぶん銀行も比較の候補になります。
ワイド団信の取扱銀行と上乗せ金利の一覧は、ワイド団信に落ちたときの選択肢と取扱銀行でもまとめています。
方法3 団信に入らずにフラット35を借りる
銀行が独自に提供する住宅ローンは、団信への加入が条件になっていることが一般的です。団信に入らずに借りられる住宅ローンとして選択肢に挙がるのがフラット35で、住宅金融支援機構の新機構団信は加入が任意になっています。
新機構団信に加入しない場合の借入金利は、「新機構団信付きの【フラット35】の借入金利-0.2%」と公式に案内されています(住宅金融支援機構「【フラット35】の団体信用生命保険」)。団信に入れなくても借りられ、そのぶん金利も下がる仕組みです。
団信なしで借りるなら、万一の備えを家族と決めておく
団信なしで借りるということは、自分にもしものことがあったとき、住宅ローンの返済義務が家族に残るということです。遺族年金や加入中の生命保険、配偶者の収入で返済を続けられる見通しがあるなら、団信なしも現実的な選択になります。
その見通しが立たない場合は、家を手放すことになるリスクを家族も理解したうえで決める必要があります。たとえば共働きで、夫の収入だけで3,000万円を借りるなら、妻の収入で返済を続けられるか、足りない分を収入保障保険などで補えるかを一緒に試算しておくと判断しやすくなります。
フラット35は全国の多くの金融機関で扱われていて、金利や事務手数料は金融機関ごとに違います。同じフラット35でも申込先で総額が変わるので、金利と手数料を合わせた総額で申込先を選ぶことが鉄則です。
取扱実績で見ると、SBIアルヒはフラット35の実行件数シェアNo.1(16年連続)の住宅ローン専門の金融機関です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))。
店舗は全国に約90拠点(2026年3月末現在)あるので、来店できる場所にあるか調べておくと相談の段取りを組めます。
また、住宅金融支援機構は2026年10月1日から、同日以降にフラット35(フラット20・フラット50を含む)を借りた人に楽天ポイントを進呈する「フラットすまい・るポイント」を始めています。自動では付かず、専用サイトからの申請が必要です(住宅金融支援機構「フラットすまい・るポイント」)。固定金利と変動金利のどちらにするか迷っている方は、金利上昇への備え方と変動・フラット35の試算も参考になります。
方法4 糖尿病を告知せずに団信に入る(おすすめしません)
最後の方法は、はっきり言っておすすめしません。団信の審査が書面だけであることを利用し、糖尿病や治療歴を書かずに告知書を出して団信に加入する、というものです。
書類上は通ってしまうことがあっても、これは明らかな告知義務違反です。告知義務違反が後で分かったときにどうなるかは、生命保険文化センターが一般的なルールとして次のように説明しています(生命保険文化センター「病歴があったのに告知するのを忘れていたら?」)。
- 責任開始日から2年以内なら、保険会社は契約を解除できる
- 2年が過ぎていても、支払事由が2年以内に起きていれば解除されることがある
- 違反の内容が特に重大な場合は、詐欺による取消しとして、2年を過ぎた契約でも保険金が支払われないことがある
契約が解除されると、団信の保障はなくなります。告知しなかった病気と関係のある原因で亡くなった場合は、保険金が支払われず住宅ローンも残ります。糖尿病のように合併症が多い病気では、どこまでが関係する原因と見られるかを自分で線引きできません。
告知義務違反は、いちばん守りたい家族を守れなくなる方法です。正直に告知したうえで、方法1〜3を順に試すほうが、結果として安心につながると考えています。
ケースで考える、どの方法から試すか
同じ糖尿病でも、治療の内容や家族の状況によって現実的な順番は変わります。ここでは仮定のケースを2つ置いて、考え方の筋道だけ整理してみます。
ケース1 飲み薬だけで数値が落ち着いている40代の会社員
たとえば年収550万円、妻と子ども2人、借入予定3,000万円で、飲み薬だけでHbA1cが安定している方を考えます。この場合はまず一般団信に、検査結果と診断書を添えて申し込むのが筋です。一般団信に入れれば、無料の疾病保障も含めた本来の条件で借りられます。
結果が思わしくなかったときに備えて、同じ時期にワイド団信を扱う金融機関の仮審査も進めておくと、物件の契約日に間に合わせやすくなります。上乗せが年0.2%か0.3%かで総返済額が60万円ほど変わるので、金利と手数料を合わせた総額も並べて比べておきたいところです。
ケース2 インスリン治療中で合併症の説明も受けている50代
治療の内容が重いほど、一般団信だけでなくワイド団信でも加入が難しくなる可能性があります。この場合は、最初からフラット35の団信なしを有力な候補に入れ、もしものときの返済をどう確保するかを先に決めておくほうが現実的です。
団信の代わりとして民間の収入保障保険などを考える方もいますが、こちらも加入時に告知が必要です。持病がある人向けに引受基準をゆるめた保険もあるものの、保険料は割高になるのが一般的です。借入額を抑える、返済期間を完済時の年齢に合わせて短めにするといった借り方の工夫と組み合わせて考えると、無理のない計画を立てられます。
どちらのケースでも、車の維持費や通院費など地方ならではの固定費を家計に入れたうえで、毎月の返済額を決めることが大前提です。借入額の目安を年収から考えたい方は、年収600万円で3,000万円を借りた場合の試算も参考にしてください。
糖尿病で住宅ローンが免除になるのはどんなときか
疾病保障付きの団信の中には、糖尿病を対象に含むものがあります。たとえばドコモSMTBネット銀行のスゴ団信の全疾病保障では、糖尿病は高血圧症などと並ぶ重度慢性疾患5つに含まれ、所定の就業不能状態が12か月続くと住宅ローン残高が0円になる仕組みです(保障開始は融資実行日から3か月の待機期間の後)。
ローン残高が0円になるのは、所定の就業不能状態が一定期間続いたときで、診断を受けただけでは対象になりません。もうひとつ注意が必要なのは、こうした疾病保障は一般の団信に加入できる人に付くものだという点です。ワイド団信を選ぶと、全疾病保障などの疾病保障は付きません。
すでに糖尿病の治療を受けている方にとっては、免除の仕組みに期待するよりも、加入できる団信の中で金利と手数料の総額を抑えることのほうが、家計への効果は大きいと考えています。
よくある質問
Q. 妊娠糖尿病と言われたことがあっても、団信で告知が必要ですか?
A. 告知書の質問に当てはまれば告知が必要です。多くの告知書は「過去3年以内に糖尿病で2週間以上の治療・投薬を受けたか」と聞くため、妊娠中にインスリン治療などを受けていれば、出産後に落ち着いていても期間内なら該当する可能性があります。迷うときは引受保険会社に確認してください。
Q. HbA1cがいくつなら団信に入れますか?
A. 加入できる数値の基準は公表されていません。保険会社はHbA1cや空腹時血糖、合併症、治療内容などを合わせて判断します。数値が安定していることを示す検査結果や医師の診断書を添えると、判断の材料を増やせます。
まとめ 糖尿病でも住宅ローンの選択肢は残っている
糖尿病があっても、一般の団信に入れる可能性はあります。治療が順調で症状が安定していれば、診断書を添えて加入できる可能性がありますし、一般団信が難しくてもワイド団信、さらにフラット35の団信なしという選択肢があります。
順番としては、一般団信に申し込み、だめならワイド団信、それも難しければフラット35の団信なしを検討する流れが現実的です。地方では車での通院や家族の協力も含めて家計を考える必要があるので、返済額と保障の両方を家族と話し合っておくと、あとで迷わずに済みます。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
