住宅ローンの団信に入れないのは、告知書で申告した持病や治療歴をもとに、引受保険会社が加入を断ったときです。高血圧症や糖尿病、脂質異常症、うつ病などで通院している方がつまずきやすい一方で、ワイド団信、引受保険会社の違う銀行への申込み、団信が任意のフラット35という三つの道が残っています。
ご相談でよく伺うのは、持病があるからマイホームは無理だろうと、話を聞く前から半分諦めているケースです。実際のところ、団信の審査基準は保険会社ごとに違うので、申込先の組み合わせを変えるだけで結果が変わることは珍しくありません。以下、加入しにくい病気の例と申込先の選び方を、相談を受ける側の目線でまとめました。
団信は住宅ローンの残高を保険金で返す生命保険
団体信用生命保険は、住宅ローンを返している途中で契約者が亡くなったり、所定の高度障害状態になったりしたときに、生命保険会社が銀行へ保険金を支払い、残りのローンを完済する仕組みの生命保険です。
残された家族は返済に追われずにその家に住み続けられます。車の維持費や子どもの教育費を抱えながら家計を回している地方のご家庭ほど、この保障が持つ意味は大きいと考えています。
民間の住宅ローンでは、一般団信の保険料を金融機関が負担して金利に含めているところがほとんどです。数千万円の死亡保障を個人の生命保険で用意しようとすれば保険料は決して小さくないため、団信に入れるかどうかは家計の設計そのものに関わってきます。
団信の告知は正直に。告知義務違反は保障を失う原因になる
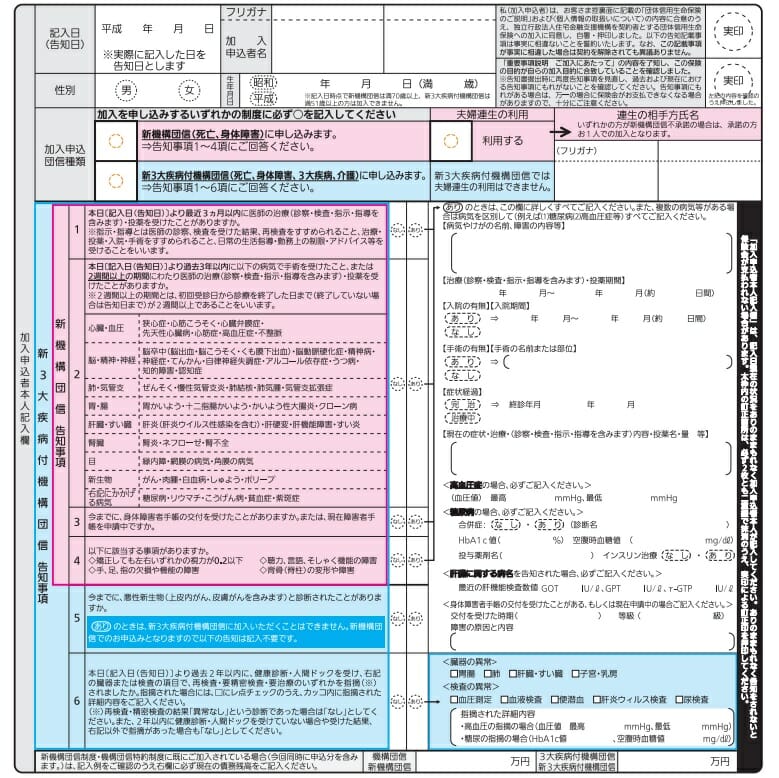
団信は誰でも入れるわけではなく、住宅ローンとセットの商品なので、ローンの審査を申し込むときに団信の加入申込みも一緒に行います。審査をするのは銀行ではなく、その銀行が契約している生命保険会社です。
申込みの際には、直近の治療や投薬、過去数年の病歴や健康状態を告知書で申告します。多くの告知書では、最近3か月以内の治療・投薬や、過去3年以内の所定の病気での手術・治療などを尋ねており、健康診断の結果について聞く項目を設けている告知書もあります。告知内容に虚偽や誤りがあると告知義務違反と判断され、万が一のときに保険金が支払われないおそれがあります。
加入時の審査は告知書が中心の簡易なものですが、保険金を支払う段階ではカルテの開示を求めるなど厳しく確認されます。加入のときだけ病歴を伏せても、いざというときに家族が困るだけだと受け止めてください。
団信に入りにくい病気の例|高血圧・糖尿病・脂質異常症など
一般団信で断られやすい病気は、持病や病歴のある方向けの「ワイド団信」で引き受けられた例と重ねて見ると傾向がつかめます。下の表は、多くの銀行がワイド団信の引受保険会社に採用しているクレディ・アグリコル生命保険について、過去にワイド団信で引き受けた例として各金融機関の案内に載っている病名です。
表にある病気は、一般団信では加入しにくかった病気と読むこともできます。そのうえで、同じ病名でも症状の重さや治療の状況、検査の数値によって審査結果は分かれますし、表にない病名だとワイド団信でも難しい場合があります。あくまで過去の引受例で、加入を約束するものではない点は押さえておいてください。
| 病気の種類 | ワイド団信で過去に引受実績のある病気 |
| 代謝異常による病気 | 糖尿病、脂質異常症(高脂血症・高コレステロール血症)、高尿酸血症・痛風など |
| 心臓・血圧の病気 | 狭心症、心筋梗塞、不整脈、心房細動、期外収縮、心臓弁膜症、高血圧症、血栓性静脈炎(静脈血栓症)など |
| 脳の病気 | 脳卒中(脳梗塞・脳出血・くも膜下出血)、脳動脈瘤(脳動脈解離)、てんかん、ギランバレー症候群など |
| 精神・神経の病気 | うつ病・うつ状態、自律神経失調症、適応障害、不安障害、強迫性障害、パニック障害、睡眠障害、神経症など |
| 食道・胃・腸の病気 | 潰瘍性大腸炎、クローン病、逆流性食道炎、胃潰瘍、十二指腸潰瘍、大腸ポリープなど |
| 肝臓・胆道・膵臓の病気 | 肝炎・ウイルス肝炎(B型肝炎・C型肝炎)、肝機能障害、脂肪肝、胆石、胆嚢ポリープなど |
| 呼吸器(胸部)の病気 | 喘息、気管支炎、肺炎、肺血栓塞栓症、結核、睡眠時無呼吸症候群など |
| 目・耳・鼻の病気 | 緑内障、白内障、網膜剥離、難聴、副鼻腔炎など |
| ホルモン・免疫異常による病気 | バセドウ病(甲状腺機能亢進症)、甲状腺機能低下症、リウマチ性疾患、橋本病、全身性エリテマトーデスなど |
| 血液・造血器の病気・異常 | 貧血、赤血球・白血球の数値異常など |
| 妊娠・女性特有の病気 | 妊娠、子宮筋腫、卵巣嚢腫、子宮頸部異形成、子宮内膜炎など |
団信の審査は銀行ではなく生命保険会社が行う
住宅ローンの審査は金融機関が行いますが、団信の審査は引受保険会社が行います。複数の銀行に申し込んでも、団信を引き受ける保険会社が同じなら、同じ理由でまとめて断られる可能性が出てきます。
そこで、引受保険会社が異なる銀行に分けて申し込むことが、団信で行き詰まらないための現実的な対策になります。地方では地銀や信金を第一候補にする方も多いのですが、地元行の団信がどの保険会社なのかも、申込みの前に窓口で聞いておくと組み合わせを考えやすくなります。
主な銀行・金融機関の団信引受保険会社(2026年10月時点)
| 金融機関 | 団信引受生命保険会社 |
| 三菱UFJ銀行 | 日本生命/明治安田生命 |
| みずほ銀行 | 第一生命 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | SBI生命 |
| auじぶん銀行 | ライフネット生命 |
| 楽天銀行(金利選択型) | 第一生命(特約なし)/楽天生命(がん保障特約・全疾病特約付) |
| SBI新生銀行 | SBI生命/第一生命(プランにより異なる) |
| PayPay銀行 | クレディ・アグリコル生命 |
| ソニー銀行 | クレディ・アグリコル生命 |
| イオン銀行 | 日本生命(一般団信)/明治安田トラスト生命(疾病保障付団信・ワイド団信) |
| SBIアルヒ(スーパーフラット) | クレディ・アグリコル生命 |
| フラット35(新機構団信) | 住宅金融支援機構が保険契約者となる団体保険(引受は機構が契約する生命保険会社) |
※各金融機関の公式サイトの団信案内をもとに2026年10月時点で整理。引受保険会社は商品改定で変わることがあり、申込み時に受け取る「被保険者のしおり」に記載されています。
団信に入れないときの対策は申込先の組み合わせで決まる
引受保険会社の異なる住宅ローンに同時に申し込む
引受保険会社が同じ住宅ローンに申し込んでも、団信の結果は同じになりやすいのが実情です。たとえばPayPay銀行とソニー銀行は、どちらも団信の引受がクレディ・アグリコル生命なので、団信が原因で2行とも断られる可能性があります。
そこで、auじぶん銀行(ライフネット生命)、ドコモSMTBネット銀行(SBI生命)、みずほ銀行(第一生命)のように、引受保険会社が重ならない銀行を組み合わせて申し込むと、どこか1社で加入が認められる余地が広がります。審査の手間は増えますが、持病がある方ほど同時進行で動いたほうが、物件の契約スケジュールにも間に合わせやすいと考えています。
ワイド団信に申し込む
持病や病歴がある方にとって、保障を確保しながら住宅ローンを組める本命はワイド団信です。保障内容は一般団信と同じで、引受条件を緩める代わりに金利が上乗せされます。
ワイド団信も、同じ保険会社に審査してもらう限り結果は変わりにくいので、引受保険会社の異なるワイド団信に分けて申し込むのが近道です。主な取扱金融機関は次のとおりで、取扱銀行と上乗せ金利の一覧はワイド団信の取扱銀行と上乗せ金利の一覧にもまとめています。
主な銀行・金融機関のワイド団信引受保険会社(2026年10月時点)
| 金融機関 | ワイド団信引受生命保険会社 |
| 三菱UFJ銀行 | クレディ・アグリコル生命 |
| みずほ銀行 | SOMPOひまわり生命(上乗せ年0.300%) |
| りそな銀行 | クレディ・アグリコル生命(上乗せ年0.300%) |
| ドコモSMTBネット銀行 | SBI生命(上乗せ年0.300%) |
| auじぶん銀行 | ライフネット生命(上乗せ年0.300%) |
| ソニー銀行 | クレディ・アグリコル生命(上乗せ年0.200%) |
| イオン銀行 | 明治安田トラスト生命(上乗せ年0.300%) |
| SBIアルヒ(スーパーフラット) | クレディ・アグリコル生命 |
| SBI新生銀行 | 取り扱いなし(一般団信・全疾病保障付団信・ガン団信のみ) |
多くの金融機関でワイド団信の引受保険会社がクレディ・アグリコル生命になっている点には注意が必要です。
クレディ・アグリコル生命以外を引受保険会社とするワイド団信には、auじぶん銀行(ライフネット生命)、みずほ銀行(SOMPOひまわり生命)、ドコモSMTBネット銀行(SBI生命)、イオン銀行(明治安田トラスト生命)などがあります。クレディ・アグリコル生命のワイド団信で難しかった場合は、こうした銀行への申込みも候補に入れてみてください。
ワイド団信の上乗せ金利は年0.200〜0.300%が目安
ワイド団信の保険料は金利への上乗せという形で負担するため、通常の団信より毎月の返済額が増えます。上乗せ幅は多くの銀行で年0.300%ですが、ソニー銀行のワイド団信は年0.200%と低めです。
- ソニー銀行(上乗せ年0.200%)
- auじぶん銀行(上乗せ年0.300%)
- ドコモSMTBネット銀行(上乗せ年0.300%)
- イオン銀行(上乗せ年0.300%)
ドコモSMTBネット銀行は、住宅ローンのWEB申込コースで2026年10月30日(金)17時に仮審査申込の受付を終了し、その後に申し込む方は銀行代理業者が窓口となる対面相談コースを使う形になります。対面相談コースでもスゴ団信は付帯しますが、持病の告知が絡む場合は、ワイド団信を含めてどの団信を選べるかを窓口で担当者と一緒に確かめながら進めると、手続きの行き違いを防げます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
団信への加入が任意のフラット35を利用する
フラット35は団信への加入が任意で、新機構団信に加入しない場合の借入金利は新機構団信付きの借入金利から年0.2%引き下げになります(住宅金融支援機構 フラット35公式サイト)。すでに十分な死亡保障を持っている方なら、団信なしでフラット35を選ぶのも一つの方法です。
2026年10月のフラット35の最頻金利は年3.830%(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)で、団信なしならこの水準から年0.2%差し引いた金利が目安になります。金利は毎月見直されるため、申込みの月にあらためて確認してください。
一方で、万が一の備えがないまま数千万円のローンを抱えるのはリスクが大きいと考えています。団信なしを選ぶなら、収入保障保険や引受基準緩和型の死亡保険などで、代わりの備えをセットで用意することを前提にしてください。視力矯正手術のように告知の扱いが分かりにくいケースは、レーシックと住宅ローン審査・団信の関係で詳しく取り上げています。
団信に入れないときによくあるご質問(FAQ)
Q. 持病のことを告知しなければバレませんか?
A. 告知しないという選択はやめてください。告知義務違反があると保険金が支払われず、ローンだけが家族に残るおそれがあります。支払いの段階でカルテなどを確認されるため、隠し通せるものではありません。
Q. 脂質異常症やLDLコレステロールが高いと団信に入れませんか?
A. 必ず断られるわけではありません。脂質異常症(高脂血症・高コレステロール血症)はワイド団信で引受例のある病気です。治療や投薬の有無、数値の程度で結果が変わるので、告知書の質問に沿って正確に申告してください。
Q. 潰瘍性大腸炎や高血圧で通院中でも住宅ローンは組めますか?
A. どちらもワイド団信で引受例がある病気で、組める可能性はあります。一般団信が難しかった場合も、引受保険会社の違うワイド団信に分けて申し込むと、加入が認められる余地が広がります。
Q. ワイド団信にも落ちたら、家は買えませんか?
A. 団信が任意のフラット35を使う方法があります。配偶者に安定した収入があれば、配偶者を主債務者にする借入やペアローンを検討できる場合もあり、保障の組み立ては個別性が高いのでFPなど専門家に相談すると整理しやすくなります。
団信に入れなくても選択肢は残っています
団信に入れないからといって、マイホームを諦める必要はありません。打てる手を整理すると次のようになります。
- 引受保険会社が異なる住宅ローンに分けて申し込む(同じ保険会社に何度出しても結果は変わりにくい)
- ソニー銀行・auじぶん銀行・ドコモSMTBネット銀行などのワイド団信に申し込む
- それでも難しければ、団信加入が任意のフラット35と民間の保険を組み合わせる
- 配偶者を主債務者にする借入やペアローンも候補に入れる
健康状態の告知は正直に行い、そのうえでご自身の病歴に合った申込先の組み合わせを考えることが、遠回りに見えていちばん確実な進め方です。申込先の組み合わせに迷う場合は、住宅ローンのFP無料相談の仕組みと注意点も参考にしてみてください。
実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
