auじぶん銀行の住宅ローンの団信は、借入時の年齢が満50歳以下なら、がん50%保障・4疾病50%保障・全疾病長期入院保障・月次返済保障が付いたプランを金利の上乗せなしで選べます。残高の全額を保障するがん100%保障団信は年0.05%、がんと4疾病とも100%のプレミアムは年0.15%の上乗せです。
一方で、50歳以下の人が特約のない一般団信を選ぶと、通常より低い専用の金利になります。そのため、がん50%保障付きのプランは無料で付く保障というより、一般団信より少し高い金利を払って付けている保障だと考えると、プランを選ぶときの判断がしやすくなります(2026年10月時点)。
住宅ローンは何十年も返し続ける借金で、病気やケガをしても返済の義務は消えません。病気で働けなくなれば収入が減ることも考えられるので、団信の保障内容は金利と同じくらい時間をかけて比べたいところです。
団信は住宅ローンの残高を保険金で返す保険
団信の正式名称は団体信用生命保険で、住宅ローンを利用する人のための生命保険です。金融機関がローン利用者をひとつの団体としてまとめ、保険会社と契約する仕組みなので、この名前で呼ばれています。
一般の生命保険は契約時に保険金額を決めますが、団信の保険金額は住宅ローンの残高に合わせて減っていきます。返済が進むほど保障は小さくなりますが、それは借金が減って必要な保障も小さくなるからです。
保険金が支払われるのは、契約者が返済期間中に亡くなったり、所定の高度障害状態になったりしたときです。保険会社が残高に相当するお金を金融機関に支払うので、残された家族に住宅ローンの返済は残りません。
最近は、がんや脳卒中などの病気になったときにも残高を保障する特約付きの団信が増えています。金融機関によって保障の範囲と上乗せ金利が違うので、住宅ローンを比べるときは、金利だけでなく団信の中身まで見ておく必要があります。フラット35のように団信への加入が任意の住宅ローンもありますが、民間の金融機関では加入が条件になっていることがほとんどです。
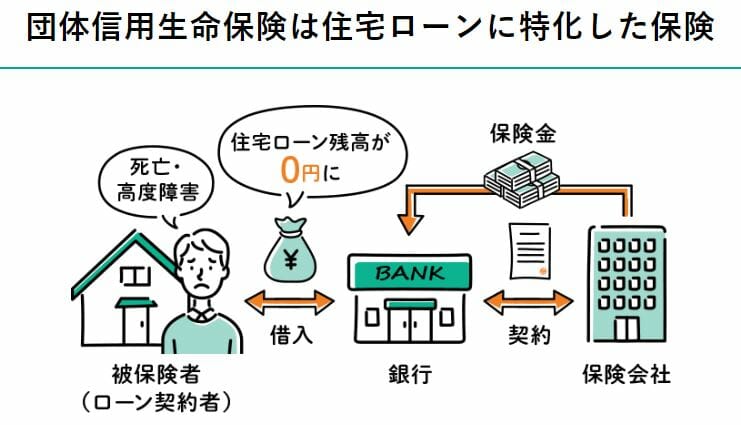
(引用)りそな銀行公式ホームページ
団信の加入は健康状態の告知で審査される
団信の加入審査は、住宅ローンを申し込んだあとに、加入申込書と告知書を引受保険会社に出すことで始まります。告知書の内容が保険会社の基準を満たしているかどうかで判断され、審査の基準や否決の理由は公表されていません。
告知書では、主に次のようなことを聞かれます。どれにも当てはまらなければ、加入できる可能性は高いと考えられます。
- 過去3ヶ月以内に医師の治療を受けたか
- 過去3年以内に手術を受けたことがあるか
- 過去3年以内に継続で2週間以上の治療を受けたか
auじぶん銀行の団信の引受保険会社は、ライフネット生命です。持病がある人向けのワイド団信を扱う銀行と上乗せ金利の違いは、ワイド団信に入れなければ住宅ローンは無理?取扱銀行と上乗せ金利一覧の記事で比べています。

auじぶん銀行の団信は50歳以下なら5つ、51歳以上なら2つから選ぶ
auじぶん銀行の団信は、借入時の年齢が満50歳以下か51歳以上かで選べるプランが変わります。50歳以下の人が選べるプランと上乗せ金利は下の表のとおりです(2025年1月14日以降に借り入れる人向け・2026年10月時点)。
| 団信の種類 | 残高が保障される主なケース | 上乗せ金利 | 注意点 |
|---|---|---|---|
| 一般団信(特約なし) | 死亡・高度障害・余命6か月など | なし(一般団信限定金利を適用) | がんや4疾病の診断だけでは保障されない |
| がん50%保障団信 | 死亡・高度障害は100%、がん診断と4疾病は50%、全疾病長期入院は100% | なし | 一般団信限定金利より年0.054%高い金利になる |
| がん100%保障団信 | 死亡・高度障害とがん診断は100%、全疾病長期入院は100% | 年0.05% | 4疾病の保障は付かない |
| がん100%保障団信プレミアム | 死亡・高度障害、がん診断と4疾病は100%、全疾病長期入院は100% | 年0.15% | がん関連の給付金も付く |
| ワイド団信 | 死亡・高度障害 | 年0.3% | 一般団信に加入できない場合に保険会社が審査。65歳以下が対象 |
※4疾病は急性心筋梗塞・脳卒中・肝疾患・腎疾患(所定の状態)。がん保障は、責任開始日を含めて90日以内に診断されたがんや、上皮内がんなどは対象外です。全疾病長期入院保障は精神障害を除く病気やケガで31日以上続けて入院し、通算180日以上になった場合に支払われます。
51歳以上の人が選べるのは一般団信とワイド団信だけで、がん50%保障などの特約付きプランは選べません。50歳を過ぎてから借りる人で、がんへの備えを団信で厚くしたい場合は、年齢の条件がゆるい他の銀行の団信とも比べてみてください。
がん50%保障団信は一般団信より月800円ほど高い計算
2026年10月に借りる場合、変動金利(全期間引下げプラン・物件価格の80%以下)は、がん50%保障団信付きで年1.734%、50歳以下で一般団信を選んだときの一般団信限定金利は年1.680%です。差は年0.054%で、この差ががん50%保障などの実質的な費用になります。
3,000万円を35年・元利均等返済で借り、金利が変わらないと仮定して計算すると、毎月の返済額の差はおよそ800円、35年間の合計ではおよそ34万円です。がんと診断されたときに残高の半分が保障され、4疾病や長期入院の保障も付くことを考えると、この差に見合う保障かどうかで選んでください。
ペアローンで、2人のどちらかに万一のことがあれば2人分の残高が保障されるペアローン連生団信を選ぶ場合は、上乗せ金利が大きくなります。がん50%保障団信で年0.30%、一般団信でも年0.20%の上乗せで、ペアの2人は同じプランを選ぶ必要があり、ワイド団信は選べません。
がん保障付き団信があっても、がん保険がまったく不要とは限らない
がん保障付き団信で残高が半分やゼロになれば、毎月の住宅ローンの支出は減ります。ただ、団信の保険金は金融機関への返済に充てられるもので、手元に現金が入るわけではありません。
がんの治療が始まると、通院や入院で働き方が変わり、収入が減ることも考えられます。治療費や生活費を手元のお金でまかなう必要がある点は、住宅ローンの保障とは別に考えておかなければなりません。
一般的ながん保険は、診断時の一時金や入院・通院の給付金で治療費や収入の減少を補うものです。がんと診断されたときに数千万円単位の残高が減る団信とは、役割が違います。
そのため、がん保障付きの団信に入ったからといって、がん保険を一律に解約してよいとは限りません。住宅ローンの保障で足りる部分と、現金で備えたい部分を分けて、保障額を抑えたがん保険に見直すくらいがちょうどよいと考えています。団信を選ぶタイミングは、手持ちの保険を見直すよい機会にもなります。
持病があってもワイド団信なら加入できる場合がある
ワイド団信は、一般団信よりも引受基準がゆるやかな団信です。auじぶん銀行では年0.3%の上乗せで利用でき、引受保険会社はライフネット生命です。病気の種類だけでなく症状や治療の状況まで見て審査されるので、加入できるかどうかは申し込んでみないと分かりません。
ワイド団信で引き受け実績のある病気(他保険会社事例)
| 病気の種類 | 病名 |
| 代謝異常による病気 | 糖尿病、脂質異常症(高脂血症・高コレステロール血症)、高尿酸血症・痛風など |
| 心臓・血圧の病気 | 狭心症、心筋梗塞、不整脈、心房細動、期外収縮、心臓弁膜症、高血圧症、血栓性静脈炎(静脈血栓症)など |
| 脳の病気 | 脳卒中(脳梗塞・脳出血・くも膜下出血)、脳動脈瘤(脳動脈解離)、てんかん、ギランバレー症候群など |
| 精神・神経の病気 | うつ病・うつ状態、自律神経失調症、適応障害、不安障害、強迫性障害、パニック障害、睡眠障害、神経症など |
| 食道・胃・腸の病気 | 潰瘍性大腸炎、クローン病、逆流性食道炎、胃潰瘍、十二指腸潰瘍、大腸ポリープなど |
| 肝臓・胆道・膵臓の病気 | 肝炎・ウイルス肝炎(B型肝炎・C型肝炎)、肝機能障害、脂肪肝、胆石、胆嚢ポリープなど |
| 腎臓と尿路の病気 | 腎炎・糸球体腎炎、IgA腎症、腎臓機能障害、腎臓結石、蛋白尿、ネフローゼ症候群など |
| 呼吸器(胸部)の病気 | 喘息、気管支炎、肺炎、肺血栓塞栓症、結核、睡眠時無呼吸症候群など |
| 目・耳・鼻の病気 | 緑内障、白内障、網膜剥離、難聴、副鼻腔炎など |
| ホルモン・免疫異常による病気 | バセドウ病(甲状腺機能亢進症)、甲状腺機能低下症、リウマチ性疾患、橋本病、全身性エリテマトーデスなど |
| 血液・造血器の病気・異常 | 貧血、赤血球・白血球の数値異常など |
| 妊娠・女性特有の病気 | 妊娠、子宮筋腫、卵巣嚢腫、子宮頸部異形成、子宮内膜炎など |
団信の審査に通らなかったときは、プランを変えて申し込み直す
特約付きの団信の審査で希望に添えなかった場合、そのまま自動でワイド団信の審査に回るわけではありません。
auじぶん銀行のコラムでは、がん50%保障団信で希望に添えなかった場合でも、改めて一般団信やワイド団信で申し込める場合があると案内されています。審査に不安がある人は、次の点を申込前に確認しておくと、やり直しの手間を減らせます。
- 一般団信(特約なし)で審査を受け直せるか
- ワイド団信で申し込み直す必要があるか
- プランを変えたときの金利と上乗せ幅
審査の結果が出たあとはauじぶん銀行から手続きの案内があるので、その内容に沿って団信の申し込みを進めてください。審査そのものの基準や、住宅ローンの審査に落ちたときの対策はauじぶん銀行の住宅ローン審査の基準と落ちたときの対策の記事で紹介しています。
ワイド団信にも加入できなかった場合は、団信への加入が任意のフラット35を扱うSBIアルヒに相談する方法もあります。フラット35は団信に入らなくても借りられる住宅ローンで、その場合は別に生命保険で備えることを考えます。
auじぶん銀行の団信でよくいただくご相談
Q. auじぶん銀行の団信は、結局どれを選べばいいですか?
A. 50歳以下で保障と金利のバランスを取りたいなら、上乗せなしのがん50%保障団信が基本です。費用を最小にしたいなら一般団信、がんの保障を残高の全額にしたいなら年0.05%のがん100%保障団信が候補になります。
Q. 51歳以上でもワイド団信に申し込めますか?
A. 申し込めます。auじぶん銀行のワイド団信は65歳以下が対象で、上乗せは年0.3%です。51歳以上は一般団信かワイド団信のどちらかになり、がん保障などの特約付きプランは選べません。
実際に選ぶ段階では、auじぶん銀行の最新の団信の条件と上乗せ金利をご自身でも確かめてから判断してください。
