がんで住宅ローンが払えなくなる事態には、借りるときに選ぶ団信(団体信用生命保険)でかなりの部分まで備えられます。ネット銀行を中心に、がんと診断されると残高の半分が消える「がん50%保障」を上乗せ金利なしで付ける銀行があり、上乗せを払えば残高がゼロになる「がん100%保障」も選べます。上乗せの幅は銀行と年齢で年0.05%から0.4%まで開きがあります(2026年10月時点)。
ご相談でよく伺うのは「もしがんになったら、ローンを払い続けられるだろうか」という不安です。国立がん研究センターの最新がん統計では、生涯でがんと診断される確率は男性61.1%、女性50.1%(2023年データ)で、2人に1人という身近な病気です。
その一方で、2018年に診断された方の5年相対生存率は64.8%まで上がり、治療を続けながら暮らしていく時代になりました。だからこそ住まいの返済をどう守るかを、借りる前に考えておきたいのです。ここからは地方で暮らす方の家計も思い浮かべながら、疾病保障付き団信のしくみと選び方をかみくだいてお話しします。
生涯でがんになる確率は男性約6割、女性約5割
男性に限ってみると、6割を超える方が生涯のうちにがんと診断されています。年代でみると40代後半から増え始め、50代以降に急増することが国立がん研究センターの統計からも読み取れます。
30代半ばで35年ローンを組むと、完済するころには70歳前後です。実際のところ、返済の後半はちょうどがんが増える年代と重なりますから、借りる段階で「もしも」の備えを考えておく意味は大きいと考えています。

がんになると収入や仕事に影響が出やすい
収入が減った方は約4割
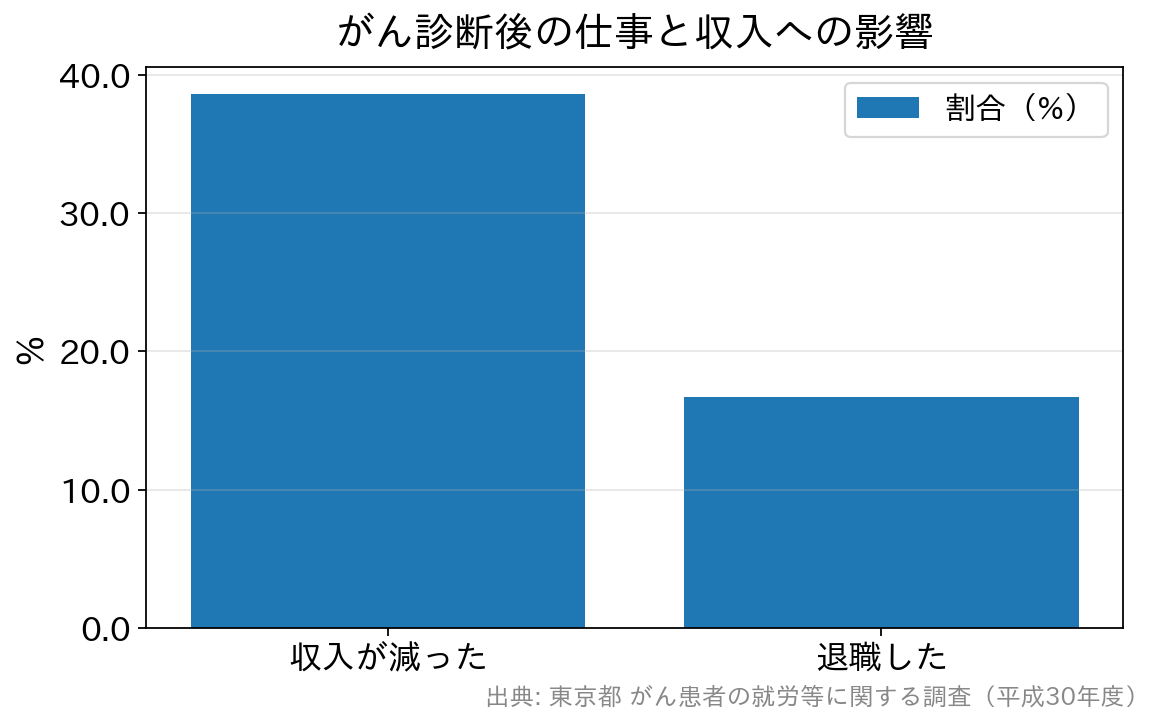
東京都が平成30年度に行ったがん患者の就労に関する調査では、がんと診断されたあとに本人や世帯の収入が減ったと答えた方が38.6%にのぼりました。
通院治療のために働ける時間が限られることが大きな理由です。治療そのものにもお金がかかるため、治療に集中したいのに家計の不安がついてまわる、という状況になりやすいのです。

診断後に仕事を辞めた方は約6人に1人
同じ調査では、診断後に退職した方は16.7%でした(平成25年度の前回調査は21.3%)。割合は下がってきたものの、およそ6人に1人が治療中に収入の柱を失っている計算です。
貯蓄が十分でないまま退職となれば、住宅ローンの返済が重くのしかかります。車が生活に欠かせない地方では、ローンと並んで車の維持費も毎月出ていきますから、収入が減ったときの影響は数字以上に大きく感じられるはずです。
がんに備えられる住宅ローンは団信の特約で選ぶ
上乗せ金利なしの疾病保障を広めたのはネット銀行です。ドコモSMTBネット銀行(旧・住信SBIネット銀行)は早くから無料の疾病保障を手がけてきた銀行のひとつで、2026年8月3日に現在の商号へ変わりました。auじぶん銀行やソニー銀行、PayPay銀行もそれぞれがん保障付きの団信を用意しています。
がん保障の強みは受け取りの条件がわかりやすいこと
がん保障付き団信の特徴は、所定のがんと診断確定されるだけで残高が半分(50%保障)または全額(100%保障)になるという受け取りやすさです。入院日数や働けない期間を問われないため、条件で迷うことがあまりありません。
一方で、全疾病保障のように対象の広さをうたう保障は、長期の入院や働けない状態の継続など、受け取りまでの条件が重くなりがちです。そこで保障の名前の広さよりも、どんな状態になればいくら受け取れるのかを確かめてから選んでいただきたいと考えています。
auじぶん銀行は50歳以下ならがん・4疾病50%保障が上乗せなし
auじぶん銀行では、借入時50歳以下で単独で借りる場合、がん50%保障団信を上乗せ金利なしで選べます。急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病50%保障、31日以上続く入院が通算180日になると残高がゼロになる全疾病長期入院保障、入院中の返済を肩代わりする月次返済保障も一緒に付きます。
気をつけたいのは、50歳以下で特約なしの一般団信を選ぶと「一般団信限定金利」として金利が年0.054%低くなる点です。実質的には、がん50%保障を付けると一般団信より年0.054%高い計算になります。また51歳以上ではがん50%保障などの特約付き団信を選べません(2026年10月時点)。
残高を全額保障したい方向けには、がん100%保障団信(上乗せ年0.05%)と、4疾病の100%保障やがん診断給付金100万円などを加えたがん100%保障団信プレミアム(上乗せ年0.15%)があります。年齢と保障の関係は50歳・55歳で住宅ローンを組むときの借入額と団信でも詳しく整理しています。
ソニー銀行はがん団信100が上乗せ年0.1%で給付金も厚い
ソニー銀行は、上乗せ金利なしのがん団信50(がん50%保障)に加えて、がんと診断確定されると残高がゼロになるがん団信100を上乗せ年0.1%で用意しています。どちらも加入時の年齢が満50歳未満の方が対象です(2026年10月時点)。
がん団信100には、がん診断給付金100万円、がん先進医療給付金(通算2,000万円)と一時金30万円、上皮内がん・皮膚がん診断給付金50万円も付きます。先進医療は健康保険の対象外で高額になりやすいため、まとまった給付があると治療の選択肢を狭めずに済みます。
ドコモSMTBネット銀行のスゴ団信は3大疾病50%と全疾病保障が基本付帯
ドコモSMTBネット銀行の団信はスゴ団信という名前で、借入時50歳以下なら、がん・急性心筋梗塞・脳卒中で所定の状態になると残高の50%を保障する3大疾病50プランが上乗せなしで付きます。全疾病保障と先進医療特約も基本付帯です。残高をゼロにする3大疾病100プランは、40歳未満で年0.2%、40歳以上で年0.4%の上乗せです(2026年10月時点)。
申し込み方には注意が必要です。WEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了する予定で、それ以降に申し込む方は、銀行代理業者が窓口になる対面相談コースを利用します。スゴ団信は対面相談コースでも付帯しますので、窓口で保障の中身を確かめながら決められます。
ただし対面相談コースは、審査結果による金利の上乗せが最大年0.55%と、WEB申込コース(年0.1〜0.3%)より幅があります。コースの違いはドコモSMTBネット銀行の住宅ローンのメリット・デメリットにまとめています。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
金利が上がる局面では、借入時の金利だけでなく、金利タイプの選び方や団信の保障内容、将来の返済計画まで含めて比べることが大切です。「審査が通るか不安」「自分に合った金利タイプを知りたい」「借り換えでどれくらい得になるか知りたい」という人は、一度相談してみるとよいでしょう。
主なネット銀行のがん保障を表で比べる
どの銀行のがん保障が手厚いのか、というご質問も多いので、上乗せなしで付く保障と、残高を全額保障するプランの上乗せ金利を表にまとめました。上乗せ金利は金利の一部なので税表記はありません。いずれも単独で借りる場合の内容です。
| 銀行 | 上乗せなしで付く主な疾病保障 | 残高100%のがん保障 | 確認しておきたい点 |
|---|---|---|---|
| auじぶん銀行 | がん・4疾病50%保障+全疾病長期入院保障+月次返済保障(借入時50歳以下) | がん100%保障団信 上乗せ年0.05%(プレミアムは年0.15%) | 50歳以下で一般団信を選ぶと金利が年0.054%低くなる。51歳以上は特約付き団信を選べない |
| ソニー銀行 | がん団信50(がん50%保障・加入時満50歳未満) | がん団信100 上乗せ年0.1%(診断給付金100万円ほか) | 先進医療の給付が手厚い |
| ドコモSMTBネット銀行 | 3大疾病50%保障+全疾病保障+先進医療特約(借入時50歳以下) | 3大疾病100プラン 上乗せ年0.2%(40歳未満)/年0.4%(40歳以上) | WEB申込コースは2026年10月30日17時で仮審査申込の受付終了予定。以降は対面相談コース |
| PayPay銀行 | 一般団信のみ(がん50%保障団信は上乗せ年0.1%で、全疾病・失業・自然災害の保障も付く) | がん100%保障団信 上乗せ年0.15% | がん50%保障は2026年6月1日以降の借入分から上乗せ年0.1%(以前は年0.05%) |
2026年10月時点・各行公式サイトにて確認。年齢は借入時または加入時の満年齢。
表のとおり、上乗せなしで付く保障の範囲も、全額保障の上乗せ金利も銀行ごとに違います。金利の低さだけで決めず、保障まで含めた総額で比べるのがFPとしての考え方です。PayPay銀行との違いをもう少し詳しく知りたい方は、auじぶん銀行とPayPay銀行の住宅ローン比較も参考にしてください。
全疾病保障は支払われる条件で比べる
同じ全疾病保障という名前でも、受け取りの条件は銀行で大きく違います。auじぶん銀行の全疾病長期入院保障は、31日以上続く入院が通算180日に達したときに残高がゼロになるしくみで、精神障害などは対象外です。
ドコモSMTBネット銀行の全疾病保障は、働けない状態がどれだけ続いたかで判断します。がん・急性心筋梗塞・脳卒中と高血圧症など5つの重度慢性疾患は12か月の継続で残高がゼロに、それ以外の病気やケガは24か月の継続でゼロになります(融資実行日から3か月の待機期間あり)。PayPay銀行のがん保障付きプランに付く全疾病保障は入院が条件のタイプです。
入院が条件か、働けない状態が条件かで、受け取りやすさは変わります。自宅療養が長くなりやすい病気もあるため、ご家族の働き方や貯蓄と照らし合わせて、どちらが暮らしに合うかを考えてみてください。
上乗せ金利の負担は月々数千円が目安
上乗せ金利がどれくらいの負担になるかは、ソニー銀行が公式サイトで示している例が参考になります。借入額5,000万円・35年返済・ボーナス返済なしで、仮に適用金利が年1.000%なら毎月141,142円、年0.1%上乗せした年1.100%なら143,485円で、差は月2,343円です。
たとえば年収600万円で共働き、子ども2人の世帯が3,000万円を借りるケースなら、同じ年0.1%の上乗せでも月々の差はこれより小さくなります。この金額を、別にがん保険へ払う保険料と比べてみると判断しやすくなります。地方では土地代を抑えられる分、借入額も都市部より小さく収まることが多く、上乗せの負担感も軽くなりやすいと考えています。
よくあるご質問(FAQ)
Q. がん団信に入っていれば、がん保険は要りませんか?
A. 役割が違うため、両方を考えておくと安心です。がん団信は住宅ローンの残高(または半分)をなくすもので、治療費や生活費を直接まかなうわけではありません。給付金付きのプランもありますが、住居費は団信で、治療費と生活費はがん保険や貯蓄で、と役割を分けて備えるのが基本です。
Q. がん50%保障とがん100%保障はどちらを選べばいいですか?
A. 貯蓄や共働きの収入で残りの半分を返していけるなら、上乗せなしの50%保障でも大きな支えになります。貯蓄が少ない、収入の柱が1本だけという世帯なら、上乗せを払って100%保障にする価値があります。上乗せ金利が月々の返済にどう響くかを試算してから決めてください。
Q. 持病があってもがん保障付きの団信に入れますか?
A. 団信は健康状態の告知が必要で、内容によっては加入できないことがあります。その場合は引受基準をゆるめたワイド団信(上乗せ金利あり)や、団信への加入が任意のフラット35という選択肢があります。申し込みの前にFPや金融機関に相談してみてください。
Q. がん保障は借りた直後から有効ですか?
A. すぐには有効になりません。auじぶん銀行やソニー銀行のがん保障は、責任開始日(融資実行日)から90日以内にがんと診断された場合は対象外です。起算日や対象外となるがんの種類は銀行と保険会社で異なるため、被保険者のしおりなどの説明書類で確認しておくと安心です。
がんへの備えは、金利と同じくらい住宅ローン選びの決め手になります。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
