人生最大の買い物であるマイホームを購入する際に、ご自身の年齢を心配される方も多いようです。FPとしてご相談を受けていても、「40代からの住宅ローンはもう遅いのでは?」というお悩みは本当によく伺います。
各種調査からは、住宅ローンを新たに契約する方の中心は30代である一方、40代で初めてマイホームを購入する方も決して少なくないことが読み取れます。40代は30代のときよりも年収が上がり、お子さんの人数や勤務地などライフスタイルも固まっている方が大半です。購入が遅れたと悲観する必要はまったくありません。
本ページでは、40代でマイホームを購入しようと考えている方に向けて、住宅ローンの審査・頭金・借入額の目安を、2026年の金利水準もふまえて紹介していきます。
マイホーム初回購入の平均年齢は40歳前後
マイホームを購入する年代が分かる調査は多くあります。国土交通省と住宅金融支援機構の調査から2つの調査結果を紹介したいと思います。
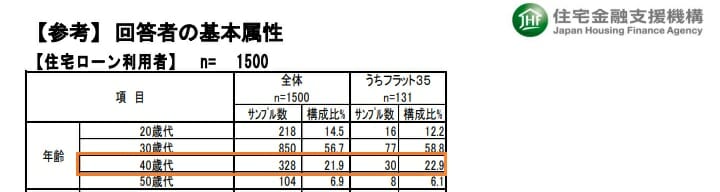
結論から言うと、これらの調査結果から、マイホーム購入者・住宅ローン利用者のおおむね2〜3割は40代ということが分かります。40代での購入・借り入れはごく一般的な選択です。
国土交通省「住宅市場動向調査」
国土交通省が毎年実施している「住宅市場動向調査」(最新は令和6年度調査・令和7年6月公表)を見ると、初めて住宅を取得する世帯主は30代が中心ですが、新築住宅でも購入者の2〜3割程度を40代が占めています。特に中古住宅では40代以上の割合が高く、過去の調査では中古戸建・中古マンションの購入世帯は「40歳代」が最も多い年もありました。
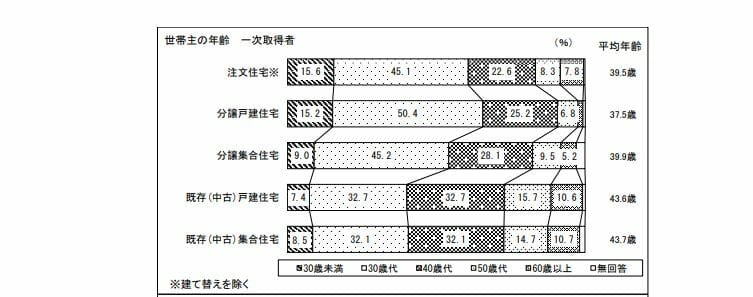
引用;国土交通省
住宅金融支援機構「民間住宅ローンの実態調査」
住宅金融支援機構の調査では、実際に住宅ローンを利用した方の年代も調べられており、利用者の2割強が40代という結果が出ています(下図は調査当時のもの)。
40代の借り入れでも、65歳の定年をゴールに返済プランを組み立てれば、退職後に住宅資金の心配をする必要はなくなります。一方で定年後も返済を続けるプランにした場合は、繰上げ返済を積極的に行っていくのか、退職金で返済するのか、退職後も再就職して住宅資金を準備するのかなど、検討しなければいけないことが多くなります。ここが40代の住宅ローンのいちばんの分かれ道です。
40代の住宅ローン借入限度額は?
40代ではいくらの住宅ローンが借りられるのでしょうか?ポイントは2点あります。完済をどのタイミングに設定するかで、完済を65歳の定年時までとするか、もしくは多くの金融機関が上限とする80歳前後とするかです。この差は15年もありますので、借入限度額に大きく影響します。
国税庁の民間給与実態統計調査(令和6年分)によると、平均給与は40代前半で516万円、40代後半で540万円(男女計。男性全体の平均は587万円)となっています。そこで本ページでは、年収600万円・毎月返済額10万円(返済負担率20%)・金利年1.000%・元利均等返済・ボーナス返済なしという前提で、借入額の目安を試算してみます。いずれも頭金ゼロでの概算です。
※実際の審査では、適用金利より高い「審査金利」で返済負担率を計算する金融機関が多く、金利や審査基準も各行で異なります。下表はあくまで目安として、正確な金額は各金融機関のシミュレーションでご確認ください。
定年時(65歳)に完済するとした場合の借入限度額
| 年齢 | 借り入れ可能期間 | 借入額の目安 |
|---|---|---|
| 40歳 | 25年 | 約2,650万円 |
| 41歳 | 24年 | 約2,560万円 |
| 42歳 | 23年 | 約2,460万円 |
| 43歳 | 22年 | 約2,370万円 |
| 44歳 | 21年 | 約2,270万円 |
| 45歳 | 20年 | 約2,170万円 |
| 46歳 | 19年 | 約2,080万円 |
| 47歳 | 18年 | 約1,980万円 |
| 48歳 | 17年 | 約1,880万円 |
| 49歳 | 16年 | 約1,770万円 |
借り入れ期間が短くなるのに比例して、借りられる額が大きく変わることが分かりますね。
80歳で完済するとした場合の借入限度額
次に、定年退職後も返済を続ける前提で、多くの金融機関が完済年齢の上限とする80歳時点を完済とした場合の目安です(同じ前提=毎月10万円・年1.000%で試算)。
| 年齢 | 借り入れ可能期間 | 借入額の目安 |
|---|---|---|
| 40〜45歳 | 35年 | 約3,540万円 |
| 46歳 | 34年 | 約3,460万円 |
| 47歳 | 33年 | 約3,370万円 |
| 48歳 | 32年 | 約3,290万円 |
| 49歳 | 31年 | 約3,200万円 |
80歳完済まで期間を延ばせば、40代でも3,000万円台の借り入れが視野に入ります。ただし年金生活に入ってからも月10万円の返済が続く計画は、家計への負担がかなり重くなります。FPとしては、80歳完済で借りておいて、現役のうちに繰上げ返済で実質の完済時期を前倒しする使い方をおすすめしています。
40代の住宅ローン、いくら借りるのが平均的?
前項でさらりと「返済負担率は20%」としましたが、これは住宅金融支援機構の「民間住宅ローンの実態調査」で、多くの利用者(全体の6割程度)が返済負担率を20%以内に抑えているという結果を参考にしたものです。
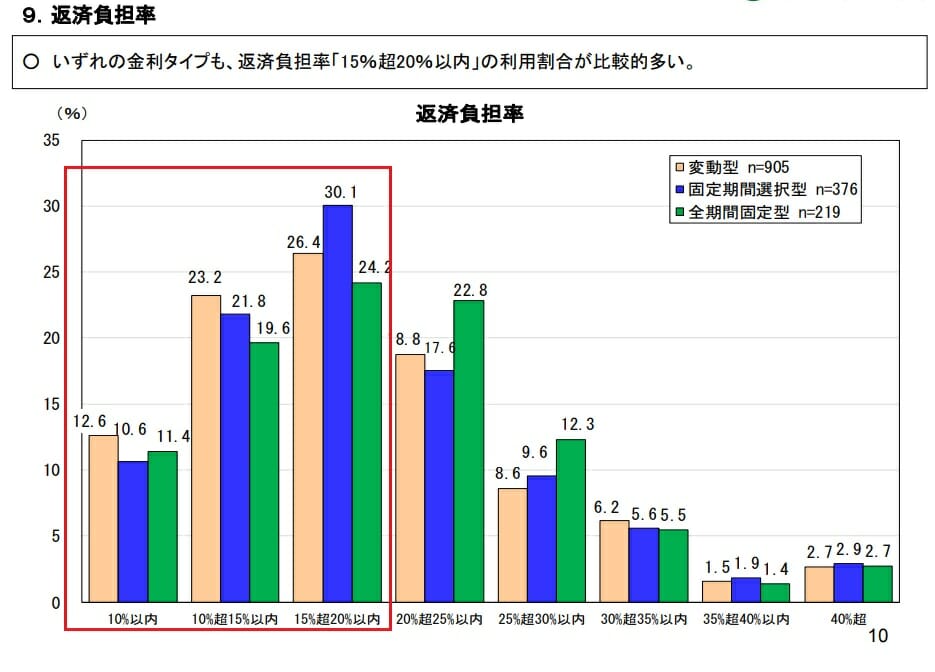
年収に対して毎月の返済を2割以内に収めておくと、教育費や車の買い替え(地方では必需品ですね)と両立しやすい、というのがFPとしての実感でもあります。
40代の住宅ローン借入額の判定
借入額ごとの毎月返済額と、返済負担率20%で無理なく返せる年収の目安をまとめました(35年返済・金利年1.000%・元利均等・ボーナス返済なしで試算した概算)。
| 借入額 | 毎月返済額の目安 | 年収の目安(負担率20%) |
|---|---|---|
| 1,500万円 | 約42,300円 | 約250万円〜 |
| 2,000万円 | 約56,500円 | 約340万円〜 |
| 2,500万円 | 約70,600円 | 約420万円〜 |
| 3,000万円 | 約84,700円 | 約510万円〜 |
| 3,500万円 | 約98,800円 | 約590万円〜 |
| 4,000万円 | 約112,900円 | 約680万円〜 |
| 5,000万円 | 約141,100円 | 約850万円〜 |
| 6,000万円 | 約169,400円 | 約1,020万円〜 |
40代の平均的な年収(500万〜600万円前後)から考えると、3,000万円前後までが無理のない目安になります。65歳完済を目指す場合は返済期間が短くなるぶん毎月返済額が増えるため、同じ借入額でもワンランク上の年収が必要になる点にご注意ください。
40代の住宅ローンでこだわりたいポイント
年収や勤続年数などで住宅ローンを組みやすくなる40代だからこそ、妥協せずにご自身にもっとも合う住宅ローンを探して欲しいと思います。
本サイトで住宅ローン比較の際に重視をして欲しいと考えるのは「金利」と「疾病保障」です。
住宅ローンは数十年という長期間付き合っていくものですので、ちょっとの違いだと思ったものが最終的には大きな違いとなります。
住宅ローン金利
まずは「金利」です。日銀の利上げを受けて、住宅ローン金利は全体として上昇局面にあります。かつては「ネット銀行が圧倒的に低金利」という構図でしたが、2026年に入ってからはネット銀行の一部が変動金利を引き上げる一方でメガバンクが据え置くなど、「ネット銀行だから低い」とは言い切れない状況に変わってきました。
当編集部が2026年8月4日に主要な金融機関の公式サイトで確認した新規借入の変動金利(最優遇水準)は次のとおりです。
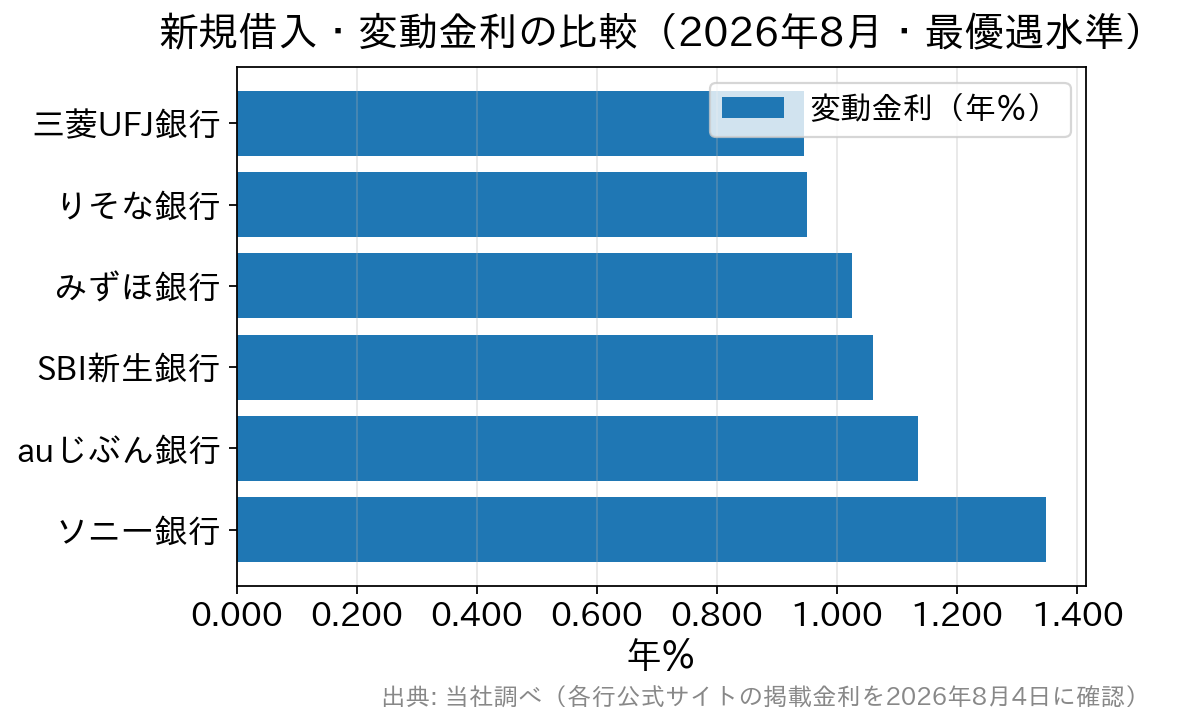
同じ変動金利でも、銀行によって0.4%ほどの開きがあることが分かります。では、この金利差はどのくらい返済額に響くのでしょうか。仮に4,000万円を25年返済(元利均等・ボーナス返済なし・全期間金利一定と仮定)で借りた場合で比べてみます。
| 年1.000%で借り入れ | 年1.400%で借り入れ | |
|---|---|---|
| 月々の返済額 | 約150,800円 | 約158,100円 |
| 総利息 | 約523万円 | 約743万円 |
| 総返済額 | 約4,523万円 | 約4,743万円 |
金利0.4%の差で、総返済額には約220万円もの差が出ます。金利を抑えることがいかに重要か分かりますね。なお変動金利は文字どおり変動するため、上の試算は全期間金利が変わらないと仮定した概算です。最新の適用金利は必ず各金融機関の公式サイトでご確認ください。
ネット銀行であれば、オンラインから一部繰上返済も無料でできるところが多いので、浮いたお金を少しずつ繰上返済していけば、より返済額を抑えることも可能となります。金利上昇局面の今は、金利の低さだけでなく、固定金利への変更のしやすさや繰上返済のしやすさもあわせて確認しておくと安心です。
疾病保障
住宅ローンには、死亡や高度障害を保障する生命保険である「団体信用生命保険(団信)」が原則として付帯しています。
ネット銀行で主流になっているのが、この団信に加えて病気への備えができる疾病保障を無料で付帯することです。疾病保障が充実した住宅ローンを利用し、加入している生命保険や医療保険を見直すことで、月々の支出を削減できる可能性もあります。40代はがんをはじめとする病気のリスクが現実味を帯びてくる年代ですので、30代よりも一段しっかり検討したいポイントです。
無料の疾病保障でオススメしたいのはauじぶん銀行です。がん・4疾病50%保障(がん診断で残高50%保障、急性心筋梗塞・脳卒中・肝疾患・腎疾患も対象)と、すべてのケガ・病気で入院が180日以上続いた場合に残高が0円になる全疾病長期入院保障が、金利上乗せなしで付帯されます(2026年8月時点・公式サイトにて確認)。
※無料のがん団信への加入には年齢条件(50歳以下)があります。金利を年0.050%上乗せすればがん100%保障団信も選べます。詳細は公式サイトでご確認ください。
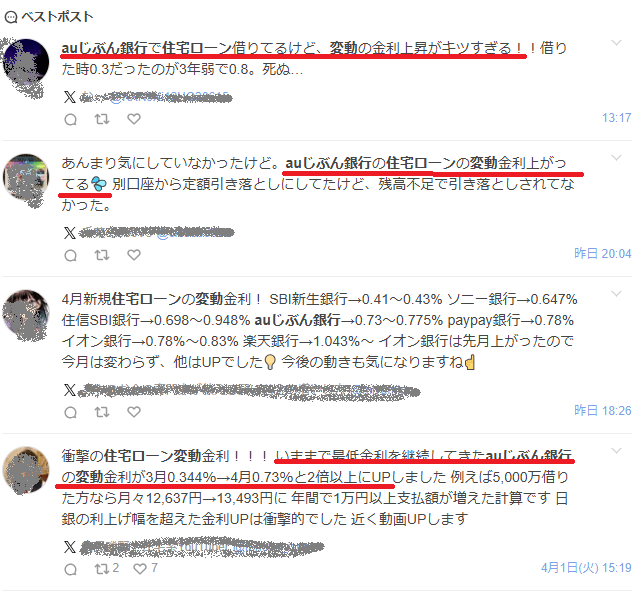
上記は、2025年4月にSNS「X」に投稿された、auじぶん銀行の住宅ローン利用者による反応です。auじぶん銀行は、これまで“業界最低水準”の低金利を前面に打ち出し、住宅ローンの貸出を拡大してきました。
しかし、2025年以降は周辺の銀行と比べても速いペースで住宅ローン金利が引き上げられており、利用者の間では返済負担の増加に戸惑う声も見られます。金利上昇局面では、これまで低金利で注目されていた銀行ほど、見直し後の金利水準に対する反応が大きくなりやすい点には注意が必要です。
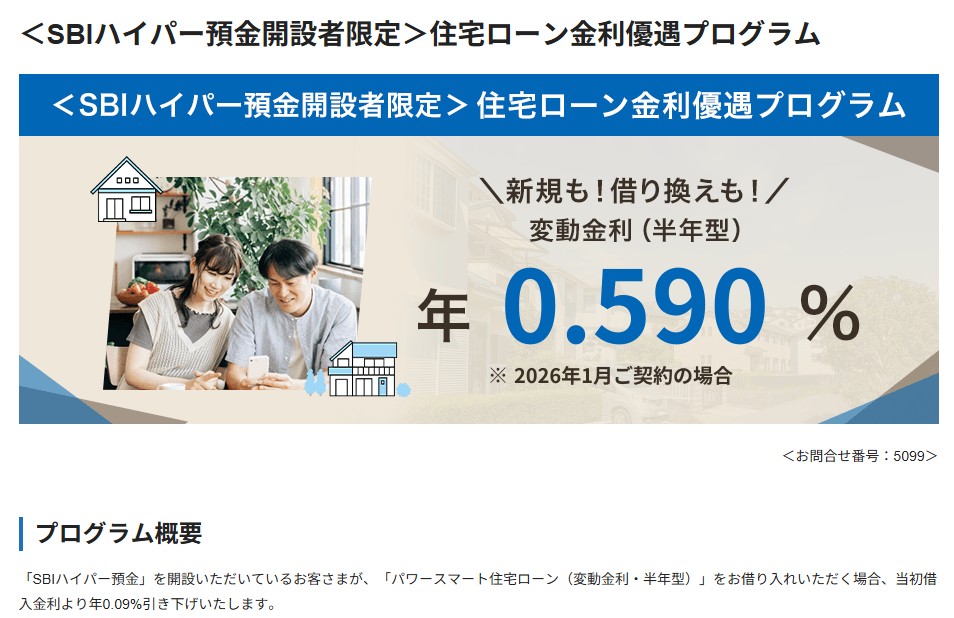
一方で、SBI新生銀行は、比較的金利の引き上げを抑えていることから、相対的な魅力が高まっています。住宅ローンは、借入時の金利だけでなく、金利見直し後の水準や団信、手数料、返済ルールなどを総合的に比較することが大切です。
どの住宅ローンを選ぶ場合でも、各金融機関の最新金利や商品内容を確認しておくことは重要です。注目を集めている住宅ローンについては、金利水準だけでなく、保障内容やキャンペーンの有無もあわせてチェックしておきましょう。
戸建て住宅の購入時はメンテナンスコストも忘れずに
戸建て住宅のメンテナンスは、すべて自分の判断で、資金の用意も含めて行う必要があります。
主要なものだけでも下記のような費用がかかります(金額はあくまで目安で、建物の仕様や地域により変わります)。
10年間のメンテナンスコスト
軽微な修繕: 10万円(平均1万円/年)
定期点検: 5万円(5年ごとに約2.5万円)
外壁・屋根の点検と補修: 30万円
給湯器の交換: 20万円
内装のリフレッシュ: 20万円
合計: 約85万円
20年間のメンテナンスコスト
外壁塗装: 100万円(10年目と20年目に実施)
屋根の補修・塗装: 40万円(10年目と20年目に部分補修)
防水工事: 20万円(10年目と20年目に実施)
設備機器の交換: 50万円(エアコン、換気扇、給湯器などの交換)
水回りのリフォーム: 100万円(20年目に実施)
配管の点検・補修: 30万円(10年目と20年目に実施)
初期の軽微な修繕と定期点検: 15万円
合計: 約355万円
40代で購入すると、これらの大きな出費が教育費のピークや老後資金の準備と重なりやすくなります。住宅ローンの返済計画とあわせて、修繕費の積み立ても資金計画に組み込むようにしましょう。
40代の住宅ローン、頭金ゼロは無謀?
最後に、頭金なしでのマイホーム購入について考えたいと思います。
結論から言うと、頭金なしでマイホームを購入することは可能です。
しかし、借入限度額以内のマイホームを選ぶ必要があること、住宅ローン審査上はマイナス要素になり得ることは認識しておく必要があります。
また、一般的にマイホーム購入には物件価格の1割程度の諸費用が必要とされており、その多くは住宅ローンの融資実行までに支払う必要があります。このため、手元資金が完全にゼロの状態でマイホームを購入するのは現実には難しいでしょう。諸費用込みで借りられるローンを利用する、親族に諸費用分を一時的に立て替えてもらい融資実行後に返す、といった方法もありますが、いずれも借入総額や返済負担が増える点には注意が必要です。
40代におすすめの住宅ローン
40代は借り入れ年数が相対的に短くなりやすい年代です。借り入れ年数が短い場合ほど諸費用の重みが増すため、金利だけでなく事務手数料や団信もセットで比較するとメリットが出やすくなります。
| SBI新生銀行の住宅ローン | 保証料・一部繰上返済手数料0円、一般団信の保険料も0円 |
| auじぶん銀行の住宅ローン | ワイド団信を取り扱い、無料の疾病保障も充実 |
| ソニー銀行 | ワイド団信やがん100%保障が格安! |
SBI新生銀行は、保証料0円・一部繰上返済手数料0円(1円から手動でいつでも可能)・一般団信の保険料0円と諸費用まわりが分かりやすく、店舗相談とオンライン手続きの両方に対応している点も、じっくり比較したい40代に向いています。事務手数料は借入金額×2.20%(税込)の定率型です(2026年8月時点・公式サイトにて確認)。
がんへの備えを徹底したい40代にはソニー銀行
ネット銀行の老舗であるソニー銀行で注目したいのは「がん団信100」です。がんと診断確定されると住宅ローン残高が100%保障されるうえ、がん診断給付金100万円も受け取れます。多くの銀行ではがん100%保障の付帯に年0.20%前後の金利上乗せが必要ですが、ソニー銀行は年0.10%の上乗せで利用できます(2026年8月時点・公式サイトにて確認。加入は50歳未満など条件があります)。
なお、がんと診断されると残高が50%になる「がん団信50」は金利上乗せなしで付帯できます。がん家系の方などにはぜひ注目して欲しい住宅ローンです。
40代の住宅ローンでよくあるご質問
最後に、40代のご相談者からよくいただく質問にお答えします。
Q. 45歳ですが、35年ローンは組めますか?
A. 多くの金融機関は完済時年齢の上限を80歳前後としているため、45歳前後までは35年返済を選べるケースが一般的です。ただし上限年齢や条件は金融機関ごとに異なりますので、各行の商品説明書でご確認ください。長く借りて繰上げ返済で短くする、が40代の定石です。
Q. 40代の審査で特に見られるポイントはありますか?
A. 年収や勤続年数に加えて、完済時年齢と健康状態(団信に加入できるか)の比重が上がります。健康診断で指摘事項がある方は、引受基準を緩和したワイド団信を扱う銀行も選択肢に入れておくと安心です。
今、注目の住宅ローンは?
| 銀行名 | 特徴 | |
|---|---|---|
| SBI新生銀行 | 保証料無料・一部繰上返済手数料無料。変動金利の金利の低さに注目。 |
