社長・会社役員・経営者でも住宅ローンは組めます。いちばんの近道は、法人の決算書を求められないフラット35を軸にし、民間銀行は「法人の提出書類が少ない銀行」から当たることです。
会社の業績と個人の収入が連動しやすい中小企業の経営者は、民間銀行から「何十年も返済を続けられるか」を厳しく見られがちです。経営者が厳しく見られる理由、審査に通りやすい住宅ローンの選び方、銀行ごとの提出書類の違いを、ご相談に答えるかたちで順に見ていきましょう。
まず背景から確認しておきましょう。中小企業庁の集計によると、2021年6月時点で日本の中小企業は約336万者でした。
2016年6月時点と比べると、1年あたり約4.3万者のペースで減っています。人口減少や企業の合併・効率化が背景にあるとはいえ、中小企業を取り巻く環境は依然として厳しい状況です。
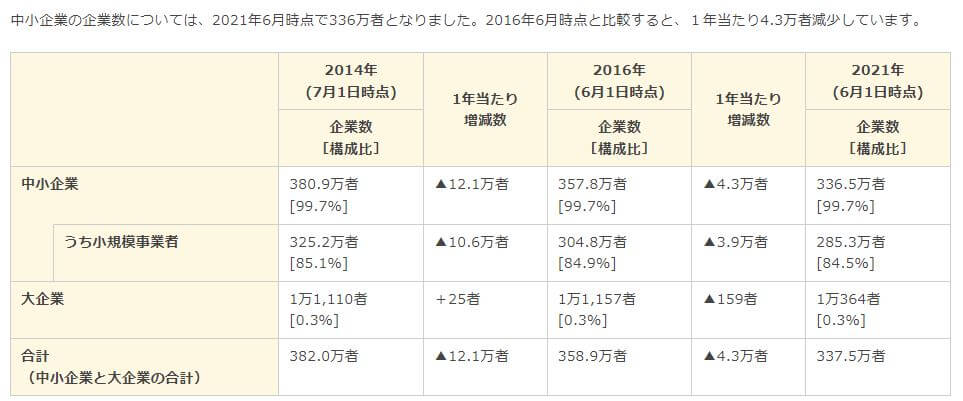
(参考:中小企業庁「中小企業・小規模事業者の数(2021年6月時点)」)
単純計算で、社長の数も毎年4万人規模で減っていることになります。
家族経営の同族企業や、いわゆる“ひとり社長”のような小規模事業者も、その多くがこの減少のなかに含まれています。
小規模な会社の中にも、効率よく事業を運営し、ヒット商品で安定した利益をあげている例はあります。ただ一般的には、中小企業は大企業より厳しい経営環境に置かれ、事業の継続性にも課題が多いのが実情です。
さらに、小規模事業者の経営者は、会社の業績と個人の収入が密接に連動しているため、「会社の業績=経営者個人の収入」と言っても過言ではありません。したがって、経営者個人の収入も不安定になりがちです。
これが中小企業の社長や会社役員、経営者が住宅ローンを組みにくいと言われる理由です。
筆者の周囲にいる経営者たちに住宅ローンの利用状況を聞いてみると、業績の良い会社の社長で、一般的なサラリーマンの何倍もの収入がある人であっても、民間銀行の住宅ローン審査に落ちてしまい、住宅金融支援機構が提供している「フラット35」を利用しているという話を多く耳にします。
経営者がまず検討したいのはフラット35、民間なら書類の少ない銀行
社長、会社役員、経営者がもっとも利用しやすい住宅ローンはフラット35と言えるでしょう。フラット35は国の独立行政法人である住宅金融支援機構と民間金融機関が提携して提供する住宅ローンで、全国の銀行・信用金庫・住宅ローン専門会社など多くの金融機関の窓口から申し込めます。
民間銀行の住宅ローンで探す場合は、法人関係の提出書類が比較的少ないSBI新生銀行なども候補になります。書類の違いは後半の比較表で整理しています。
金利が低い住宅ローンは常におすすめ
どんな職業で働いているとしても、住宅ローンを探す場合、金利が低い住宅ローンを候補に入れておくべきです。
フラット35にポイント制度が導入
フラット35は2022年10月から”ポイント制”が導入されています。固定金利なので変動金利よりは金利が高いですが、条件を満たすと最大1.0%(最大5年間)も金利が優遇されるようになっています。
※その後、2025年4月に制度改正が行われ、良質な中古住宅向けの「【フラット35】中古プラス」が追加されました。現在はポイント制で、1ポイントにつき当初5年間・年▲0.25%の金利引下げ(子育てプラスに該当しない場合は4ポイント=年▲1.0%が上限)となり、子育て世帯向けの「【フラット35】子育てプラス」や省エネ住宅向けの「【フラット35】S」などと組み合わせられます。
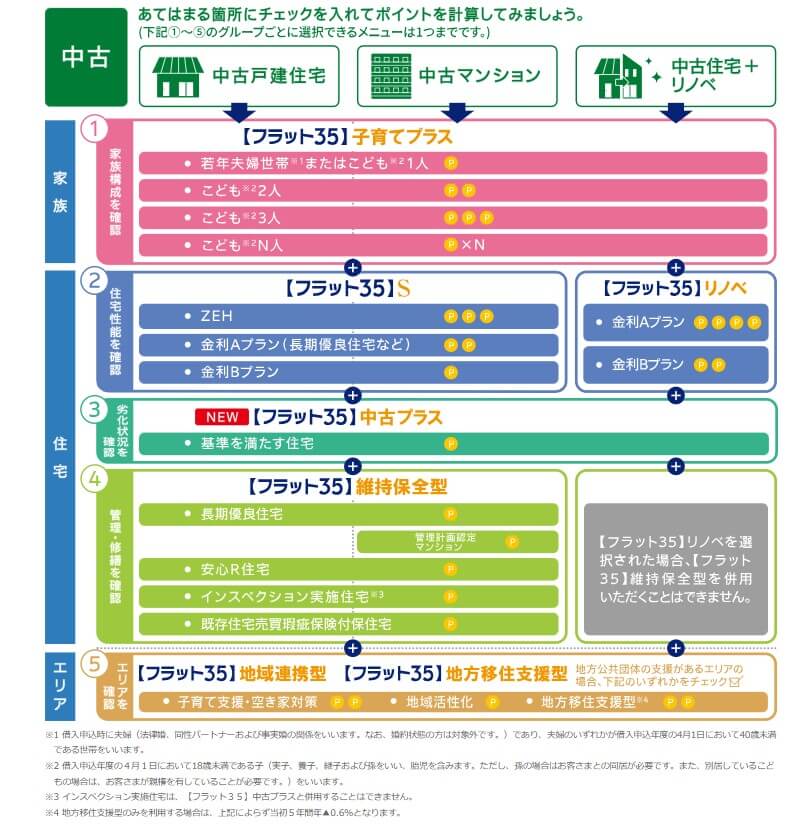
決して複雑な仕組みではありませんが、マイホーム・マイホーム候補の住宅のポイントが何ポイントあるのかは、フラット35を取り扱う金融機関の専門スタッフに確認してみることをおすすめします。
人気・満足度の高い住宅ローンは抑えておきたい
社長・経営者専用の住宅ローンというものは無いので、基本的な住宅ローン選びは誰でも同じです。金利や手数料に加え、疾病保障の内容などもチェックして、ご自身の考え方に合う住宅ローンを選ぶことが大切です。また、詳細は後述しますが「手続きや提出書類の少なさ」でフラット35は選択肢の1つに加えておくべきでしょう。
経営者は提出する審査書類も膨大になりがち
中小企業の社長や同族企業の経営者は住宅ローンの審査には通りにくいだけでなく、たくさんの提出書類を求められることがあります。
一般的な銀行の住宅ローンでは、会社の決算書を3期分求められることが多いのですが、実は住宅ローンによって求められる書類は違います。
提出書類が少ない住宅ローンは、「審査申込が楽」なのはもちろん、「余計な情報を見られずに済む」ので審査上のメリットもあります。
会社代表者の提出書類比較|SBI新生銀行とフラット35(SBIアルヒ)
| SBI新生銀行 | フラット35(SBIアルヒ) | |
| 確定申告書の控え | 2年分(給与以外の収入がある場合など) | 2年分(確定申告をしている場合) |
| 所得税の納税証明書(その1・その2) | 2年分 | 2年分(確定申告をしている場合) |
| 住民税の決定通知書・課税証明書 | ―(確定申告をしていない場合のみ) | 必要(給与収入のみの場合は源泉徴収票も) |
| 法人の決算書 | 2年分(決算年度・社名のページと損益計算書・貸借対照表) | 不要 |
| 法人税の納税証明書(その1・その2) | 2年分 | 不要 |
※SBI新生銀行は公式の「審査に必要な書類について(会社代表者・自営業・自由業の方)」(2025年11月版)、フラット35はSBIアルヒの「お申込必要書類一覧(新規借入用)」をもとに2026年10月に整理しました。
民間銀行の多くは、法人の決算書を3期分そろえるよう求めます。ドコモSMTBネット銀行(旧・住信SBIネット銀行)も、住宅ローン「WEB申込コース」の仮審査申込受付を2026年10月30日(金)17時で終了する予定で、それ以降はSBIマネープラザなどの銀行代理業者が窓口になる「対面相談コース」での申込みに切り替わります。
対面相談コースは、店舗やオンラインで担当者に相談しながら手続きを進められるのが特徴です。決算書の内容や役員報酬の考え方を含めて相談したい経営者の方には、選択肢の1つになります。なお、審査結果によって適用金利に上乗せされる幅は最大年0.55%と、WEB申込コース(年0.1〜0.3%)より大きい点も知っておきましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
しかも、頑張って決算書などを用意して提出しても、あっさり審査に落とされてしまうことは少なくありません。また、提出した書類は返してもらうこともできません。
SBI新生銀行の住宅ローンは法人関係の書類が2年分で済みますし、フラット35であれば決算書の提出が不要で、会社の経営状況を細かく審査されることがほとんどありません。つまり、中小企業の経営者でも審査に通りやすい基準になっています。
特に店舗で専門スタッフがしっかりサポートしてくれるSBIアルヒが提供するフラット35はおすすめです。SBIアルヒはソニー銀行やauじぶん銀行の住宅ローンも取り扱っており、フラット35とあわせて相談できるので便利です。
なお、SBIアルヒは全国に約90拠点(2026年3月末現在)の店舗がありますが、店舗ごとに対応している住宅ローンの種類が異なるので、あらかじめ確認しておくようにしましょう。
フラット35は固定金利タイプしか選べません。変動金利も含めて民間銀行で探すなら、法人の提出書類が2年分で済むSBI新生銀行も候補になります。
ただしSBI新生銀行は原則として仮審査がなく、本審査で必要書類を一式そろえて申し込む流れです。事務手数料も借入金額×2.20%(税込)の定率型なので、諸費用まで含めて比べましょう。商品性はSBI新生銀行の住宅ローンのメリット・デメリットの記事で詳しく解説しています。
赤字だとまず民間の住宅ローンは審査に通らない
上記のように会社役員の住宅ローン審査書類は膨大です。特に民間の金融機関では経営する法人の決算書、経営状況も審査されますし、法人の借入金を加味して住宅ローン審査が行われることもあるほどです。
そもそも民間の金融機関は会社役員への住宅ローン審査に慎重ですので、会社が赤字だったり、繰越損失があったりする場合には住宅ローン審査は相当に苦戦することとなるでしょう。
この点、フラット35は法人の決算書や経営状況が審査されることはほぼありません。
社長、会社役員、経営者は住宅ローンが組みにくい?
一般的に「社長」「会社役員」「経営者」と聞くと、“お金持ち”というイメージを持つ方が多いのではないでしょうか。住宅ローンを組みにくいどころか、銀行から優遇されているという印象すらあるかもしれません。
もちろん、これはあながち間違いではありませんが、対象となるのは大企業の役員や、大きな規模のビジネスで成功を収めている起業家に限った話です。
一方で、中小企業の経営者、特に経営年数が浅い会社の社長の場合、銀行からは「この人(この会社)は住宅ローンを何十年も継続して返済していけるのか?」という視点で、非常に厳しく審査される傾向があります。
例えば、ここ1〜2年は業績が好調だったため住宅を購入しようと考えても、銀行が過去数年分の決算書を審査した結果、3年前の決算内容が悪かったことを理由に、希望通りの借入ができなかった、あるいは審査にすら通らなかったというケースは少なくありません。
また、審査に必要な書類についても、一般の社員であれば源泉徴収票の提出で済むところ、経営者の場合は会社の決算書の提出を求められるなど、求められる情報が多くなり審査のハードルが上がります。
こうした背景から、「創業社長は社員が住宅ローン審査に通ったとき、初めて自分の会社に自信を持てる」と言われることもあるほどです。
中小企業の生存は厳しい状況が続いている
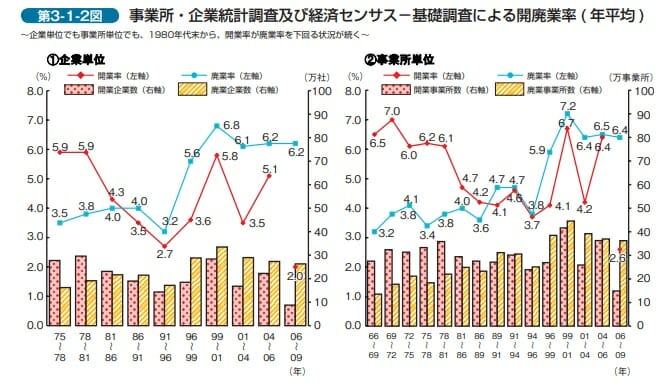
実際、中小企業の経営を取り巻く環境は厳しく、中小企業の数は調査のたびに減っています。冒頭で2016年~2021年の減少に触れましたが、2014年から2016年の2年間では23万社(6.1%)も中小企業が減っています。
後継者不足による自主的な廃業も多く、減少のすべてが倒産・破産というわけではありません。それでも、大企業と比べて安定的に経営していくのが難しいという評価は、こうした統計からも否定しにくいのが実情です。
経営者は通常の住宅ローンではなく専用商品で申し込む銀行もある
銀行によっては、会社員・公務員向けの通常の住宅ローンとは別に、経営者向けの商品を用意しているところがあります。
たとえばPayPay銀行(旧ジャパンネット銀行)では、個人事業主の方や、ご自身・ご家族が経営する会社にお勤めの方は「個人事業主・法人経営者向け住宅ローン」で申し込む案内になっています。申込前に、経営者がどの商品の対象になるのかを確かめておきましょう。
父が社長、会社役員、経営者の会社で働いてるケースは?
経営者になっていないとしても、同族企業で働いている場合、住宅ローンの審査は通りにくいと考えておきましょう。
将来的に役員になる可能性まで考慮されて、社長、会社役員、経営者と同じ基準で住宅ローン審査が行われることもあります。
家族が経営する会社に勤めている場合、1つのまとまりとして審査されると考えておきましょう。
雇われ社長、会社役員、経営者でも住宅ローン審査に通りにくい?
オーナー社長ではないとしても、社長、会社役員、経営者は原則として「雇用保険」「労災保険」の対象になりません。
また、オーナーでない以上、業績不振による解任リスクもあります。やはり収入面・雇用維持は不安定と言えるので、住宅ローンの審査でも厳しく見られがちです。
続いて、フラット35について解説していきます。
フラット35とは?
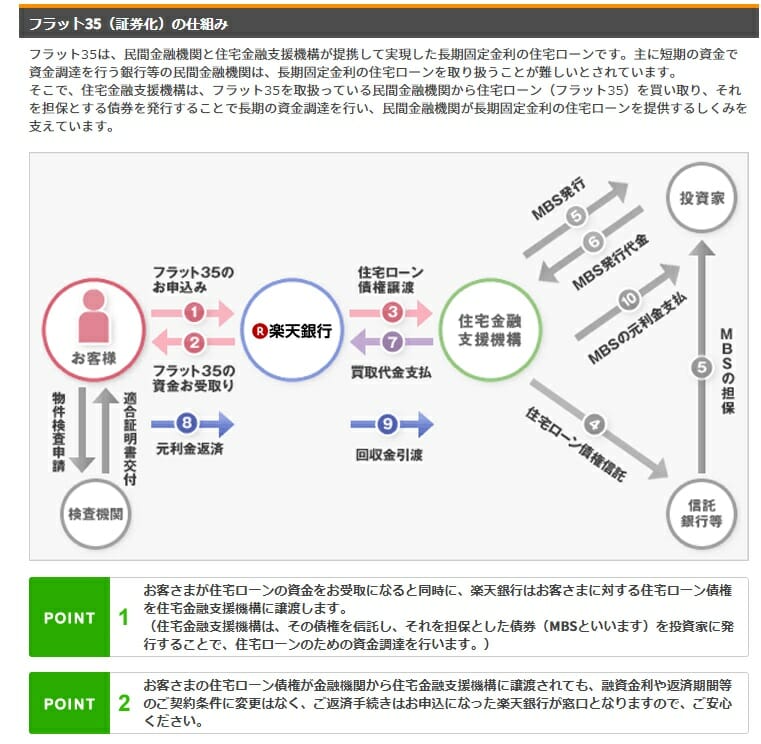
フラット35は住宅金融支援機構が取り扱う長期固定型の住宅ローンです。審査・融資・返済受付などの業務は提携する金融機関が行いますが、債権は住宅金融支援機構にあるため、審査基準は住宅金融支援機構が定めています。仕組みの全体像はフラット35とは?メリット・デメリットの解説にまとめています。
実際の住宅ローン審査では事前審査を各金融機関で実施、本審査を住宅金融支援機構が行う流れとなります。
フラット35が審査に通りやすい理由は?
住宅金融支援機構は「我が国の住生活の向上に貢献します」という理念を掲げています。この理念は公的な機関だから唱えることができるものですね。
フラット35の利用条件として公表されているのは、申込時の年齢(満70歳未満)、国籍・在留資格、年収に占める年間返済額の割合(総返済負担率)などで、職業による制限は設けられていません。
民間の金融機関が事業として融資するのに対し、フラット35はマイホームを持ってもらうことを支える公的な性格が強く、それが審査基準にも表れていると言ってよいでしょう。
フラット35の金利は年3.830%(2026年10月)
審査面のハードルが低い一方で、フラット35は全期間固定金利のため、適用金利は長期金利の影響を受けて毎月変わります。
2026年10月の【フラット35】の金利は、借入期間21年以上35年以下・融資率9割以下・新機構団信付きの場合で年3.830%と、前月から引き上げとなりました。融資率9割超は年3.940%、借入期間20年以下(9割以下)は年3.510%です(出典:住宅金融支援機構【フラット35】最新の金利情報)。
返済期間・融資率・団信の有無で適用金利は変わります。金利が上がる局面では、借入額を少し抑えたり、自己資金を厚めにしたりして返済計画に余裕を持たせるのがFPとしてのおすすめです。
また、2026年10月1日以降に借り入れたフラット35(借り換えを含む)には、借入額に応じて2,000〜150,000ポイントの楽天ポイントが進呈される「フラットすまい・るポイント」が始まりました。自動付与ではなく、借入日から6か月以内の申請が必要です。予算に達した場合は年度途中で終了・変更されることもあるので、早めの申請を心がけましょう。
役員報酬600万円なら年間返済額の上限は210万円(仮定のケース)
経営者の方からよく聞かれるのが「自分はいくらまで借りられるのか」という点です。審査で見られるのは会社の利益ではなく、あくまで個人の年収(役員報酬)です。
たとえば、地方で小さな会社を経営し、役員報酬が年600万円の方がフラット35を使う場合を考えてみましょう。フラット35の総返済負担率の基準は年収400万円以上なら35%以下なので、すべての借入れを合わせた年間返済額の上限は600万円×35%=210万円(月あたり17.5万円)です。
ここで見落としやすいのが、車のローンです。車社会の地方では、夫婦で2台分のローンを抱えている家庭も珍しくありません。仮に車のローンの返済が月3万円あれば、住宅ローンに回せるのは月14.5万円までになります。
これはあくまで審査基準上の上限であって、無理なく返せる額とは別物です。会社の資金繰りが苦しいときに役員報酬を下げても返済が続けられるかという視点で、上限よりも低めの借入額を考えておくと安心です。
経営者の住宅ローンについてFPによく寄せられるご相談
Q. 地元の地方銀行や信用金庫なら、経営者でも相談しやすいですか?
A. 一概には言えませんが、事業資金などで取引のある地方銀行・信用金庫は、会社の実態や取引実績を踏まえて相談に応じてくれることがあります。地方では地銀・信金が身近な存在なので、付き合いのある金融機関にまず相談してみる価値はあります。
ただし民間金融機関では法人の決算内容も審査されるため、経営状況を細かく問われないフラット35のような選択肢と併せて検討しておくと安心です。
Q. 開業・設立して間もない場合はどうすればよいですか?
A. 民間銀行は事業年数(多くは3期分の決算)を重視するため、設立して間もない経営者は審査で不利になりがちです。決算の実績がまだ少ないうちは、経営状況が審査に影響しにくいフラット35が有力な選択肢になります。
あわせて自己資金を厚めに用意しておくと、返済負担率の面でも審査に通りやすくなります。個人事業主として開業して間もない方の考え方は開業1年以内の個人事業主が住宅ローンを借りるにはの記事も参考になります。
Q. 個人事業主から法人化(法人成り)した直後ですが、住宅ローン審査にはどう影響しますか?
A. 法人化すると、審査上の立場は「個人事業主」から「会社役員(役員報酬を受け取る給与所得者)」に変わります。民間銀行では法人の決算が1〜3期そろっていないと、「実績が確認できない」と判断されやすくなります。
一方、フラット35は法人の決算書が不要で、役員報酬の実績(源泉徴収票や住民税の課税証明書など)をもとに審査されるため、法人化直後でも比較的申し込みやすいのが実情です。法人化の前後で収入が大きく変わっていないことを示せる資料をそろえておくと、説明がしやすくなります。
個人事業主のままで審査に臨む場合の対策は個人事業主・自営業者が住宅ローン審査に通る5つの秘訣で解説しています。
Q. 節税のために役員報酬を低く抑えています。審査ではどう見られますか?
A. 住宅ローンの審査では、会社に残した利益ではなく申込者個人の収入(役員報酬)をもとに返済負担率が計算されます。節税を優先して役員報酬を低く設定していると、会社の業績が良くても借入可能額は小さくなってしまいます。
フラット35の総返済負担率の基準は、年収400万円未満で30%以下、400万円以上で35%以下です。住宅購入の予定がある方は、購入の1〜2年前から役員報酬の設定を見直しておくのも現実的な対策の1つです(役員報酬の変更には税務上のルールもあるため、顧問税理士にもご相談ください)。
経営者におすすめのフラット35はSBIアルヒ
おすすめしたいのは、フラット35の実行件数で国内シェアNo.1の住宅ローン専門の金融機関、SBIアルヒ(旧ARUHI)です。SBIアルヒはフラット35の実行件数シェアで2025年度27.7%・16年連続の第1位(2026年5月公表)と、圧倒的な取扱実績があります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
地方にお住まいでネット申込が不安という方も、全国の店舗で専門スタッフに相談できる点は心強いでしょう。
SBIアルヒは独自のフラット35である「スーパーフラット」に力を入れています。事務手数料は借入金額×2.20%(税込・最低220,000円)で、Web申込+電子契約を利用すると1債権あたり33,000円(税込)を定額で割り引く優遇があります(2026年3月2日~2027年3月31日実行分)。
かつての「ネット申込で事務手数料が半額」という割引は現在は取り扱っていませんので、諸費用は最新の条件で比較しましょう。
普段からやり取りが多いこともあり、SBIアルヒであれば住宅金融支援機構ともしっかりと連携しながら相談にのってもらえることでしょう。
金利・必要書類・申込条件は変更されることがあります。最新情報は各金融機関の公式サイトでご確認ください(本記事は2026年10月時点の情報です)。
参考・出典:住宅金融支援機構【フラット35】ご利用条件/【フラット35】最新の金利情報/中小企業庁「中小企業・小規模事業者の数」
