契約社員・嘱託社員でも、住宅ローンは借りられます。ただし金融機関によって「契約社員は申込対象外」と決めているところがあるため、正社員と同じ感覚で申し込むと入口で断られることがあります。国土交通省が2026年3月に公表した令和7年度の調査では、審査で雇用形態を考慮している金融機関は回答994機関のうち70.6%、そのうち312機関が「契約社員は対象外」と回答しています。裏を返せば、契約社員を受け付ける金融機関を選べば、フラット35のように雇用形態を問わない低金利のローンも含めて、選択肢は十分にあるということです。
「契約社員だとばれるのか」というご相談もよくいただきますが、隠して申し込むより、最初から契約社員を受け付ける金融機関を選ぶほうが確実で安全です。徳島のような地方では地銀・信金が身近ですが、契約社員の扱いは都市部の銀行以上に金融機関ごとの差が大きいので、この記事で「どこなら申し込めるか」「何を準備すればよいか」を整理していきます。
契約社員におすすめの住宅ローン①
契約社員でも利用できる低金利の住宅ローンはありますが、正社員と比べると選択肢が少ないのが実情です。そこで契約社員の方にまず候補へ加えていただきたいのが、国の支援で成り立っているフラット35です。フラット35は、国土交通省が100%出資する住宅金融支援機構が提供する「公的な住宅ローン」で、多くの国民がマイホームを購入しやすい環境を整えることを目的としています。この理念にもとづき、雇用形態に関係なく融資が行われます(【フラット35】ご利用条件(住宅金融支援機構)にも雇用形態の要件はありません)。
フラット35はさまざまな金融機関で申し込めますが、なかでもおすすめは、全国各地の店舗で手厚いサポートを受けられ、審査に関する経験値と解決力が高いSBIアルヒ(旧ARUHI)です。SBIアルヒはフラット35の実行件数で16年連続シェアNo.1の住宅ローン専門金融機関で、全国に約90拠点(2026年3月末現在)を構え、対面相談とWEB申込の両方に対応しています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
フラット35は物件(マイホーム)の性能要件などの条件があるため使えない可能性があることと、固定金利タイプしかないことが難点ですが、SBIアルヒのフラット35の審査に落ちて、ほかの住宅ローンの審査に通る可能性は低いと言ってよいほどです。フラット35を「滑り止め」として申し込む方は本当に多いので、審査に不安がある方は、まずSBIアルヒに相談してみることをおすすめします。
契約社員におすすめの住宅ローン②
イオン銀行の住宅ローンは、金利の低さとイオンでの買い物割引特典が特徴ですが、前年度年収100万円以上・勤続6か月以上という低めの申込基準(商品概要説明書・2026年6月1日現在)や、契約社員・嘱託社員でも利用しやすいという審査面での特徴があります。
フラット35のように物件の利用基準が厳格でない点もメリットですが、なんといっても、最近住宅ローンを借りた方の大半が選んでいる「変動金利タイプ」を利用できることがポイントです(国土交通省の令和7年度調査では、令和6年度の新規貸出額の83.5%が変動金利型でした)。
「契約社員でも利用できる」とうたいながら、実際には審査で落ちる可能性が高い住宅ローンも少なくありません。その点、イオン銀行の住宅ローンはそうした評判を耳にすることが少なく、審査に不安がある方にぜひ候補へ加えていただきたい住宅ローンです。
契約社員の住宅ローン審査が厳しい理由=「雇用形態」を審査項目にする金融機関が7割
「契約社員だから落としました」と教えてもらえるわけではありませんが、契約社員であることが理由で審査に落ちたという話はよく耳にします。なかには、最初から「契約社員には住宅ローンを貸さない(審査もしない)」と商品説明書などで明示している金融機関・住宅ローンもあります。
国土交通省が2026年3月に公表した「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」によると、融資審査の項目として「雇用形態」を挙げた金融機関は回答994機関のうち702機関(70.6%)で、その具体的な内容として「契約社員は対象外」が312機関、「派遣社員は対象外」が368機関にのぼります。あわせて「勤続年数」を審査項目とする機関は93.9%と非常に高く、そのうち612機関が「1年以上」を目安にしています。雇用形態=収入の安定性をはかる指標として審査に影響することを、まず知っておく必要があります。
令和7年度 民間住宅ローンの実態に関する調査 結果報告書(国土交通省住宅局・2026年3月)
正社員と比べると収入の安定性に懸念をもたれやすい契約社員という働き方は、以下のような観点から審査上で不利になりやすいです。
理由1.「安定・継続した収入」に課題があると判断される
金融機関が住宅ローン審査時に重視するのは、住宅ローン完済時まで安定・継続した収入を得られるのか?という点です。
契約社員は「期間が定められた雇用契約」であるため、無期雇用の正社員などと比べて「安定・継続した収入を得られるか?」という観点で、金融機関はマイナスの評価を下しがちです。
こうした背景があるため、源泉徴収票・給与明細書・雇用契約書などの収入証明書をあらかじめ準備し、提出できるようにしておくことが大切です。
理由2.給与水準に正社員と差がある
また、給与水準そのものも正社員と比べて差が大きいことが、住宅ローン審査にマイナスに働きます。
下記の資料は厚生労働省の調査結果(平成26年就業形態の多様化に関する総合実態調査)からの引用です。正社員の場合は月収20万円から40万円の方が全体の約60%を占めるのに対し、契約社員の場合は全体の約50%が20万円未満となっています。30万円までで全体の約85%となっており、統計からも契約社員の所得水準が正社員と差があることが見て取れます。
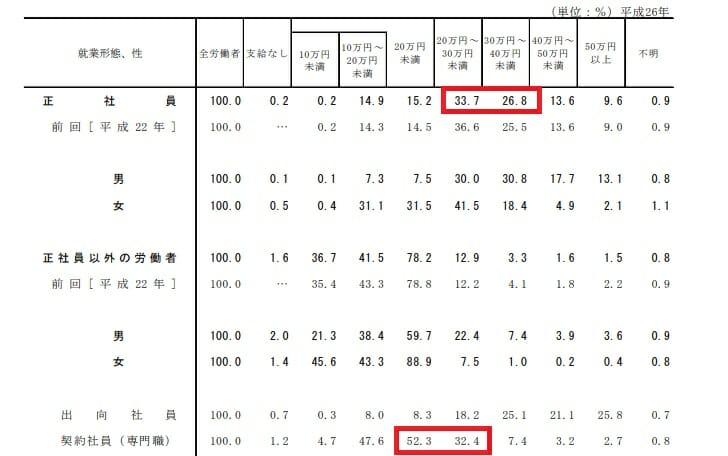
参考:平成26年就業形態の多様化に関する総合実態調査の概況(厚生労働省)
金融機関ごとの契約社員への住宅ローン審査の対応状況
次に、金融機関ごとの契約社員への対応状況を確認しておきましょう。具体的には、契約社員として働いている場合に住宅ローン審査をしてくれるか、という点です。
契約社員の取り扱いがある金融機関は少なくありませんが、各銀行で細かな審査ルールが異なるため、契約社員の方はいくつかの銀行に申し込んでおくのが安心です。たとえばSBI新生銀行は、審査のお申し込み条件で「前年度税込年収が300万円以上の正社員または契約社員であること」と明示しており、契約社員も申し込み対象です(2026年9月確認)。保証料0円・一般団信0円など諸費用のわかりやすさもあり、契約社員の方にとって検討しやすい選択肢の一つといえます。
| 金融機関名 | 契約社員の利用可否 | 年収基準 | 勤続年数 |
| SBIアルヒのフラット35 | 〇 | 特になし | 転職直後でも可能。原則2年。 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)(WEB申込コース) | 〇 | 非公表 | 非公表 |
| SBI新生銀行 | 〇 | 300万円(正社員または契約社員) | 転職直後でも可能。 |
| auじぶん銀行 | 〇 | 200万円 | 非公表 |
| イオン銀行 | 〇 | 100万円 | 6か月以上 |
| PayPay銀行 | 〇 | 200万円 | 1年未満でも申込可(※パート・アルバイトは主債務者不可) |
| ソニー銀行 | × | 400万円 | 非公表 |
| 三菱UFJ銀行 | 〇 | 200万円 | 1年 |
| 三井住友銀行 | 〇 | 非公表 | 非公表 |
| みずほ銀行 | 〇 | 非公表 | 非公表 |
| りそな銀行 | 〇 | 100万円 | 1年 |
| ろうきん | 〇 | 150万円 | 1年 |
※上記は各行公式・商品概要説明書等をもとにした目安です(2026年6月時点の一覧をもとに、SBI新生銀行・PayPay銀行・イオン銀行・フラット35は2026年9月に再確認)。年収基準や雇用形態の取り扱いは改定されることがあります。
住宅ローン審査で契約社員だとばれる?ばれない?/勤続年数・虚偽のリスクとは?
正社員と比べて契約社員であることが住宅ローン審査にマイナス影響を与えるため、契約社員であることを隠して申し込もうとする人がいます。では、住宅ローン審査で契約社員であることはばれるのでしょうか?ばれないのでしょうか?
結論としてはケースバイケースです。基本的には「雇用契約書」を確認しない限り、その人が契約社員であるかを正確に把握することはできません。
たとえば、勤務先で加入する社会保険の資格確認書やマイナポータルの資格情報にも「契約社員」であることが明記されるわけではありません。住宅ローン審査時には在籍確認の電話がありますが、この際も金融機関が電話口の担当者に「契約社員かどうか」を確認するわけではありません。
このため、住宅ローン審査時に契約社員であることがばれずに審査してもらえる可能性も十分にあります。
一方で、勤続年数は「ばれる・ばれない」の話ではなく、必ず確認される項目です。健康保険の資格取得日(社会保険に加入した日)や源泉徴収票の枚数・内容から入社時期は読み取れますし、金融機関によっては雇用契約書の提出を求めます。契約社員として更新を重ねている場合は、むしろ「同じ勤務先で更新実績がある」ことを示す材料になるので、勤続年数を隠したり短く申告したりするメリットはありません。
ただし、住宅ローン審査時の告知内容に虚偽があり、悪質だと判断されると、住宅ローンの全額返済を求められる可能性があるので十分に注意が必要です。金銭消費貸借契約には「虚偽の申告があった場合は期限の利益を失う(一括返済を求められる)」という条項が入っているのが一般的です。
基本的には、契約社員でも借りられる住宅ローンを正しく選んで申し込むのがベストです。派遣社員の方の審査については派遣社員の住宅ローン審査|借りられる銀行と借入額の目安で、転職したばかりの方は転職後の住宅ローン審査で知っておきたい3つの注意点で、それぞれ詳しく解説しています。
契約社員の住宅ローン審査対策とは?
次に、契約社員の住宅ローン審査対策をいくつか紹介していきます。
契約社員の住宅ローン審査対策① 契約社員を受け付ける金融機関に複数申し込む
契約社員に対して住宅ローン融資を行うと明言している金融機関を選ぶことが大切です。さらに1社だけでなく複数の金融機関に申し込むことで、審査通過の可能性を高められます。
注意したいのは、雇用形態によって最初から対象外となる住宅ローンがあることです。たとえばソニー銀行は前年度年収400万円以上が条件で、契約社員・派遣社員などの非正規雇用は申し込みが難しいとされています(取扱の可否は公式の商品概要でご確認ください)。一方で、PayPay銀行は公式のよくあるご質問で「契約社員でも申し込みできる」と案内しています(ただしパート・アルバイトは主債務者になれず、前年度年収200万円以上などの条件があります)。同じネット銀行でも契約社員への対応は分かれるため、申し込み前に各行の商品概要説明書・よくあるご質問で確認することが重要です。
各行のホームページで商品概要説明書を確認するのは大変かもしれませんし、記載場所が見つけにくいこともありますので、本ページの一覧表もあわせて参考にしてください。
契約社員の住宅ローン審査対策② 頭金を用意する
次に確認しておきたいのが頭金です。もちろん頭金なしでも住宅ローン審査に通ることは十分にありますが、頭金があったほうが審査に通る可能性は高くなります。
審査に通りやすくなるだけでなく、購入できるマイホームの選択肢が広がるというメリットもあります。
契約社員は年収が低くなる傾向がありますので、頭金を準備しておくことで住宅ローン審査対策をしっかりしておきたいですね。
契約社員の住宅ローン審査対策③ 他の借入れを先に整理する
FPとしてご相談を受けていて意外に多いのが、自動車ローンやカードローン・スマホの分割払いが残ったまま申し込んでいるケースです。フラット35をはじめ多くの住宅ローンは、住宅ローン以外の借入れも合算した「総返済負担率」で審査します。車社会の地方では自動車ローンを抱えている方が多いので、残高が少ないものは申込前に完済しておくだけで、借入可能額と審査の通りやすさが目に見えて変わります。
契約社員の住宅ローン借入限度額
続いて、契約社員が住宅ローンをいくら借りられるかを見ていきます。金融機関が定める借入限度額と、実際に返済していける返済額から計算した借入可能額には差がありますので、両方を確認していきましょう。
物理的に借りることができる限度額
| 年収 | フラット35 | 変動金利 |
| 150万円 | 1,289万円 | 融資対象外 |
| 200万円 | 1,719万円 | 1,550万円 |
| 250万円 | 2,149万円 | 1,940万円 |
| 300万円 | 2,579万円 | 2,320万円 |
| 350万円 | 3,009万円 | 2,710万円 |
| 400万円 | 4,012万円 | 3,100万円 |
| 450万円 | 4,514万円 | 3,490万円 |
金利が高いはずの長期固定金利(フラット35)のほうが変動金利より借入限度額が大きいのは、フラット35の審査基準が民間の金融機関より寛容なためと考えてください。ただし、実際に返済可能な限度額と金融機関が貸せる限度額には大きな乖離があるため、次に現実的に返済可能な借入額を計算してみたいと思います。
月々の返済を念頭に置いた借入可能額(借りるべき金額の上限)
次に月々の返済を念頭に置いた借入可能額を算出してみましょう。年収に対し、20%の住宅ローン返済を限度として計算しています。
| 年収 | 月々の住宅ローン返済額 | フラット35 | 変動金利 |
| 150万円 | 25,000円 | 859万円 | 融資対象外 |
| 200万円 | 33,000円 | 1,134万円 | 約1,200万円 |
| 250万円 | 41,000円 | 1,410万円 | 約1,600万円 |
| 300万円 | 50,000円 | 1,719万円 | 約1,940万円 |
| 350万円 | 58,000円 | 1,994万円 | 約2,300万円 |
| 400万円 | 66,000円 | 2,269万円 | 約2,600万円 |
| 450万円 | 75,000円 | 2,579万円 | 約3,000万円 |
※上記は一定の前提を置いた目安です。2026年は金利が上昇局面にあり、借入可能額は審査金利によって変わります(2026年9月時点)。
契約社員の住宅ローン借入限度額に関するポイント
金融機関が定める借入限度額と、現実的な月々の返済から逆算した借入可能額には大きな差がありますね。年収300万円の場合のフラット35では約800万円もの差が出ています。変動金利では約400万円程度です。
こうして計算すると、フラット35がより借りやすい商品設計になっていることが分かりますね。「借りられる額」と「払える額」の違いは住宅ローン審査に通ればOK?借りられる額と払える額は別物ですでも詳しく取り上げています。
契約社員はろうきんを積極的に利用するべき?
契約社員は、ろうきんの住宅ローンを検討することも多いとされています。ろうきんは労働者のための金融機関であり、一般の金融機関と比べて住宅ローン審査基準が寛容であることは間違いないでしょう。契約社員の方がろうきんの住宅ローンを利用できる旨は商品概要説明書にも明記されています。ただし「一定の条件を満たすこと」という付則事項があります。これは「正社員と同じようにはいかない」という意味と考えるのが自然です。
また、ろうきんの住宅ローンを利用するためには、ろうきんに出資する必要があります。これは、ろうきんが営利を目的とせず、会員相互の助け合いを理念としており、一般の金融機関とは仕組みが異なるためです。
また、ろうきんの住宅ローンには保証協会からの保証が必要であり、保証料を支払う必要があることが大きなデメリットといえます。
以上のことを考えると、フラット35のほうが利用しやすいと思われます。なお、実際の金利がどの程度なのか、ろうきんの住宅ローンとフラット35の返済額の違いを一覧化してみました。
3,000万円を35年ローンで2019年9月に組んだとした場合の試算です。
| ろうきん | フラット35 | |
| 事務手数料(A) | 33,000円 | 660,000円 |
| 保証料(B) | 533,010円~1,134,820円 | 無料 |
| 月々の返済 | 88,225円 | 87,083円 |
| 総返済額(C) | 37,076,941円 | 36,594,987円 |
| 総額(A+B+C) | 37,642,351円~38,244,161円 | 37,248,787円 |
※上記は2019年9月時点の金利での試算です。その後、フラット35の金利は大きく上昇しています(2026年9月資金受取分の買取型・借入期間21〜35年・融資率9割以下・新機構団信付きの最頻金利は年3.460%=住宅金融支援機構「最新の金利情報」・2026年9月確認)ので、現在の月々返済額・総返済額は当時より大きく増えます。
ろうきんで最もよい審査結果(保証料が安い)となっても、フラット35と比べて約40万円~90万円ほど総返済額が多い結果となりました。
この試算を見るかぎり、ろうきんをあえて選ぶ意味は大きくないと言ってよいでしょう。
イオン銀行は契約社員に人気?
イオン銀行の住宅ローンは契約社員にも一定の支持を受けているようです。これは「イオン」というブランドが契約社員として働く女性に浸透しているためであり、イオン銀行が特別に契約社員向けの住宅ローンサービスを提供しているわけではありません。
このため、契約社員や派遣社員などの非正規雇用の方が住宅ローン審査に通りにくいという根本的な問題は、イオン銀行であっても大きく変わらないと考えたほうがよいでしょう。
繰り返しになりますが、契約社員・派遣社員の方は、フラット35の活用を前提に検討するのがおすすめです。
なぜ、契約社員はフラット35を選ぶのか?=雇用形態の審査基準がないから
住宅ローンが組めない契約社員の方は、ぜひフラット35の申し込みを
契約社員の方がフラット35を借りているという話をよく耳にすると思います。
フラット35は、国土交通省が100%出資する住宅金融支援機構が提供し、全国の多くの金融機関が窓口となって取り扱う、いわば「公的な住宅ローン」です。住宅金融支援機構は多くの国民がマイホームを購入しやすい環境を整えることを目的としており、「利益」を上げることが目的の民間金融機関とは存在意義が異なります。
フラット35には、長期固定型の金利を提供している点以外に、住宅ローン審査面でも大きな特徴があります。それは、雇用形態に関する審査基準がないことです。これは公的な側面を持つフラット35の最大の特徴・メリットといってよいでしょう。フラット35はパートやアルバイトでも住宅ローンを借りることが可能です。もちろん、契約社員や派遣社員、さらに住宅ローンが借りにくいとされる会社経営者・個人事業主・自営業者にとっても、最も利用しやすい住宅ローンといえます。
契約社員の方は、ぜひフラット35への申し込みを検討するようにしましょう。
契約社員に必要な住宅ローン審査書類
| 書類 | 入手先 | 備考 |
| 身分証明書(免許証、マイナンバーカードなど) | ||
| 健康保険の加入を示す書類(資格確認書・資格情報のお知らせ など) | 勤務先・加入する健康保険 | 従来の健康保険証は2025年12月1日で有効期限が終了。勤務先名(事業所名)が分かるものを用意する |
| 源泉徴収票 | 勤務先 | 契約更新の実績を示すため、直近2〜3年分あると安心 |
| 雇用契約書(労働条件通知書) | 勤務先 | 金融機関によって提出を求められる |
| 住民税課税決定通知書(課税証明書) | 市役所・町村役場 | |
| 所得税の納税証明書 | 税務署 | 副業をしていなかったり、確定申告をしていなければ不要 |
| 購入する住宅に関する書類 | 不動産屋 |
契約社員・嘱託社員の住宅ローンで、FPがよくいただくご質問
Q. 嘱託社員(定年後の再雇用)でも住宅ローンを組めますか?
A. 組めます。フラット35は申込時の年齢が満70歳未満であれば、雇用形態を問わず申し込めます(親子リレー返済を利用する場合は満70歳以上でも申込可)。借入期間は「80歳-申込時の年齢」が上限になるため、たとえば65歳で申し込むと最長15年程度となり、月々の返済額はその分大きくなります。退職金や年金収入とのバランスを含めて、無理のない借入額を先に決めてから物件を探すことをおすすめします。民間の住宅ローンは嘱託・再雇用の扱いが金融機関ごとに異なるため、商品概要説明書での確認が必要です。
Q. 雇用契約の残り期間が短くても申し込めますか?
A. 申し込めます。審査では契約の残り期間そのものよりも、これまでの契約更新の実績と勤続年数が重視される傾向があります。同じ勤務先で更新を重ねて数年働いている実績があれば、収入の継続性を示す材料になります。雇用契約書や過去数年分の源泉徴収票をそろえて、更新実績を客観的に示せるように準備しておきましょう。
Q. 勤続年数が1年未満の契約社員でも申し込める住宅ローンはありますか?
A. あります。フラット35は勤続年数の要件がなく、民間でもイオン銀行(勤続6か月以上)やPayPay銀行(1年未満でも申込可)のように短い勤続でも受け付ける銀行があります。国土交通省の令和7年度調査では勤続年数を審査項目にする機関の多くが「1年以上」を目安にしているため、1年未満の方は最初から受け付ける金融機関に絞って申し込むのが近道です。
Q. フラット35の収入基準はどうなっていますか?
A. フラット35に最低年収の基準はなく、年収に占めるすべての借入れの年間合計返済額の割合(総返済負担率)が、年収400万円未満なら30%以下、400万円以上なら35%以下であることが基準です。自動車ローンやカードローンなども合算して判定されるため、他の借入れが多い方は先に整理しておくと審査上有利に働きます。
契約社員の住宅ローン控除
最後に、契約社員の方の住宅ローン控除についてみていきましょう。住宅ローン控除は雇用形態に関係なく、納税額や住宅ローン残高に応じて適用されます。
実際の年収ごとの住宅ローン控除額をシミュレーションしてみましたので参考にしてください。
扶養控除がなく、2,000万円の借り入れをした場合のシミュレーションです。
なお、ふるさと納税を行うと住宅ローン控除額が変わってくるので注意が必要です。
| 年収 | 住宅ローン控除額(初年度) |
| 150万円 | 約80,000円 |
| 200万円 | 約90,000円 |
| 250万円 | 約130,000円 |
| 300万円 | 140,000円 |
| 350万円 | 140,000円 |
| 400万円 | 140,000円 |
| 450万円 | 140,000円 |
2,000万円の借り入れですので、制度上は最大14万円(住宅ローン残高の0.7%)の控除が受けられますが、実際は納めている所得税が上限となります(所得税から控除しきれない分は、一定額まで住民税からも控除されます)。
より細かい控除額や適用要件は、国税庁のサイトでご確認いただけます。
国税庁「No.1213 住宅借入金等特別控除(住宅ローン控除)」
※かつて住宅取得の負担を軽減する「すまい給付金」制度がありましたが、申請受付はすでに終了しています(消費税率引き上げにともなう時限的な制度でした)。現在の住宅取得支援は住宅ローン控除が中心となっています。
※本記事の年収基準・勤続年数・金利は各金融機関の公式情報をもとにした2026年9月時点の内容です。申し込み前に必ず各金融機関の公式サイト・商品概要説明書で最新の条件をご確認ください。
