派遣社員でも住宅ローンは組めます。職業・雇用形態を問わないフラット35なら、継続的な収入があれば派遣社員・パート・アルバイトの方でも申し込めますし、auじぶん銀行やりそな銀行のように派遣社員の申込を公式に認めている民間銀行もあります。借りられる額の目安は、年収300万円ならフラット35で1,700万円台(2026年11月の金利で試算)です。
ただし、雇用形態の取扱を明示していない銀行では門前払いになることもあるため、申込先の選び方が結果を大きく左右します。派遣社員だから住宅ローンは無理だと最初からあきらめる必要はありません。
そもそも派遣社員とは、派遣元となる人材派遣会社に登録した労働者が、派遣先の企業へ派遣され、派遣先の担当者の指揮命令のもとで働く雇用形態のことです。
厚生労働省や業界団体の調査では、近年も全国でおよそ150万人前後の方が派遣社員として働いており、労働者全体の約3%を占めています。派遣社員は有期雇用(非正規雇用)の一種であるため、各種ローンの審査では正社員より慎重に見られる傾向があります。
実際、金融機関によっては明確に派遣社員を住宅ローンの審査対象外としている場合もあります。そのため、申し込もうとしている金融機関が派遣社員を住宅ローンの対象としているかを、最初に確認してください。
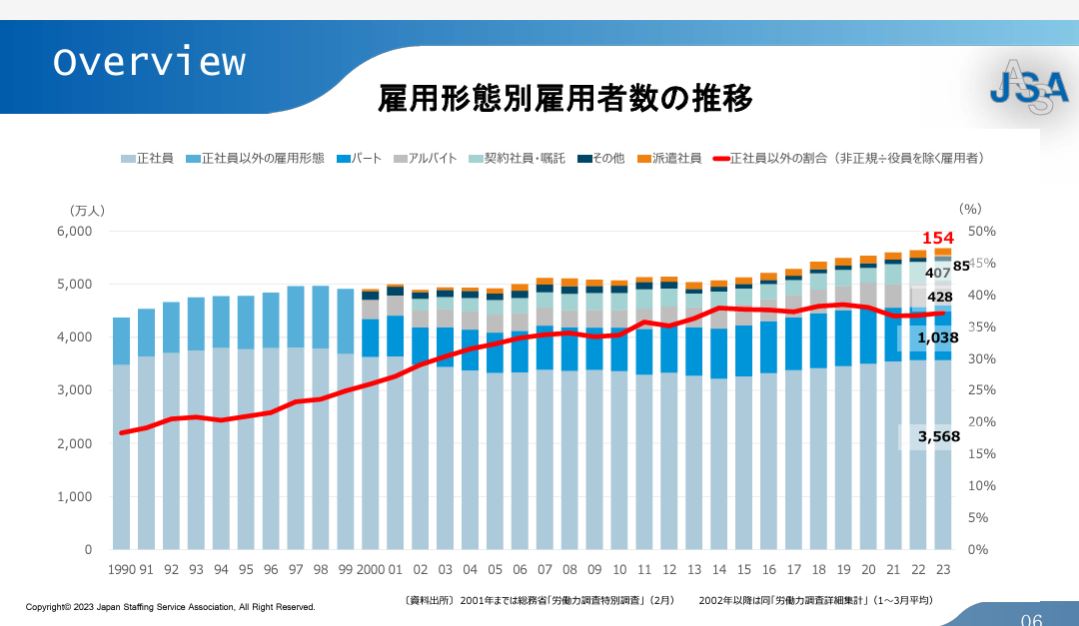
引用:一般社団法人日本人材派遣協会
派遣社員が借りられる住宅ローンとは?
2026年9〜10月時点の各金融機関の公式サイト・よくある質問の記載をもとにすると、次の3つのグループに分かれます。
派遣社員の申込を公式に明示している住宅ローン
以下は、派遣社員の住宅ローン審査に対応していることを公式サイトで明示している金融機関です。特に注目していただきたいのは、本ページでもイチオシで紹介する公的な住宅ローンであるフラット35です。
フラット35は、どの金融機関で申し込んでも審査基準が大きく変わることがありませんので、取り扱い金融機関のすべてで派遣社員の審査に対応していると考えて問題ありません。
| auじぶん銀行 | 派遣社員・契約社員も安定的かつ継続的な収入の見込みがあれば申込可。年収200万円以上の条件あり(公式FAQ) |
| りそな銀行 | 公式FAQに派遣社員向けの案内あり(Web事前審査の勤務先は派遣元を入力)。給与所得者は勤続1年以上が原則 |
| SBIアルヒ(フラット35) | フラット35の基準どおり、派遣社員・パート・アルバイト・自営業でも継続的な収入があれば申込可 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)(フラット35) | 「継続的な収入があれば、パート社員・派遣社員も申込可」と公式FAQに明記 |
| 楽天銀行(フラット35) | 公式サイトに「派遣社員・パートの方」「転職や就職したばかりの方」も申込可能と明記。融資事務手数料は借入額×1.10%(税込・楽天銀行を返済口座にする場合) |
続いて、公式サイト上で派遣社員の取扱を明確にしていない住宅ローンを紹介します。これらは門前払いとなる可能性もあるため、申し込む前にコールセンターなどで派遣社員でも申し込めるかを必ず確認してください。雇用形態の取扱方針は見直されることもあります。
派遣社員の取扱を公式で明示していない住宅ローン(要確認)
| PayPay銀行 | SBI新生銀行 | ソニー銀行 |
| ドコモSMTBネット銀行(WEB申込コースは2026年10月30日17時で仮審査受付を終了。現在は対面相談コース) | 三菱UFJ銀行(同一勤務先に1年以上勤務+給与振込が条件) | イオン銀行 |
三菱UFJ銀行は公式サイトの利用条件に「同一勤務先に満1年以上勤務し、当行で給与振込を利用中の方」と書かれていますが、雇用形態には触れていません。イオン銀行は以前、公式サイトで契約社員・派遣社員も利用可能と案内していた時期がありましたが、2026年9月時点の公式サイトでは雇用形態ごとの可否を確認できなかったため、要確認のグループに入れています。
ドコモSMTBネット銀行の住宅ローンは、ネットで完結する「WEB申込コース」が2026年10月30日(金)17時で仮審査申込の受付を終了し、現在は銀行代理業者が窓口となる「対面相談コース」での申込みになります。派遣社員の方が対面相談コースを検討する場合は、相談の場で雇用形態や勤続期間の扱いを最初に確認しておくと話が早く進みます。
なお、派遣社員ご本人が申込人にはなれなくても、収入合算者にはなれる(正社員の配偶者などが申込人となるパターン)金融機関もあります。金利やサービスを比較して利用してみたい金融機関がまとまったら、コールセンターなどに問い合わせてみるとよいでしょう。
雇用形態について明示していない住宅ローン
| 三井住友銀行 | みずほ銀行 | 楽天銀行(金利選択型) |
派遣社員だと住宅ローンはいくら借りられる?
派遣社員だからといって、借りられる金額が一律に減額されることはありません。原則として、いくら借りられるかは雇用形態や職業ではなく、年収や返済負担率に応じて決まります。また、選ぶ住宅ローンの金利タイプによっても借入可能額は変わります。民間銀行の変動金利とフラット35で、年収ごとに借りられる額の目安を計算すると、下の表のようになります。
| 年収(税込) | 民間銀行の変動金利(審査金利年4.0%と仮定) | フラット35(2026年11月・年3.810%) |
| 200万円 | 1,120万円 | 1,150万円 |
| 250万円 | 1,410万円 | 1,440万円 |
| 300万円 | 1,690万円 | 1,730万円 |
| 350万円 | 1,970万円 | 2,020万円 |
| 400万円 | 2,630万円 | 2,700万円 |
| 450万円 | 2,960万円 | 3,040万円 |
| 500万円 | 3,290万円 | 3,380万円 |
※当編集部試算(2026年11月)。返済期間35年・元利均等返済・返済負担率は年収400万円未満30%/400万円以上35%で計算し、10万円未満は切り捨て。
民間銀行は多くが実際の適用金利ではなく高めの「審査金利」で返済負担率を計算するため、ここでは年4.0%と仮定しました。フラット35は2026年11月の最頻金利(借入期間21〜35年・融資率9割以下・新機構団信付き)年3.810%で計算しています。審査金利は各行が公表していないため、実際の金額は金融機関・審査結果によって変わります。
金利が変動金利より高いフラット35のほうが多く借りられる目安になっているのは、フラット35が「実際に適用される金利」で返済負担率を計算するのに対し、民間銀行は将来の金利上昇を見込んだ高めの審査金利で計算することが多いためです。
ただし、上記はあくまで税込年収に対する借入限度額です。実際には税引き後の手取りで返済していくことになりますので、手取り年収から無理のない返済額を見定めるのが、FPとしておすすめする考え方です。手取りの目安は年収の手取り一覧と住宅ローン借入限度額の記事で紹介しています。
日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げ(9月24日から適用・日本銀行の公表文)、10月は多くの銀行が住宅ローンの変動金利を引き上げました。10月30日の会合では1.25%程度で据え置かれています。
変動金利で目いっぱい借りると、さらに金利が上がったときに返済額が増える可能性があります。金利が変わらないフラット35で計画を立てるか、変動金利なら返済額に余裕をもたせておくと安心です。
地方で車のローンがある派遣社員は借入額が大きく変わる
車が生活の足になっている地方では、車のローンが住宅ローンの借入額に響くことを見落としがちです。フラット35の返済負担率は、住宅ローンだけでなく、自動車ローンやカードローンなどすべての借入の年間返済額を合計して計算するためです。
たとえば年収300万円の派遣社員の方で、自動車ローンを毎月2万5,000円返済しているケースを仮定します。返済負担率30%・返済期間35年・2026年11月のフラット35最頻金利(年3.810%)で試算すると、車のローンがなければ約1,730万円借りられる目安が、車のローンがあると約1,150万円まで下がります(当編集部試算・元利均等返済)。
住宅ローンの申込み前に、完済が近い車のローンを片付けておく、使っていないカードのキャッシング枠を整理しておく、といった準備だけでも借入可能額は変わります。派遣社員の方は「雇用形態」に目が向きがちですが、ほかの借入の整理も同じくらい大事な審査対策です。
派遣社員のおすすめ住宅ローン、フラット35

派遣社員の方が、ぜひ選択肢に入れておきたい住宅ローンがフラット35です。なぜフラット35が最有力なのか、最後に解説します。
フラット35とは?
フラット35を取り扱う金融機関のほぼすべてが、買取型のフラット35を扱っています。フラット35は、国土交通省が所管する住宅金融支援機構が主体となって住宅ローン審査を行い、契約や窓口業務は提携する金融機関が担当します。融資実行日には、住宅ローンの債権が金融機関から住宅金融支援機構へ売却されるため、金融機関は貸し倒れのリスクを負わない仕組みになっています。
仕組みの全体像はフラット35とは?メリット・デメリットの解説もあわせてご覧ください。
住宅金融支援機構は公的な機関であり、「国民により良い住環境を提供する」という公的な役割を重視して存在しています。営利目的の民間銀行のプロパー住宅ローンとは、そもそもの存在目的が異なっているのです。
このため、フラット35では職業・職種・業種が審査結果に影響することがありません。継続的な収入があるかどうかが審査のポイントとなるため、派遣社員はもちろん、パートやアルバイトの方でも利用できる住宅ローンとなっています。
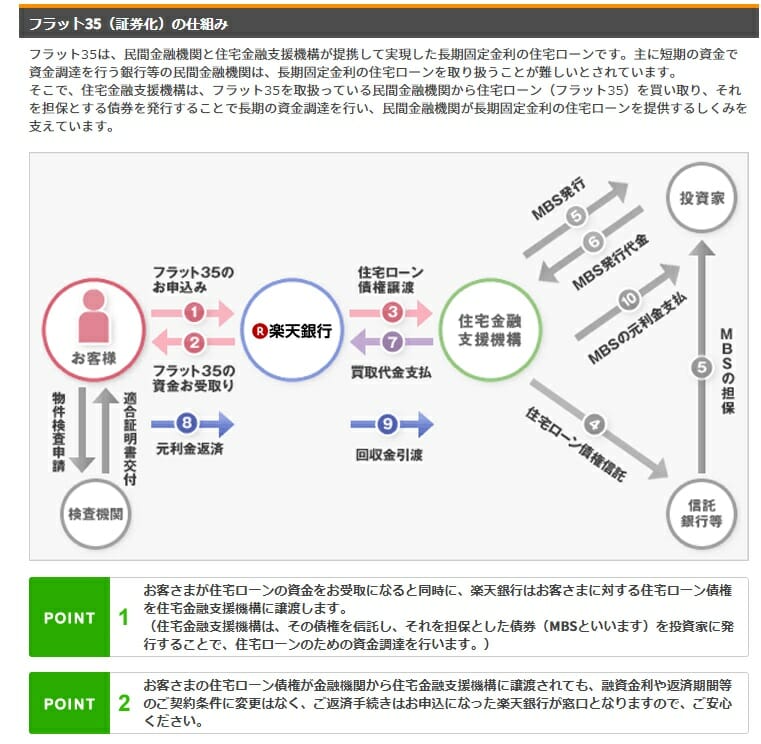
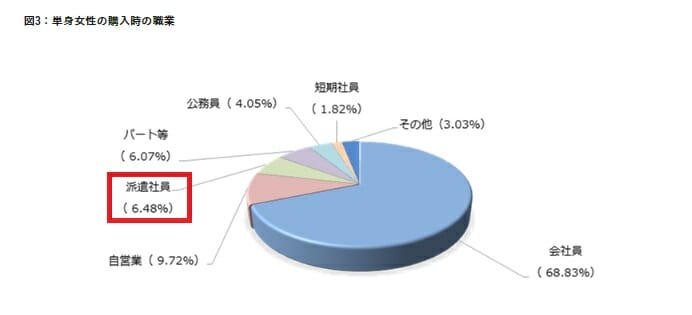
派遣社員の方もフラット35を利用しています
フラット35取扱最大手のSBIアルヒ(旧ARUHI)は、2022年にSBIグループ入りし、2024年1月に社名がアルヒからSBIアルヒへと変更されました。フラット35の融資実行件数シェアは27.7%で、16年連続16年連続のシェアNo.1の実績があります。※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。
これだけ多くの方に選ばれているのは、フラット35が幅広い属性の方にとって申し込みやすい住宅ローンであることの表れと言えるでしょう。派遣社員・パート・アルバイト・自営業の方でも申し込めると公式に案内されています。
フラット35の審査基準とは?
年収基準の低さ、利用できる職業の広さなど、民間金融機関のプロパー住宅ローンとは比べものにならないほど審査基準が寛容なのが大きな特徴です。
| 項目 | 内容 |
| 年齢 | 申し込み時満70歳未満で、完済時が満80歳まで |
| 国籍 | 日本国籍を有すること、もしくは永住権を有すること |
| 収入 | 年収100万円程度でも返済負担率の範囲で借り入れ可能。年金のみの収入でも可 |
| 職業 | 正社員、派遣社員、契約社員、個人事業主・自営業、パート、アルバイト、無職(年金収入)など、定期・継続的な収入があれば職業を問わない |
| 勤続年数 | 転職直後でも利用可能 |
| 返済負担率 | 年収400万円以上は35%以内/400万円未満は30%以内 |
| 対象の住宅 | 自宅、セカンドハウス、店舗・事務所併用住宅(自宅部分が50%以上)、借地住宅、競売物件にも利用可能 |
| 保証人 | 不要。ただし収入合算を利用する場合は連帯債務者となる |
| 借入限度額 | 最高1億2,000万円(2026年4月実行分から従来の8,000万円より引き上げ) |
| 団体信用生命保険 | 加入は任意。加入しない場合は金利が年0.200%引き下げられる |
※2026年11月のフラット35(買取型・借入期間21〜35年・融資率9割以下・新機構団信加入)の最頻金利は年3.810%、融資率9割超は年3.920%、借入期間20年以下(9割以下)は年3.490%です。金利は毎月見直されます(出典:住宅金融支援機構【フラット35】最新の金利情報)。
また、2026年10月1日以降にフラット35(フラット20・フラット50を含む・借り換えも対象)を借り入れた方には、借入額に応じて楽天ポイントが進呈される「フラットすまい・るポイント」が始まりました。自動付与ではなく、借入日から6か月以内に専用サイトから申請する必要があります。
予算に達すると年度途中で終了・変更される可能性もあるため、これから利用する方は住宅金融支援機構の特設サイトで条件を確かめておいてください。
イオン銀行の住宅ローンも派遣社員におすすめ?
日本を代表する小売企業グループであるイオングループに属するのがイオン銀行です。全国のイオンショッピングモールに店舗を構えています。
イオン銀行の住宅ローンは、以前は公式サイトで契約社員・派遣社員も利用可能と案内されていた時期がありました。現在の公式サイトでは雇用形態ごとの可否を確認できなかったため、派遣社員の方が申し込む場合は事前にコールセンターや店舗で確認しておくと安心です。
イオン銀行の審査基準が特別に派遣社員の方に向いている、というわけではありません。「イオン」というブランドへの親しみと、住宅ローン契約で最初の一定期間イオングループでの買い物が割引になる特典が、利用者に支持されていると考えるのが自然でしょう。特典の内容は変わることがあるため、申込み前に店舗で確かめてください。
民間金融機関のプロパー住宅ローンが派遣社員の方に敷居が高いという事情は、イオン銀行でも基本的には変わりません。
妻が派遣社員の場合の住宅ローンの組み方について
妻が派遣社員として今後も共働きを続ける、というご夫婦におすすめなのが、ペアローンや収入合算です。いずれもご夫婦の年収を合算することで、借入限度額を大きく増やせるのがメリットです。妊娠・育児休暇・万一の離婚などで妻の収入が返済に充てられなくなるリスクも、あわせて考えておく必要があります。
FPとしては、合算で限度額いっぱいまで借りるのではなく、片方の収入が途切れても返済を続けられる範囲に抑えておくことをおすすめします。ペアローン・連帯債務・連帯保証の違いはペアローン・連帯債務・連帯保証の違いの記事で詳しく解説しています。
派遣社員の住宅ローンに関するよくある質問
検索でも多い、勤続年数とフリーターの申込みについての疑問にお答えします。
Q. 派遣の契約更新が数年ごとで不安です。審査に不利になりますか?
A. 民間銀行のプロパー住宅ローンでは、勤続年数や収入の安定性を重視するため、契約更新型の働き方が慎重に見られることはあります。一方、フラット35は勤続年数や雇用形態を問わず、継続的な収入があるかどうかで審査されます。過去の収入実績(源泉徴収票など)を整えておくと、審査の材料として役立ちます。
Q. 楽天銀行のフラット35は、フリーターや無職でも申し込めますか?
A. パート・アルバイト(いわゆるフリーター)や派遣社員の方は、継続的な収入があれば楽天銀行のフラット35に申し込めると公式サイトに明記されています。一方、収入がまったく無い状態では返済負担率の基準を満たせないため、無職の方の申込は現実的ではありません(年金収入がある方は例外で、フラット35は年金のみの収入でも申込対象です)。
派遣社員でも、申込先を正しく選び、無理のない返済計画を立てれば、マイホームは十分に実現できます。頭金を用意できるなら、フラット35は融資率9割以下で金利が低くなる(2026年11月は9割超より年0.110%低い)点も資金計画に入れておいてください。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
