SBIアルヒ(旧ARUHI)でフラット35を申し込み、審査結果が「留保」と返ってきても、それは審査に落ちたという意味ではありません。審査する側が確認したい点があり、追加の説明や書類を求めている状態で、求められたことに一つずつ応えていけば本審査に進めることは十分にあります。
とはいえ、結果を待つ間は落ち着かないものです。筆者の周辺で確認できた3件の留保は、どれも最終的に本審査を通過しましたが、対応しだいでは否決になる可能性もゼロではありません。ここでは留保の意味と、留保になったときにまず何をすればよいかをお話しします。
事前審査で留保になった場合、その後の相談や審査は店舗で進めるほうが、担当者と対面で「何が確認されているのか」を一緒に整理できます。2026年7月1日からSBIアルヒ ダイレクト支店(Web)の事前審査は取り扱いが終了しており、事前審査を受けるなら店舗が基本です。
留保とは「追加の確認が必要」という審査結果
SBIアルヒの事前審査の結果は、大きく分けて「承認」「留保」「否決」の3つです。留保は、審査を進めるうえで不明な点や確認したい点があり、追加の情報や書類を出してほしいときに付く結果です。
本審査に通る見込みがない、あるいは極めて低い場合は、事前審査の段階で否決になります。留保はそれとは違い、確認が取れれば先に進める余地が残っている状態なので、まずは何を確認されているのかを知ることが大切です。
留保になった理由は、後日SBIアルヒから案内があります。担当者と相談しながら回答すれば、本審査で承認まで持っていける可能性は十分にありますし、理由によっては担当者の説明だけで解決することもあるようです。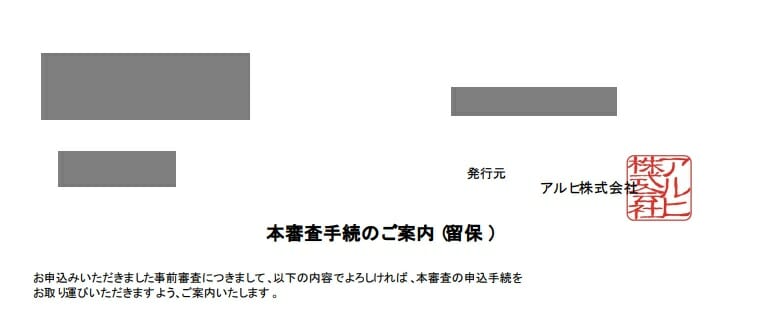
参考:SBIアルヒからの「留保」の案内レター(筆者が受領したもの)
筆者も留保を経験
筆者も自宅マンションを買うとき、民間銀行の住宅ローンの審査が通らず、SBIアルヒのフラット35を申し込みました。数日後に返ってきた結果は「留保」で、理由が分からなかったので、すぐにSBIアルヒの店舗で面談を申し込みました。
担当者が筆者の審査書類を確認したところ、年収や返済負担率、信用情報には問題がなく、別に投資用のマンションを持っていたことが留保の原因ではないか、という説明でした。
フラット35は投資用の住宅には使えません。そのため、今回の物件が投資目的ではないことを確かめる必要があると判断されたのだろう、という話でした。店舗で担当者に指示された書類を出し、数日後に無事、本審査を通過できました。
SBIアルヒの審査はWeb事前審査の終了で店舗中心に
SBIアルヒの住宅ローンの申し込み方は、2026年10月時点で次の2つです。
- 店舗で事前審査を申し込み、本審査も店舗で進める(事前審査の回答は最短当日、本審査は最短3営業日)
- SBIアルヒ ダイレクト支店(Web)で本申込から始める(来店不要。事前審査のステップはなく、本申込の受け付けから融資まで6週間ほど)
以前はダイレクト支店でもWebで事前審査を申し込めましたが、2026年7月1日でWeb事前審査の取り扱いは終了し、ダイレクト支店はWeb本申込のみになりました。追加資料が必要になると、店舗の審査でも日数がかかる点は変わりません。
フラット35の融資事務手数料は、多くの商品で借入金額の2.20%(税込)が基本で、最低額は220,000円(税込)です。3,000万円を借りると66万円になるので、資金計画には最初から入れておきましょう。
留保は事前審査の段階で付く結果です。審査に不安がある方や、留保になりそうな心当たりがある方は、最初から店舗で事前審査を受けておくと、留保になってもそのまま担当者と対応を進められます。
店舗での相談を考えている方は、来店予約の前に最寄りの店舗を探しておいてください。
留保になる主な原因は収入・信用情報・物件・書類の4つ
留保になる原因として考えられるのは、主に次の4つです。
- 収入の安定性や、その証明に関すること
- 信用情報に関すること(延滞の履歴、ほかの借入の多さなど)
- 物件に関すること(技術基準を満たしているかなど)
- 書類の不備や、追加の情報が必要なこと
どれが当てはまるのかを自分だけで見極めて対応するのは難しいので、担当者に直接聞ける対面の窓口を使うほうが、確認のやり取りも早く済みます。
信用情報が原因なら事前審査で否決になりやすい
住宅ローンの事前審査では、ふつう信用情報機関への照会が行われます。延滞などの事故情報があれば事前審査で否決になることが多いので、留保の原因が信用情報だけというケースは多くないと考えています。
留保になったときの対応は申し込んだ窓口で変わる
店舗で事前審査を受けている場合
店舗で事前審査を受けた方は、すでに担当者がついているはずです。引き続き相談しながら対応を進めてください。留保がすぐに解消されることもあるので、本審査用の書類の準備は予定どおり進めておくほうが、後の日程に余裕が生まれます。
状況によっては、決められた審査書類のほかに追加の書類を求められることもあります。フラット35は経営者でも会社の決算書が要らないなど、民間の住宅ローンより必要書類が少ないほうですが、確定申告書の内容によっては追加の提出を求められる場合があります。
追加書類をそろえるのは、手間がかかることもあります。それでも、フラット35で審査に通らないと、ほかの住宅ローンの審査でも苦労する可能性が高いので、求められたことには一つずつ応えていきましょう。
以前にダイレクト支店のWeb事前審査で留保になっている場合
Web事前審査は2026年7月1日で終了し、2026年7月31日までに「申込内容確定・本人確認」を終えていなかった申し込みは、8月1日以降はWeb事前審査の手続きができず、Web本申込からの新規申し込みになっています。自分の申し込みがどう扱われるかは、ダイレクト支店の問い合わせ窓口で確かめてください。
そのうえで、Webで留保になった方は、店舗での申し込みに切り替えることを考えてください。留保は、書類も含めてもう少し詳しく確認したいという結果ですから、対面で説明を補いながら本審査に臨むほうが、伝えたいことを正確に伝えられます。
ほかの住宅ローンの本審査にすでに通っていて、SBIアルヒで落ちても困らないという方なら急ぐ必要はありませんが、そうでなければ店舗への切り替えも検討しておきましょう。
留保で手続きが長引くと適用金利が変わることがある
フラット35の金利は、申し込んだ月ではなく、資金を受け取る月(融資実行月)の金利が適用されます。2026年10月の融資実行分は、借入期間21〜35年・融資率9割以下・新機構団信付きで最も多い金利が年3.830%で、前の月から引き上げられています。
金利が上がっている時期に留保の対応で手続きが1か月遅れると、実行月の金利が変わり、毎月の返済額にもはね返ります。たとえば3,000万円を35年で借りる場合、金利が年0.1%上がると毎月の返済は約1,800円増えます。引き渡しの日程が決まっている方は、追加書類への対応を早めに済ませてください。
金利の動きは住宅金融支援機構のフラット35公式サイトで毎月公表されています。SBIアルヒ独自の商品であるスーパーフラットの金利や条件は、SBIアルヒのスーパーフラットの金利・団信・手数料と注意点の記事で紹介しています。
フラット35の審査は不正利用の発覚後に慎重になった
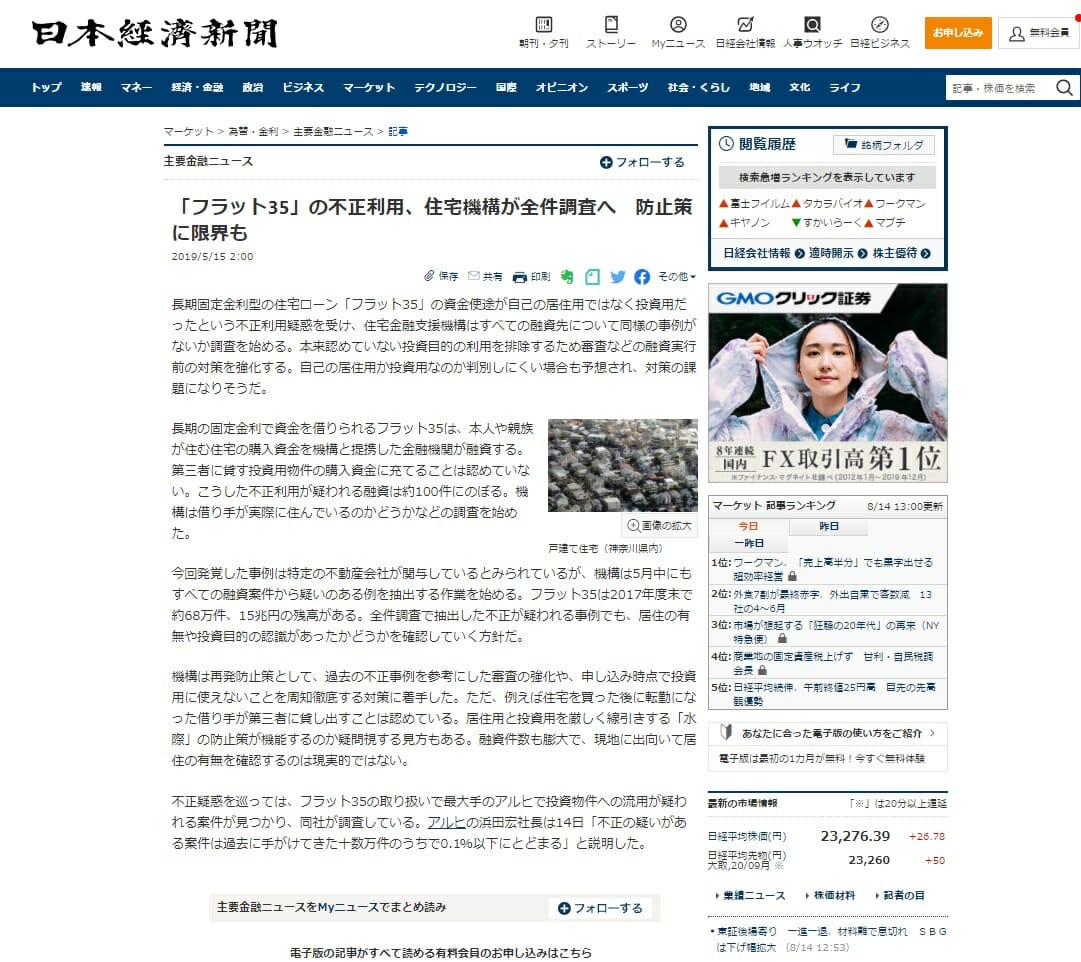
フラット35は、個人事業主や会社経営者、パート・アルバイト、契約社員など、正社員以外の働き方をしている人にとっても使いやすい住宅ローンです。そのフラット35で、2019年に投資用の物件を「自分が住む家」と偽って借りる不正利用が見つかり、大きな問題になりました。
2018年にはスルガ銀行の不正融資の問題もあり、こうした出来事をきっかけに、本人確認や物件の使い道の確認がより慎重に行われるようになっています。ただ、これは居住用と偽って投資目的で借りようとする人を排除するためのもので、自分が住む家のために申し込む方の審査基準そのものが厳しくなったわけではありません。
自分が住む家のための申し込みなら、必要以上に心配せず、店舗で相談を申し込んで結果を待ちましょう。週末は店舗が混みやすいので、早めに来店予約をしておくと待ち時間を減らせます。
近くに店舗がない地方の方の相談方法
SBIアルヒの店舗は全国に約90拠点(2026年3月末現在)あり、地方では近くに店舗がないこともあります。来店のほかにビデオチャットでの相談も受け付けているので、まずはオンラインで留保の理由を聞き、必要なときだけ店舗に足を運ぶ形でも進められます。
来店不要で進めたい場合は、ダイレクト支店のWeb本申込という方法もあります。ただし本申込の受け付けから融資まで6週間ほどかかるので、引き渡しが近い方は店舗での手続きのほうが日程を組みやすいと考えています。
本審査に落ちたとき、留保から否決になったときの対策
フラット35の審査に落ちた場合、同じ条件のまま民間の住宅ローンに申し込んでも、よい結果が出る可能性はかなり低いと考えたほうがよいでしょう。信用情報が原因なら事前審査で否決になっていることが多いので、本審査で落ちた場合は、借入額や家計の状況そのものを見直す必要があります。
家計を見直したうえで、時間をあけてからもう一度申し込むのも一つの方法です。一方で、民間の金融機関にも、転職して間もない人や自営業の人の申し込みを積極的に受け付けているところはあります。転職後の審査で気をつけたい点は転職後の住宅ローン審査で知っておきたい注意点で、年齢が気になる方は40代・50代の住宅ローンの審査対策で解説しています。
実際に選ぶ段階では、各金融機関の最新の金利と審査の手続きをご自身でも確かめてから判断してください。
