フラット35の審査に落ちたときは、信用情報に延滞などの記録がないか、他のローンも含めた返済負担率が基準を超えていないか、物件が機構の技術基準を満たしているかを順番に見直してください。フラット35には職業や雇用形態、勤続年数の基準がないため、働き方そのものが理由で落ちることは考えにくいからです。
フラット35は、国が全額出資する独立行政法人の住宅金融支援機構が、全国300を超える民間金融機関と提携して提供している全期間固定金利の住宅ローンです。窓口は民間の金融機関ですが、審査の基準は機構が定めているため、民間の住宅ローンとは見られる所がかなり違います。
フラット35の審査が寛容なのは、機構が非営利で貸し倒れリスクを金融機関が負わないから
民間金融機関の住宅ローンと比べると、フラット35は審査に通りやすいとよく言われます。住宅金融支援機構は利益を目的とした組織ではなく、国民の住まいの確保を支えることを役割としているため、借りられる人の幅を広く取っているのだと考えています。
住宅金融支援機構の理念
民間金融機関の住宅ローンとは仕組みが違う
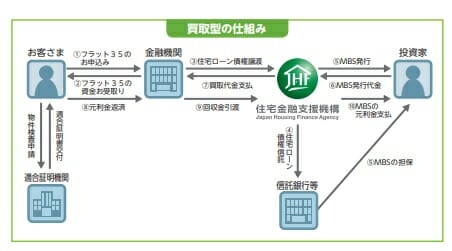
フラット35と民間の住宅ローンで決定的に違うのは、窓口の金融機関が貸し倒れのリスクを負わない点です。審査や融資の実行は提携金融機関が行いますが、融資を実行したその日に機構が債権を買い取るため、返済が滞っても金融機関の損にはなりません。
審査も、機構の基準に沿って提携金融機関が仮審査を行い、本審査を機構が行うという役割分担になっています。
フラット35には職業・雇用形態・勤続年数の審査基準がない
フラット35の大きな特徴は、職業や雇用形態についての審査基準がないことです。公式のご利用条件で決められている申込要件は、申込時の年齢が満70歳未満(親子リレー返済を除く)、日本国籍か永住許可等があること、総返済負担率が基準以内であることの3点です。勤務先や勤続年数の要件はありません(住宅金融支援機構【フラット35】ご利用条件・2026年4月1日現在)。
契約社員や派遣社員、パート、個人事業主、会社経営者の方は、民間の住宅ローンだと審査で苦労されることが多く、非正規雇用の方はそもそも申込対象外という銀行もあります。働き方ごとの事情は派遣社員の住宅ローン審査や個人事業主・自営業者が住宅ローン審査に通る5つの秘訣の記事で紹介しています。
保証人・保証会社も不要
フラット35は公的な住宅ローンのため、保証人も保証会社も要りません(保証料もかかりません)。
※収入合算で借り入れる場合は、合算者が連帯債務者となる必要があります。
フラット35の審査に落ちた理由として考えられる4つ
利用しやすいフラット35でも、審査に落ちることはもちろんあります。落ちた理由は開示されないので、思い当たる所を自分で一つずつ点検していくしかありません。
理由1:信用情報に問題がある(いわゆるブラック)
フラット35の審査では信用情報機関への照会が行われ、延滞などの事故情報が記録されていると、審査に落ちる可能性がかなり高くなります。事故情報は原則5年程度記録されるため、その期間が過ぎてから申し込む必要があります。
クレジットカードやカードローンの返済期日を何度も過ぎたり、長く延滞したりすると、事故情報として記録されます。
国内には次の3つの信用情報機関があり、フラット35の審査では3機関すべてに照会が行われます。
- 全国銀行個人信用情報センター(KSC)
- 株式会社シー・アイ・シー(CIC)
- 株式会社日本信用情報機構(JICC)
自分の記録が不安な方は、各機関に開示請求をすれば中身を見られます。心当たりがあるなら申し込む前に一度確認しておくと、無駄な申込を重ねずに済みます。照会の記録が残る期間は住宅ローンの審査履歴はいつ消える?の記事で解説しています。
理由2:返済負担率が基準(30%/35%)を超えている
フラット35では、年収に占める年間の返済額の割合(総返済負担率)の上限がはっきり決められています。基準は年収によって次のように分かれます。
| 年収 | 返済負担率の上限 | 年間返済額の上限の例 |
|---|---|---|
| 400万円未満 | 30%以下 | 年収300万円なら年90万円まで |
| 400万円以上 | 35%以下 | 年収500万円なら年175万円まで |
年収500万円の方なら、年間175万円までの返済で基準を満たしますが、35%ぎりぎりまで借りると家計にゆとりがなくなりやすいので注意してください。年収は原則として申込年の前年の公的証明書の金額で、会社員は給与収入、個人事業主は所得金額で判定されます。
手取りから見た無理のない返済額は、住宅ローンは年収5倍・返済負担率25%なら安心はウソの記事もあわせて読んでみてください。
返済負担率を超える借入はできないので、物件がどれだけ割安でも、借りられる額は基準の範囲内に収まります。それを超える物件を買いたいときは、頭金を増やして借入額を減らすといった対策が必要です。
理由3:カーローン・カードローンなどを利用している
ほかのローンの返済も、借りられる額を大きく左右します。フラット35の総返済負担率には、自動車ローンや教育ローン、カードローンのほか、クレジットカードのキャッシングや分割払い、リボ払いの返済額もすべて合算されます。車が欠かせない地方では、カーローンを返しながら家を買う計画になりやすいので、申し込む前に一度計算しておきましょう。
たとえば年収500万円の方なら、ローンの返済に充てられるのは年間175万円(月約14万6千円)までです。
ここでは、取扱金融機関の実行金利で試算します。SBIアルヒの2026年11月実行金利(フラット35・借入期間21〜35年・融資率9割以下・団体信用生命保険付き)は年3.810%で、この金利の35年返済なら借入可能額は約3,380万円です。
ところが、カーローンを月15,000円(年18万円)返している場合、住宅ローンに回せるのは175万円から18万円を引いた157万円です。同じ条件で計算すると借入可能額は約3,030万円まで下がり、車のローン一本で約350万円の差がつきます。
フラット35の金利は年3%台後半にあり、金利が低かったころと比べると、同じ年収でも借りられる額は小さくなっています。申し込む前に完済できるローンがあれば片付けておくと、審査にも借入可能額にもプラスです。車のローンとの関係は車のローンがあると住宅ローンは組めない?の記事で詳しく解説しています。
理由4:物件が融資の対象外(技術基準・担保評価・使い方)
フラット35には、融資の対象となる住宅の技術基準があります。床面積は一戸建てで50㎡以上、マンションで30㎡以上が必要で、第三者に貸す目的の投資用の物件は対象外です。築30年など年数の経った中古住宅でも対象になる場合はあるので、購入を申し込む段階で、不動産会社にフラット35が使えるかを聞いておきましょう。
新築住宅は2023年4月の設計検査申請分から省エネ基準への適合が必須になっています(2025年4月以降に着工する住宅は、法令上もすべて省エネ基準への適合が求められます)。また機構は、融資率が9割を超える場合は返済の確実性などをより慎重に審査すると明示しており、金利も9割以下より高くなります(SBIアルヒの2026年11月実行金利では年3.920%)。
住んでからの使い方にも決まりがあります。フラット35は申込者本人か親族が住む住宅のためのローンで、機構は融資住宅あてに郵便を送るなどして居住を定期的に確認しています。賃貸や店舗・事務所としての利用が分かると、借入の全額を一括で返すよう求められます(同ご利用条件)。
2026年10月20日には、会計検査院の調べで、フラット35を使った住宅が民泊や店舗に無断で使われていた不適正な契約が計64件見つかったと報じられました(毎日新聞)。自宅の一部で教室や事務所を開く予定がある方は、借りる前に窓口の金融機関へ相談しておいてください。
フラット35の審査対策は、落ちる理由を先につぶしてから別の窓口へ
対策の基本は、ここまでの4つの理由を申し込む前に一つずつつぶしておき、そのうえで窓口を選ぶことです。具体的には次のような準備が考えられます。
- 申し込む前に信用情報を開示し、心当たりがあれば事故情報が消えるのを待つ
- カーローンやカードローンなど、ほかの借入はできるだけ完済・整理しておく
- 頭金を用意して借入額を返済負担率の範囲に収める(できれば融資率9割以下に)
- 購入する物件がフラット35の技術基準を満たすか、事前に不動産会社に確認する
仮審査は窓口の金融機関が行うため、同じフラット35でも金融機関によって結果が異なることがあり、1社で落ちても別の取扱金融機関なら通る可能性があります。
また金利と事務手数料は窓口ごとに異なり、取扱金融機関の金利の幅は住宅金融支援機構「最新の金利情報」で毎月公表されています。地元の地銀や信金にも取扱金融機関があるので、対面でじっくり相談したい方は近くの窓口、費用を抑えたい方は手数料の低い窓口と使い分ける方法もあります。
フラット35の審査でよくある質問
Q. フラット35の審査に一度落ちました。どれくらい期間を空けて再挑戦すべきですか?
A. 期間の長さより、落ちた原因をつぶせたかで判断してください。返済負担率が原因なら、頭金を増やしたりほかのローンを完済したりして条件を変え、別の取扱金融機関に申し込む方法があります。信用情報に心当たりがあるなら、先に開示請求で記録を確かめましょう。
Q. フラット35の審査は本当にゆるいのですか?
A. 職業や雇用形態、勤続年数を問わない点では民間より寛容です。ただ、信用情報と返済負担率(年収400万円未満は30%、以上は35%、ほかのローン込み)は基準どおりに見られるため、この2点で引っかかると勤務先がどこでも通りません。
Q. 事前審査に通ったのに、本審査で落ちることはありますか?
A. あります。本審査は機構の基準で改めて行われるため、事前審査のあとに新しいローンを組んだり、申込内容と実際の収入や物件に違いが見つかったりすると、結果が変わることがあります。本審査が終わるまでは、車やカードの新しい借入を控えておくほうが安全です。
店舗で相談しながら進めたい方は、SBIアルヒの店舗を利用する方法もあります。全国約90拠点(2026年3月末現在)に店舗があり、一度審査に落ちて不安な方でも、担当者と相談しながら書類をそろえられます。
SBIアルヒの事務手数料は借入額の2.20%(税込・最低22万円)が標準です。以前あったWeb申込の半額優遇は終わっていて、いまはWeb申込と電子契約を使うと1件33,000円(税込)を差し引く割引があります(2027年3月31日まで・2026年11月時点)。
実際に選ぶ段階では、住宅金融支援機構と各取扱金融機関の最新の金利や手数料、条件をご自身でも確かめてから判断してください。
