50歳でも55歳でも、住宅ローンは組めます。借入時の年齢の上限は多くの金融機関で65歳前後(銀行によっては70歳ごろまで)、完済時の上限はおおむね80歳なので、50歳なら最長30年、55歳なら25年ほどの返済期間が目安になります。年齢そのものより気をつけたいのは、返済期間が短くなることで借りられる額が減る点と、がん保障などの疾病保障に加入年齢の上限がある点です。
住宅ローンを借りる人の中心は30代なので、50代は借入年齢として決して若くはありません。それでも、どんな制約があるのかを先に知り、定年後まで見通した返済計画を立てておけば、50代からの住宅購入は十分に現実的な選択だと考えています。
地方で暮らしていると、子どもが独立したのを機に平屋へ建て替えたい、親の土地に家を建てたいといった50代からの住まいの相談は珍しくありません。以下、返済期間、借入額、団信の順に整理しました。
50代の住宅ローン選びは疾病保障の年齢制限に注意
50歳以上で住宅ローンを選ぶときは、団信に上乗せする疾病保障を自分の年齢で付けられるかを最初に確かめてください。
ネット銀行を中心に、がんなどの病気に上乗せ金利0円で備えられる団信が増えましたが、その多くは借入時の年齢が満50歳前後までという条件付きです。50代に入ると、無料の疾病保障を付けたくても付けられない場面が出てきます。
メガバンクの疾病保障付住宅ローンは金利上乗せ型が中心で、三菱UFJ銀行や三井住友銀行には借入時56歳未満まで加入できるプランもあります。年齢の幅は商品ごとにかなり違うため、候補の銀行ごとに確認しておく必要があります。
病気やケガへの備えも住宅ローンで確保したい方は、その団信が自分の年齢でも加入できるのかを申込み前に確かめておくと、審査が進んでから選び直す手間を防げます。具体的な年齢の上限は、後半の表にまとめています。
50歳・55歳でも住宅ローンは組める。返済期間は80歳完済から逆算
主要金融機関の住宅ローンの年齢条件は、次の一覧のとおりです。
| 金融機関 | 申し込み時年齢 | 完済年齢 |
|---|---|---|
| PayPay銀行 | 20歳以上65歳未満 | 80歳未満 |
| 新生銀行 | 20歳以上65歳未満 | 80歳未満 |
| auじぶん銀行 | 満18歳以上満65歳未満 | 満80歳未満 |
| ソニー銀行 | 満20歳以上満65歳未満 | 満85歳 |
| ドコモSMTBネット銀行(WEB申込コース) | 満18歳以上満65歳以下 | 満80歳未満 |
| 住宅ローン(対面)/ドコモSMTBネット銀行 | 満18歳以上満65歳以下 | 満80歳未満 |
| ARUHI(フラット35) | 70歳未満 | 80歳未満 |
| イオン銀行 | 71歳未満 | 80歳未満 |
| 三菱UFJ銀行 | 70歳未満 | 80歳未満 |
多くの金融機関では借入時の年齢が65歳前後まで住宅ローンを組めます。住宅金融支援機構の全期間固定金利フラット35なら、申込時の年齢が満70歳未満であれば申し込めます(親子リレー返済を使う場合は満70歳以上でも申込み可能。住宅金融支援機構 フラット35の利用条件)。
ただし、多くの住宅ローンは、80歳(完済時年齢)までに完済することを条件にしています。
完済時の年齢に上限があるので、借りる年齢によって組める年数が変わります。80歳完済を前提にした50代の借入可能年数の目安は、次のようになります。
| 年齢 | 借入可能年数の目安 |
| 50歳 | 30年 |
| 51歳 | 29年 |
| 52歳 | 28年 |
| 53歳 | 27年 |
| 54歳 | 26年 |
| 55歳 | 25年 |
| 56歳 | 24年 |
| 57歳 | 23年 |
| 58歳 | 22年 |
| 59歳 | 21年 |
通常の住宅ローンは最長35年(商品によっては50年)まで返済期間を設定できます。期間を長くとれば総返済額は増えますが、毎月の返済額は抑えられます。
たとえば59歳で契約すると、80歳完済の前提では借入期間は最長21年ほどです。同じ金額を借りるなら、21年返済と35年返済とでは毎月の返済額に大きな差が出ます。
80歳完済の条件で審査が通ったとしても、定年を60〜65歳とする会社が多い現状では、再雇用や再就職で働きながら返済を続ける想定になります。老後も返済が続く可能性があることは、申し込む前に家族と共有しておいてください。
50代で住宅ローンはいくら借りられる?年収600万円で試算した目安
国税庁の令和7年分民間給与実態統計調査(2026年9月公表)では、民間の平均給与は487万円で、男性は55〜59歳の734万円が最も高い層でした。ここでは年収600万円、返済負担率25%(年間150万円・月12.5万円)、金利は全期間年2.0%の元利均等返済という仮定を置き、80歳完済で組める年数ごとの借入額の目安を出しています。
借入額は年収と金利で大きく変わります。年収が高ければもっと借りられ、金利が上がれば借りられる額は減るので、あくまで仮定に基づく目安としてご覧ください。比較のために、35年ローンを組めた場合の金額も並べています。
| 返済期間 | 借入額の目安(80歳完済) | 35年ローンを組めた場合 | |
| 50歳 | 30年 | 3,380万円 | 3,770万円 |
| 51歳 | 29年 | 3,300万円 | 3,770万円 |
| 52歳 | 28年 | 3,210万円 | 3,770万円 |
| 53歳 | 27年 | 3,130万円 | 3,770万円 |
| 54歳 | 26年 | 3,040万円 | 3,770万円 |
| 55歳 | 25年 | 2,950万円 | 3,770万円 |
| 56歳 | 24年 | 2,860万円 | 3,770万円 |
| 57歳 | 23年 | 2,760万円 | 3,770万円 |
| 58歳 | 22年 | 2,670万円 | 3,770万円 |
| 59歳 | 21年 | 2,570万円 | 3,770万円 |
※当サイトの試算。年収600万円・返済負担率25%・金利年2.0%(全期間一定と仮定)・元利均等返済・ボーナス返済なし。実際の借入可能額は各金融機関の審査金利や返済負担率の基準で決まります。
この仮定では、50代前半なら3,000万円台、59歳でも2,500万円台が一つの目安になります。地方で中古住宅やコンパクトな新築を考えるなら、届く範囲は意外と広いと感じる方も多いのではないでしょうか。
一方で、45歳までに35年ローンを組める場合と、59歳で21年しか組めない場合とでは、同じ年収でも借入額に1,200万円ほどの差が出ます。何歳で借りるかによって借りられる金額が大きく変わることは、50代の住宅ローンで最初に押さえておきたい事実です。
50代の団信は告知と疾病保障の年齢上限がカギ
団信の告知で聞かれること
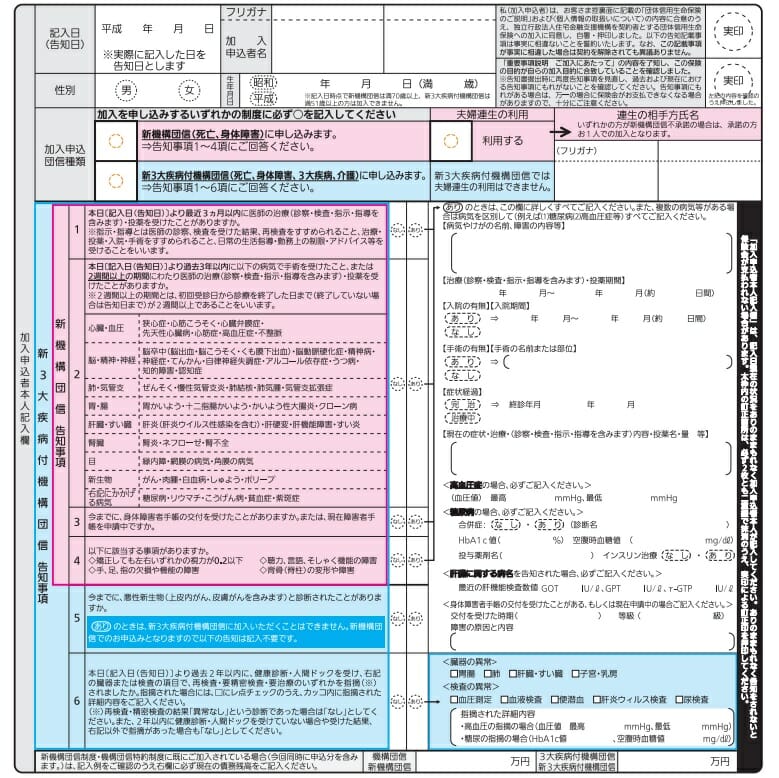
団信(団体信用生命保険)は、民間の住宅ローンを組むときに原則として加入が必要な生命保険です。生命保険なので、住宅ローンの審査を申し込む際に、団信の申込書兼告知書を記入して提出します。
告知書でよく尋ねられるのは、次のような内容です。
- 最近3か月以内の治療(投薬を含む)の有無
- 過去3年以内に手術を受けたことがあるか
- 過去3年以内に、2週間以上にわたる治療を受けたことがあるか
年齢を重ねると高血圧や糖尿病などの持病を抱える方が増えるので、50代は40代以下に比べて、団信が理由で住宅ローンの審査に通らない可能性がどうしても高くなります。
借入額が大きい場合は、金融機関によって告知書に加えて健康診断の結果や診断書の提出を求められることもあり、健康に不安がある方ほど準備に時間がかかります。
通常の団信で断られた場合でも、加入条件を緩めたワイド団信を扱う金融機関なら利用できる可能性があります。金利は年0.2〜0.3%程度の上乗せが一般的ですが、健康面に不安がある50代の方にとっては心強い選択肢です。告知で断られやすい病気の例は団信に入れない病気と対策で詳しく取り上げています。
ワイド団信を取り扱う主な金融機関
| auじぶん銀行 | SBIアルヒ(スーパーフラット) | イオン銀行 |
| ソニー銀行 | みずほ銀行 | 三菱UFJ銀行 |
| りそな銀行 |
ドコモSMTBネット銀行(旧・住信SBIネット銀行) |
PayPay銀行 |
※各金融機関の公式サイトで2026年10月時点の取扱いを確認。PayPay銀行は一般団信で加入が難しい場合に保険会社がワイド団信で査定する方式で、自分でワイド団信を指定しての申込みはできません。加入時の年齢条件も金融機関ごとに異なります。
参考:団信の告知書
疾病保障は満50歳前後が上限の商品が多い
50代での借入れでは、がん団信や全疾病保障などの加入年齢に注意が必要です。上乗せ金利0円の疾病保障は、借入時の年齢が満50歳前後までという条件の商品が目立ちます。
そのなかで、ドコモSMTBネット銀行のスゴ団信は、3大疾病50%保障が付くのは50歳以下に限られる一方、すべての病気やケガによる就業不能を保障する全疾病保障は年齢にかかわらず基本付帯とされています。主な金融機関の疾病保障と加入年齢の上限をまとめると次のとおりです。
| 金融機関 | 主な疾病保障の内容 | 加入年齢の上限(借入時) |
| ドコモSMTBネット銀行 | 全疾病保障(基本付帯)/3大疾病50%保障(基本付帯) | 全疾病保障は年齢の上限なし/3大疾病50%保障は50歳以下 |
| auじぶん銀行の住宅ローン | がん50%保障団信(4疾病50%・全疾病長期入院保障つき) | 50歳以下(51歳以上は一般団信かワイド団信) |
| ソニー銀行の住宅ローン | がん団信など保障特約付き団信 | 満50歳未満 |
| SBI新生銀行の住宅ローン | 全疾病保障付団信(上乗せ0円)/ガン団信(年0.1%上乗せ) | 20〜49歳 |
| 三菱UFJ銀行 | 7大疾病100%/全疾病100%(いずれも金利上乗せ) | 7大疾病は50歳未満/全疾病は56歳未満 |
| 三井住友銀行 | 8大疾病保障(金利上乗せ) | 56歳未満(46歳以上は別プラン) |
※各金融機関の公式サイトで2026年10月時点の内容を確認。加入条件や上乗せ金利は商品改定で変わることがあります。
表を見ると、がん保障や3大疾病・7大疾病などの疾病保障は満50歳前後を上限とするものが多く、50代半ばまで加入できるのは三菱UFJ銀行や三井住友銀行の金利上乗せタイプのプランです。SBI新生銀行で50歳以上の方が選べるのは一般団信になります。
50代半ば以降は、住宅ローンに手厚い疾病保障は付けにくいという前提で商品を選ぶことになります。金利や諸費用、返済のしやすさを軸に比べ、病気やケガへの備えは医療保険やがん保険など別の保険で補う形をおすすめしています。全疾病保障が基本付帯の商品があることも頭に入れつつ、健康に不安がある場合は前述のワイド団信も含めて検討してください。
ドコモSMTBネット銀行は、住宅ローンのWEB申込コースで2026年10月30日(金)17時に仮審査申込の受付を終了し、その後に申し込む方は銀行代理業者が窓口となる対面相談コースで手続きします。対面相談コースでもスゴ団信は付帯するので、年齢と団信の組み合わせを担当者に直接確かめながら進められます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
50代で頭金なし・貯金なしの購入は定年時の完済額で判断する
50代で頭金なしの住宅購入を考えるときに目安になるのは、定年退職までの残り期間です。定年を60歳としつつ65歳までの雇用確保を進める会社が多く、定年後の収入は年金が中心になり、足りない分は貯蓄の取り崩しで補う形になります。
年金収入は現役時代の収入より少ないのが一般的で、現役の収入を前提に組んだ返済を年金だけで続けるのは負担が重くなりがちです。そのため、繰上返済で定年までに完済するか、退職金で完済する計画を立てる方が多くいます。
先ほどと同じ仮定(年収600万円・返済負担率25%・金利年2.0%)で、65歳の定年退職時に完済する場合の借入額の目安を出すと次のようになります。
| 定年退職までの残り期間 | 借入額の目安(65歳完済) | |
| 50歳 | 15年 | 1,940万円 |
| 51歳 | 14年 | 1,830万円 |
| 52歳 | 13年 | 1,720万円 |
| 53歳 | 12年 | 1,600万円 |
| 54歳 | 11年 | 1,480万円 |
| 55歳 | 10年 | 1,360万円 |
| 56歳 | 9年 | 1,230万円 |
| 57歳 | 8年 | 1,110万円 |
| 58歳 | 7年 | 980万円 |
| 59歳 | 6年 | 850万円 |
頭金なしで定年時に完済する前提でも、50代前半までなら1,500万〜1,900万円程度の住宅購入は現実的という結果です。地方の中古戸建てや、土地を親から引き継ぐ建て替えなら、この範囲で収まるケースもあります。
気をつけたいのは、年収が50代後半から60代にかけて下がっていく傾向がある点です。役職定年などで収入減が見込まれる場合は、予算を1,000万円台前半に抑える、共働きで世帯収入を厚くするといった調整が欠かせません。車の買い替えや家の修繕費も地方の家計には効いてくるので、そうした出費も含めて返済額を決めていきたいところです。
頭金や貯金がないまま家を買うことにためらいを感じるのは自然なことです。定年後も賃貸で家賃を払い続ける場合と比べながら、時間をかけて検討してください。
住宅ローンを組むときは、退職後の生活費や医療費、リフォームやメンテナンスの費用まで含めた長期の資金計画が欠かせません。住み替えや修繕の時期も書き出しておくと、無理のない借入額が見えやすくなります。年代ごとの考え方は40代・50代の住宅ローン審査と年齢の壁でも整理しています。
50代の住宅ローンに関するよくある質問(FAQ)
Q. 55歳から住宅ローンを組むと何年返済になりますか?
A. 完済時80歳が上限の住宅ローンなら、55歳での借入期間は最長25年ほどです。借入時の年齢上限は多くの銀行で65歳前後、フラット35は申込時満70歳未満で、年齢よりも定年後の返済計画が審査と家計の両面で問われます。
Q. 50歳以上でもがん団信などの疾病保障は付けられますか?
A. 上乗せ0円の疾病保障は満50歳前後が上限の商品が多く、50代では選択肢が限られます。ただ、ドコモSMTBネット銀行の全疾病保障は年齢にかかわらず基本付帯で、三菱UFJ銀行や三井住友銀行には56歳未満まで加入できる金利上乗せタイプのプランがあります。
Q. 持病があって団信に通るか不安です。50代でも組めますか?
A. 通常の団信で断られても、ワイド団信(年0.2〜0.3%程度の上乗せが一般的)で組める可能性があります。団信加入が任意のフラット35を使う方法もあるので、引受保険会社の異なる複数の金融機関に申し込んでみてください。
Q. 50代は何行くらいに申し込めばよいですか?
A. 収入に問題がなくても健康状態で審査に通らないことがあるため、3つ程度の住宅ローンに並行して申し込むと安心です。金利や諸費用だけでなく、団信の年齢条件や加入可否も比べて選んでください。
50代の住宅ローンは55歳ごろまでが一つの目安
もっと早く住宅ローンを組めばよかったと感じている方もいるかもしれません。借入額や定年後の返済を考えると、まとまった自己資金がある場合などを除けば、55歳(50代半ば)までが一つの目安と考えています。
50代の住宅ローンで大切なのは、80歳完済から逆算した無理のない返済期間、定年後の返済と繰上返済の計画、疾病保障の年齢条件を踏まえた商品選びの三つです。疾病保障で差がつきにくいぶん、金利や諸費用、返済のしやすさで比べ、病気やケガへの備えは医療保険などで補うと全体のバランスがとりやすくなります。
収入面に問題がない方でも、健康状態によっては審査に通らないことがあるので、3つ程度の住宅ローンに申し込んで審査を受けておくと安心です。不安な点があれば、地域の事情も踏まえてFPに相談してみてください。
実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
