年収700万円なら、金融機関が貸せるとする住宅ローンの上限は5,000万円前後(年収の約7倍)が目安ですが、無理なく返していける借入額はおおむね3,800万円前後と考えています。手取りと家計から逆算し、変動金利を仮に年1.5%・35年返済として試算した数字です(2026年10月時点の金利水準をもとにした目安)。
国税庁の「令和7年分 民間給与実態統計調査」(2026年9月29日公表)によると、1年を通じて勤務した給与所得者の平均給与は487万円、男性に限っても597万円です。年収700万円台はこれを大きく上回る水準で、審査に申し込めない住宅ローンはほとんどありません。
安定した収入が続いている方は金融機関から信用力が高いと見られ、選べる住宅ローンの幅も広がります。だからこそ、借りられる上限より返していける額を軸にして、条件のよい住宅ローンを選びたいところです。会社経営者や個人事業主の方は見方が変わるので、次の段落も読んでみてください。
会社経営者や個人事業主の方は、年収700万円でも民間の住宅ローンの審査で厳しく見られることが少なくありません。直近数年分の確定申告書や決算書の提出を求められ、その間の業績が不安定だと判断されると否決になることもあるためです。
そこで選択肢になるのが、住宅金融支援機構と民間金融機関が提携して扱うフラット35です。機構の基準では、年収に占める年間返済額の割合(年収400万円以上は35%以下)など本人の収入を中心に見るため、民間の住宅ローンより検討しやすいとされています。ただ、実際の審査は取扱金融機関が行い、提出書類や見方も金融機関ごとに違います。
年収700万円の住宅ローン借入限度額はいくら?
最初に、年収700万円の借入限度額を確認します。金融機関が貸し出せる限度額と実際に返していける額には大きな差がありますが、ここでは前者、つまり金融機関の審査上の上限を見ておきます。
この上限は、実際に適用される低い金利ではなく、審査で使う審査金利(おおむね年3〜4%程度)と返済負担率(年収400万円以上で35%まで等)から計算されます。審査金利を年3.0%と年3.5%、返済負担率35%、返済期間35年として試算すると、次のようになります。
| 年収 | 審査金利 年3.0%の場合 | 審査金利 年3.5%の場合 |
|---|---|---|
| 700万円 | 約5,300万円 | 約4,940万円 |
| 750万円 | 約5,680万円 | 約5,290万円 |
| 790万円 | 約5,990万円 | 約5,570万円 |
※当編集部の試算。元利均等・ボーナス払いなし・ほかの借入なしの場合。審査金利や返済負担率の上限は金融機関によって違います。
年収のおよそ7倍から7.5倍まで借りられる計算です。ほかの年収帯の目安は年収別の住宅ローン借入可能額と目安額(フラット35で試算)にまとめています。
実際に返していける借入額は約3,800万円
フラット35を所管する住宅金融支援機構は、年2回の「住宅ローン利用者の実態調査」で、実際に住宅ローンを組んだ人がどの程度の負担で借りているかを調べています。
最新の2026年1月調査(2025年4月〜9月に借りた1,237人が対象)では、返済負担率(年間返済額÷世帯年収)は15%超〜20%以内が26.2%で最も多い結果でした。利用した金利タイプは、変動型が75.0%を占めています。
これを年収700万円に当てはめると、700万円×20%=140万円、月あたり約116,700円が返済額の目安です。この毎月返済額で、変動金利を仮に年1.5%、返済期間35年として逆算すると、無理なく返せる借入額は約3,800万円になります。
審査金利で計算した上限の約4,900万〜5,300万円とは、1,000万円以上の開きがあります。借りられる額と無理なく返せる額は別のものとして考えてください。手取りから考える方法は年収の手取り一覧(早見表)と住宅ローン借入限度額で取り上げています。
年収700万円の住宅ローンの頭金
次に、実際に住宅ローンを組んだ方がどの程度の頭金を入れているかを見てみます。同じ2026年1月調査では、融資率(融資額÷住宅価格)は90%超〜100%以下が24.1%で最も多く、頭金が1割未満の方が最も多い層になっています。
住宅価格の上昇で頭金を貯めてから買うことが難しくなり、フルローンに近い形で借りる方が増えています。頭金が少ないほど毎月の返済は重くなるので、上限近くまで借りて5,000万円前後の住宅を買う場合は、頭金の有無で家計の余裕が大きく変わります。
年収700万円で買える住まいは地域で大きく違う
住宅価格はこの数年で大きく上がりました。東京カンテイの調べ(2026年1月29日発表・速報値)では、2025年の首都圏の新築マンションの一戸平均価格は9,055万円、中古マンションは5,538万円で、首都圏では年収700万円台でも新築マンションは手が届きにくい水準になっています。
一方、徳島をはじめとする地方では土地代が抑えられるぶん、3,000万〜4,000万円台で注文住宅や広めの戸建てを検討できることが多く、上限まで借りる必要はさらに小さくなります。通勤や通学にかかる時間と費用も含めて、物件を選んでください。
年収700万円の住宅ローン借入額判定
年収700万円の方がそれぞれの金額を借りた場合の毎月返済額と、年収に対する返済負担率を並べました。変動金利を仮に年1.5%、返済期間35年、元利均等返済(ボーナス払いなし)として計算しています。金利が変われば返済額も変わります。
| 借入額 | 毎月の返済額 | 返済負担率 | 判定 |
|---|---|---|---|
| 3,000万円 | 91,855円 | 15.7% | ◎ |
| 3,500万円 | 107,165円 | 18.4% | ◎ |
| 4,000万円 | 122,474円 | 21.0% | ○ |
| 4,500万円 | 137,783円 | 23.6% | △ |
| 5,000万円 | 153,092円 | 26.2% | △(年収700万円台後半なら○) |
※判定は返済負担率20%以下を◎、25%以下を○、それを超えるものを△とした当編集部の目安です。
同じ4,000万円でも、仮に金利が年1.0%なら毎月の返済は112,914円で、年1.5%との差は月9,600円ほどになります。金利がさらに上がっても続けられるかを考えると、判定が◎の範囲に収めておくと、教育費や車の買い替えが重なる時期にも余裕が残ると考えています。
仮定のケース|年収700万円・子ども2人の家庭の場合
たとえば、夫の年収が700万円、妻がパートで年100万円、小学生の子どもが2人いる家庭が、4,500万円の戸建てをフルローンで買うケースを考えてみます。金利は仮に年1.5%・35年とします。
毎月の返済は約137,800円、年間で約165万円になり、世帯年収800万円に対する返済負担率は約20.7%です。数字だけを見れば、機構の調査で多い水準を少し上回る程度に収まります。
ただ、子どもが2人とも高校・大学に進む10年後には、教育費が年間100万円単位で増えていきます。頭金を300万〜500万円入れて借入額を4,000万円前後に抑えるか、返済負担率を15%程度まで下げるほうが、将来の教育費と両立させやすいと考えています。
地方にお住まいの方へ|FPからのワンポイント
地方は車社会で、車の買い替え費用や維持費が家計に占める割合は都市部より大きくなりがちです。住宅ローンの返済負担率は、車関連の支出や教育費も含めた家計全体で考えることが、地方で家計を見直すときの基本だと考えています。
金融機関選びでは、地方銀行や信用金庫は対面で相談しやすく、地元の物件事情を踏まえて話を聞いてもらえる強みがあります。金利水準ではネット銀行が有利なことも多いので、相談は地元の金融機関でもしつつ、金利の比較はネット銀行も含めて行う併用が現実的です。
年収700万円台で検討したい住宅ローン
年収700万円台の方が比べるときに候補になる相談先・金融機関と、その特徴を並べました(2026年10月時点)。
| 相談先・金融機関 | 特徴・団信 | こんな人に |
|---|---|---|
| SBIマネープラザ(ドコモSMTBネット銀行 対面相談コース) | 店舗やオンラインで担当者に相談しながら申し込める。変動金利は年1.600%(通期引下げプラン・物件価格80%以下)で、審査の結果により最大年0.55%の上乗せがある。 | ネット銀行の金利水準で、資金計画を対面で相談したい人 |
| SBIアルヒ(フラット35) | 全期間固定のフラット35が中心。2026年10月の最も多い金利は年3.830%(返済期間21〜35年・融資率9割以下)。店舗は約90拠点(2026年3月末現在)。 | 返済額を完済まで固定したい人、自営業・会社経営者 |
| auじぶん銀行 | 変動金利は年1.734%(物件価格80%以下・がん50%保障団信付き)。50歳以下はがん50%保障団信を上乗せなしで付けられるが、一般団信を選ぶと年0.054%低い金利になる。 | がん保障をつけつつネットで完結したい人 |
| ソニー銀行 | がん団信50を上乗せなしで付けられ、がん団信100は年0.1%、ワイド団信は年0.2%の上乗せ(保障特約付き団信は加入時50歳未満)。 | がん保障を手厚くしたい人 |
| SBI新生銀行 | 保証料・一部繰上返済手数料が0円で、事務手数料は借入額の2.20%(税込)の定率型。変動金利は年1.410%(自己資金10%以上の優遇金利)。 | 諸費用の仕組みを分かりやすくしたい人 |
※金利はいずれも2026年10月の新規借入の金利(各行公式サイトにて確認)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、WEB申込コースの仮審査申込の受付が2026年10月30日(金)17時で終わる予定で、それ以降は銀行代理業者が窓口の対面相談コースで申し込むことになります。
年収700万円の住宅ローンに関するよくある質問(FAQ)
Q. 年収700万円の手取りはどのくらい?返済の目安は?
A. 家族構成や控除によって変わりますが、年収700万円の手取りはおおむね520万〜540万円前後が目安です。手取りに対して住宅ローンの返済が20〜25%以内に収まるかで判断すると、生活費や貯蓄との釣り合いが取れます。
Q. 夫婦で収入合算やペアローンを使うべき?
A. 借入可能額は増やせますが、団信の付き方や、どちらかが休職・離職したときの返済に注意が必要です。借入額は、片方の収入だけになっても返せる範囲を基準にしてください。仕組みの違いはペアローン・連帯債務・連帯保証の違いで整理しています。
Q. 2026年は変動金利と固定金利のどちらを選ぶ?
A. 日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(出典:日本銀行「金融市場調節方針の変更について」)。どちらが得かより、金利が上がっても返済を続けられる家計の余力があるかで選ぶのが基本です。
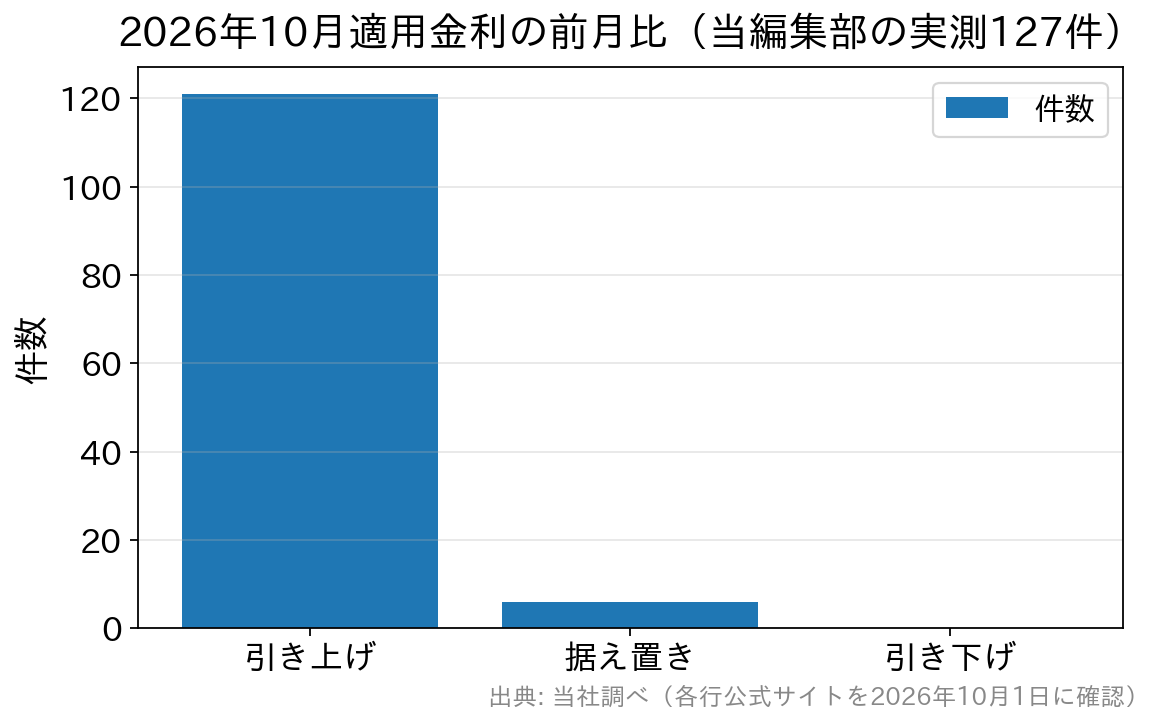
当編集部が2026年10月1日に主要14の金融機関・機関の公式サイトで金利を集計したところ、前月と比べられた127件のうち121件が引き上げ、6件が据え置きでした。変動金利でも27件中21件が上がっています(当編集部調べ)。
固定型の金利も大きく上がっていて、フラット35(返済期間21〜35年・融資率9割以下)の2026年10月の最も多い金利は年3.830%です。変動と固定の総返済額の比べ方は住宅ローン金利上昇対策|変動金利かフラット35かFPが試算で取り上げています。
Q. 年収700万円でも住宅ローンの審査に落ちることはある?
A. あります。車のローンなどほかの借入の返済も返済負担率に含めて計算されるため、年収が高くても枠が足りなくなることがあります。地方では車のローンを抱えたまま申し込む方も多いので、残高と毎月の返済額を先に整理しておいてください。影響の考え方は車のローンがあっても住宅ローンは組める?借入額への影響で取り上げています。
Q. 頭金はどのくらい用意すればいい?
A. 頭金を入れると総返済額が減り、フラット35では融資率9割以下で金利が下がります。生活費の半年〜1年分は手元に残すことを優先したうえで、できれば物件価格の1〜2割を目標にしてください。
Q. 教育費とのバランスはどう考える?
A. 子どもが高校から大学に進む時期は教育費が増えるので、その時期に返済が重くならないよう、返済負担率は低めに設定しておくと無難です。繰上返済を急ぐより、教育費と予備の資金を確保してから無理のない範囲で行う順番をすすめています。
実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
