(2026年9月更新)
ソニー銀行の住宅ローンの口コミ・評判は、いまも「利用者・専門家の両方から高く評価されている」と言える状態です。2026年8月3日発表のオリコン顧客満足度ランキング(住宅ローン・116行対象)では総合4位(SBI新生銀行と同点)、同時に発表されたFPなど専門家40人による「住宅ローン(専門家評価)」では総合2位、「返済サポート」で2年連続の1位でした。
ソニー銀行自身の利用者調査でも99%が「満足」と答えています。
ソニー銀行は日本で最初にネット専業銀行として住宅ローンの取り扱いを開始し、来店不要、保証料無料、一部繰上返済手数料無料など今のネット銀行の住宅ローンの基礎を作り上げた存在です。オリコンの住宅ローン顧客満足度ランキングでは2011年~2021年に総合11年連続1位を獲得しました。
2022年はauじぶん銀行に首位を譲り2位となりましたが、2023年に総合1位へ返り咲き(通算12度目)、2024年も2年連続13度目の総合1位を獲得。2025年も「ネット銀行」部門で2023年から3年連続の1位を維持しています。
この記事では、ソニー銀行が調査結果を公表している「ソニー銀行で住宅ローンお借り入れのお客さまの本当の声」の「口コミ」や「評価」を紹介しながら、ソニー銀行の住宅ローンの満足度の高さの秘密を探っていきたいと思います。金利・審査基準の詳細は「ソニー銀行の住宅ローン|金利・団信・審査基準・125%ルールをFP解説」をあわせてご覧ください。
ソニー銀行の住宅ローンの主な特徴
はじめにソニー銀行の住宅ローンの特徴をまとめておきます。ソニー銀行の住宅ローンの基礎情報としておさえておきましょう。これらの特徴をある程度理解したうえで、実際の契約者の口コミなどを確認することをおすすめします(2026年9月時点・ソニー銀行 住宅ローン公式ページ)。
- 融資事務手数料が44,000円(税込)~と業界最安値水準
- がん診断保障が無料(がん団信50)で付帯
- 3種類の住宅ローンで利用者の様々な要望に対応
- 住宅ローンや住宅購入時にかかる諸費用も借り入れ可能
- ワイド団信を取り扱い(上乗せ金利が年0.2%と格安)
- AIの導入で住宅ローンの仮審査は最短60分で回答
- 固定⇒変動、変動⇒固定と金利タイプの変更が可能
- 電子契約に対応、収入印紙が不要に
- 住宅ローンの契約で優遇プログラム「Club S」が1ランクアップ(最長5年)し、ATM・振込手数料の無料回数などが増える
ソニー銀行の住宅ローンの口コミ・評判
オリコン顧客満足度
冒頭でも触れましたが、オリコンは毎年さまざまな分野のランキングを発表しています。住宅ローンの顧客満足度ランキングで、ソニー銀行の住宅ローンは2011年から2021年まで総合11年連続で1位を獲得してきました。
2022年に一度1位から落ちましたが、2023年に総合1位へ返り咲き、2024年も2年連続で総合1位を獲得。「ネット銀行」部門でも2025年まで3年連続1位を維持しました。
2026年8月3日発表の最新調査では、総合1位はイオン銀行(2年連続)、2位はPayPay銀行、3位は楽天銀行となり、ソニー銀行は総合4位(SBI新生銀行と同点)でした(オリコン顧客満足度調査 住宅ローン 2026年)。順位こそ譲りましたが、116行を対象とする調査で長年トップクラスの評価を維持してきた実績は変わりません。
また、同時に発表された専門家(FPなど40人)による「住宅ローン(専門家評価)」ランキングでは総合2位、評価項目「返済サポート」で2年連続の1位を獲得しています。一部・全額とも繰上返済手数料が無料である点や団信の内容が専門家からも評価されており、利用者・専門家の双方から高く評価されている状態は続いていると言ってよいでしょう。
ソニー銀行による調査結果を解説
続けて、ソニー銀行が2020年9月1日から10月末を回答期限に行った住宅ローン利用者のアンケートの結果を確認していきましょう。
ソニー銀行の2021年1月21日付の公式ブログで紹介されている利用者の口コミを引用しながら解説していきたいと思います(口コミの内容は投稿当時のもので、団信の保障内容などは現在と異なる場合があります)。
まず、ソニー銀行の住宅ローンを利用している人の99%が「とても満足」または「やや満足」と回答していることがわかります。オリコンのランキングと同じ結果で、ソニー銀行の住宅ローンが実際に利用している人から高く評価されていることが分かります。

口コミ①
最初に紹介したいのは下記の口コミです。くちこみの内容から「持病がある人がワイド団信を利用してソニー銀行の住宅ローンを利用した」ことがわかります。

ワイド団信は、持病や健康状態により一般の団信に加入できない方のために用意された団信で、ネット銀行では比較的、取扱いが珍しい団信です。
ソニー銀行の特徴の1つに、ワイド団信を非常に魅力的な水準の年0.20%の金利上乗せで提供していることが挙げられます(2026年9月時点)。
なお、口コミでも『大変リーズナブル』と表現されていますが、一般的にワイド団信を利用すると住宅ローンの金利に年0.30%の上乗せが必要です。住宅ローンの世界では0.1%の金利差はとても大きいので、ワイド団信を利用する場合は、ソニー銀行の住宅ローンは間違いなく有力候補に挙がってくることでしょう。
各行のワイド団信の上乗せ金利は「ワイド団信に入れない・落ちたら住宅ローンは無理?取扱銀行と上乗せ金利一覧」で比較しています。
口コミ②
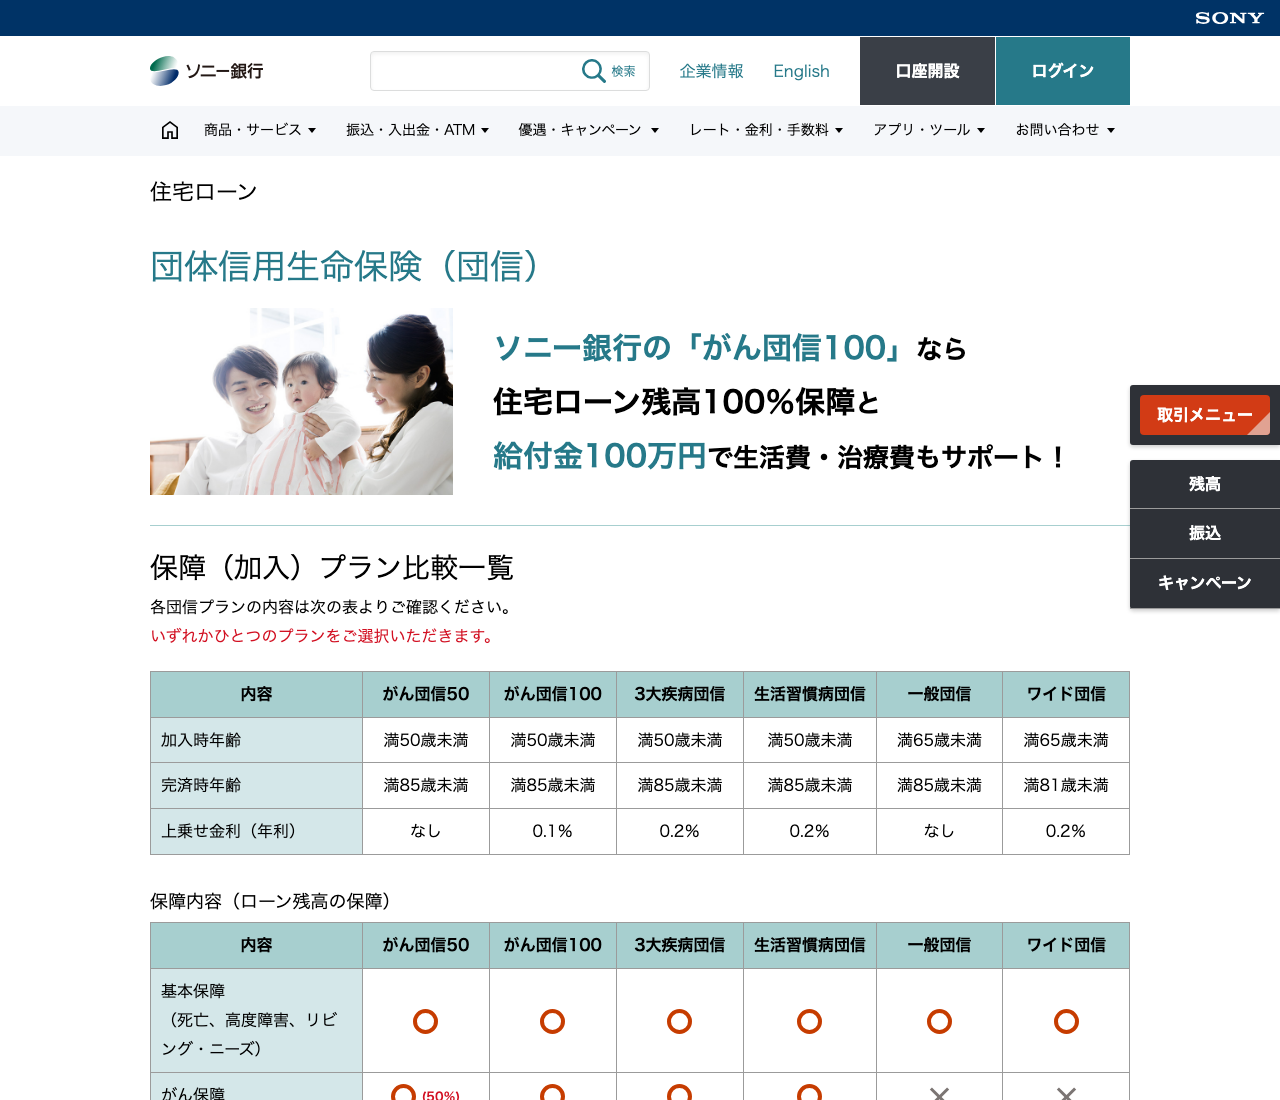
次にご紹介するのはがん団信に関する口コミです。この人は、ソニー銀行の住宅ローンについてくるがん保障が付いた団信が、いわゆるがん保険に入るより安かったと満足されているようです。がん団信100を選んだようですね。

ソニー銀行の住宅ローンには、がんと診断された時に住宅ローンの残高が半分になる「がん団信50」が無料で付いてきます。さらに、わずか年0.1%の金利上乗せで、がんと診断されたときに住宅ローン残高が0円になると共に、診断給付金として100万円受け取れる「がん団信100」を利用できます(ソニー銀行 団体信用生命保険(団信))。
加えて先進医療への対応も充実していて、がん先進医療給付金として通算2,000万円まで保障されるほか、一時金30万円も受け取れます(2026年1月に従来の通算1,000万円から拡充されました)。上皮内がん・皮膚がんの診断給付金50万円も付いており、一般的ながん保険にかなり近い保障を実現していると言えます。
がんと診断された時に住宅ローン残高が0円になるという経済効果は、数千万円もの保険金を受け取るのと同等の効果があります。住宅ローンの返済を続けることで、保険金受け取り時の経済効果は小さくなっていきますが、ソニー銀行の住宅ローンのがん団信100は、一般的ながん保険以上の安心を実現できている面があります。
なお、他の住宅ローンでも同じようながん100%保障の団信は取り扱っていますが、ソニー銀行の年0.1%の金利上乗せはかなり安いと思います。例えば楽天銀行の100%保障がん団信(全疾病特約付)は年0.2%の金利上乗せが必要なので、ソニー銀行はこの半分の上乗せで利用できるということになります(2026年9月時点・各行公式サイト確認)。
ソニー銀行の住宅ローンにがん団信100をセットする経済的負担(年0.1%の金利の上乗せ負担で35年返済の住宅ローンを組んだ場合)を確認しておきましょう。
| 借入額 | がん団信100の総保険料 | 月間平均保険料(420か月) |
| 3,000万円 | 529,885円 | 約1,261円 |
| 4,000万円 | 706,570円 | 約1,682円 |
| 5,000万円 | 883,255円 | 約2,102円 |
| 6,000万円 | 1,059,950円 | 約2,523円 |
上記のように、例えば、5,000万円の住宅ローンを組んだ場合のがん団信100の総保険料は35年間で88万円程度です。毎月の費用負担として単純平均すると1か月あたり2,100円程度です。
1か月あたり2,100円程度の保険料で最大5,000万円の保険金が受け取れるがん保障に加入できることになりますので、がん保険として考えた場合、破格の安さと言ってよいのではないでしょうか。
口コミ③
最後に取り上げる口コミは、審査スピードと電子契約についてです。この口コミの中にもありますが、ソニー銀行では、住宅ローンの仮審査にAIを導入することで最短60分で回答できる仕組みが構築されています。
どのような人でも最短60分で回答してもらえるわけではなく、個人事業主や会社経営者の場合は数日ぐらいかかることもあるようですが、ソニー銀行の住宅ローンは、審査スピードの早さにも定評があります。
また、ソニー銀行の住宅ローンは電子契約に対応しているため、その節約効果に満足している様子がわかります。
住宅ローンの契約の締結を電子化することで契約書の郵送にかかる時間を短縮するだけでなく、署名・捺印などの手間も削減。しかも、電子契約にすると収入印紙も不要になるので、印紙代としての数万円が節約できます。


ソニー銀行の住宅ローンに関するよくあるご相談(FAQ)
FPとして地方の方からよくいただくご相談を、Q&A形式でまとめました。
Q. 年収が400万円に届かない場合はソニー銀行の住宅ローンを利用できませんか?
A. 利用できません。ソニー銀行の住宅ローンは、前年度の年収(自営業のかたは申告所得)が400万円以上であることが申込条件です(住宅ローン商品詳細説明書)。ペアローンで収入合算をする場合も、それぞれに年収400万円以上が求められます。
共働きでどちらかがパート・扶養内という世帯では、条件を満たしにくい点に注意が必要です。年収基準に届かない場合は、地元の地方銀行・信用金庫や、収入合算・ペアローンの条件が異なる住宅ローン、フラット35なども含めて幅広く比較することをおすすめします。
Q. 「変動セレクト」と「住宅ローン」、どちらを選べばよいですか?
A. 長くじっくり返すなら金利の低い「変動セレクト」、数年内の繰り上げ返済や住み替えを見込むなら手数料の安い「住宅ローン」が向くケースが多い、というのが目安です。
変動セレクト住宅ローン・固定セレクト住宅ローンは事務手数料が融資金額の2.20%(税込)と高めですが金利は低く、通常の「住宅ローン」は事務手数料が一律44,000円(税込)と割安ですが金利は変動セレクトより高めです。ご自身の返済期間の見込みで選ぶのがポイントです。
Q. 徳島など地方に住んでいても手続きできますか?
A. できます。ソニー銀行はネット銀行のため、来店不要でオンラインと郵送だけで手続きが完結します。契約者ごとに専任のローンアドバイザーが付き、電話などで相談できるため、近くに店舗がない地方の方でも利用しやすい住宅ローンです。ただし審査から融資実行まで一定の時間がかかるため、引き渡し日には余裕を持って早めに動くと安心です。
Q. ソニー銀行の口コミで「手数料が高い」とあるのはなぜですか?
A. 多くの利用者が、事務手数料2.20%(税込)と引き換えに金利を低く抑えた「変動セレクト住宅ローン」を選んでいるためです。手数料を抑えたい方は一律44,000円(税込)の「住宅ローン」も選べるので、「手数料が高い」は商品選びの結果であって、ソニー銀行全体の特徴ではありません。詳しくは下の「最後に」で解説します。
最後に
今回の記事で参考にしたソニー銀行の公式ブログの「ソニー銀行で住宅ローンお借り入れのお客さまの本当の声」を読むとわかるのですが、ソニー銀行の住宅ローンを利用している人の多くが変動セレクト住宅ローンを選んでいます。
ソニー銀行の住宅ローンは「事務手数料を安く済ませることができる」のが有名な特徴なのですが、「手数料が高い」という口コミが散見されています。
これは融資事務手数料が2.20%(税込)必要になる代わりに、金利を安く抑えることができる変動セレクト住宅ローンまたは固定セレクト住宅ローンを選ぶ人が多いためと推測されます。
実際、ソニー銀行の調査でも下記のようにマイホームを新規購入される方の85%は変動セレクトを選んでいます。

長期間の住宅ローン返済を前提にする場合には変動セレクトを選んだほうが総返済額を安く抑えられることが多いのですが、積極的な繰り上げ返済をしたり、住み替えによる一括繰り上げ返済をする場合には、変動セレクトを選んだほうが損をしてしまう場合もあります。
ソニー銀行の「住宅ローン」という商品は、「事務手数料を44,000円(税込)」と非常に魅力的な水準に抑えているため、借入年数が短いと「住宅ローン」を選んだほうがメリットがある可能性があります。
(他のネット銀行ではこうした事務手数料と金利を天秤にかけて好きな方を選べる事例は少なく、利用者の要望に応えていくソニー銀行の姿勢が表れている箇所だと思います)。メリット・デメリットの全体像は「ソニー銀行の住宅ローン|メリット・デメリットと落とし穴をFPが解説」にまとめています。
※金利・手数料・団信の内容は改定されることがあります。最新の条件はソニー銀行の公式サイトでご確認ください。