住宅ローンを借りるには審査の流れや期間は?
住宅ローンは、物件を決めてからお金を受け取るまでに、2回の審査と2回の契約をはさんで進みます。住宅ローン審査の流れ
銀行や金融機関によって細かな流れは違いますが、一般的な住宅ローン審査の流れは以下の通りです。- 購入する土地・建物を決める
- 住宅ローンの申込
- 事前審査(数営業日〜1週間程度)
- 本審査(1〜2週間程度)
- 工事請負契約もしくは売買契約
- 住宅ローンの契約
- 住宅ローンの実行(お金を受け取る)
住宅ローンの事前審査とは?
住宅ローンを最終的に契約するには、ハウスメーカーや工務店との工事請負契約や売買契約書が必要になります。ただ、家を買う人の立場からすると、契約したあとで住宅ローンの審査に通らないという事態は避けたいところです。 ハウスメーカーや工務店の立場からしても、契約まで取り付けてから「住宅ローンの審査に通りませんでした」となると、事後処理が大変すぎます。 そこで、工事請負契約や売買契約をする前に、住宅ローンに通るかどうかを確認しておく審査を事前審査といいます。 住宅ローンの事前審査を受けておくことで、家を買う側も家を建てる側、売る側も「住宅ローンの審査に通らないかもしれない」という不安を解消できるというわけです。 一般的にこの事前審査は不動産会社が指定する金融機関で行われることが多いのですが、ここで注意したいのは、その住宅ローンで安易に決めると損をしかねないということです。世の中にはもっと金利が低い商品がたくさん存在しています。 不動産会社や銀行の営業マンは「特別な優遇金利です」とか「この住宅ローンで決まりでいいですよね?」と聞いてきたりします。そこは流してしまって、こっそり自分で他の金利が低い住宅ローンに申し込んでみることが重要です。 銀行によって審査の建て付けは異なり、SBI新生銀行のように原則として仮審査(事前審査)がなく、本審査のみで完結する銀行もあります。手続きの回数が減るという特徴がある一方、必要書類は本審査時に一式そろえることになりますので、他行と併願する場合は他行側の事前審査を先に済ませておくとスムーズです。ドコモSMTBネット銀行は事前審査の窓口が10月30日から対面に変わります
事前審査の申込先として名前が挙がりやすいドコモSMTBネット銀行(旧・住信SBIネット銀行)は、申込の窓口そのものが変わる時期に来ています。同行の住宅ローン「WEB申込コース」は、2026年10月30日(金)17時で仮審査の申込受付を終了します。それまでに仮審査を申し込んだ人は、終了後もWEB申込コースのまま手続きを続けられます。 10月30日17時より後に申し込む人は、同行を所属銀行とする銀行代理業者が窓口の「対面相談コース」を使うことになります。対面相談コースは同行のホームページでは受け付けておらず、店舗やオンラインで担当者と話しながら事前審査に進む形です。 実際のところ、審査の面では2つのコースに違いがあります。審査結果による金利の上乗せは、WEB申込コースが年0.100%〜0.300%なのに対し、対面相談コースは最大で年0.550%と幅が広くなっています(2026年10月時点)。事前審査の結果で提示された金利を見てから、他行と比べて決めるのが現実的です。 対面相談コースの窓口のひとつであるSBIマネープラザでは、相談したうえで事前審査を申し込めます(相談は無料)。※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
住宅ローンの事前審査では何をチェックされるのか?
では、その事前審査ではどんな項目がチェックされるのでしょうか? 国土交通省が毎年度公表している「民間住宅ローンの実態に関する調査」には、金融機関がどんな項目を審査し、どの項目を重視しているかの調査結果があります。最新の令和7年度調査(令和8年3月公表・回答994機関)から、「融資を行う際に考慮する項目」の構成比を紹介します。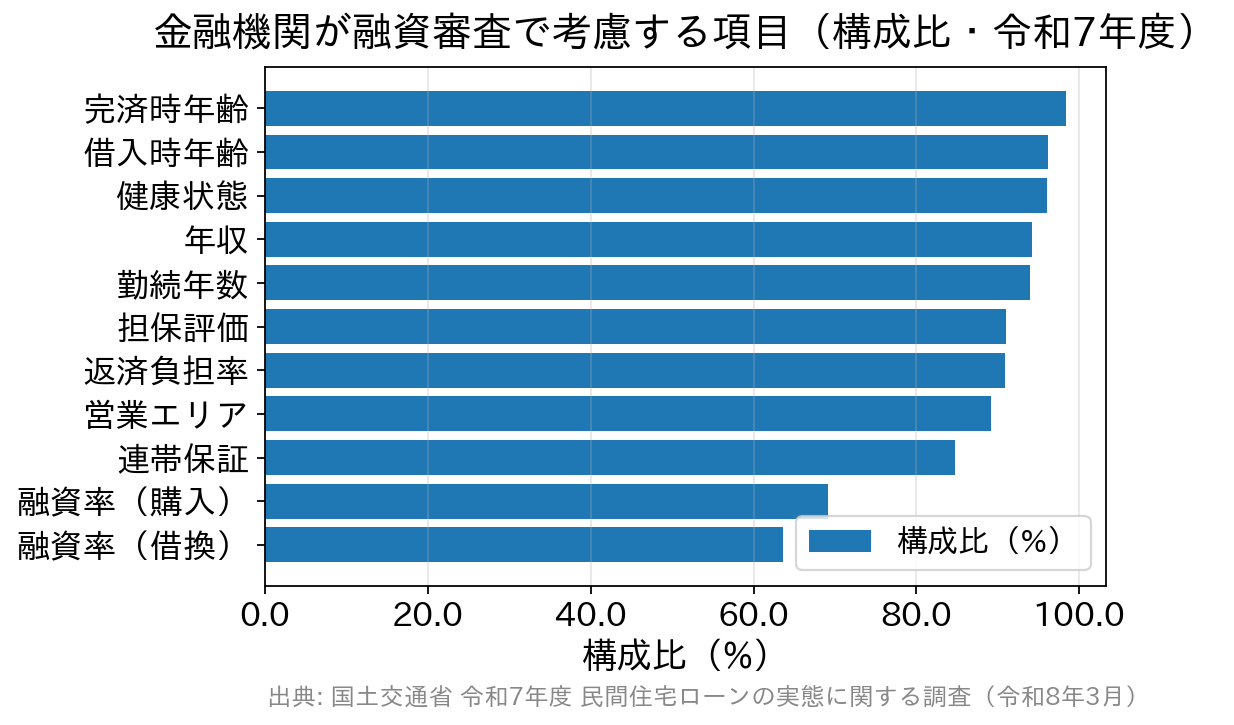
完済時年齢:構成比98.4%
完済時年齢とは住宅ローンを返し終わる時の年齢ですね。具体的な内容を回答した金融機関のうち、「80歳未満」が716機関と圧倒的多数で、「85歳未満」は65機関にとどまります。 つまり、完済が80歳を超えるような住宅ローンの申込は、審査に落とされる可能性が高いということが言えます。健康状態:構成比96.1%
これは団体信用生命保険(団信)に加入できるかどうかという指標です。「団信加入が必要」が834機関に対し、「団信加入は選択可能」が89機関、「不要」は2機関でした。 つまり、民間の住宅ローンの大半は団信に入れなければ借りられないということです。持病などで一般の団信に入りにくい方は、引受基準を緩和したワイド団信や、団信加入が任意のフラット35が選択肢になります。借入時年齢:構成比96.2%
これは上の完済時年齢とほぼセットで見られる項目ですね。具体的な内容では「65歳未満」が247機関と最多で、次いで「70歳未満」が194機関でした。借りる年齢が高くなるほど完済時年齢が遅くなるため、審査に通りにくくなるということです。年収:構成比94.2%
この年収は税込みの年収です。最低ラインは「150万円以上」とする金融機関が390機関で最多、「100万円以上」が288機関と続きます。年収の下限そのものは低めに設定されていて、実際に借入額を左右するのは後で触れる返済負担率です。勤続年数:構成比93.9%
文字通り、今の会社に何年勤めているかです。「1年以上」が612機関と最多で、「3年以上」は128機関でした。つまり、勤続年数が1年に満たない場合は審査に落とされる可能性が高いということですね。転職直後の方は転職後の住宅ローン審査で知っておきたい注意点もあわせてご覧ください。担保評価:構成比91.0%
担保評価とは、購入する予定の土地や建物の評価額ですね。「融資判断に影響」が498機関、「融資判断の参考にする」が342機関です。銀行は住宅ローンを払えなくなった場合には土地と家を差し押さえますから、差し押さえたときに価値があるかどうかも審査に影響するということです。返済負担率:構成比90.9%
これは年収に占める住宅ローン返済の割合ですね。年収にかかわらず一律に決めている金融機関の回答では、「40%以内」が74機関と最多で、「35%以内」が58機関でした(令和7年度調査。年収に応じて基準を変える金融機関も多くあります)。返済負担率が35〜40%を超えるような申込は、審査に落とされる可能性が高いということが言えます。 ちなみに、住宅ローンの返済負担率は、あなたが実際に借りる金利では計算されないのが一般的です。銀行によって違いますが、実際の適用金利より高めに設定した審査金利を使って返済負担率を計算します。審査金利の水準は金融機関ごとに異なり、公表されていないことも多いのですが、金利が上がっても返済を続けられるかを見ているわけです。2026年に入って住宅ローンの適用金利そのものが上がっているため、以前と同じ年収でも借りられる上限が下がるケースがあります。 返済負担率と購入予算の考え方は、次の記事でも取り上げています。 マイホーム購入予算2つの常識がどちらもウソな理由とは?融資可能額(融資率):構成比69.1%(購入)、63.6%(借換)
融資率とは、購入する物件に対して何割を住宅ローンで賄うかということです。例えば、土地と建物合わせて3,000万円、住宅ローンの借入額が2,400万円なら融資率は2,400万円÷3,000万円で8割です。 調査結果で一番多かった回答は「100%以内」(380機関)です。つまり、土地と建物を合わせた金額を丸々借りることができる金融機関が多数派ということですね。諸費用も含めて「110%以内」「120%以内」とする金融機関も一部あります。 全額借りると住宅ローンの借入額が多くなってしまいますが、支払っていけるなら問題ありません。ただし、かつての超低金利期には「手元資金を残して長く多く借りるほうが有利」という考え方が成り立ちやすかったのですが、日銀が2026年6月・9月と利上げを重ね、政策金利が1.25%程度になった現在は、借入額が増えるほど利息負担も以前より重くなります。手元資金とのバランスやキャッシュフロー表とセットで判断してください。 繰上返済と借入期間の考え方は、次の記事で詳しく書いています。 本当に賢い住宅ローン返済方法は、繰上げしない、長く借りる、なぜ?住宅ローンの事前審査にかかる期間は数営業日〜1週間が目安
かかる期間は銀行や金融機関によって違いますが、おおむね数営業日〜1週間程度で、書類の確認に手間取っても2週間くらいで結果が出ることが多いです。 最近は審査回答のスピードを売りにする金融機関も増えており、地方銀行でも数営業日での回答をうたうところがあります。ネット銀行ではソニー銀行が仮審査を「最短60分回答」と案内しているように(2026年9月・同行公式サイトにて確認)、審査回答の速さに力を入れているところもあります。所要期間は申込内容によって変わります。フラット35には事前審査はない?
フラット35には、銀行住宅ローンのような事前審査はありません。無いというと誤解がありそうですが、フラット35取扱いの銀行や金融機関が、収入や借入額の目安、融資率が9割を超えていないかどうかを確認する独自のサービスが「仮審査」です。 事前審査がないということは、土地も建物も決まって契約したあとの審査になります。そのため、フラット35の独自の仮審査が通っても契約できないことが多いと言われていて、不動産会社はフラット35の簡易審査だけでは売買契約を結んでくれないことが多くあります。 フラット35の審査は全て住宅金融支援機構が行います。 フラット35取扱いの銀行や金融機関が返済負担率や融資率をチェックしたあと住宅金融支援機構に書類を送り、そこで審査が行われます。フラット35の仮審査で審査される項目
フラット35の審査は2段階で行われます。仮審査のあとで本審査という段階です。それぞれ審査される項目が違うので紹介します。まずは仮審査です。- 返済能力(返済負担率の基準をクリアしているか)
- 物件の担保価値
フラット35の本審査で審査される項目
本審査でチェックされる項目は以下の通りです。- 仮審査で提出した情報に嘘偽りがないか
- 仮審査の時から新たに借金が増えていないか
- 個人信用情報
- 仮審査の時から転職や失業をしていないか
住宅ローンの事前審査は銀行住宅ローンの場合、仮審査はフラット35の場合
住宅ローンの事前審査に仮審査、ややこしいですが、上記に書いた通り事前審査はフラット35を利用する場合にはなく、銀行住宅ローンの場合の制度です。 そして、仮審査はフラット35を利用する時の制度です。 フラット35の本審査は紹介しましたが、銀行住宅ローンの場合の本審査について説明します。住宅ローンの本審査とは?
住宅ローンの本審査も事前審査と同じ項目をチェックされます。では、なぜ2回も同じ項目をチェックされるかというと、審査するところが変わるからです。 事前審査は銀行がします。本審査は保証会社がします。 保証会社とは、住宅ローンを払えなくなった時にあなたに代わって銀行に住宅ローンを支払ってくれる会社のことです。その保証会社も、住宅ローンをきちんと支払っていける人なのかどうかをチェックしているわけです。 審査するところが違うので、審査基準も変わってきます。ということは、事前審査でOKでも本審査でNGになったり、借りられる金額を削減されるということもあり得るのです。 最近はネット銀行を中心に保証会社を使わない(保証料0円の)住宅ローンも増えており、その場合は銀行自身が本審査を行います。どこが審査するかは銀行ごとに異なりますが、「事前審査と本審査で見るところ・見る主体が変わることがある」という点は共通です。住宅ローン本審査にかかる期間は?
ほとんどの場合で1週間程度で結果が出るようです。ただ、これもすんなり審査が進んだ場合です。追加で必要になる書類を求められたり、書類に不備があったりすると、その分追加で時間がかかります。 もし、土地の代金をいつまでに支払わないといけないという期日が決まっているなら、少なくとも1ヶ月前くらいには事前審査を受けておくのが現実的です。FPからのワンポイント:本審査で減額・否決になりやすい「事前審査後の変化」
ご相談を受けていて多いのが、「事前審査は満額で通ったのに、本審査で減額された」というケースです。原因の多くは、事前審査から本審査までの間に起きた次のような変化です。- 車の買い替えや家電の分割払いなど、新しい借入が増えた
- クレジットカードやスマホ料金の支払いを1回でも延滞した
- 転職・独立・産休育休などで収入の見込みが変わった
- 物件の仕様変更や値引き交渉で、担保評価と借入額のバランスが変わった
住宅ローン審査についてよくいただくご質問
Q. 事前審査は複数の銀行に同時に出しても大丈夫ですか?
A. 問題ありません。むしろ本命+予備の2〜3行に出しておくのが実務的です。金融機関ごとに審査基準が違うため、1行落ちても他行は通ることがよくあります。なお、審査の際の信用情報への照会記録は一定期間残りますので、短期間に何行も手当たり次第に申し込むのは避け、条件を絞って申し込むほうが無難です(詳しくは住宅ローンの審査履歴はいつ消える?信用情報の登録期間をご覧ください)。
Q. 車のローンやスマホの分割払いは審査に影響しますか?
A. 影響します。自動車ローンなどの既存借入の返済額は、住宅ローンの返済額と合算して返済負担率が計算されるのが一般的です。車が生活必需品の地方では、車のローンを抱えたまま申し込む方が多いので注意が必要です。また、スマホ端末代の分割払いも個人信用情報に登録される割賦契約ですので、支払いの延滞があると審査に不利に働くことがあります。心当たりがある方は、申込前に借入状況を整理しておきましょう。
Q. 審査に落ちた場合、理由は教えてもらえますか?
A. 原則として、金融機関は審査に落ちた理由を教えてくれません。考えられる原因(返済負担率オーバー・信用情報・勤続年数・物件の担保評価など)を自分で点検し、借入額を減らす・時期を待つ・別の金融機関やフラット35を検討する、といった対策を取ることになります。ネット銀行の審査の考え方はauじぶん銀行の住宅ローン審査は厳しい?審査基準と落ちたときの対策でも解説しています。
Q. 事前審査から融資実行まで、全体でどれくらい見ておけばよいですか?
A. 順調に進んで1〜1.5ヶ月、書類の追加や物件側の事情があると2ヶ月以上かかることもあります。事前審査(数営業日〜1週間)→本審査(1〜2週間)→金銭消費貸借契約→融資実行という流れで、契約から実行までにも日数が必要だからです。土地代金や決済日が決まっている場合は、逆算して早めに動きましょう。
まとめ
住宅ローンの審査項目や、どれくらい期間がかかるかについてご理解いただけたでしょうか? 事前にどんな項目を審査されるのか、またどれくらいの期間がかかるのかを知っておくことで、「審査に通らない!」とか「3日後には土地代金を払わないといけないのにまだ審査結果の連絡がない!」と慌てることが無くなります。 住宅ローン審査はマイホーム購入に必須です。事前にきちんと確認しておきましょう。 もうひとつ、住宅ローンの金利は審査基準と表裏一体です。具体的には「金利が低い住宅ローンは審査が厳しい傾向」があり、「金利が高い住宅ローンは審査が緩い傾向」があるということです。つまり、金利が高い住宅ローンで良いのであれば選択肢はいくらでも存在していますし、金利は普通でも保証料がものすごく高い住宅ローンを提供している金融機関もあります。 結論として、それらの金利が高い住宅ローンを利用することはおすすめしません。高い利息を払い続けたうえに、返済が滞れば家を手放すことになりかねないからです。したがって、できる限り自身が申込できる中での最低金利の住宅ローンを選びたいものですね。 では、どのような住宅ローンであれば審査に通りやすいかを最後に解説しておきたいと思います。まず、フラット35です。これは住宅金融支援機構(国の政策的な枠組み)が民間金融機関と提携して提供する全期間固定型の住宅ローンで、勤続年数や雇用形態の基準が民間銀行より柔軟という特徴があります。民間銀行の審査に落ちた人でもフラット35は通ったという声もあります。 金利は毎月見直され、2026年10月の最も多い金利は年3.830%(返済期間21〜35年・融資率9割以下・新機構団信付き)です(住宅金融支援機構【フラット35】金利情報・2026年10月時点)。 注意したいのは、同じフラット35なのに「事務手数料」や「金利」が申し込む金融機関で違ってくることです。フラット35を申し込むなら、手数料と金利を低くしている金融機関を選んだ方が良いでしょう。 たとえばドコモSMTBネット銀行のフラット35(買取型)は事務手数料が借入金額×2.20%(税込・最低11万円)で、金利引下げの仕組みも用意されています。一方、同行のフラット35「保証型」(全疾病保障が基本付帯)は、同行サイトからの新規申込の受付を停止しています(2026年7月時点・同行公式サイトにて確認)。銀行代理業者の窓口での取扱いは状況が異なる場合があるため、保証型を希望する場合は窓口で取扱いの有無を聞いてみてください。 また、ネット申込では審査に時間がかかるケース(中小企業のオーナー・個人事業主、不動産投資をしているなど複雑な背景がある人)もあります。そんな人は、対面相談もできるSBIアルヒ(旧アルヒ)に相談してみるという手もあります。 SBIアルヒはフラット35の実行件数シェアで16年連続No.1(2025年度は27.7%)という実績がある金融機関です。※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
いずれの金融機関も、金利・手数料・団信の条件は毎月のように変わっていきます。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
