「年収の5倍以内」「返済負担率25%以内」は、どちらも安心の保証にはならない
住宅ローンの返済額は、手取り年収の20%前後を年間の上限にしておくと、教育費や貯蓄と両立しやすいと考えています。「年収の5倍まで」「返済負担率25%以内」という目安は、どちらも税込みの年収で計算していて、返せる年数も家庭ごとのお金の使い方も見ていないからです。
たとえば年収500万円(手取り約391万円)の方が手取りの20%で返すとすると、2026年10月のフラット35(年3.830%・35年)で借りられるのはおよそ1,510万円です。年収の5倍の2,500万円とはかなりの開きがあります。
家を買うときは、家を買うためのお金だけでなく、その家で暮らしていくためのお金も考えて予算を決める必要があります。どれだけ良い土地を買い、良い家を建てても、新居での家計が回らなければ、せっかくのマイホームが毎月の暮らしを苦しくしてしまいます。
とはいえ、少しでも良い家に住みたいと考えるのは当然のことです。どこまで予算を上げてよいのか、どこからがマイホーム貧乏になるのかと悩まれている方のために、まずは常識とされる2つの目安を簡単な算数で計算してみます。
マイホーム購入予算の「常識」で予算を計算してみる
仮に、あなたの世帯年収が500万円だったとします。頭金として出せる金額は300万円としておきます。
「借入額は年収の5倍以内」で計算すると予算は2,800万円
借入額は年収の5倍以内なので、500万円×5で2,500万円以内に収めるという計算です。これに頭金300万円を足した2,800万円で、家と土地、諸費用をまかなえば予算オーバーではない、と考えるのがこの目安です。
「返済負担率25%以内」で計算すると、金利しだいで答えが動く
返済負担率とは、年収に占める住宅ローンの年間返済額の割合です。年収500万円で年間の返済額が100万円なら、100万円÷500万円×100で、返済負担率は20%になります。
では、年収500万円の人が返済負担率を25%にした場合、いくらまで借りられるでしょうか。年間の返済額が500万円×25%の125万円(月々約10万4,000円)以内なら問題ない、と考えます。
借りられる額は、そのときの金利で大きく変わります。仮に金利が年1.8%なら、年間返済125万円・35年返済で約3,240万円借りられます。
ところが2026年10月のフラット35(買取型・返済期間21〜35年・融資率9割以下)で最も多い金利は年3.830%で、9月から一段上がりました(住宅金融支援機構「最新の金利情報」・2026年10月資金受取分)。
この金利で同じ年間返済125万円・35年返済を試算すると、借りられるのはおよそ2,410万円まで下がります。頭金300万円を足しても、買える物件は約2,710万円です。同じ返済負担率25%でも、金利が上がった今は買える物件の価格が低い金利のときより800万円以上小さくなります。
「年収の5倍」と「返済負担率25%」は答えが一致しない
年収の5倍で出した2,800万円と、返済負担率25%で出した予算(年3.830%なら約2,710万円、年1.8%なら約3,540万円)は一致しません。2026年10月の金利ではたまたま近い数字になりましたが、金利が1%違えば数百万円の差が出るので、どちらを信じればよいのか迷ってしまいます。
どちらの目安も完全な間違いとは言えませんが、そのまま家計に当てはめると無理が出ることがあります。その理由を、目安ごとに2つずつ説明します。
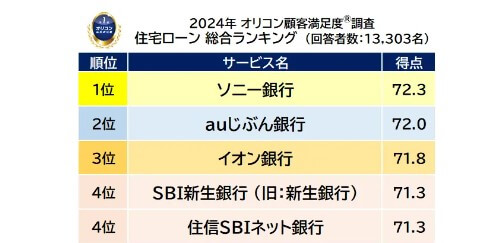
ソニー銀行が2年連続で1位に、2位には昨年同様にauじぶん銀行、3位には昨年も3位だったイオン銀行がランクインしています。
4位にはSBI新生銀行とドコモSMTBネット銀行が同率でランクインしています。1位のソニー銀行から4位のSBI新生銀行までの点数の差はほとんどありません。
4位のSBI新生銀行とドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでまとめて相談できます。
「借入額は年収の5倍以内」がうのみにできない2つの理由
理由1:住宅ローンを払える「年数」を考慮していない
先ほどの世帯年収500万円・頭金300万円の例で考えます。まったく同じ年収と頭金の人が2人いて、Aさんは25歳、Bさんは45歳だとします。2人とも年収の5倍で計算すれば、予算は同じ2,800万円です。
返済できる年数で月々の返済額は大きく変わる
Aさんは35年返済でも完済時は60歳ですが、Bさんが35年返済にすると完済時は80歳になります。80歳まで返し続けるのは難しいので、Bさんは65歳までの20年間で返したいと考えるはずです。
2,500万円を2026年10月のフラット35(年3.830%)で借りると、35年返済なら月々およそ10万8,000円、20年返済なら月々およそ14万9,000円です。返済年数が違うだけで毎月の返済額が約4万円も変わるので、年収の5倍という一つの計算でまとめてしまうのは危ういことが分かります。
年収500万円だと、毎月の手取りは33万円くらいです。そこから住宅ローンに約15万円、固定資産税にならして月1万円ほどが出ていくと、残りは約17万円になります。この中から生活費と教育費、将来への貯蓄をまかなうのは、お子さんが大きくなるほど厳しくなります。
年収や頭金が同じでも、返せる年数は人によって違うので、年収の5倍以内なら大丈夫とは言い切れません。40代以降で借りるときの考え方は40代の住宅ローンはいくら借りられる?の記事で紹介しています。
理由2:使う「年収」が手取りではないから
もう一つの理由は、年収の取り方を間違えやすいことです。年収の5倍や6倍という計算に使う年収は、ふつうは税金や社会保険料を払う前の額面の金額です。
税金や社会保険料に消えるお金は、家計で自由には使えません。自由に使えないお金まで予算の計算に入れてしまうと、そのぶん返済に回せる額を多く見積もってしまいます。
税込みと手取りで借入可能額はこれだけ変わる
年収の5倍で考えるなら、計算に使う年収は手取りにしたほうが安全です。年収500万円なら手取りは400万円前後ですが、家族構成によって税額が変わるので、手取りも家庭ごとに違ってきます。
手取りが違えば予算も変わります。2026年10月のフラット35(年3.830%)・35年返済なら、借入額が500万円増えると毎月の返済額は約2万2,000円増えます。毎月7万円に抑えるつもりが約9万円の支払いになると、返済計画だけでなく、生活やお子さんの教育に回せるお金まで変わってしまいます。
「返済負担率25%以内」がうのみにできない2つの理由
理由1:使う「年収」が手取りではないから
返済負担率の計算に使われる年収にも、税金や社会保険料など手元に残らないお金が含まれています。返済負担率で借入額を決めるなら、こちらもやはり手取りで計算し直す必要があります。
税込み年収と手取り年収では返済負担率がこれだけ違う
住宅ローンの返済額を毎月10万円、年間120万円として、税込み年収と手取り年収でそれぞれ返済負担率を出してみます。
- 税込み年収500万円で計算すると、120万円÷500万円×100で24%
- 手取り年収400万円で計算すると、120万円÷400万円×100で30%
同じ返済額でも、年収の取り方だけで25%以内に収まるかどうかが変わってしまいます。手取り年収400万円で毎月10万円の住宅ローンを払い続けるのは、お子さんの予定や毎年の旅行などを考えると、かなり厳しくなります。
銀行の審査で見る返済負担率も税込み年収が基準で、フラット35では年収400万円未満は30%以下、400万円以上は35%以下と決められています(住宅金融支援機構【フラット35】ご利用条件・2026年4月1日現在)。この上限は貸せる額の上限で、無理なく返せる額とは違います。詳しくは審査に通る額と払える額は別物の記事をご覧ください。
理由2:あなたの価値観を反映していないから
返済負担率25%以内という目安は、家にかけるお金は収入の4分の1までと、お金の使い方を一律の枠にはめています(カードローンや自動車ローンの返済を考えない場合)。
人によって好きなものが違うように、何にどれくらいお金を使いたいかも家庭ごとに違います。お子さんの教育、趣味、車の買い替えなど、大切にしたいものは一つではありません。
お子さんに手厚い教育を受けさせたい家庭なら、返済負担率25%でも住宅ローンがきついと感じるかもしれません。逆に、理想の家のためなら他を我慢できるという人が無理に25%に抑えると、建てたい家を建てられず後悔が残ることもあります。
返済負担率が20%以内でも負担を感じることがあります
私自身、住宅ローンの返済額は手取り収入から計算して20%以内です。それでも返済には負担を感じていて、その理由は、家を買ったあとで自分にとって家の優先順位がそれほど高くなかったと気づいてしまったからです。
もう少し家の金額を抑えて、毎日の暮らしや旅行にお金を回せばよかったと思うこともあります。一生で一番大きな買い物なので、買ったあとの満足度まで含めて予算を決めることが欠かせません。
予算を考えるときは、マイホームへの価値観・優先順位を「冷静に」見つめる
家を買うことは、人生を豊かにするための手段であって、家を買うこと自体が目的ではないはずです。いま家がほしいと思ってこの記事を読んでいる方も、一生を通して見たときに、家より大事にしたいものがないかを一度振り返ってみましょう。
住宅ローンを背負ったあとで、その大事なものを削らなければならないと気づいても、取り返すのは簡単ではありません。借りる前に、じっくり考える時間を取ってください。
価値観を踏まえた予算はキャッシュフロー表で計算する
家を買っても本当に大切なものを削らずに済む予算を知るには、キャッシュフロー表を作ることがいちばん確実な方法だと考えています。年収の5倍や返済負担率25%のような一律の目安と違って、家庭ごとの支出の予定をそのまま入れて計算できるからです。
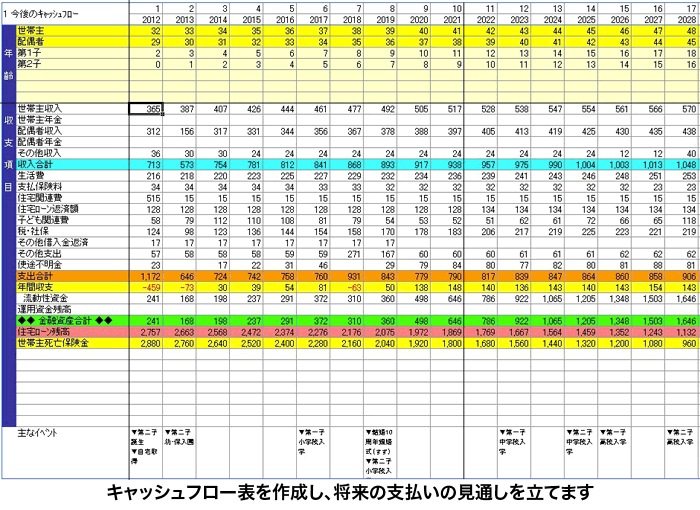
キャッシュフロー表を作ると、欲しい家を買った場合の返済額と、それでも毎年の家計が赤字にならないかが年ごとに分かります。第二子が生まれた場合や金利が上がった場合など、条件を変えて試算すれば、漠然とした不安がどの年のどの支出なのかもはっきりします。
金利の前提も、いまは慎重に置いてください。日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(9月24日から適用)。変動金利で組むなら、今の金利のままではなく、1〜2%上がった場合の返済額でもキャッシュフロー表が回るかを試算しておきましょう。
手取り年収の返済負担率20%でいくら借りられる?(2026年10月の金利で試算)
手取り年収の20%を年間の返済額にした場合に、フラット35でいくらまで借りられるかを年収別に試算しました。
| フラット35の借入限度額 | |
| 年収200万円/手取162万円 | 約620万円 |
| 年収300万円/手取240万円 | 約930万円 |
| 年収400万円/手取317万円 | 約1,220万円 |
| 年収500万円/手取391万円 | 約1,510万円 |
| 年収600万円/手取463万円 | 約1,780万円 |
| 年収700万円/手取531万円 | 約2,050万円 |
| 年収800万円/手取594万円 | 約2,290万円 |
| 年収900万円/手取657万円 | 約2,530万円 |
| 年収1000万円/手取720万円 | 約2,770万円 |
※2026年10月のフラット35(最も多い金利 年3.830%)・35年・元利均等返済で試算した目安です(ボーナス返済なし・諸費用や団信の上乗せは含みません)。手取りは家族構成などで変わります。
この表を見ると、手取りの20%で返す計画にした場合、どの年収でも税込み年収の5倍までは借りられません。金利が上がった今はその差がいっそう広がっているので、一律の目安で予算を決めず、手取りで作ったキャッシュフロー表でご家庭に合った金額を出してください。
年収別のより詳しい試算は、年収400万円で住宅ローンはいくら借りれる?や年収600万円で住宅ローン3000万円を借りるとどうなる?の記事で紹介しています。
返済負担率についてよくある質問
Q. 住宅ローンの返済額は手取りの何割までが目安ですか?
A. 手取り年収の20%前後、多くても25%までが目安だと考えています。年収500万円なら手取りは月33万円前後なので、20%で月6万6,000円、25%で月8万2,000円ほどです。税込み年収の25%(月10万4,000円)で組むと、手取りに対しては30%を超えます。
Q. 手取りの25%で計算するにはどうすればいいですか?
A. 額面の年収から所得税・住民税・社会保険料を引いた額(毎月の振込額×12+賞与の手取りでも代用できます)が手取り年収です。それに0.25を掛けて12で割ると、月々の返済上限になります。手取り400万円なら年100万円、月約8万3,000円です。
Q. 月々9万円・10万円・12万円の返済はきついですか?
A. 手取りの月収で判断してください。手取りの25%以内に収めるには、月9万円なら手取り36万円、月10万円なら40万円、月12万円なら48万円が必要です。2026年10月のフラット35(年3.830%・35年)では、借入額の目安は月9万円で約2,080万円、月10万円で約2,310万円、月12万円で約2,770万円です。
住宅ローンの借入先は、地銀や信用金庫、ネット銀行、フラット35と幅があり、同じ予算でも金利や諸費用で総返済額が変わります。借入先は手取りで作った返済計画をもとに比べ、迷ったときは中立的な立場のFPに相談してみてください。実際に選ぶ段階では、各金融機関の最新の金利と条件をご自身でも確かめてから判断してください。
