静岡銀行の疾病保障付き団信は、通常の住宅ローン金利に年0.1〜0.4%を上乗せして入る有料のオプションです。2026年10月の変動金利の下限(年1.400%)が35年間続くと仮定して4,000万円を借りると、いちばん手厚い全疾病保障の上乗せ分だけで総額およそ330万円になります。付けるかどうかは、その金額で買う保障に納得できるかで決めてよいと考えています。
以下は、当サイトの無料相談フォームにいただいたご相談と、それへの回答です。
1、2年以内の住宅購入を目指して、
土地探し、施工会社選び、住宅ローン選びを始めたばかりのところ
です。
いろいろ情報を集める中で、こちらのサイトを拝見しました。
住宅ローンについて悩んでいることがあるので教えてください。
今、静岡銀行の住宅ローンを検討しています。
自己資金400万、4000万円の借り入れで仮審査を通過しました。
静岡銀行の住宅ローンは通常の住宅ローンに付属して、
全疾病保障奥様ワイド(0.4%加算)、アドバンスト8大疾病保障(0.
3%加算)がありますが、
これらの保障はそもそもつけたほうが良いのか、つけるならどの程
度まで必要なのか。
実際の借り入れはまだまだ先ですが、先生のご意見を伺わせてくだ
さい。
よろしくお願い致します。
ご相談ありがとうございます。住宅ローンの団信に、全疾病保障(相談当時の名称は「全疾病保障奥様ワイド」、現在は「しずぎん 全疾病保障」)やアドバンスト8疾病保障(相談当時は「アドバンスト8大疾病保障」)を付けるべきか、というご質問ですね。
私個人の考えとしては、必ずしも付ける必要はないと思います。
病気への備えは大切ですが、何となく不安だからと保障を積み増していくと、住宅ローンの負担がじわじわ重くなっていきます。そこで、団信の保障を広げるオプションにかかる費用をいったん金額に直し、その金額に納得できるかどうかで判断するのが筋だと考えています。
静岡銀行の金利は2026年10月時点で変動年1.400%から
静岡銀行の公式サイトでは、2026年10月1日現在の住宅ローン金利(固定・変動ミックス型)を、変動金利で年1.400%から、固定10年で年4.125%から、固定35年の超長期固定で年4.650%からと案内しています。疾病保障付きの団信を選ぶと、この金利にプランごとの上乗せが加わる仕組みです。
実際の適用金利は審査結果で決まり、変動金利は借入後も見直しで上下します。下の試算は、金利の先行きを予想するものではなく、上乗せ分の重さをつかむための目安としてご覧ください。
上乗せ金利を保険料に換算すると数百万円になる
ご相談と同じ借入額4,000万円、35年返済、元利均等返済(ボーナス返済なし)で計算してみます。金利は2026年10月の変動金利の下限である年1.400%が35年間ずっと続くと仮定しました。実際には見直しで動くので、あくまで仮定のケースです。
この条件だと、通常の団信(上乗せなし)の毎月返済額は約120,524円、総返済額は約5,062万円になります。
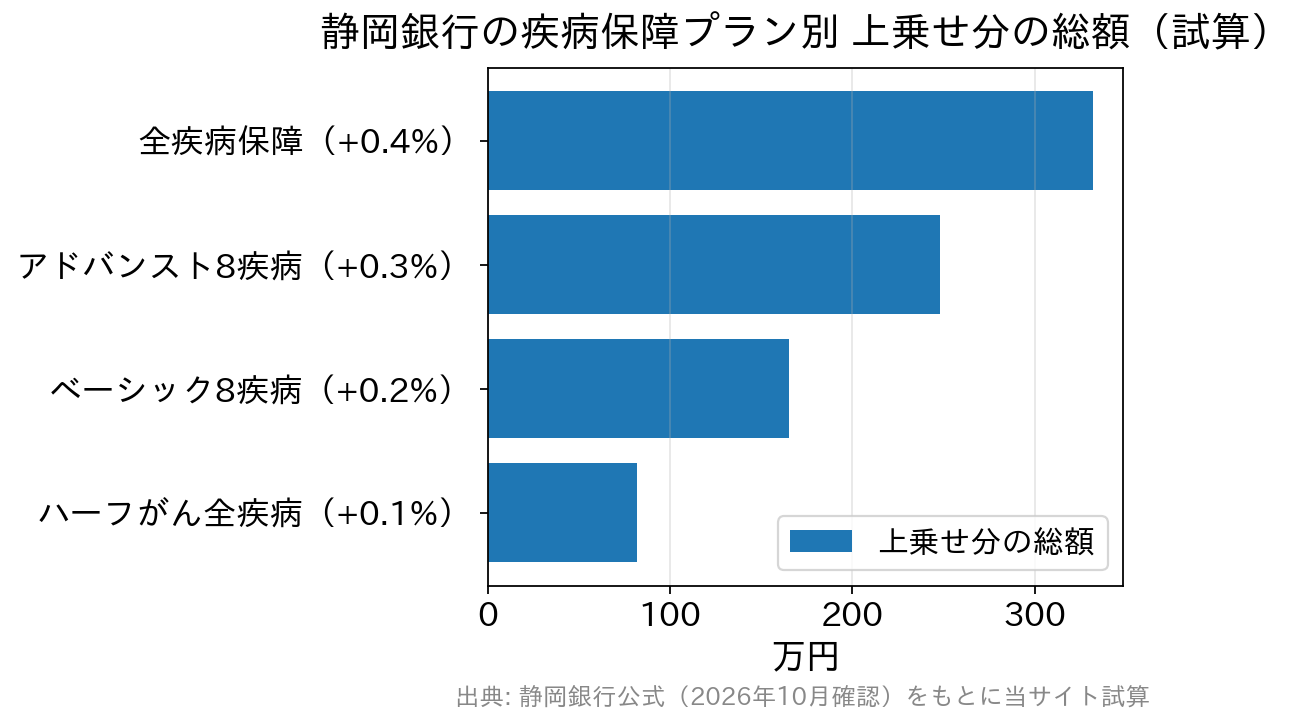
ここに全疾病保障の年0.4%を上乗せすると金利は年1.800%になり、毎月返済額は約128,437円に増えます。毎月約7,900円、35年間の合計では約332万円の差です。全疾病保障を約332万円で買う、と言い換えることもできます。
同じ条件でアドバンスト8疾病保障(年0.3%)を付けると差額は約248万円、ベーシック8疾病保障(年0.2%)なら約165万円、ハーフがん全疾病保障(年0.1%)なら約82万円です。上乗せ幅が年0.1%違うだけで、35年では80万円前後の差になります。
静岡銀行の公式サイトにも、借入3,000万円・40年返済・変動金利年2.0%の試算例(2026年3月2日現在)が載っています。全疾病保障で毎月約6,438円、アドバンスト8疾病保障で毎月約4,806円の追加負担で、40年分を単純に足すとそれぞれ約309万円と約231万円です。借入条件を変えても、数百万円の保険を買うという規模感は変わりません。

全疾病保障の中身はガン団信と8疾病、就業不能、家族向け特約の詰め合わせ
では、全疾病保障にそれだけの価値があるのでしょうか。静岡銀行公式サイト(2026年10月確認)によると、現在の「しずぎん 全疾病保障」の主な内容は次のようになっています。
- ガンと診断されると住宅ローン残高が0円(ガン保障はお借入日から91日目以降)
- 上皮内ガン・皮膚ガンと診断されたら一時金30万円
- ガン先進医療の技術料と同額を通算2,000万円まで保障し、一時金10万円
- 脳卒中・急性心筋梗塞で所定の状態が60日以上続いたら残高0円
- 5つの重度慢性疾患(高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)で就業不能が12ヵ月を超えたら残高0円
- 8疾病以外のほぼすべての病気やケガ(精神障害など一部を除く)の就業不能で、月々の返済額を最長12ヵ月保障。12ヵ月を超えて続けば残高0円
- 余命6ヵ月以内と判断されたら残高0円(リビングニーズ特約。保障はお借入日から)
- 配偶者が女性特有のガン(乳ガン・子宮ガン・卵巣ガンなど)と診断されたら一時金100万円
- ファミリー交通傷害(本人・家族が交通事故のケガで入院したら1日2,500円、180日が限度)
実際のところ、ファミリー交通傷害は住宅ローンの返済リスクとはあまり関係のない、おまけに近い保障です。全体としては、病気全般がとにかく心配という方に向けて色々な保険を詰め合わせたプランといえます。そうした不安が強い方なら、300万円を超える費用を払ってでも付ける選択はありだと思います。
加入の条件も見ておいてください。疾病保障付きの各プランは、お借入時の年齢が満18歳以上56歳未満で、最終返済時に満85歳未満であることが条件です。ガン(悪性新生物)にかかったことがある方は加入できず、8疾病以外の病気・ケガや配偶者のガン一時金などは、お借入日から3ヵ月を過ぎた日の翌日から保障が始まります。
プランの違いはどこまでを保障するかと上乗せ幅
アドバンスト8疾病保障は、全疾病保障から8疾病以外の病気・ケガによる就業不能保障とファミリー交通傷害を外したプランで、その分上乗せが年0.3%に抑えられています。さらに軽いベーシック8疾病保障(年0.2%)は、上皮内ガン・皮膚ガンの一時金やガン先進医療保障も付きません。ハーフがん全疾病保障(年0.1%)は、ガンと診断されたときに残高が半額(50%)になるタイプです。
| プラン(静岡銀行) | 金利上乗せ | 主な保障 | 上乗せ分の総額(試算) |
|---|---|---|---|
| 全疾病保障 | +年0.400% | ガン団信+8疾病+ほぼ全ての病気・ケガの就業不能+配偶者のガン一時金+交通傷害 | 約332万円 |
| アドバンスト8疾病保障 | +年0.300% | ガン団信+8疾病+上皮内ガン一時金・ガン先進医療+配偶者のガン一時金 | 約248万円 |
| ベーシック8疾病保障 | +年0.200% | ガン団信+8疾病+配偶者のガン一時金 | 約165万円 |
| ハーフがん全疾病保障 | +年0.100% | ガン診断で残高50%+全疾病保障 | 約82万円 |
| 地銀協 住宅ローン団信 | 上乗せなし | 死亡・高度障害などの基本保障 | 0円 |
※上乗せ幅・保障内容は静岡銀行公式サイト(2026年10月確認)より。上乗せ分の総額は、借入4,000万円・35年・元利均等・ボーナス返済なしで、2026年10月の変動金利の下限(年1.400%)が全期間続くと仮定した当サイトの試算です。
持病があって疾病保障付き団信に入れない場合でも、静岡銀行には加入条件を緩和した「ワイド団信」があり、夫婦で入るガン保障付きの連生団信も用意されています。告知の内容によっては加入を断られることもあるので、考え方はワイド団信に入れない・落ちたときの対処法もあわせて読んでみてください。
個人的には、数百万円を追加の保険料として払うくらいなら、同じお金を病気にならないための生活(食事・運動・検診)や、万一に備えた貯蓄に回すほうが良いと考えています。車の買い替えや子どもの進学など、地方の暮らしで出ていくお金と並べてみると、優先順位がつけやすくなるはずです。
ネット銀行や地元の銀行の団信と並べて比べる
配偶者まで範囲を広げた疾病保障は、ネット銀行ではあまり見かけません。一方で、本人の保障であれば金利の上乗せなしで付く銀行があります。
- auじぶん銀行:50歳以下・単独ローンなら、がん50%保障団信を上乗せなしで選べます。ただし50歳以下で一般団信を選ぶと年0.054%低い一般団信限定金利になるため、実質的にはその差がかかります(2026年10月確認)
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)のスゴ団信:銀行代理業者の店舗で申し込む対面相談コースでも、全疾病保障が基本付帯で、借入実行時50歳以下なら3大疾病50%保障も上乗せなしで付きます(2026年10月確認)
- SBI新生銀行:2026年3月から、金利上乗せなしの全疾病保障付団信を取り扱っています
ドコモSMTBネット銀行の住宅ローンは、WEB申込コースの仮審査申込の受付が2026年10月30日(金)17時で終わり、その後に申し込む方は対面相談コースが窓口になります。対面相談コースでは審査結果によって年0.1〜0.55%が上乗せされる場合があるため、団信の中身とあわせて、提示された金利で比べることが欠かせません。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
徳島の阿波銀行も、特約を付ける場合は金利に上乗せする方式です。公式のローン金利一覧では、がん保障特約付きが年0.1%、3大疾病保障付きが年0.2%、ライフサポート団信が年0.3%の上乗せと案内しています(2026年10月確認)。地元の銀行で検討する場合も、この記事と同じように上乗せ分を総額でいくら払うのかを計算してから判断してください。
保障の範囲や保険金が支払われる条件は銀行ごとに違うため、名前が似ていても中身は同じではありません。年0.3〜0.4%の上乗せで買う保障と上乗せなしで付く保障を、支払い条件まで並べて比べることが、数百万円の差を見極める近道になります。ガン保障の50%型と100%型の違いは、がん50%・100%保障団信の選び方でも詳しくまとめています。
団信は借入時に決めるもので、借り換えの条件にも注意
団信の種類は、原則として借入後に変更できません。ドコモSMTBネット銀行も団信は原則途中で変更できないと案内しており、迷ったらとりあえず付けておくという選び方は後から取り消しがききません。借入前に、コストと必要性を家計の中で整理しておくことをおすすめします。
また、静岡銀行の疾病保障付き団信のプランは、他の金融機関で借りている住宅ローンからの借り替えには使えますが、静岡銀行で借りている住宅ローンからの借り替えには使えません。借り換えでは団信にも新たに加入し直すことになるので、そのときの年齢や健康状態で入れるかどうかも変わってきます。
民間の就業不能保険や収入保障保険と比べる方法もあります。団信の上乗せは住宅ローン残高に連動して負担が決まる一方、民間の保険は保障額や期間を自分で設計でき、年齢や健康状態によっては割安になることもあります。上乗せ分を金額に直したうえで、同じ保障を民間保険で用意した場合の保険料と見比べてみてください。
保障を付けるか付けないかではなく、いくらで買うのか、その値段に納得できるのかで考えると、答えは自然と見えてきます。実際の借り入れまでまだ時間があるとのことですので、じっくり比較検討してみてくださいね。
※金利・上乗せ幅・保障内容は2026年10月時点の各行公式サイトの情報です。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
