フラット35の2026年10月の最頻金利(年3.830%・35年返済)で計算すると、借りられる上限は税込年収のおよそ5.8〜6.7倍です。一方、手取り年収の25%に返済を収める無理のない借入額は、手取り年収の約4.8倍にとどまり、上限との差は年収によって700万〜2,200万円ほどになります。
物件を見て回るうちに条件の良い家に目移りして、最初に決めた予算があいまいになってしまう方は少なくありません。貯金で家を買う方を除けば、資金計画とはいくら借りるかを決めることとほぼ同じです。そこで、手取り年収300万〜600万円の4つのケースで、借りられる額と返していける額を並べました。
借りられる額と借りても大丈夫な額は、職種や年齢、選ぶ金利タイプで変わります。どの場合にも共通して、返済の重さは税込年収(額面)より手取り年収で考えることが欠かせません。
各金融機関の公式サイトでも年収から借入可能額を試算できますが、ここでは計算の基準が公表されている住宅金融支援機構の【フラット35】を例に、2026年10月の金利で試算しています。
住宅ローン借入額を試算する前提条件
今回の計算は、次の条件を置いています。
- 手取り年収は、税込年収の80%と仮定する
- 返済期間は35年、元利均等返済(40代後半以降の方は完済時の年齢に注意)
- 金利は【フラット35】2026年10月の最頻金利・年3.830%(全期間固定・借入期間21〜35年・融資率9割以下・新機構団信付き)
- 借入可能額は、フラット35の基準(税込年収400万円未満は総返済負担率30%以下、400万円以上は35%以下)の上限まで借りた場合
- 借入目安額は、手取り年収に対する返済の割合を25%に収めた場合
- 住宅ローン以外の借入れ(車のローンなど)はないものとする
フラット35の総返済負担率の基準は、住宅金融支援機構の【フラット35】ご利用条件に掲載されています。この基準は税込年収に対する割合で、車のローンやカードローンの返済も含めて計算される点に注意が必要です。
税込とはいわゆる額面のことで、手取りとは所得税や住民税、健康保険料、年金保険料を差し引いた後の収入のことです。家計に実際に入ってくるのは手取りなので、返済の重さも手取りに対する割合で見ておくと、暮らしの実感とずれません。
返済負担率とその計算方法
返済負担率とは、年収に占めるローンの年間返済額の割合のことです。計算式は次のとおりです。ここでは手取り年収で計算して25%以下に収まる額を借入目安額としています。
- 返済負担率(%)=ローンの年間返済額÷年収×100
たとえば手取り年収400万円の方なら、年間返済額100万円(毎月約8万3,000円)までが25%の範囲です。ここから逆算して、借りても大丈夫な額を出していきます。
年収300万円の人の住宅ローン借入可能額と目安額
| 手取り年収300万円(税込375万円) | 借入可能額 | 借入目安額(返済負担率25%) |
|---|---|---|
| フラット35(年3.830%・全期間固定・35年) | 約2,170万円 | 約1,450万円 |
| 月々の返済額 | 93,750円 | 62,500円 |
手取りの25%にあたる75万円が、年間返済額の目安です。税込年収が400万円未満なので、フラット35の上限は総返済負担率30%で計算しています。
上限いっぱいに借りると、毎月の返済は目安より3万円ほど多くなります。借りられる額と無理なく返せる額には、700万円以上の差があるということです。
年収400万円の人の住宅ローン借入可能額と目安額
| 手取り年収400万円(税込500万円) | 借入可能額 | 借入目安額(返済負担率25%) |
|---|---|---|
| フラット35(年3.830%・全期間固定・35年) | 約3,370万円 | 約1,930万円 |
| 月々の返済額 | 145,833円 | 83,333円 |
手取りの25%にあたる100万円が、年間返済額の目安です。税込年収が400万円を超えると上限の基準が35%に上がるため、借入可能額は一気に増えます。
その結果、借入可能額の約3,370万円と借入目安額の約1,930万円の差は、1,400万円を超えます。年収400万円台の方の資金計画については、年収400万円で住宅ローンはいくら借りられるかでも詳しく取り上げています。
年収500万円の人の住宅ローン借入可能額と目安額
| 手取り年収500万円(税込625万円) | 借入可能額 | 借入目安額(返済負担率25%) |
|---|---|---|
| フラット35(年3.830%・全期間固定・35年) | 約4,210万円 | 約2,410万円 |
| 月々の返済額 | 182,292円 | 104,167円 |
手取りの25%にあたる125万円が、年間返済額の目安です。上限いっぱいに借りると毎月の返済は約18万円になり、目安との差は月8万円近くまで広がります。
年収600万円の人の住宅ローン借入可能額と目安額
| 手取り年収600万円(税込750万円) | 借入可能額 | 借入目安額(返済負担率25%) |
|---|---|---|
| フラット35(年3.830%・全期間固定・35年) | 約5,060万円 | 約2,890万円 |
| 月々の返済額 | 218,750円 | 125,000円 |
手取りの25%にあたる150万円が、年間返済額の目安です。上限いっぱいに借りると、毎月の返済は約22万円になります。手取り年収600万円(毎月の手取りが約50万円)でも、その4割以上を住宅ローンに回す暮らしは、子どもの教育費や車の買い替えが重なる時期に苦しくなると考えています。
4つのケースを並べると見えること
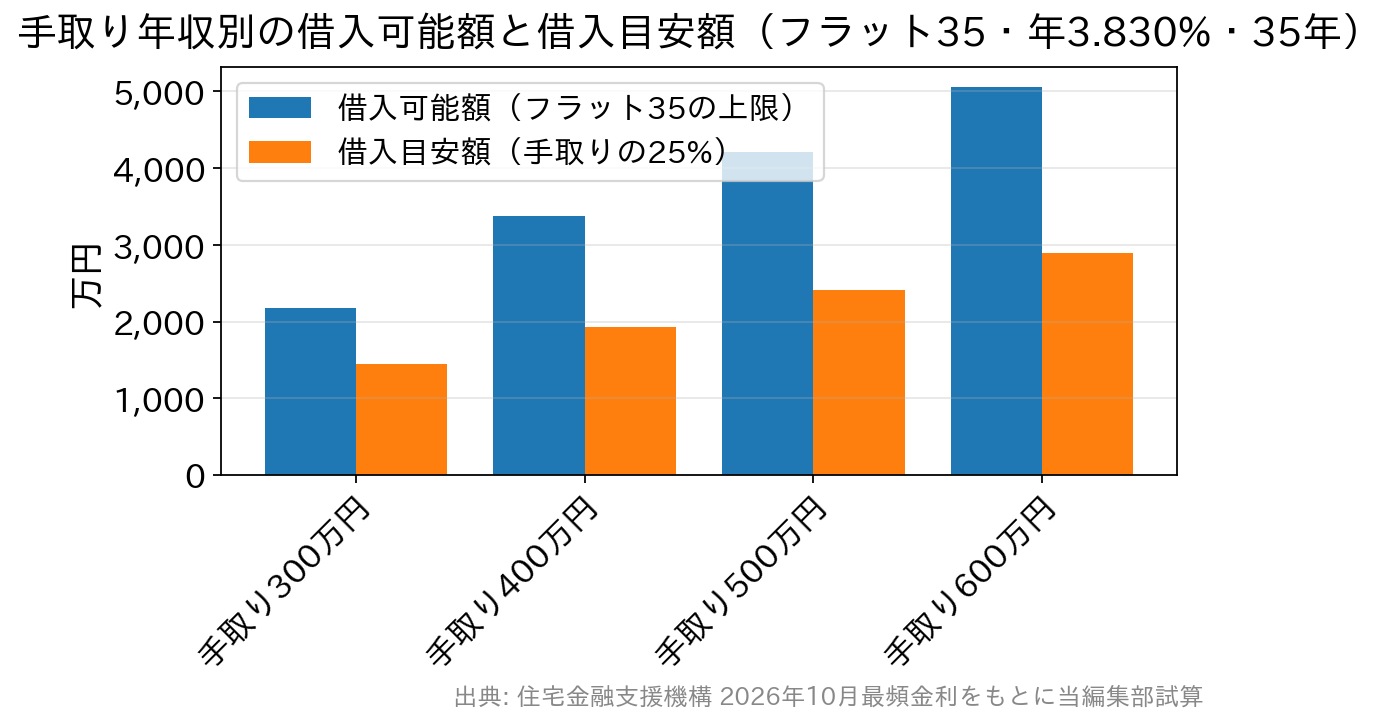
4つの試算をグラフにすると、年収が上がるほど上限と目安の差が広がることが分かります。上限の倍率は、税込年収400万円以上ならどの年収でも約6.7倍で、、手取りの25%で考えた目安は手取り年収の約4.8倍です。
変動金利を選ぶと借入額の目安はどう変わる?
ここまでは全期間固定の【フラット35】(2026年10月・年3.830%)で計算しました。金利の低い変動金利を選ぶと、同じ返済額でもう少し多く借りられ、同じ借入額なら毎月の返済が軽くなります。当編集部が2026年10月1日に主要な銀行の公式サイトで確認したところ、新規借入の変動金利(最も優遇された場合)はおおむね年1.0〜2.0%の範囲でした。
仮に変動金利を年1.600%として、手取り年収400万円の方が返済負担率25%(毎月83,333円)に収めて借りると、借入額は約2,680万円まで増えます。同じ返済額でもフラット35より750万円ほど多く借りられる計算です。
4つの年収で、返済負担率25%に収まる借入目安額を固定と変動で並べると次のようになります(変動金利は年1.600%が35年間変わらないと仮定した場合)。
| 手取り年収 | 毎月の返済(25%) | フラット35(年3.830%) | 変動金利(年1.600%と仮定) |
|---|---|---|---|
| 300万円 | 62,500円 | 約1,450万円 | 約2,010万円 |
| 400万円 | 83,333円 | 約1,930万円 | 約2,680万円 |
| 500万円 | 104,167円 | 約2,410万円 | 約3,350万円 |
| 600万円 | 125,000円 | 約2,890万円 | 約4,020万円 |
ただし変動金利は、将来金利が上がれば返済額も増えます。日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度に引き上げることを決めました(日本銀行「金融政策に関する決定事項等」)。たとえば先ほどの約2,680万円を、仮に最初から1%高い年2.600%で借りていたとすると、毎月の返済は約9万7,200円になり、手取りに対する割合は約29%まで上がります。
変動金利で借りるなら、金利が上がった場合の返済額も試算したうえで、借入可能額いっぱいではなく、返済負担率25%を目安にした借入額で計画することをおすすめします。固定と変動のどちらを選ぶかの考え方は、金利上昇への備えと変動金利・フラット35の試算で整理しています。
40代以降は返済期間で借入目安額が大きく変わる
ここまでの試算は35年返済が前提でした。40代で家を買う場合、定年後まで返済が続かないように期間を短くすると、同じ毎月の返済額でも借りられる額は小さくなります。手取り年収400万円の方が毎月83,333円に収める場合で比べると、次のとおりです。
| 返済期間 | 適用した金利(フラット35・2026年10月最頻) | 借入目安額 |
|---|---|---|
| 35年 | 年3.830% | 約1,930万円 |
| 30年 | 年3.830% | 約1,780万円 |
| 25年 | 年3.830% | 約1,610万円 |
| 20年 | 年3.510%(20年以下) | 約1,440万円 |
35年と20年では、借入目安額に500万円ほどの差が出ます。45歳で35年返済を組むと完済は80歳になり、退職金や年金で返し切れるかを考えておく必要があります。年齢と借入額の関係は年収の手取り一覧と住宅ローン借入限度額の目安でも整理しています。
地方では、親の土地に家を建てて土地代がかからない方もいます。そうした場合は、借入額を抑えて返済期間を短めにする組み立ても十分に現実的です。浮いた分を教育費や老後の資金に回せるので、家計全体で見た安心感は大きくなると考えています。
年収の何倍までなら住宅ローンを借りられるのか
借りられる上限は金融機関ごとに違い、銀行の多くは審査に使う金利や返済負担率の基準を公表していません。フラット35は基準が公表されているので、今回の試算では税込年収の約5.8〜6.7倍が上限になりました。金利が低いほど倍率は上がり、高いほど下がります。
ただ、これはあくまで金融機関が貸し出せる上限です。月々の返済を問題なく続けられる額との開きは、ここまでの試算のとおりです。
実際に家を買った人は年収の何倍を使っているのか
ほかの人がどのくらいの資金で家を買っているのかは、住宅金融支援機構の「2025年度【フラット35】利用者調査」で分かります。年収倍率は、住宅の取得に必要だった資金(所要資金)を世帯年収で割ったものです。
| 住宅の種類 | 年収倍率 | 総返済負担率 |
|---|---|---|
| 全体 | 6.6倍 | 22.8% |
| 注文住宅 | 6.9倍 | 23.0% |
| 土地付注文住宅 | 7.8倍 | 26.4% |
| 建売住宅 | 6.9倍 | 23.9% |
| マンション | 7.5倍 | 21.5% |
| 中古マンション | 5.6倍 | 19.7% |
| 中古戸建 | 5.3倍 | 20.5% |
出典 住宅金融支援機構「2025年度フラット35利用者調査」(2026年7月24日公表)
総返済負担率は、毎月の予定返済額を世帯月収で割ったもので、全体の平均は22.8%、土地付注文住宅では26.4%でした。土地から買って家を建てる方は、ほかの住宅より返済の比重が重くなりやすいことが分かります。
この総返済負担率は税込の世帯年収に対する割合なので、手取りで計算し直すと3割前後になる世帯も多いはずです。平均がこの水準でも、自分の家計で同じ割合を無理なく払えるかは別に考える必要があります。地方では車が一家に2台必要といった固定費もあるので、平均よりも自分の家計の数字を優先して判断してください。
住宅ローンを借りられる額と借りても良い額は違う
借入額が増えれば、諸費用も固定資産税も増える
借入額が増えるということは、より高い土地や家を買うということです。そうなると、毎年の固定資産税が増えるうえ、仲介手数料や登記費用、融資手数料、火災保険料といった諸費用もそれに合わせて増えていきます。毎月の返済額のほかにも、出ていくお金が増えるということです。
登記費用や火災保険料は、仕組みを知っておけば数十万円単位で抑えられることがあります。
- 登記費用の節約 新築の登記費用はいくら?相場と自分で登記して節約する方法
- 火災保険の節約 火災保険料が60%安くなる省令準耐火のメリット・デメリット
一戸建てでもマンションでも、マイホームを持てば固定資産税は毎年かかります。返済計画を立てるときは、住宅ローンの返済額に固定資産税を月割りにした額を足して考えておくと、後から家計が苦しくなるのを防げます。
収入が増減しやすい自営業や歩合給の人の考え方
経営者や個人事業主・自営業、歩合給のある営業職の方は、頑張った分だけ収入を増やせる一方で、収入が下がる年もあります。返済の目安は、ここ数年で収入が少なかった年を基準に考えるほうが安全だと考えています。
収入アップを前提に多めに借りる考え方もありますが、その場合でも、収入が下がった年に貯蓄で返済を支えられるか、事前に試算しておくことが前提になります。
借入額は少ないほど良いとは限らない
一般的には、借入額は少ないほうが良いと言われます。借入額が多いほど、支払う利息も増えるからです。ただ、手元の資金を残しておくほうが家計の安全につながる場面もあり、頭金を入れすぎて貯蓄が底をつくのは避けたいところです。この考え方は住宅ローンは繰上げしない・長く借りるが賢いのかで詳しく解説しています。
借入目安額がわかればマイホームの予算を計算できる
マイホームにいくらまでかけてよいかは、借入目安額が分かれば計算できます。簡単な計算式は次のとおりです。
- マイホームの予算=借りても大丈夫な住宅ローンの額+用意できる頭金-諸費用
たとえば手取り年収400万円で、借入目安額が約1,930万円、頭金500万円、諸費用を物件価格の1割弱にあたる200万円と見込むなら、物件にかけられる予算は約2,230万円です。諸費用は現金で用意するのが基本なので、頭金とは別に確保しておくと計画がぶれません。
今回の計算は目安。本当に借りても大丈夫な額は家庭ごとに違う
返済負担率25%という目安は、あくまで出発点です。子どもの人数や進学の予定、車の買い替え、親の介護など、家庭ごとの支出によって無理のない額は上にも下にも動きます。
本来は、ライフプラン表を作って将来の支出を見通したうえで、マイホームにいくら使えるかを決めると確実です。金利の水準は毎月変わるので、実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
