頭金がなくても、フラット35は購入価格の10割まで借りられます。ただ、融資率が9割を超えると金利が上がり、2026年10月の最頻金利では9割以下より年0.110%高くなります。頭金なしで家を買うなら、フラット35は9割以下に抑え、残りの1割を取扱金融機関の別ローンで借りる組み合わせを先に検討すると、総返済額を抑えやすいと考えています。
「頭金が貯まっていないけれど、家賃を払い続けるより早く買いたい」というご相談は、地方でも少なくありません。ここでは、9割超の金利差が返済額にどう響くのか、頭金なしでも9割以下の金利で借りる方法、そして頭金ゼロで借りること自体のリスクについてもお話しします。
SBIアルヒには、フラット35(融資率9割以下)と組み合わせて物件価格の10割まで借りられる「フラットα」という変動金利のローンがあります。フラット35を9割超で1本で借りるより、総返済額を抑えられる場合があります。
SBIアルヒは16年連続でフラット35の取扱件数1位の実績があり、全国の店舗で相談できます。フラット35とフラットαの2つの契約を同時に進めることになるので、担当者と対面で日程や書類を確認しながら進めると手続きの行き違いを防げます。
フラット35は100%借りられるが、9割を超えると金利が上がる
フラット35は、建設費または購入価格の範囲内で、100万円以上1億2,000万円以下まで借りられます。フラット35は以前、融資の上限が購入価格の9割だった時期もありましたが、今は10割まで借りられるので、制度の上では頭金ゼロでも利用できます。
借入額が購入価格の9割を超えると、「融資率9割超」の金利が適用されます。融資率とは、建設費や購入価格に対して、フラット35で借りる金額が占める割合のことです。フラット35は住宅金融支援機構が決めたルールで動いているので、「少し足りないだけだから9割以下の金利で」という融通はききません。
2026年10月の金利差は年0.110%
2026年10月に資金を受け取る場合のフラット35(返済期間21〜35年・新機構団信付き)で、取扱金融機関が最も多く採用している金利(最頻金利)は、下の表のようになっています。
| 融資率 | 最頻金利(2026年10月資金受取分) | 備考 |
|---|---|---|
| 9割以下 | 年3.830% | 頭金や自己資金で1割以上を用意した場合など |
| 9割超(100%融資) | 年3.940% | 頭金なしで全額をフラット35で借りる場合 |
フラット35の金利は申し込んだ月ではなく、資金を受け取る月の金利が適用され、毎月見直されます。金利の動きは住宅金融支援機構の最新の金利情報で公表されています。
家を買うときには、物件の代金のほかに登記費用や火災保険料、ローンの手数料などの諸費用もかかります。購入価格の1割だけを貯めても、諸費用に回すと9割以下に届かないことがあり、わずか数十万円の不足で数千万円のローン全体の金利が一段上がることもあります。
一方で、借り換えでフラット35を使う場合は、融資率にかかわらず9割以下の金利が適用されます。9割超の金利差が問題になるのは、新しく家を買うときです。
2,500万円・35年なら総返済額は約69万円の差
借入額2,500万円・返済期間35年・元利均等返済(ボーナス返済なし)として、2026年10月の最頻金利で毎月の返済額を計算すると、次のようになります(諸費用は含まず、月々の返済額は円未満切り捨ての概算です)。
| 年3.830%(9割以下) | 年3.940%(9割超) | 差額 | |
|---|---|---|---|
| 毎月の返済額 | 108,158円 | 109,795円 | 1,637円 |
| 総返済額 | 45,426,360円 | 46,113,900円 | 687,540円 |
金利が年0.110%違うだけで、35年間の総返済額は約69万円変わります。毎月にすると1,600円ほどですが、年間では約2万円になり、それが35年続きます。
そのため、頭金がないからといって9割超のフラット35を1本で借りる前に、次に紹介する方法と総返済額を比べておくことをすすめています。
頭金0でも融資率9割以下の金利でフラット35を借りる方法
裏ワザ1:取扱金融機関の「1割分のローン」を組み合わせる
フラット35の借入を9割までにして、足りない1割をその金融機関の別のローンで借りる方法です。代表的なのがSBIアルヒの「フラットα」で、融資率9割以下のフラット35と組み合わせると、物件価格の10割まで借りられます(2026年10月時点)。
フラットαは変動金利のローンなので、金利は景気や金融情勢で見直され、フラット35本体より高めになるのが一般的です。それでも1割分は借入額が小さいため、「9割以下のフラット35+1割分のローン」の合計で見ると、9割超のフラット35を1本で借りるより総返済額が少なくなる場合があります。
どちらが有利かは、各ローンのその月の金利と手数料で計算しないと分かりません。1割分のローンにも事務手数料がかかることがあるので、金利だけでなく手数料も含めた総額で比べることが欠かせません。変動金利の部分を早めに繰上返済して、固定金利のフラット35だけを残す返し方も考えられます。
1割分のローンを用意しているのはSBIアルヒだけではなく、フラット35の取扱金融機関の一部が同じような併せ融資を扱っています。取扱の有無や商品名、金利は金融機関ごとに違い、時期によって変わります。
かつて併せ融資「プラスワン」を扱っていた優良住宅ローンは、フラット35・プラスワンとも新規受付を停止しているので、古い比較記事の情報をそのまま使わないよう注意が必要です。
長期優良住宅などで最長50年の「フラット50」を使う場合も、フラット50で借りられるのは購入価格の9割までです。
SBIアルヒでは2026年1月8日から、残りの1割にフラットαだけでなく、フラット20またはフラット35を組み合わせることもできるようになりました。フラット35の仕組みそのものはフラット35の金利の比べ方とメリット・デメリットの記事で紹介しています。
裏ワザ2:親などから資金援助を受ける(贈与税に注意)
どうしても頭金を用意できない場合、親から資金援助を受けるのも一つの方法です。もらうのが難しければ、1割分を親から借りるという形もあります。
親からお金を「もらう」場合は、贈与税の対象になることがあります。住宅を取得するための資金の贈与には非課税の特例がありますが、使うには要件と期限があります。
親から「借りる」場合も、借用書(金銭消費貸借契約書)を作り、金利と返済の実態を残しておかないと、税務上は贈与とみなされることがあります。金額が大きいときは、事前に国税庁の案内を確認するか、税理士に相談してください。
親から借りると、子も親も得をすることがある
親からお金を借りるのは気が引ける、という方も多いと思います。ただ、親がしばらく使う予定のないお金を預金に置いているなら、子がそのお金を借りて利子を付けて返すことで、子は1割分のローンより低い金利で借りられ、親は預金より多くの利息を受け取れる場合があります。
たとえば、不足の1割を親から年1%で借りる場合と、変動金利の1割分ローンで借りる場合を比べると、金利差しだいでは総返済額で数十万円の違いが出ることもあります。最近は預金金利も上がってきているので、親にとっての得は以前より小さくなっています。無理のない範囲で、契約書を交わしてから進めましょう。
裏ワザ3:フラット35と民間の住宅ローンを組み合わせる
裏ワザ1と似ていますが、フラット35とその金融機関独自の住宅ローンを組み合わせて借りる方法です(ミックスプラン)。この場合、フラット35の割合は9割でなくてもよく、4割や5割でも構いません。
頭金と諸費用を準備できないという事情でミックスプランを使うのはよいのですが、変動か固定かを決めきれずに、なんとなく半分ずつにするのはすすめていません。金利が上がっている今は、変動金利の部分が大きいほど将来の返済額が増えるおそれも大きくなるので、どの割合にするかは返済計画から逆算して決めてください。
頭金なし・9割超は審査をより慎重に見られる
フラット35の審査では、年収に占めるすべての借入の年間返済額の割合(総返済負担率)が、年収400万円未満なら30%以下、400万円以上なら35%以下であることが条件です。車のローンやカードの分割払いも含めて計算されるので、地方で車を2台持っているご家庭は特に注意が必要です。
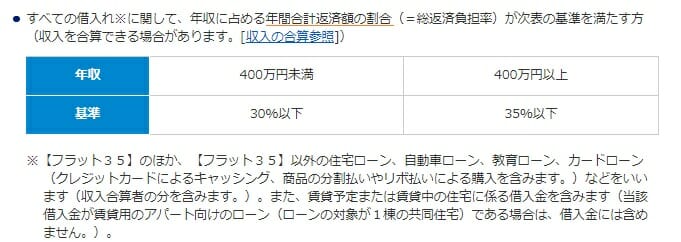
この基準を満たしていれば、頭金がないことだけを理由に断られるわけではありません。ただし、SBIアルヒは融資率が9割を超える場合、返済の確実性などをより慎重に審査すると案内しています。頭金がない場合は、他の借入を減らしておくなど、審査で見られる点を先に整えておくと安心です。
100%融資を受けること自体が危険なわけではない
100%融資が危険と言われるのは売っても完済できないことがあるから
全額を借りると危ないと言われる一番の理由は、返済に困って家を売っても、売った代金でローンを返しきれない(オーバーローンになる)可能性があるからです。
新築の建物の値段には、建築会社の利益が含まれています。たとえば2,000万円の建物で2割が利益だとすると、建物そのものの価値は1,600万円です。建てて間もなく売ることになり、売れた金額が1,600万円前後だったとすると、ローンが2,000万円残っていれば400万円ほど足りません。
頭金を2割ほど入れておけば、万一のときも家を売ってローンを返しやすい。これが「頭金を入れるべき」と言われる理由です。地方では土地の値段が上がりにくい地域も多く、売却価格がローン残高を下回りやすい点にも気をつけたいところです。
返済に無理のない金額なら、100%融資でも問題は小さい
危険と言われる理由が「返済に困ったとき」のことなら、無理なく返せる借入額であれば、必要以上に恐れることはありません。頭金を貯める目的は、欲しい家を買って、ローンを無理なく返していくことにあります。
2割、3割が貯まっていなくても、毎月の返済を続けられるなら、頭金はゼロでも構いません。ただし、今は金利が上がっている時期なので、収入が減ったときや、変動金利の部分の金利が上がったときでも返していけるかを、余裕をもって試算しておいてください。年収ごとの借入額の目安は年収500万円の住宅ローンの相場と頭金なしで借りる場合の記事で紹介しています。
まとめ:フラット35は9割以下に抑え、総返済額で比べる
頭金がなくても、フラット35を9割超で1本で借りる必要はありません。9割以下のフラット35に1割分のローンを組み合わせる方法、親からの援助、民間ローンとのミックスと、頭金ゼロでも使える方法はいくつかあります。
最後に、全期間固定のフラット35にこだわるかどうかも含めて、民間の変動金利の住宅ローンで全額を借りる場合と総返済額を比べておきましょう。固定で返済額を確定させるか、変動で当初の負担を抑えるかは、ご家庭の家計と、金利が上がったときに耐えられる余裕で決まります。
実際に選ぶ段階では、各金融機関の最新の金利と手数料をご自身でも確かめてから判断してください。
