住宅ローンはふつう金融機関が指定する信用保証会社が保証を引き受けるので、連帯保証人を立てずに借りられます。それでも、ペアローンを組むとき、収入合算をするとき、土地や建物を共有名義にするときなど、借りる人が複数いたり返済に不安が残ったりする6つのケースでは、家族が連帯保証人になるよう求められます。
ペアローンや親子での借り入れを考え始めた段階で「保証人が必要と言われた」と戸惑う方は多く、連帯債務者との違いも分かりにくいところです。誰がどの立場になると何を負うのかを、2026年10月時点の制度と商品の情報をもとに説明します。
住宅ローンで連帯保証人を求められる6つのケース
ローンの契約者が複数いる場合や、土地・建物が共有名義の場合は、返済が滞ったときに物件を売って債務を回収するのに共有者の承諾が要ります。そのため、ローンを組む時点で共有者を連帯保証人にするよう求められることがあります。
このほか、完済までに一定以上のリスクがあると判断された場合にも、連帯保証人を求められることがあります。
夫婦・親子それぞれが独立したローンを組むケース
収入や年齢の関係で1人では必要な金額を借りにくいときは、夫婦や親子がそれぞれ独立したローンを組む「ペアローン」が有力な方法になります。ペアローンを組む場合は、お互いがお互いのローンの連帯保証人になる必要があります。
夫婦の収入を合算して1つのローンを組むケース
共働きの夫婦が増え、2人の収入を合わせて1つのローンを組むケースも増えています。ローンの名義や土地・建物の名義が1人だけでも、収入を合算して申し込むと、合算した配偶者が連帯保証人になります(収入合算には、配偶者が連帯保証人になる方法と連帯債務者になる方法があり、後者は後で説明します)。
土地や建物の名義が共有であるケース
親子や夫婦で土地・建物を共有名義にしている場合は、ローンを組むときもお互いが連帯保証人になるよう求められることが多くなっています。持分を持っている人の承諾がないと、いざというときに物件を処分できないからです。
親名義の土地に子どもがローンを組んで家を建てるケース
親の家を建て替えて二世帯住宅にする場合などは、親が子どもに住宅用地を提供したり、建築資金を援助したりします。そのとき親は、連帯保証人になるか、返済の義務を負わない担保提供者になるかのどちらかです。
地方では、親の畑や宅地の一角に子ども世帯が家を建てるケースが珍しくありません。この場合、建物の資金を誰がどう出すか(子どもが全額ローンか、親も出すか、親の分は現金かローンか)で、親御さんが連帯保証人になるのか、担保提供者で済むのかが変わります。
建物の資金をすべて子どもでまかなう場合は不要
子どもの住宅ローンで建物の資金を100%まかなう場合、建物の名義は100%子どもになります。親は土地を担保として差し出す担保提供者になるだけで、連帯保証人は要りません。
建物の資金を親子で出し合い、親の資金が現金の場合はほぼ不要
建物の資金を親子で出し合うと、建物の名義は親子の共有になります。親の分を貯蓄などの現金で出すなら、親が連帯保証人になる必要はほとんどありません。ただ、返済が滞れば家を売ることもあり得るため、親は建物と土地の両方の担保提供者になります。
建物の資金を親子で出し合い、親の資金もローンの場合は必要
建物が親子の共有名義で、親の分も住宅ローンで借りる場合は、お互いが連帯保証人になります(親子リレーローンやフラット35の場合は、後で説明する連帯債務者になります)。
自営業者や勤続年数が短いケース
自営業の方や勤続年数が短い方は、この先も安定した収入が続くか見通しにくいと受け取られ、金融機関によっては連帯保証人を求められることがあります。民間の金融機関でもこのケースはまれで、フラット35では連帯保証人を求められることはありません。
借入額に対して年収が少ないケース
収入に比べて借入額が大きいと返済負担率が高いと判断され、連帯保証人を求められやすくなります。こちらも民間の金融機関でまれに起こるケースで、フラット35では求められません。
連帯保証人として認められないケース
連帯保証人は、契約者が返済できなくなったときに代わって返す義務を負う、責任の重い立場です。本人に保証する気持ちがあっても、返済できる力がないと見られる次のような人は、連帯保証人として認められないことが多くあります。
- 年金収入だけで暮らしている親など
- 専業主婦(主夫)の配偶者
親の土地に家を建てる場合で、年金暮らしの親御さんしか頼める人がいないときは、建物の資金を子どものローンでまかない、親御さんには担保提供者になってもらう形を検討するとよいでしょう。担保提供者は返済の義務を負いませんが、返済が滞れば土地も売却の対象になる点は家族で共有しておいてください。
連帯債務者は、契約者と一緒に最初から返済する人
連帯保証人とよく似た言葉に「連帯債務者」があります。連帯保証人は契約者が返せなくなったときに代わりに返す人ですが、連帯債務者は1つのローンの返済義務を最初から契約者と一緒に負う人です。連帯債務者になる主なケースは次の2つです。
収入合算をして「フラット35」を組むケース
夫婦や親子で収入を合算してフラット35を組むと、合算した相手は一緒に返済義務を負う連帯債務者になります。夫婦の場合、たとえ離婚しても完済するまで2人とも返済義務が残り、家を売っても売却額がローン残高に届かないこともあります。
ペアローンなら夫婦それぞれが債務者になるので、それぞれが借りた分について住宅ローン控除を受けられ、団体信用生命保険(団信)にもそれぞれ加入します。くわしい違いは「ペアローン・連帯債務・連帯保証の違い」の記事でも紹介しています。
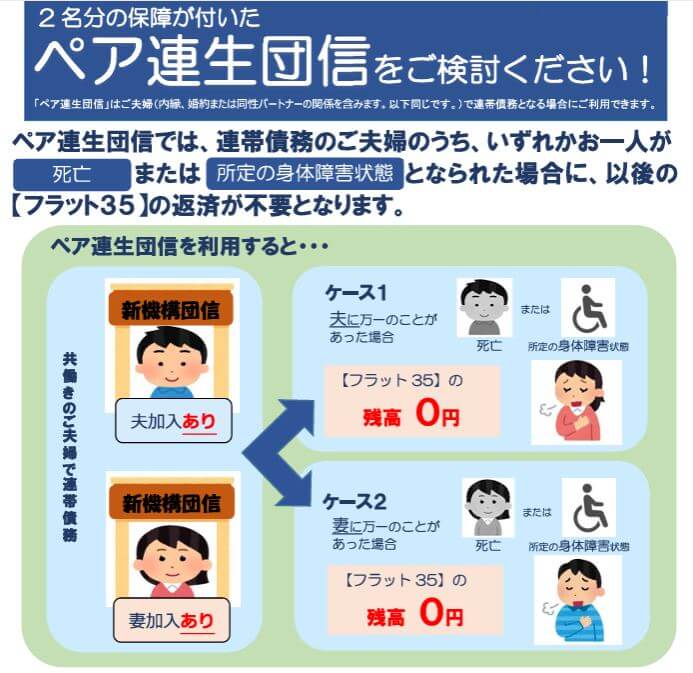
一方、フラット35で配偶者が連帯債務者になった場合、合算者も住宅ローン控除を受けられますが、通常の団信で保障されるのは1人だけです。保障されている側が亡くなっても、団信で返済されるのはその人の返済分だけで、遺された配偶者の分は返済が続きます。
その備えになるのが、フラット35のペア連生団信「デュエット」です。借入金利に年0.18%上乗せすると夫婦2人とも保障の対象になり、どちらか一方に万一のことがあれば以後の返済が不要になります。団信に加入しない場合は、団信付きの金利から年0.20%低い金利になります(2026年10月時点)。
「親子リレーローン」を組むケース
二世帯住宅を建てるときなどに、親が高齢で返済期間を長く取れないため、子どもを返済の後継者にして子どもの年齢に合わせた期間で借りる方法です。親子のどちらかが連帯債務者になります。
親だけのローンなら、親が亡くなれば団信の保険金で残りが返済され、子に返済義務は残りません。ところが親子リレーローンでは、親が団信に加入できないケースもあり、その場合は親が亡くなっても完済まで子が返済を続けます。
連帯保証・連帯債務・ペアローンの違いを表で比べる
どの借り方を選ぶかで、住宅ローン控除、団信、返済義務の負い方が変わります。違いは次の表のとおりで、商品や金融機関によって細かな扱いが異なることもあります。
| 借り方 | 住宅ローン控除 | 団信の加入 | 返済義務の負い方 |
|---|---|---|---|
| ペアローン(各自が別々に借りる) | 夫婦それぞれが受けられる | 夫婦それぞれが加入できる | 各自が自分の借入分を返済。お互いが連帯保証人 |
| 収入合算(連帯債務・フラット35など) | 主債務者・連帯債務者とも受けられる | 原則は主債務者のみ(ペア連生団信で備える方法あり) | 1本のローンを2人で返済する連帯債務者 |
| 収入合算(連帯保証) | 主債務者のみ | 主債務者のみ | 主債務者が返済し、滞ったら連帯保証人が負う |
多くの民間銀行の収入合算では配偶者が連帯保証人になり、フラット35では連帯債務者になります。共働きを続けるか、税金の軽減をどこまで使うか、万一のときの保障をどうするかで、向く借り方は変わると考えています。
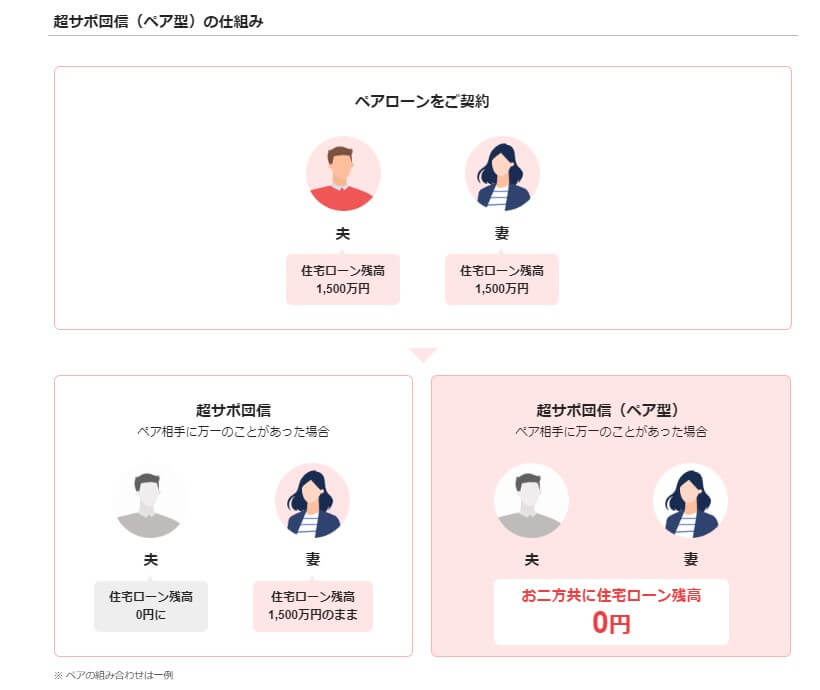
ペアローンでも使える連生団信を扱う銀行が増えています
夫婦連生団信は、かつてはフラット35や一部の銀行が中心でしたが、ペアローンでも使える形で取り扱いが広がっています。PayPay銀行は2024年6月1日に、ペアローン向けの「全疾病保障付き連生団体信用生命保険」を銀行として初めて扱い始めました。
続いて、みずほ銀行が2024年7月1日に大手行で初めてペアローンの連生団信を始め、auじぶん銀行も取り扱っています。
2025年9月25日には楽天銀行も「ペアローン連生団体信用生命保険」の取り扱いを始めており、どちらか一方に万一のことがあれば、2人それぞれのローン残高が0円になる仕組みです。上乗せ金利や申し込める年齢は銀行ごとに違うので、比べるときは保障の範囲とあわせて確かめておきましょう。
連帯保証人になる人が知っておきたい民法のルール
2020年4月に施行された改正民法で、保証人を守るためのルールが加わりました。主債務者に頼まれて保証人になった人は、金融機関に対して、返済がきちんと続いているかの情報を求めることができます(法務省「保証に関する民法のルールが大きく変わります」)。
また、保証人が個人の場合、主債務者が延滞を重ねて分割で返す権利(期限の利益)を失ったときは、金融機関はそれを知ってから2か月以内に保証人へ通知しなければなりません。ペアローンでお互いが連帯保証人になっていても、相手の返済が滞っていることに気づくのが遅れると、遅延損害金が膨らみます。通知が届いたら、すぐに夫婦で返済計画を話し合ってください。
連帯保証人の責任は重いので、申込先を比べてから決めましょう
連帯保証人の責任はとても重いものです。連帯保証人を求められたら、まずはほかの金融機関にも申し込んで条件を比べてください。同じ条件でも、A銀行では連帯保証人を求められ、B銀行では求められないことがあるからです。
連帯保証人を立てても、審査に必ず通るわけではありません。年収に対する返済の割合や物件の担保価値なども合わせて判断されます。審査の進み方は「住宅ローン審査の期間と基準」の記事で、保証会社に払う保証料の仕組みは「住宅ローンの保証料とは?」の記事で紹介しています。
もうひとつ、契約した後で連帯保証人だけを外すのは原則としてできません。外したいときは、借り換えなどでローンを組み直すことになるため、離婚や転職などで事情が変わりそうなら早めに金融機関へ相談してください。30年以上続くローンですから、万一の事態まで含めて家族でじっくり話し合ってから決めるのがよいと考えています。
実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
