住宅ローンを組む年齢の目安は、完済時年齢の上限(多くの銀行で80歳)から逆算すると、35年返済なら45歳前後までに借りるのが一つの線になります。ただ、団信の疾病保障は50歳前後で選べる範囲が狭くなり、借り換えのときも団信の審査をもう一度受けるので、健康なうちの30代に組めると選択肢を広く残せると考えています。
とはいえ、マイホームが必要になるタイミングは人それぞれです。独身のうちに買う方もいれば、子どもが生まれてから考え始める方もいて、どちらが正しいという話ではありません。ご相談でよく伺うのは「平均より遅れていないか」という不安ですが、平均はあくまで目安で、家計と人生設計に合うかどうかのほうがずっと大事です。
住宅購入者の平均年齢は?初めて買う人は30代が中心
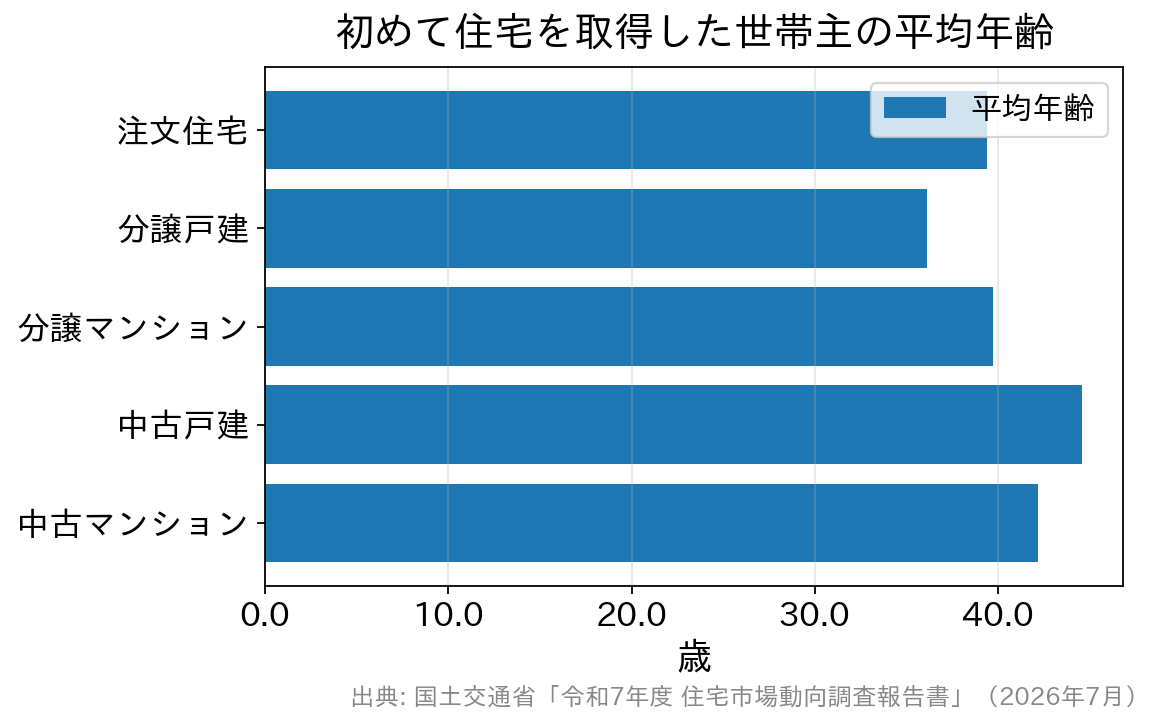
国土交通省の『令和7年度 住宅市場動向調査報告書』(2026年7月公表、2024年4月〜2025年3月に住み替えた世帯が対象)によると、初めて住宅を取得した一次取得者は、既存(中古)戸建住宅を除くすべての住宅で30代が最も多くなっています。中古戸建では40代が最多でした。
一次取得者の世帯主の平均年齢は、注文住宅(建て替えを除く)が39.4歳、分譲戸建住宅が36.1歳、分譲集合住宅(マンション)が39.7歳です。この調査は注文住宅が全国、それ以外は三大都市圏が対象なので、徳島のような地方の実感とは少しずれがあるかもしれません。
実際のところ、地方では土地の価格が都市部より抑えられる分、注文住宅を建てる方が多く、車の買い替えや子どもの進学と時期が重なりやすいのが悩みどころです。購入年齢そのものより、ほかの大きな出費とぶつからない時期を選べるかどうかが、無理のない返済につながると考えています。
完済年齢80歳から逆算すると35年返済は45歳がリミット
次に、金融機関が定めている住宅ローンの年齢制限を確認してみます。
| 金融機関 | 申し込み時年齢 | 完済年齢 |
|---|---|---|
| PayPay銀行 | 20歳以上65歳未満 | 80歳未満 |
| 新生銀行 | 20歳以上65歳未満 | 80歳未満 |
| auじぶん銀行 | 満18歳以上満65歳未満 | 満80歳未満 |
| ソニー銀行 | 満20歳以上満65歳未満 | 満85歳 |
| ドコモSMTBネット銀行(WEB申込コース) | 満18歳以上満65歳以下 | 満80歳未満 |
| 住宅ローン(対面)/ドコモSMTBネット銀行 | 満18歳以上満65歳以下 | 満80歳未満 |
| ARUHI(フラット35) | 70歳未満 | 80歳未満 |
| イオン銀行 | 71歳未満 | 80歳未満 |
| 三菱UFJ銀行 | 70歳未満 | 80歳未満 |
多くの金融機関は、申込時の年齢を65歳前後まで、完済時の年齢を80歳未満などと定めています。継続した収入があると判断されれば60代でも借りられる計算ですが、返済期間はそのぶん短くなります。
完済時80歳未満の条件で35年ローンを組むなら、おおむね44〜45歳までに借り入れる必要があります(誕生日と借入日の関係で1年ほど前後します)。最近は最長50年のローンを扱う金融機関も増えましたが、完済時年齢の上限は変わらないので、長い返済期間を選べるのは若いうちに限られます。
完済時80歳未満の銀行では、借りる年齢が1歳上がるごとに選べる最長の返済期間もほぼ1年ずつ縮みます。借入時の年齢ごとの目安を表にしました。
| 借入時の年齢 | 選べる返済期間の目安(最長35年の商品) | 完済時の年齢 |
|---|---|---|
| 30歳 | 35年 | 65歳 |
| 40歳 | 35年 | 75歳 |
| 45歳 | 34年前後 | 79歳 |
| 50歳 | 29年前後 | 79歳 |
| 55歳 | 24年前後 | 79歳 |
完済時80歳未満を条件とする場合の目安。実際の上限は銀行や誕生日によって変わります。
例えば、借入額3,000万円で返済期間が35年から25年に縮むと、元金の返済だけで見ても毎月の負担は約1.4倍になる計算です。借りる時期が遅いほど、頭金を増やすか借入額そのものを抑える必要が出てくるのはこのためです。
団信と疾病保障は何歳まで選べる?がん保障は50歳前後が境目
団信は健康状態の審査があり、年齢とともに通りにくくなる
住宅ローンを借りるときに加入する団信(団体信用生命保険)には、一般的に住宅ローン本体の年齢制限とは別の特別な年齢上限はありません。ただ、団信は生命保険なので健康状態の告知と審査があり、内容によっては加入を断られることがあります。
40代になると高血圧や糖尿病などの生活習慣病を指摘される方が増え、告知の内容によっては審査が厳しくなります。健康状態に不安がある方は、団信の告知内容と入れないときの選択肢も先に確認しておくと、慌てずに済みます。
金融機関別の疾病保障の年齢制限(2026年10月時点)
疾病保障は、種類と金融機関によって加入できる年齢がかなり違います。上乗せ金利なしで疾病保障がつく銀行も増えていますが、年齢で中身が変わる点に注意が必要です。主な銀行の年齢条件を表にしました。
| 金融機関 | 疾病保障の種類 | 加入できる年齢(借入時) |
|---|---|---|
| auじぶん銀行 | がん50%保障団信(4疾病保障・全疾病長期入院保障つき) | 50歳以下(51歳以上は一般団信・ワイド団信のみ) |
| PayPay銀行 | がん50%保障団信・がん100%保障団信 | 満51歳未満 |
| 楽天銀行(金利選択型) | がん保障特約(50%・100%)+全疾病特約 | がん保障は満50歳以下。51歳以上は全疾病特約付団信 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | スゴ団信(3大疾病50%保障・全疾病保障) | 50歳以下は3大疾病50%+全疾病保障が基本付帯。50歳超は全疾病保障が付帯 |
| SBI新生銀行 | 全疾病保障付団信(上乗せ金利なし) | 20〜49歳 |
| 三菱UFJ銀行 | 疾病保障付住宅ローン(7大疾病100%/全疾病100%) | 7大疾病100%は50歳未満、全疾病100%は56歳未満 |
各行の団信・疾病保障の案内をもとに作成(2026年10月時点)。上乗せ金利の有無はプランによって異なります。
表を見ると、がんを保障する特約は50歳前後までという銀行がほとんどです。一方で全疾病保障は、ドコモSMTBネット銀行や楽天銀行のように51歳以上でも上乗せなしでつく銀行と、SBI新生銀行のように50歳未満に限る銀行に分かれます。
このほか、PayPay銀行は2026年6月1日のお借入分からがん50%保障団信の上乗せ金利を年0.1%に改定し、SBI新生銀行は介護保障つきの「安心保障付団信」の新規申込を終えています。団信の中身は改定されることが多いので、表は申込の時点で必ず見直す前提で使ってください。
がんを含む疾病保障を上乗せなしで選びたいなら、50歳になる前に借りておくのが一つの目安だと考えています。
借り換えの選択肢を残すなら30代前半が有利
住宅ローンを組む年齢は、将来の借り換えのしやすさにも関わってきます。借り換えは新しい銀行で一から借りる手続きなので、団信や疾病保障の審査をもう一度受けることになるからです。
40代以降は健康状態のリスクが増え、借り換えたくても新しい団信に入れないことがあります。返済期間も「完済時80歳未満」で計算し直すため、年齢が上がるほど借り換え後の返済期間が短くなり、毎月の返済額が増えることもあります。将来の借り換えを選択肢として残す意味でも、30代のうちに組めると動きやすくなります。
金利の環境も大きく変わりました。日本銀行は2026年9月18日に政策金利を年1.25%程度へ引き上げ、住宅金融支援機構によるとフラット35の2026年10月の最頻金利(借入期間21年以上・融資率9割以下)は年3.83%と、2017年の現行制度以降で最も高い水準です。変動金利も各行の短期プライムレートの引き上げに合わせて上がり始めています。
借り換えには登記費用や事務手数料などで数十万円の諸費用がかかります。金利が上がる局面では、すでに低い金利で借りている人は借り換えの効果が出にくい一方、金利差が大きい人には効果が出ることもあり、損得はご家庭ごとに違います。判断の手順は住宅ローン借り換えの注意点にまとめています。
年代別に見る住宅ローンの注意点
20代は借入額より「どこに住み続けるか」が課題
20代は年収がまだ伸びる途中なので、借りられる額には限りがあります。一方で年齢が若い分、35年ローンでも60歳前後で返し終えられるのは大きな強みです。
ただ、転職や結婚で暮らし方が変わる可能性が高い時期でもあります。地方では転勤の有無や、親の家との距離で住む場所が決まることも多いので、将来住み替える可能性も含めて、売りやすい・貸しやすい物件かという目線で選んでおくと、住み替えるときに困りにくくなります。
30代は共働きの借入額に注意
30代はお子さんの成長を見据えて家を選ぶ時期です。完済までの返済額が確定するフラット35を選ぶ方もいれば、変動金利を選ぶ方もいますが、金利が上がり始めた今は、金利の低さだけでなく、上がったときに家計が耐えられるかを試算してから決めるのが大切です。
共働き世帯で、世帯年収いっぱいに借入額を計算してしまうと、出産や介護で片方が働けなくなったときに返済が苦しくなります。地方では車の維持費や教育費もかさむので、片方の収入だけでも返せる金額かを一度試算しておくことをおすすめしています。
近くにイオンがある方には、イオン銀行の住宅ローンも選択肢になります。住宅ローンの契約者はイオンセレクトクラブに入会でき、専用カードで払うとイオングループの対象店舗での買い物が5%割引になる特典があります。
40代は定年を意識した返済計画を
40代での購入は、定年を強く意識した借り方が必要です。退職金や年金の額が見えないうちに、定年を超える完済年齢を前提にすると、60代以降の家計が苦しくなることがあります。
実際のところ、定年後に再雇用で働くつもりでも、健康上の理由で働けなくなる可能性はあります。頭金や貯蓄に余裕がない場合は、働けなくなったときに返済を助ける全疾病保障や就業不能保障がどこまでつくかも、金利と並べて比べる価値があります。年代ごとの借入額の考え方は40代の住宅ローンはいくら借りられるかで詳しく試算しています。
50代は頭金と完済時期の見通しがカギ
50代は収入のピークを過ぎる方も多く、定年後の収入減を前提に考える必要があります。借りられる期間も短くなるので、頭金をどれだけ入れられるかで、毎月の返済額と老後の家計が大きく変わってきます。
50代ではがん保障つきの団信を選べない銀行が多くなります。そこで、50歳を超えても全疾病保障が付帯するドコモSMTBネット銀行のスゴ団信や、51歳以上でも全疾病特約付団信に入れる楽天銀行のように、年齢を問わず就業不能に備えられる銀行を候補に入れておくと安心材料が増えます。
ドコモSMTBネット銀行の住宅ローンのWEB申込コースは、2026年10月30日(金)17時で仮審査申込の受付を終了し、以降は銀行代理業者が窓口の対面相談コースになります。対面相談コースはSBIマネープラザの店舗やオンラインで相談できるので、年齢を踏まえた返済計画をその場で確認したい方には使いやすい窓口です。審査結果によって最大年0.55%の金利上乗せがある点は、あらかじめ知っておいてください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
50代の借り方は40代・50代の住宅ローン審査と年齢の壁でも詳しく取り上げています。
住宅ローンと年齢についてよくある質問
Q. 住宅ローンは何歳までに組むのが理想ですか?
A. 完済時年齢の上限(多くは80歳未満)と団信の通りやすさを考えると、30代のうちに組むのが一つの目安です。35年ローンなら、おおむね44〜45歳までに借りないと完済時80歳未満の条件に収まりません。頭金や年収に余裕があれば、20代や40代でも十分に選択肢になります。
Q. 50歳を過ぎてから借りると団信はどうなりますか?
A. がん保障つきの団信は50歳前後までとする銀行が多く、選べるのは一般団信が中心になります。ただ、ドコモSMTBネット銀行や楽天銀行のように、51歳以上でも上乗せなしで全疾病保障がつく銀行もあるので、年齢条件を並べて比べてみてください。
Q. 45歳を過ぎたら35年ローンは組めませんか?
A. 完済時80歳未満が条件の銀行では、45歳前後を過ぎると35年返済は選べず、返済期間が短くなります。そのぶん毎月の返済額が増えるので、頭金を厚くするか借入額を抑えて、定年までに返済のめどが立つ計画にするのが現実的です。
Q. 地方に住んでいます。地銀・信金とネット銀行、どちらがよいですか?
A. 地元の地銀や信用金庫は対面で相談でき、地域の事情もよく分かっています。ネット銀行は金利や疾病保障の条件で有利なことがあり、どちらが正解ということはありません。金利・団信・手数料を合わせた総額と、相談のしやすさの両面で比べるのが良いと考えています。
まとめ
完済年齢・団信・借り換えのしやすさの三つから見ると、30代のうちに住宅ローンを組めると選択肢を最も広く残せます。30代半ばになれば、収入の見通しも立てやすくなる頃です。
もちろん、頭金や年収に余裕があれば、20代や40代で組むことも問題ありません。大切なのは平均に合わせることではなく、家計と健康状態、地方ならではの出費まで見込んで、無理のない返済計画を立てることです。団信や金利の条件は毎月のように変わるので、実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
