公務員は雇用と収入が安定しているため、住宅ローンの審査では有利に見られやすい職業です。ただ、地方職員共済組合の住宅貸付は限度額が1,800万円で、それだけでは家の資金に届きにくいことが多く、四国ろうきんの変動金利も保証料を足すとネット銀行より高くなる場合があります(2026年11月時点)。
共済貸付・ろうきん・ネット銀行のどれで借りるかは、金利だけでなく保証料や団信の保障まで同じ条件にそろえて比べると、公務員の信用力を返済額の差として生かせます。
公務員が住宅ローン審査で有利なのは雇用と収入が安定しているから
公務員が住宅ローンの審査に通りやすい主な理由は、職業の安定性と、収入の見通しの立てやすさにあります。具体的には次の3つです。
- 勤務先の倒産リスクの低さ
公務員は国や地方自治体の機関で働いているため、民間企業と比べて勤務先が倒産するおそれがほぼありません。住宅ローンの審査では申込者の雇用の安定性が大きく見られるので、公務員はこの点で高く評価されやすくなります。 - 給与の安定性
公務員の給与は、民間企業と比べて景気の波の影響を受けにくい傾向があります。民間企業では業績や経済の状況で給与が上下することがありますが、公務員の給与は比較的安定しています。 - 継続的な返済能力
こうした理由から、公務員は長く安定した収入を得られると見なされ、住宅ローンの返済が滞るおそれも低いと判断されやすくなります。金融機関は貸し倒れを避けたいので、安定した収入は審査でとても好まれます。
日本銀行は2026年9月に政策金利を1.25%程度へ引き上げ、住宅ローンの金利も上がってきました。それでも、ネット銀行を中心に金利や団信の内容で競う状況は続いているので、公務員の信用力を生かして条件のよい住宅ローンに申し込んでいく価値は十分にあると考えています。
非常勤・会計年度任用職員は「契約社員」として審査されることがある
役所や公的な機関で働いていても、非常勤の場合は、金融機関によっては非正規雇用に分類され、契約社員と同じ扱いで審査されることがあります。
内閣人事局の一般職国家公務員在職状況統計表(令和7年7月1日現在)では、常勤職員が269,738人、非常勤職員が152,005人です。合わせた人数の約36%が非常勤で、決して少数派ではありません(出典:内閣官房内閣人事局「一般職国家公務員在職状況統計表」)。
銀行によっては、契約社員の住宅ローン審査を受け付けていない場合もあります。銀行ごとの扱いは「契約社員の住宅ローン審査」の記事で紹介しています。
非常勤で働いている方は、フラット35(SBIアルヒなど)にも申し込んでおくと良いでしょう。2026年11月月現在、フラット35は勤続年数や雇用形態を申込条件にしておらず、年収に占める年間返済額の割合(総返済負担率)などで審査されます。
公務員に合うのは「低金利+疾病保障」を両立する住宅ローン
住宅ローンの審査では、これからも収入が続く見込みがあるかどうかが大きく見られるため、安定しているとされる公務員は、もっとも審査に有利な職業の一つです。
この有利さを生かして、金利が低く、疾病保障も充実している住宅ローンを比べて選ぶことをお勧めします。
ほかと比べないまま、普段使っている地銀の住宅ローンだけに申し込むと、公務員としての信用力を生かしきれず、返済額が大きくなるおそれがあります。
あわせて、低金利と疾病保障を両立しているネット銀行も検討してください。たとえばPayPay銀行では、がんと診断されると住宅ローン残高の50%が保障されるがん50%保障団信を、年0.1%の金利上乗せで付けられます(2026年11月時点)。保障の付け方は銀行ごとに違うので、地銀や信金の団信とも内容を比べる価値があります。
公務員はいくら借りられる?フラット35の返済負担率で試算
次に、公務員の方がいくらまで借りられるのかを、フラット35の基準で見てみます。
フラット35は、年収に占める年間返済額の割合(総返済負担率)の基準が公表されていて、年収400万円未満は30%以下、400万円以上は35%以下です。この基準と、2026年11月時点のフラット35の金利(返済期間21年以上35年以下・融資率9割以下で最も多い金利の年3.810%)をもとに試算すると、次のようになります。
| 年収 | 借入額の上限の目安(フラット35・35年返済) |
|---|---|
| 300万円 | 約1,740万円 |
| 400万円 | 約2,700万円 |
| 500万円 | 約3,380万円 |
| 600万円 | 約4,060万円 |
| 700万円 | 約4,730万円 |
| 800万円 | 約5,410万円 |
| 900万円 | 約6,080万円 |
| 1,000万円 | 約6,760万円 |
※2026年11月時点のフラット35の最も多い金利(年3.810%・21年以上35年以下・融資率9割以下)で試算(元利均等・ボーナス返済なし)。金利の出典は住宅金融支援機構「【フラット35】最新の金利情報」です。
※自動車ローンなど他の借入がある場合は、その分だけ上限は下がります。フラット35で借りられる額は100万円以上1億2,000万円以下で、建設費や購入価額の範囲内です。
※銀行の変動金利型は、実際の適用金利ではなく各行が決める審査金利で返済負担率を計算するため、借入可能額は銀行ごとに違います。
フラット35の金利が上がると、同じ年収でも借りられる上限は下がります。ただ、借りられる額と無理なく返せる額は別物です。年収ごとの毎月の返済額は「年収別の住宅ローン借入可能額と目安額」の記事でも試算しています。
共済貸付・ろうきんは他の住宅ローンと同じ条件で比べる
共済貸付やろうきんには、ほかの住宅ローンにはない良い点と弱い点があります。
共済貸付は金利が低いが限度額1,800万円が壁
共済貸付は、借入限度額が少ないため、それだけでマイホームの購入資金をまかなうのは難しいのが実情です。
地方職員共済組合の住宅貸付は、2026年11月時点で限度額1,800万円、貸付金利率は年1.260%(弁済期間360か月以内)です。借りるときに連帯保証人・保証料・抵当権の設定がいらず、繰上返済の手数料もかからない点はメリットです(出典:地方職員共済組合「貸付事業の詳細」)。
ただし、借りられる額は給料月額に組合員期間に応じた月数を掛けた範囲内です。たとえば組合員期間1年以上6年未満なら給料月額の7か月分で、最低保障額も100万円または400万円にとどまるので、若いうちは1,800万円まで借りられるとは限りません。
金利の面では、共済貸付の年1.260%は、2026年11月時点のPayPay銀行の変動金利(全期間引下型)年1.700%や、ドコモSMTBネット銀行の対面相談コースの変動金利(通期引下げプラン・物件価格の80%以下)年1.600%より低い水準です。対面相談コースは、審査の結果によって最大年0.55%が上乗せされることもあります。なお、同行のWEB申込コースの仮審査申込は2026年10月30日(金)17時で受付を終了しました。
それでも限度額1,800万円では、土地と建物の資金としては足りないことが多いので、共済貸付は単独で使うより、銀行の住宅ローンと組み合わせて一部をまかなう使い方が現実的です。抵当権を設定しない貸付なので組み合わせやすい一方、フラット35の総返済負担率はすべての借入れの返済で計算するため、共済貸付の返済が加わると借りられる額はその分小さくなります。
ろうきんの住宅ローンは金利と保証料、団信をセットで比べる
四国ろうきんでは、2026年11月1日現在、変動金利型(キャップ住宅ローン)の適用年利率は年1.770%〜3.625%で、これとは別に保証料(後払い方式で年0.10%〜0.36%)がかかります。最大の引き下げ幅は、出資している労働組合などに所属する組織会員かどうかで変わります(出典:四国ろうきん「金利」)。
一番低い年1.770%に後払いの保証料を足すと年1.87%から2.13%になる計算で、保証料のかからないネット銀行の変動金利より高めです。たとえば3,000万円を35年で借りる場合、年1.87%と年1.60%では毎月の返済額に約4,060円、35年間の総返済額に約170万円の差が出ます(元利均等・金利は全期間一定と仮定)。
団信は、ろうきん団体信用生命保険が保険料ろうきん負担でセットされていますが、3大疾病・障がい特約付団信は年0.3%、がん団信は年0.1%を金利に上乗せすると付けられます。ネット銀行の疾病保障の上乗せと同じ条件で比べてください。ろうきんの会員区分や団信の仕組みは「ろうきんの住宅ローン」の記事で解説しています。
公務員という職業の信用力を生かすなら、共済貸付やろうきんの住宅ローンも候補に入れつつ、必ずネット銀行など他の住宅ローンと比べたほうが良いでしょう。金利だけを見ると共済貸付が低くても、保証料や疾病保障まで含めた総額で比べると、選ぶ住宅ローンによって返済額は変わってきます。
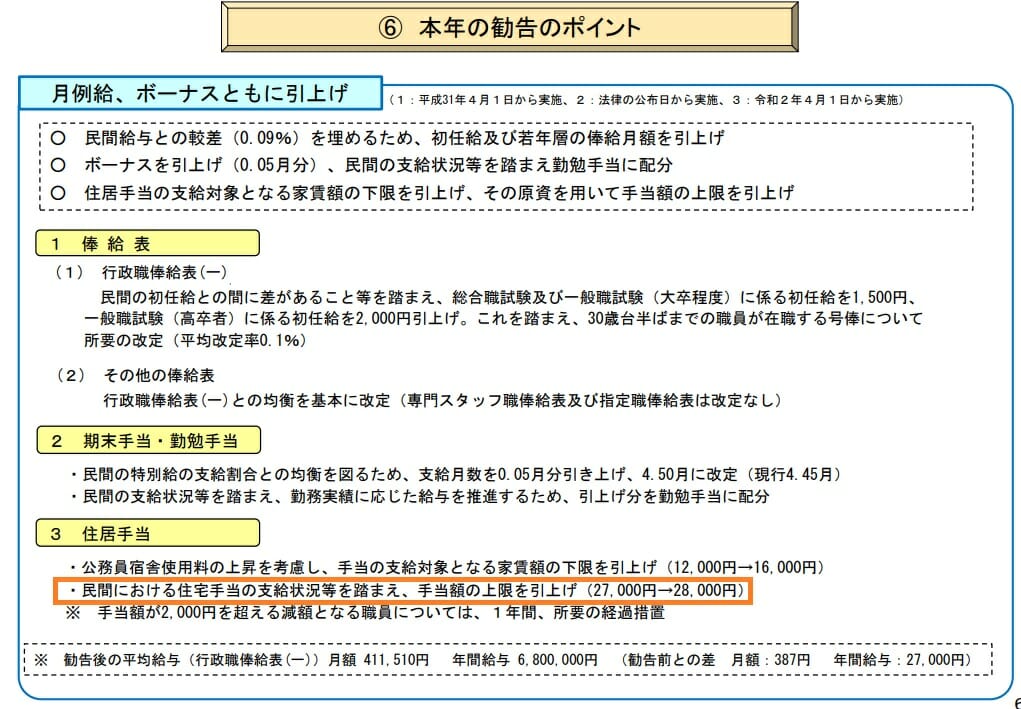
公務員の住居手当は月額最高28,000円で、家を買うと出なくなる
国家公務員は、月額16,000円を超える家賃を払っている場合に、月額最高28,000円の住居手当を受けられます(人事院「国家公務員の諸手当の概要」令和8年4月現在)。地方公務員の住居手当は、勤務先の自治体の規定で確かめてください。
上限額を35年間(420か月)受け取り続けたとすると、合計で1,176万円になります。
この手当は借家や借間に住んでいる職員に出るもので、家を買うと受け取れなくなります。家を買うかどうかを考えるときは、住居手当がなくなる分と、定年退職後の家賃まで含めて比べておく必要があります。
公務員の住宅ローンはどこがいい?おすすめの住宅ローン
公務員の方に検討してほしい住宅ローンは次のとおりです。
| SBIマネープラザ(ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン・対面相談コース) |
店舗やオンラインで専門スタッフに相談しながら申し込める。通期引下げプランの変動金利は、物件価格の80%以下で年1.600%(2026年11月時点)。 ※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。 |
| SBIアルヒのフラット35 |
長期固定型住宅ローンのフラット35。実行件数シェア27.7%(2025年度)で16年連続No.1のSBIアルヒ。 |
| SBI新生銀行の住宅ローン | 一部繰上返済が無料で、全疾病保障付団信も金利の上乗せなしで選べる(2026年11月時点)。店頭での住宅ローン相談会は行っておらず、相談は電話か、銀行代理業者の店舗・オンラインでできる。 |
| PayPay銀行 |
がんと診断されると住宅ローン残高の50%が保障されるがん50%保障団信を、年0.1%の上乗せで付けられる。 |
最後に
公務員は職業面で高い信用力を持っているので、それを生かして、自分に合った住宅ローンを妥協せずに選ぶことができます。
地銀や信用金庫、ろうきんや共済貸付といった身近な住宅ローンと、ネット銀行とでは、金利だけでなく保証料・団信の保障・手続きのしやすさまで含めた総額に差があります。申し込む先を決める前に、共済組合・ろうきん・各銀行の最新の金利と条件をご自身でも確かめてから判断してください。
