
住宅ローンアドバイザーに相談すべきことは、大きく分けて次の5つです。①そもそも自分は家を買うべきか、②今の収入で無理なく返せる借入額はいくらか、③頭金と借入の比率、④購入時・購入後の諸経費、⑤住宅購入にかかわるお金の流れの見える化——順に確認していけば、「借りられる額」ではなく「返せる額」から住まい探しを始められます。
総務省の令和5年(2023年)住宅・土地統計調査によると、日本の持ち家住宅率は60.9%です(2024年9月公表の確報。2018年と比べてわずかに低下)。全体のおよそ6割が持ち家に住んでいる計算になります。
6割が持ち家といっても、ご両親などから受け継いだ人も多いですし、マイホームを自ら購入するときに住宅ローンを使わず自己資金だけで買える人はほとんどいません。つまり、マイホーム購入≒住宅ローン選びと考えておく必要があります。
また、住宅ローンは高額なローン商品なので、トラブルも後を絶ちません。詐欺や公文書偽造などの違法行為はもちろん、認識相違(言った・言わない)による住宅購入時のトラブルを防ぐことを目的に生まれた資格が「住宅ローンアドバイザー」です。
住宅ローンアドバイザーには、住宅ローンだけでなく住宅購入全般についてアドバイスを受けられます。FPとしての視点も交えながら、上の5項目を中心に、何をどう相談するとよいのかを整理していきます。
住宅ローンアドバイザーとは住宅ローンの専門家
総務省の調査でも、住宅ローンを利用している世帯は約4割程度とされているように、多くの人が住宅ローンを抱えています。この数字には住宅ローンを払い終えた世帯は含まれませんので、「利用したことがある」世帯まで含めれば、割合はもっと高くなるでしょう。
このように住宅ローンの需要は非常に高く、金融機関はいろいろなタイプの住宅ローンを提供しています。とくにいまは「金利のある世界」が戻ってきた局面です。日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げることを決めました(新しい方針の適用は9月24日から。日本銀行「金融市場調節方針の変更について」2026年9月18日)。
6月の1.0%への引き上げに続く追加利上げで、約31年ぶりの水準です。
この決定を受けて、三菱UFJ銀行は変動型住宅ローンの基準金利のもとになる短期プライムレートを、2026年11月2日から年2.375%→年2.625%へ引き上げると公表しました(三菱UFJ銀行 ニュースリリース 2026年9月18日)。みずほ銀行も同日、同じ引き上げを発表したと報じられています。「上がるかもしれない」という観測ではなく、銀行が公表するスケジュールとして動きはじめているわけです。
だからこそ「自分は固定と変動のどちらを、どんな配分で選ぶべきか」を、専門家と一緒に考える価値が高まっています。
定期預金などと違って、住宅ローンはやや複雑な金融商品です。各金融機関では住宅ローンの説明会を盛んに行っていますが、金融機関主催のセミナーを聞いただけで、自分の状況にぴったり合ったプランを選び、さらに他の住宅ローンと比較検討するのは、なかなか難しいのが実情です。
また、住宅売買の際に発生する住宅ローンの申込みでは、不動産会社が取引金融機関に顧客を斡旋するケースが一般化しています。そのため、利用した不動産会社によって住宅ローンを組める金融機関が限定され、顧客がプランを選ぶ自由が制限されてしまうことがあります。
このような住宅ローン市場での問題点をふまえて導入された資格が、住宅ローンアドバイザーです。当サイトの筆者もこの資格を有しています。
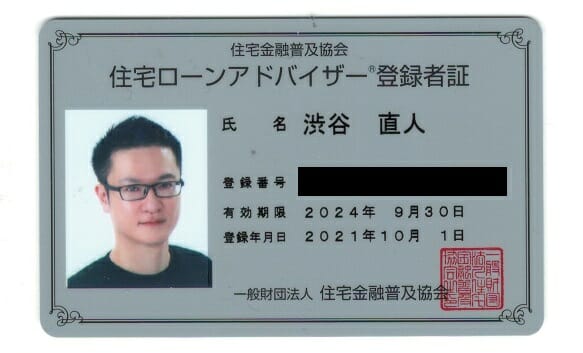
住宅ローンアドバイザーは、債務者となる消費者が無理なく返済できるように、利用者の立場でアドバイスできる知識と、最適な返済プランの提案力を持った住宅ローンの専門家です。
この資格は、国土交通省所管の一般財団法人住宅金融普及協会などの団体が実施する養成講座を受講し、修了時の効果測定(試験)に合格して登録することで与えられます。同協会の講座は2005年の創設以来、累計8.1万名超が受講しており、毎年度2回、募集が行われています。
直近では2026年度第2回の養成講座が2026年9月14日(月)から11月13日(金)まで募集中です(受講料は税込23,100円・テキストと効果測定料を含む。住宅金融普及協会 住宅ローンアドバイザーコーナー)。
ファイナンシャル・プランナーよりも、住宅ローンに特化した知識を持つ点が特徴です。住宅に強いFPの見分け方は「住宅ローン選びはFPに相談すべき?住宅に強いFPの見分け方」でも詳しくまとめています。
住宅ローンアドバイザーの資格を持った人は、不動産会社や金融機関に在籍することもあり、その場合は多くが相談料無料です。しかし、不動産会社も銀行も、自社が提携する銀行や自分の銀行で住宅ローンを組んでほしいと考えています。
より客観的なアドバイスを求めたいとき、あるいはまだ購入物件が決まっていないときは、特定の金融機関に属さない独立系の住宅購入アドバイザーやFPに相談することをおすすめします。徳島のような地方では、地元の地銀・信金とネット銀行のどちらが合うかといった土地勘のある相談も心強いものです。
FPとしてよくいただくご相談をふまえて、相談先ごとの特徴を整理すると次のようになります。
| 相談先 | 特徴 | 気を付けたい点 |
|---|---|---|
| 不動産会社の担当者(提携ローン) | 物件探しと住宅ローンの手続きを一緒に進められ、相談は無料のことが多い | 提案が提携金融機関のローン中心になりやすく、他の選択肢との比較は自分で補う必要があります |
| 金融機関の窓口・相談会 | 自行の商品や審査の実務に詳しく、相談は無料 | 説明はその銀行の商品が中心。複数行を比べるには自分で回る手間がかかります |
| 独立系のFP・住宅ローンアドバイザー | 特定の金融機関に属さない立場で、家計全体から借入額・金利タイプ・返済計画を一緒に考えられる | 相談料がかかる場合があります(料金体系は相談先ごとに事前確認を) |
独立系に相談する場合は相談料が発生することもありますが、住宅購入に失敗しないための必要経費と考えたいですね。無料相談の仕組みと注意点は「住宅ローンのFP無料相談はおすすめ?仕組みと注意点をFPが解説」にまとめています。なお、以下にご紹介するリクルートのサービスであれば、住宅ローンについて無料で相談に応じてくれます。
住宅ローンアドバイザーに相談したい5つのこと
それでは、住宅ローンアドバイザーに対して具体的にどのようなことを相談するとよいのでしょうか?以下の5項目にまとめてみました。
自分は、住宅を購入すべきかどうか
現在の収入、貯蓄、家族状況、これからのライフプランから、そもそもあなたにとって住宅購入が必要なのか、あるいは可能なのか、ということがわかります。
一生を賃貸物件で過ごす人も増えています。資産を不動産で残す必要があるかどうかも人それぞれです。また、まだ今は購入の時期ではないかもしれません。購入できるタイミングもアドバイスしてもらえます。
今の収入で、どのくらいの住宅ローンが組めるか
今の収入で、無理なく返済できるローンはいくらくらいなのかを確認しましょう。
返済パターンによっては、借り入れ可能総額にかなり幅が出てきます。変動金利・固定金利でも、金融機関によってさまざまなプランがあります。専門家の目で、今後の市場の変化も見据えてアドバイスをしてもらえるでしょう。
とくに金利が上昇している局面では、目先の金利の低さだけで決めず、金利が上がった場合に返済額がどう変わるかまで見ておくことが大切です。年収ごとの目安は「年収600万円で住宅ローン3000万円を借りるとどうなる?」のような試算記事も参考になります。
このプロセスが重要なのは、「いくら借りたい」から出発しているのではなく、「いくらなら無理なく返済できるか」から出発していることです。
住宅購入でよくある「ローン返済が難しくなる」という失敗は何としても避けなければなりませんが、このプロセスを踏むことでそのリスクを減らせます。
頭金(自己資金)とローンの比率で購入可能な住宅の価格
ローン返済額をそのままにしても、頭金(自己資金)を増やせば、購入可能な住宅の価格は上がります。
しかし、貯蓄をすべて頭金に充ててしまうと今後の生活が心配です。貯蓄をどのくらい頭金に充てるべきなのか、これからローンを組んで貯蓄は可能なのか、その点も相談しましょう。
ご両親などからの援助をお願いできるならば、その金額や贈与の進め方についてもアドバイスがもらえるでしょう。
住宅購入時、購入後の諸経費についての相談
中古住宅の場合、リフォームやリノベーション費用が必要になることがほとんどです。
これを住宅ローンに含められる場合も、そうでない場合もあります。(不動産会社提携の工務店を利用する、売り主と交渉して売り主負担として購入価格に加算するなどの方法があります。)
新築住宅の場合は消費税が加算されます。また、住宅を取得すると、都道府県から別途不動産取得税が課税されます。一定の要件を満たせば、住宅ローン控除などで税金の一部が確定申告で戻ってくる場合もあります。
購入する住宅の築年や立地によってケースバイケースですが、自分で手続きしなければならないので、予備知識があると安心です。
また、土地や住宅には固定資産税が毎年課税されます。相続のときには相続税が発生することもあります。家のメンテナンスのための諸経費も、案外忘れがちな出費です。
マンションの場合は管理費に修繕積立金が含まれますが、一戸建ての場合は自分でメンテナンスの計画を作り、経費を積み立てる必要があります。数年ごとの外壁の塗り替えや屋根の修理など、一回ごとに数十万から百万単位でお金がかかります。
このような住宅の価格以外の諸経費についても、住宅ローンアドバイザーに聞いておくことをおすすめします。
自分の住宅購入にかかわるお金の動きのフローチャート化
以上の相談をし、フローチャート等を作成すると、今現在から将来までの、住宅購入に関わるお金の流れが可視化されます。
金融機関などのパンフレットに載っている返済例は、あなた自身のものではありませんが、住宅ローンアドバイザーと一緒にフローチャート等を作成すれば、「あなたの」お金の動きを全体的に見渡すことができるでしょう。
長期的な視点でローンや諸経費の増減を把握できれば、より安心して住宅購入に踏み切ることができますね。
住宅ローンアドバイザーに会いに行く前に準備しておきたいもの
住宅ローンアドバイザーに有効なアドバイスをもらうために、あらかじめ準備しておきたいものを紹介します。
年収のわかる書類等
住宅ローンを払う人だけでなく、家計を担う人全員の収入を把握できるようにしておきましょう。
正式な証明書である必要はありませんが、入手できる場合には源泉徴収票などを用意しておくと、より確実な金額の計算ができますよ。
家計簿
家計簿をつけていない場合は、およその一ヶ月の支出がわかるようにしておきます。
さらに、毎月ではないけれど一年ごとにかかる経費、各種保険料、自動車税など、また数年おきにかかる車検の費用なども、分かる範囲でメモしておきましょう。車社会の地方では、車関連の出費が家計に占める割合も大きいので、忘れずに書き出しておくと安心です。
自分たちのライフプラン
実は、これが一番大切です。
住宅を購入するプロセスは、ライフプランがなければ始まらないと言ってもいいでしょう。住宅ローンアドバイザーは、あなたのライフプランなしにはアドバイスができないのです。
ライフプランは、あなたとあなたの家族の人生のコンパスのようなものです。それに従って、お金の動きも大きく変わります。
もちろん、予定どおりに人生が動くわけではありませんが、今の時点で予想できること、希望していることについては、なるべく具体的に考えてみることをおすすめします。
子どもは何人ほしいか、子どもの教育についての具体的な希望。たとえば、幼稚園にするか保育園にするか、中学校から私立に行かせたいか、大学に進学させるか。場合によっては、結婚式に親がどのくらい援助するか、などです。
まだ先の話だと思っていても、予想できることは考えておいて無駄にはなりません。
それに伴って、子どもが生まれたら夫婦の働き方を変更するかどうか、親の介護についてはどう考えているか等、これから生きていくうえで直面する具体的な問題についても、この機会にじっくり考えてみましょう。
また、どんな環境で生活したいか、余暇をどのように過ごしたいかについても考えましょう。これらは人生観にもかかわる問題で、個人で振り返るだけでなく、夫婦でよく話し合ったほうがよいでしょう。
はじめは、こんなふうに暮らしたい、と漠然と考えることから始めてもよいのです。
たとえば、休日をどう過ごしたいか。子どもをどんな環境で育てたいか。そして、住んでみたい街はあるか、どのエリアならよいか、と少しずつ具体的な条件を挙げていきます。
何項目でもよいのでリストアップしたら、優先順位を付けます。とくに「これだけは譲れない」という項目をいくつかマークしておくことが、後々の住宅選びのときに役に立ちます。
失敗事例でわかる!住宅ローンアドバイザーの重要性
みなさんは大型家電や車など、値の張る買い物をするときはどうしていますか?
価格だけでなく、商品知識や買った人のレビューなどを参考にして、自分に最適な商品を検討しますよね。
ところが住宅購入に関しては、ほとんど知識のないまま、なんとなく業者の言うなりに話を進めてしまう人も多いのです。
ここではそんな典型的なパターンを参考にしながら、事前に住宅ローンアドバイザーへ相談することの大切さを解説したいと思います。
4歳の長女、パート勤務の妻がいるAさん(35)の場合
Aさんは35歳、32歳のパート勤務の奥さん、4歳の長女の3人で、賃貸の2LDKマンションに暮らしています。子どもはもう一人ほしいと思っています。隣県に住む両親もまだ元気で、現在のところは通勤に便利なこの街に満足しています。
ある日帰宅すると、奥さんが「ママ友のBさん一家が引っ越す」という話をはじめました。転勤ではなく、郊外の住宅地に新築一戸建てを購入したというのです。
そういえば、同僚のCさんがマンションを購入したという話を先日聞いたばかりでした。「俺もそんな年になったのか」と、漠然とAさんは思いました。
翌日の土曜日の午後、家族3人で商店街を歩いていたら、不動産会社の社員がチラシを配っています。普段ならスルーしてしまうAさんでしたが、さすがに今日は受け取ってしまいました。
「ファミリー向け中古物件!駅チカ」の文字が目に飛び込んできました。「今なら店内で詳しいご説明ができますよ。話を聞いていただくだけでも結構ですよ」という社員の言葉に背を押されて、3人は店内に入ります。
不動産会社で話を聞くこと自体は悪いことではありません。飛び込みで入った店でたまたま良い物件を紹介してもらえた、広告の物件が気に入って即決めた、という住宅購入のケースもないわけではありませんから。
問題なのは、Aさんが住宅購入についてほとんど知識がなかったことです。
大事な人生設計についても、これまで奥さんと深くは話し合ってきませんでした。また、今の自分の収入でいったいどのくらいの価格の住宅購入が可能なのかも、漠然としか考えていません。
そんな状況下で、なんとなく業者おすすめの物件を、業者提携の銀行の住宅ローンを組んで購入してしまったAさん。
数年後、どのようになったのでしょうか。
- 経済状況が変わり(子どもの学費が予想外に高額だった)、ローン返済が厳しくなった。
- 子どもが増えて、購入した物件の間取りが使いづらくなった。
- あとから、もっと良い物件があることに気がついた。
住宅ローンを組んでのマイホーム購入で、よくある失敗のパターンに陥ってしまいました…。
住宅購入の知識の学び方
上記のAさんの場合、一番の問題は、しっかりとした知識に基づいて住宅ローンを組まなかったことです。
住宅購入にあたって知識を学ぶ方法としては、以下の項目が挙げられます。
- ネットや書籍で調べて学ぶ
- 銀行や不動産会社の開催するセミナーに参加する
- 友人等、最近住宅購入した人に話を聞く
- 専門家に個別に相談してみる
この中で、最も自分のかける時間を少なくしつつ、専門的・客観的な意見を聞くことができるのが、(4)専門家・住宅ローンアドバイザーへの相談です。
住宅ローンアドバイザーは、住宅購入時に住宅ローンを組む人向けに、必要な情報を公正な姿勢で的確にアドバイスできるエキスパートです。住宅購入を検討している方は、ぜひ住宅ローンアドバイザーに会いに行ってみましょう。
FAQ|住宅ローンアドバイザーへの相談でよくいただく質問
最後に、FPとして実際の相談の場でよくいただく、住宅ローンアドバイザーへの相談に関する疑問にお答えします。
Q. 住宅ローンアドバイザーとFPは、どちらに相談すればいいですか?
A. 「物件と借入の具体的な話」が中心なら住宅ローンアドバイザー、「そもそもいくらの家なら家計が回るのか」から考えたいならFPが向いています。住宅ローンアドバイザーは住宅ローンと住宅購入まわりに特化した専門家、FPは教育費・老後資金・保険なども含めた家計全体の専門家で、筆者のように両方の資格を持つ相談員も少なくありません。
Q. 金利が上がっている今は、住宅購入を待ったほうがいいのでしょうか?
A. 一概には言えません。金利が上がると総返済額は増えますが、待っている間の家賃や、物件価格・建築費の動きもあわせて考える必要があるからです。大切なのは「金利がいくらまで上がっても家計が耐えられるか」を数字で確認しておくこと。こうした金利上昇を織り込んだ返済シミュレーションこそ、専門家と一緒にやる価値のある作業です。
Q. 日銀の利上げで、変動金利の返済額はすぐ増えるのですか?
A. すぐには増えないのが一般的です。政策金利→各行の短期プライムレート→住宅ローンの基準金利→優遇後の適用金利→毎月の返済額、と何段階もの時間差があるためです。
三菱UFJ銀行の例では、11月2日の短期プライムレート引き上げを受けて住宅ローンの基準金利は2026年12月1日から見直し、すでに借りている人への反映は変動金利(毎月型)で2027年2月の約定返済分から、年2回型なら2027年7月の約定返済分からと案内されています(三菱UFJ銀行「変動金利の基準金利見直しについて」2026年9月18日)。
さらに元利均等返済であれば、いわゆる「5年ルール」により当面の毎月返済額は変わらない仕組みがあります(返済額に占める元金と利息の割合は変わります。元金均等返済に5年ルールはありません)。反映の時期や仕組みは銀行・契約ごとに違いますので、ご自身の契約は返済予定表と各行の案内で確認しましょう。こうした契約ごとの違いまで確認できるのが、専門家に相談する大きなメリットです。
Q. 徳島のような地方在住で、近くに独立系の相談先が見つからないときは?
A. オンライン相談に対応する独立系FP・住宅ローンアドバイザーが増えており、地方在住でも都市部と同じ水準の相談を受けやすくなっています。金融機関側もオンライン対応が進んでおり、地元の地銀・信金の相談会に加えて、たとえばSBI新生銀行のように店舗での対面相談とオンライン手続きの両方に対応している銀行を比較候補に入れると、地方でも選択肢を広げやすいですよ。
住宅購入はほとんどの人が初心者、ガイドを得て後悔のないように
住宅購入者の8割は新規購入者という調査もあります。
つまり、ほとんどの人が購入初心者なのです。
住宅購入の知識は浅くても、住宅ローンアドバイザーに相談すると、住宅購入をめぐるお金の動きが可視化されるとともに、自分自身と家族のライフプランをはっきりさせることができます。最適な住まい探しという旅に、地図とコンパス、そして有力なガイドを得たようなものです。
住宅購入は一生に何度もない大イベントですから、自信を持って、後悔しない選択をしたいものです。政策金利が1.25%程度へと約31年ぶりの水準まで上がり、各行の金利改定が順次発表されている今は、情報の鮮度と専門家の客観的な視点がいっそう大切になります(2026年9月時点。最新の金利は各金融機関の公式サイトでご確認ください)。
そのために、住宅ローンアドバイザーやFPの助言を、ぜひ参考にしてみてくださいね。
