車のローンが残っていても、住宅ローンは組めます。審査で見られるのは車の値段やローンの残高ではなく、車のローンも合わせた「すべての借入れの年間返済額」が年収に対して無理のない割合に収まっているかどうかです。ただ、車のローンの返済額の分だけ、住宅ローンで借りられる金額は少なくなります。
駅から遠い、バスの本数が少ないといった地域では、夫婦それぞれに車が必要というご家庭も多く、車のローンを返しながら家を考えるのはごく自然な流れです。車の買い替えと住宅購入のどちらを先にするかで迷う方もいるので、借入額への影響と、両方をあきらめずに済む資金の回し方をお話しします。
車のローンがあっても住宅ローンの審査は通る
住宅ローンを初めて利用する方ほど、車のローンがあると審査に通らないと思い込みがちです。車は100万円を超えるのが普通なので、自動車ローンで買う方は多く、完済前にマイホームを考えるのはよくあることです。
もちろん、車のローンがないほうが審査では有利です。それでも、返済負担率の範囲に収まっていれば住宅ローンは組めますし、車のローンがあるという理由だけで申込先から外されるわけでもありません。
影響するのは住宅ローンで借りられる金額
車のローンが残っていると、住宅ローンの借入可能額が減ります。たとえば3,000万円借りたいと考えていても、車のローンの分を差し引いて「2,500万円までなら」と言われることがある、という意味です。
計算に使われるのは車のローンの年間返済額
車のローンの扱いは金融機関によって違いますが、基本は「車のローンを年間いくら返しているか」が住宅ローンの融資可能額の計算に入ります。年収ごとの借入可能額の考え方は、個人事業主・自営業のフラット35と住宅ローン審査の記事で詳しく解説しています(フラット35の計算の仕方は会社員の方も同じです)。
車の値段は関係ありませんし、ローンの残高も直接は関係しません。残高が100万円でも500万円でも、年間50万円返しているなら住宅ローンの借入額への影響は同じです。車のローンの年間返済額と、住宅ローンの借入可能額の関係は、次の表で確認できます。
| 車のローン年間返済額 | 12万円 | 24万円 | 36万円 | 48万円 | 60万円 | 72万円 |
|---|---|---|---|---|---|---|
| 住宅ローン借入可能額 | 3,550万円 | 3,230万円 | 2,910万円 | 2,260万円 | 1,940万円 | 1,610万円 |
| 差額 | -330万円 | -668万円 | -970万円 | -1,620万円 | -1,940万円 | -2,270万円 |
この表では、車のローンの年間返済額が12万円増えるごとに、住宅ローンの借入可能額が300万円ほど減る計算です。毎月3万円ほど車のローンを返していると、借入可能額が1,000万円近く減る場合もあり、希望の土地や家に手が届かなくなることも出てきます。
なお、借入れは個人信用情報機関に登録されているため、申込書に書かなくても金融機関には分かります。申告漏れは審査で不利になるだけなので、車のローンは必ず正直に申告しましょう。
返済負担率の目安は年収400万円を境に30%と35%
民間の金融機関は返済負担率の基準を公表していないことが多いのですが、住宅金融支援機構のフラット35は、【フラット35】ご利用条件(住宅金融支援機構)で次の基準を示しています(2026年10月時点)。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
この総返済負担率には、フラット35の返済額だけでなく、自動車ローン・教育ローン・カードローン(クレジットカードのキャッシング、商品の分割払いやリボ払いを含みます)など、すべての借入れの年間返済額が入ります。年収500万円なら、すべてのローンを合わせた年間返済額を175万円以下に収める必要があります。
年収450万円・車のローン月3万円の場合の借入可能額
仮に、年収450万円の方がフラット35を35年返済で使うケースを考えます。金利は2026年10月の最頻金利(返済期間21年以上35年以下・融資率9割以下)の年3.830%とし、元利均等返済で計算しました。年間返済額の上限は、450万円×35%で157.5万円です。
- 車のローンがない場合は、157.5万円をすべて住宅ローンに回せるため、借入可能額の目安は約3,030万円です。
- 車のローンが月3万円(年36万円)ある場合は、住宅ローンに回せるのが121.5万円になり、借入可能額の目安は約2,340万円です。
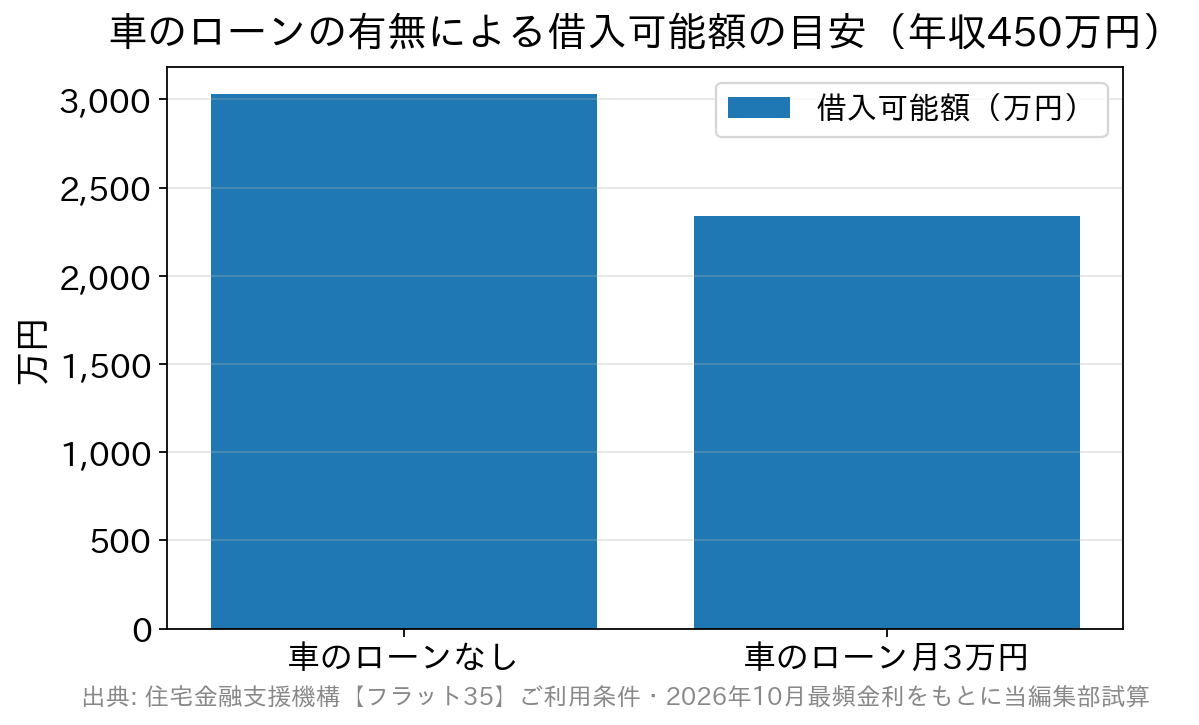
同じ年収でも、月3万円の車のローンがあるだけで、借入可能額の目安は700万円近く変わります。金利が上がるほど同じ返済額で借りられる金額は小さくなるため、9月の金利で計算したときより、どちらのケースも借入可能額は減っています。実際の審査結果は申込時点の金利や金融機関ごとの基準で変わるので、考え方の目安としてご覧ください。
車のローンを完済すると借入可能額は元に戻る
上のケースで、住宅ローンの申込前に車のローンを完済できれば、年36万円の返済がなくなり、借入可能額の目安は約3,030万円に戻ります。返済負担率がぎりぎりで希望額に届かないときは、先に完済しておくのがいちばん確実な対策です。
ただ、完済のために貯金を使い切ると、頭金や諸費用、引っ越し代が足りなくなります。車のローンの残高と残り期間、手元に残る現金を書き出し、完済しても住宅購入の費用をまかなえるかを見てから決めるのがよいと考えています。
住宅ローンと車のローンを同時に返す家計の重さ
借入可能額いっぱいまで借りた場合の毎月の負担も見ておきます。上の例で約2,340万円を借りると、住宅ローンの返済は月約10.1万円で、車のローンと合わせて月約13.1万円です。これは額面年収の35%にあたり、手取りで考えると負担はさらに重くなります。
車が生活の足になっている地域では、ガソリン代や車検、保険といった維持費もかかり続けます。審査に通る金額と、家計が回る金額は別物です。車の維持費を含めた毎月の支出を書き出し、そのうえで、返済負担率を25%前後に抑えられる借入額から逆算してみてください。
家も車も欲しいなら、手元の現金で順番を決める
いまは車のローンがないけれど、そろそろ車を買い替えたい、でもマイホームも欲しい、という場合です。このときは、車を買えるだけの現金があるかどうかで選び方が変わります。
車を買えるくらいの貯金がある場合
車を買えるだけの貯金があるなら、考え方は次の2つです。
- 現金で車を買う
- 頭金を抑えて住宅ローンを多めに借り、手元に残した現金を車の購入や運用に回す
現金があるなら、素直に現金で車を買ってしまって構いません。2つ目の方法は低金利の時代によく使われた考え方ですが、金利が上がってきた今は、借入金利と運用利回りの差を計算してから決める必要があります。
300万円を手元に残して運用に回すとどうなるか
購入する車が300万円で、それを払える貯金はあるとします。あえて現金では払わず、住宅の頭金も入れずに住宅ローンを多めに借り、手元に残した現金で車を買う、または運用に回すという方法です。
住宅ローンで借りられるのは、物件価格や取得時の税金・手数料など住宅の購入にかかる費用までで、車の購入資金そのものは借りられません。あくまで手元資金の使い道を入れ替える方法です。
住宅ローンを300万円多く借りると、35年返済の利息は金利年1.500%なら約86万円、年3.000%なら約185万円増えます。借入額に応じてかかる事務手数料も加わります。
一方、手元に残した300万円を35年間、年1%で運用できれば約125万円、年2%なら約300万円、年3%なら約544万円の運用益になる計算です(複利・税金や手数料は考慮せず)。
この比較には注意点が2つあります。1つは、運用には元本割れのリスクがあり、利回りは保証されないことです。もう1つは、住宅ローンの金利そのものが上がっていることです。
日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度に引き上げ、三菱UFJ銀行は変動金利のもとになる短期プライムレートを2026年11月2日から年2.625%に引き上げると発表しています。
全期間固定のフラット35も、上の試算で使ったとおり最頻金利が年3%台後半まで上がっています。借入金利が運用の期待利回りに近づくほど、この方法の得は小さくなります。いま自分が借りられる金利と、無理なく見込める利回りの差を計算してから判断してください。繰上返済と運用の比べ方は、住宅ローンを長く借りて繰上返済しない選択を試算した記事で紹介しています。
車を買えるくらいの貯金がない場合
買いたい車の代金に貯金が届かない場合は、次の2つから選びます。
- 住宅ローンを借りた後に、車のローンを組んで買う
- 頭金に充てる予定だった自己資金の一部を車に回し、住宅ローンをその分多めに借りる(自己資金が多少ある場合)
車の購入費用を住宅ローンに上乗せして借りることは原則できません。住宅ローンの資金使途は住宅の取得や建築などに限られ、目的外に使うと契約違反になり、一括返済を求められるおそれがあります。
住宅ローンの融資実行までは、車のローンを新たに組まない
車のローンを組んで買うなら、住宅ローンの本審査に通った後、できれば家の引き渡し(融資実行)が終わるまで待ちましょう。審査を受けたときから借入れが増えていると、住宅ローンの条件が見直され、借入額を減らされたり、融資を受けられなかったりすることがあります。
本審査に通っていれば大きな問題になることは少ないものの、契約前に借入れの状況が変われば金融機関へ伝える必要があります。新しいローンは、融資を受け終わってから組むようにしてください。
車のローンと住宅ローンについてのご質問
Q. 残価設定型クレジット(残クレ)やカーリースも審査に影響しますか?
A. 残クレはローンの一種なので個人信用情報に登録され、毎月の支払額が年間返済額に含まれます。カーリースは借入れではありませんが、毎月の固定支出として考慮する金融機関もあります。扱いは金融機関で違うため、申込先に聞いておきましょう。
Q. 住宅ローンを組んだ後に、車のローンは組めますか?
A. 組むことはできます。ただ、自動車ローンの審査でも住宅ローンの返済額を含めた返済負担が見られるため、希望額が通らないことがあります。住宅ローンの返済計画を立てる段階で、次の車の買い替え時期と予算も織り込んでください。
「いくら借りられるか」より「無理なく返せるか」で考える
車のローンが残っていても、返済負担率の範囲に収まっていれば住宅ローンは組めます。そのうえで、車のローンを先に完済するか、現金で車を買うか、頭金を減らして手元に残すかを選ぶことで、マイホームと車を両立させやすくなります。
住宅ローンを返している途中で、車の買い替え時期は必ずやってきます。年収に対する借入額の目安は年収400万円で住宅ローンはいくら借りれるかを解説した記事、年齢と借入期間の関係は40代の住宅ローンの借入額を解説した記事をご覧ください。車以外にカードローンなどの借入れがある方は、消費者金融の借入があっても住宅ローンは組めるかを解説した記事も参考になります。
実際のところ、住宅ローンの借入額は、車の買い替え費用まで含めた長期の資金計画を作ってから決めるほうが、返済が始まってからの見直しが少なくて済みます。申し込む段階では、各金融機関の最新の条件と返済負担率の基準をご自身でも確かめてから判断してください。
