
ワイド団信に入れなくても、住宅ローンをあきらめる必要はありません。団信への加入が任意のフラット35なら、団信に入らずに借りることができ、その場合の金利は団信付きより年0.200%低くなります。また、ワイド団信の審査は引受保険会社ごとに行われるため、引受会社の違う銀行(クレディ・アグリコル生命・SBI生命・ライフネット生命・イオン・アリアンツ生命など)に申し込み直すと加入できることもあります。ワイド団信の上乗せ金利は年0.200〜0.300%が相場で、うつ病・糖尿病・高血圧症などでも加入実績があると各社が公表しています。この記事では、肺結核で団信を否決された方のご相談を例に、FPとして選択肢を順に整理します。
- ワイド団信に落ちたあとに残る4つの選択肢と、やってはいけない1つ
- うつ病・がん・障害者手帳など、告知で迷いやすいケースの考え方
- ワイド団信を扱う金融機関の上乗せ金利・引受保険会社の一覧(2026年9月時点)と保険料の試算
ワイド団信とは?加入しないと住宅ローンを組むことができない?
このコラムでは具体的な相談内容を活用して、住宅ローンと病気やケガとの関係、ワイド団信の活用について解説しています。
中古戸建を購入予定中に肺結核と診断されました。もちろん団信は全て否決されました。これからワイド団信の申し込みをする予定です。
ワイド団信が全て否決なら住宅ローンは諦めた方がいいでしょうか?
一般的な金融機関が提供している住宅ローンの場合、団信への加入が必須となっていますが、団信に加入しなくても利用できる住宅ローンも存在します。
ワイド団信に加入できないからといって、住宅ローンをあきらめる必要はありません。「団信に入らないで住宅ローンを借りる」という選択肢が残っています。
「団信に加入しなくても利用できる住宅ローン」として代表的なものに「フラット35」があります。フラット35とは、国土交通省が管轄する独立行政法人「住宅金融支援機構」と、民間の金融機関が提携して提供する住宅ローンです。
一般的に住宅ローンを借りる際には、団体信用生命保険(団信)に加入することが必須となっています。団信とは、住宅ローンを借りた人が万が一死亡や高度障害状態になった場合に、住宅ローンの残債が保険金で返済される仕組みです。
しかし、フラット35は幅広い方が住宅ローンを借りやすくするため、団信への加入は任意となっています。つまり、健康状態に不安があって団信に加入できない方や、すでに別の生命保険に加入していて団信が不要だと考えている方でも、問題なく住宅ローンを利用することが可能です。
団信に加入しない場合、保険料がかからない分、毎月の返済負担を軽くすることができるメリットがあります。その一方で、団信に未加入だと万が一の事態が起きた際にローンの返済が継続されるため、家族が負担を背負うリスクがあります。そのため、加入するかどうかは慎重に検討する必要があります。
ちなみに、新機構団信付きのフラット35で団信に加入しない場合、借入金利は団信付きの金利から年0.200%の引き下げになります(出典:住宅金融支援機構【フラット35】最新の金利情報・2026年9月確認)。FPとしてお伝えしたいのは、団信に入らない場合は「万が一のときに残債を誰がどう返すのか」を必ず設計しておくことです。すでに加入している生命保険(収入保障保険や定期保険など)の保障額で住宅ローン残高をカバーできるかを確認し、不足するようであれば保険の見直しとセットで検討しましょう。
フラット35を検討する際は、自分の健康状態や生命保険の加入状況、家計の状況などを踏まえたうえで、団信に加入するかどうかを判断すると良いでしょう。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
SBIアルヒ独自のフラット35関連サービスも多く、住宅ローンの商品ラインナップも魅力的なのでおすすめです。
もう一つの方法は、病気やケガ(今回の例で言えば「肺結核」)を、保険会社に告知しないで住宅ローン(団信)の審査に通過するやり方です。通常、団信の加入時の審査は書類審査なので、告知書に記載しなければ団信に加入することができます。
ただし、この方法は表面上団信に加入しているだけで、保険金請求時に告知内容の正確性が調査されますので、保険金が受け取れないと考えておいてください。実質的には団信に加入していないのと一緒です。
むしろ、虚偽の申告で保険会社や銀行から厳しい扱いを受ける可能性もあります。
保険金を請求した時に行われる保険会社による調査で告知義務違反として発見されることが確実です。隠ぺいして団信に加入しても死因などが肺結核と因果関係がある場合は保障されません。
※告知義務違反をした内容と因果関係がなければ保険金が支払われることもあるようです。
団信の診査通過は住宅ローンを借りる上で絶対条件ではない
前述したとおり、一般的には住宅ローンを借りる際に団体信用生命保険へ加入することが義務づけられていますが、住宅ローンを借りたいと考える人すべてが健康状態に不安が無いわけではありません。
中には健康状態が問題で団体信用生命保険に加入できない人もいます。そんな人のために提供されているのがワイド団信です。ワイド団信は、団体信用生命保険と同じ保障内容としつつ、診査基準が緩和されている団信です。
加入条件が緩和されている代わりに、ワイド団信を利用する場合、一般的に住宅ローンの金利が年0.200〜0.300%程度高くなる点は認識しておいてください。
もちろん、加入条件が緩和されていると言っても、必ず審査に通るわけではありません。前述したとおり、ワイド団信にも加入できなかった場合は、団信に加入しなくても利用できるフラット35が有力な選択肢になってきます。団信に入れない病気の具体例や対策は住宅ローンの団信に入れないケースとは?病気の例と対策をFPが解説でも整理しています。
健康状態に不安がある場合、団信に対する選択肢は次の4つ
- ダメ元で通常の団信の診査を受ける
- ワイド団信を選ぶ(落ちたら引受保険会社の違う銀行で再挑戦する)
- 団信に加入せずフラット35を借りる
- 告知義務違反で団体信用生命保険に加入する
4番目の告知義務違反とは、病歴などについて告知せずに団信の診査を受けることです。通常保険会社は記入された書類しか見ませんから、書類上問題なければ診査に通ります。
しかし、告知義務違反などがあれば、死亡するなどして団体信用生命保険から支払いを受けるときに不利になってしまいます。4番目は選択肢として挙げましたが、FPとしてはおすすめしません。実質的に選べるのは1〜3の3つと考えてください。
告知義務違反が団信の保障に与える影響などについては、次の記事で詳しく説明しています。
糖尿病の人が団信の問題を解決して住宅ローンを借りる4つの方法
ワイド団信とは=引受基準を緩和した団信(保障は一般団信と同じ)
フラット35を除く住宅ローンの審査に通るためには団体信用生命保険(団信)の審査にも通る必要があります。
団信の審査に通らない場合には、住宅ローン審査落ちとなるため、重要な審査項目と言えます。
団体信用生命保険(団信)は名前の通り、生命保険であるため加入審査で健康状態に問題がないかの審査があります。この加入審査の条件を緩和したものがワイド団信であり、多くの金融機関で取り扱われています。
ワイド団信とは持病や病歴により一般の団信に加入ができない方向けの加入条件を緩和した団信であり、保険料として金利に年0.200〜0.300%程度の上乗せが必要です。
加入条件を緩和した団信ですが、高度障害、死亡時の保障内容は一般団信と変わりません。
国内のワイド団信の引き受け保険会社としてはクレディ・アグリコル生命保険を採用する金融機関が多く、各社が公表している「ワイド団信で引き受けの可能性がある病気」の例は下記のようになっています(イオン銀行のワイド団信付住宅ローン公式ページに掲載された症例一覧と同じ内容で、うつ病・糖尿病・高血圧症・喘息などが含まれています)。
| 病気の種類 | ワイド団信で引き受けの可能性がある病気(一例) |
| 代謝異常による病気 | 糖尿病、脂質異常症(高脂血症・高コレステロール血症)、高尿酸血症・痛風など |
| 心臓・血圧の病気 | 狭心症、心筋梗塞、不整脈、心房細動、期外収縮、心臓弁膜症、高血圧症、血栓性静脈炎(静脈血栓症)など |
| 脳の病気 | 脳卒中(脳梗塞・脳出血・くも膜下出血)、脳動脈瘤(脳動脈解離)、てんかん、ギランバレー症候群など |
| 精神・神経の病気 | うつ病・うつ状態、自律神経失調症、適応障害、不安障害、強迫性障害、パニック障害、睡眠障害、神経症など |
| 食道・胃・腸の病気 | 潰瘍性大腸炎、クローン病、逆流性食道炎、胃潰瘍、十二指腸潰瘍、大腸ポリープなど |
| 肝臓・胆道・膵臓の病気 | 肝炎・ウイルス肝炎(B型肝炎・C型肝炎)、肝機能障害、脂肪肝、胆石、胆嚢ポリープなど |
| 呼吸器(胸部)の病気 | 喘息、気管支炎、肺炎、肺血栓塞栓症、結核、睡眠時無呼吸症候群など |
| 目・耳・鼻の病気 | 緑内障、白内障、網膜剥離、難聴、副鼻腔炎など |
| ホルモン・免疫異常による病気 | バセドウ病(甲状腺機能亢進症)、甲状腺機能低下症、リウマチ性疾患、橋本病、全身性エリテマトーデスなど |
| 血液・造血器の病気・異常 | 貧血、赤血球・白血球の数値異常など |
| 妊娠・女性特有の病気 | 妊娠、子宮筋腫、卵巣嚢腫、子宮頸部異形成、子宮内膜炎など |
ご相談の「肺結核」は、この一覧では「呼吸器(胸部)の病気」の「結核」に当たります。つまりワイド団信で引き受けられる可能性がある病気として各社が公表している病名ですので、治療の状況によっては加入できる余地があります(出典:イオン銀行 ワイド団信付住宅ローン・2026年9月9日確認)。
ワイド団信に加入できるかは病名だけで決まらない/審査基準
ワイド団信に加入できるかは病名だけで審査結果が出るものではありません。イオン銀行の公式ページにも「ワイド団信の加入可否は病名だけで判断されるものではなく、年齢・性別・症状・治療歴等をもとに保険会社が審査するため、同じ病名でも加入できる場合とできない場合がある」「口頭や病名確認のみでの加入可否の照会には応じられない」と明記されています。結論的には住宅ローン審査にとりあえず申し込んでみることが必要です。
この際、引き受けの保険会社が異なる住宅ローンに申し込むことがワイド団信の審査対策と言えるでしょう。
ワイド団信に落ちたときの次の一手
「ワイド団信に落ちました。もう無理でしょうか」というご相談には、FPとして次の順番でお答えしています。
- 引受保険会社の違う銀行にもう一度申し込む。審査は保険会社ごとに独立しているので、A社で否決でもB社で通ることがあります(後述の一覧で引受会社を確認してください)。
- 団信なしのフラット35を検討する。金利は団信付きより年0.200%低くなり、万が一の備えは既存の生命保険や収入保障保険で設計します。
- 配偶者を主債務者にする・ペアローンにする。健康状態に問題のない配偶者に安定収入があれば、配偶者名義(または2本のローン)で組み、健康不安のある側は団信を付けない・借入額を抑える設計も考えられます。ただし返済能力の審査は名義人ごとに行われます。
- 治療が落ち着いてから再申込する。告知対象は「過去3か月以内の治療」「過去3年以内の2週間以上の治療」などが中心なので、治療終了から時間が経つと告知内容が変わり、結果が変わることがあります。購入時期を動かせる方向けの選択です。
うつ病でワイド団信に通る?
うつ病の方でもワイド団信の審査に通ったという声をインターネット上で見かけますし、ワイド団信を取り扱う金融機関のホームページ上でもうつ病でもワイド団信の加入実績があると明記されています(上記の一覧のとおり、イオン銀行の公式ページでも「精神・神経の病気」として、うつ病・自律神経失調症・適応障害・不安障害・パニック障害・不眠症などが引き受けの可能性がある症例に挙げられています)。このため、うつ病でも十分にワイド団信で住宅ローンを組める可能性があります。
うつ病は、軽症であれば仕事や日常生活への支障もわずかで、服用している薬も多くない場合があるため、ワイド団信に加入できる可能性が高いですが、重症となると審査に通るのは難しいかもしれません。そもそもうつ病により定期的・継続的な収入に課題がある状態で住宅ローンを組むべきかの判断もしっかりする必要があります。休職中や復職直後は、団信よりも先に「安定した収入」という住宅ローン本体の審査でつまずくことが多いので、まず勤務状況を整えてから申し込むのが現実的です。
がんでもワイド団信に通る?
がんは再発性の高い病気とされており、また部位により再発率も異なるため、ワイド団信に通るかは実際に審査に通さなければ分からないでしょう。しかしながら、再発防止の投薬、治療中という状況では保険会社としてもリスクが高いと判断する可能性は高いでしょう。
なお、がんに一度でもなった方は、多くの商品でがん保障やがんの保障を含んでいる3大疾病、7大疾病、11疾病などの疾病保障に加入することはできなくなります(例:ソニー銀行の保障特約付き団信は「今までにがんにかかったことがある場合は加入できません。肉腫、白血病、悪性リンパ腫は『がん』に含まれます」と明記されています。出典:ソニー銀行 団体信用生命保険・2026年9月9日確認)。
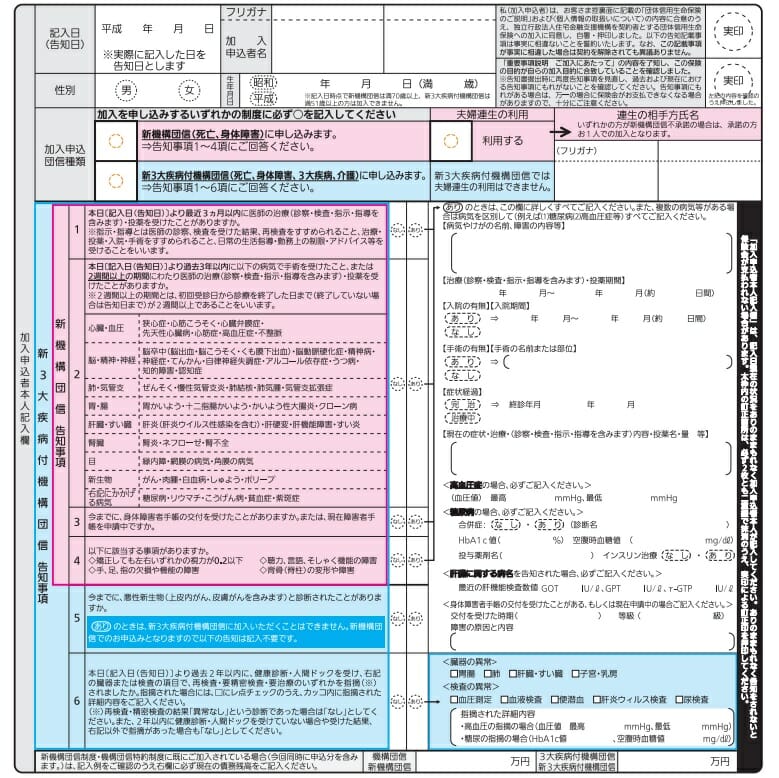
ワイド団信の告知内容と、障害者手帳・健康診断の指摘の扱い
ワイド団信の告知内容は原則、一般団信と変わりません。
①過去3ヶ月以内の治療歴
②過去3年以内の2週間以上継続した治療歴
③身体障害者手帳の所有有無
ワイド団信では上記にあわせ、過去数年内での人間ドックでの異常、がんと診断されたことがあるかについて告知を求められます。
「障害者手帳を持っていると住宅ローンに不利ですか?」というご質問もよくいただきます。手帳の有無は告知項目の一つですが、手帳を持っているだけで自動的に否決されるわけではなく、原因となっている病気・症状・治療状況をもとに保険会社が個別に判断します。また、健康診断で指摘を受けた・経過観察になったという場合でも、イオン銀行の公式Q&Aでは「ワイド団信へ加入することができる場合がある」と案内されています。いずれの場合も、告知書には事実をありのまま正確に書くことが前提です。
原則として医師の診断書の提出は不要ですが、住宅ローンの申し込み金額が5,000万円以上の場合や告知内容によっては健康診断および医師の診断書の提出を求められることがあります。
ワイド団信の取り扱い金融機関の一覧と上乗せ金利
ワイド団信を取り扱う主な金融機関の一覧は下記となります(2026年9月時点・筆者調べ。ソニー銀行・イオン銀行・SBIアルヒは2026年9月9日、その他は2026年8月に各社公式サイトで確認)。住宅ローン金利は毎月見直されるため、ワイド団信利用時の実際の適用金利は「その月の変動金利+上乗せ金利」で計算してください。
| 金融機関名 | ワイド団信の上乗せ金利(保険料) | 引き受け保険会社 | 加入できる年齢の目安 |
|---|---|---|---|
| ソニー銀行(変動セレクトなど) | 年0.200% | クレディ・アグリコル生命保険 | 加入時満65歳未満・完済時満81歳未満 |
| auじぶん銀行 | 年0.300% | ライフネット生命 | 公式サイトで確認 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 年0.300% | SBI生命 | 公式サイトで確認 |
| 三菱UFJ銀行 | 年0.300% | クレディ・アグリコル生命保険 | 公式サイトで確認 |
| イオン銀行 | 年0.300% | イオン・アリアンツ生命保険 | 融資実行時満50歳未満・完済時満80歳未満 |
| りそな銀行 | 年0.300% | クレディ・アグリコル生命保険 | 公式サイトで確認 |
| 三井住友銀行 | 取扱いあり(引受基準は非公表。上乗せ金利は公式サイトで確認) | 公式サイトで確認 | 公式サイトで確認 |
| SBIアルヒ(スーパーフラット) | 年0.300%(一般団信+年0.30%) | クレディ・アグリコル生命保険 | 申込時満18歳以上65歳以下・完済時満81歳未満 |
| SBI新生銀行 | 取り扱いなし(選べる団信は一般団信・ガン団信・全疾病保障付団信) | ― | ― |
| SBIアルヒのフラット35(機構団信) | ワイド型の設定なし(そもそも団信への加入自体が任意) | ― | ― |
| 楽天銀行・JA・ろうきん・オリックス銀行・横浜銀行など | 取扱いの有無・条件は各公式サイトで確認 | ― | ― |
※上乗せ金利・取扱条件は変更されることがあります。また、審査結果や借入条件(借入期間・融資率など)によって、上記とは別の金利上乗せが生じる場合があります。出典:ソニー銀行 団体信用生命保険/イオン銀行 ワイド団信付住宅ローン/SBIアルヒ 団体信用生命保険C 商品概要/三井住友銀行 団体信用生命保険とは?(いずれも2026年9月9日確認)。
こうして確認してみると、やはり引受会社をクレディ・アグリコル生命保険としている金融機関が多いことが分かります。その一方で、イオン銀行(イオン・アリアンツ生命)、ドコモSMTBネット銀行(SBI生命)、auじぶん銀行(ライフネット生命)のように別の保険会社が引き受けている銀行もあるのがポイントです。
ワイド団信の審査は引受保険会社ごとに行われるため、健康状態に不安がある方は、引受保険会社の異なる住宅ローン——たとえばクレディ・アグリコル生命保険(ソニー銀行)、SBI生命(ドコモSMTBネット銀行)、ライフネット生命(auじぶん銀行)、イオン・アリアンツ生命(イオン銀行)——に同時に住宅ローン審査の申し込みをしてみることで、団信に加入できる可能性が広がりそうです。「クレディ・アグリコル生命の団信に落ちた」という方は、同じ保険会社を使う銀行に申し込み直しても結果は変わりにくいので、別の引受会社の銀行を選ぶのが近道です。
FPからのワンポイント:徳島など地方にお住まいの方は、ネット銀行だけでなく地元の地銀・信用金庫の窓口でもワイド団信の取扱いを確認してみてください。地方銀行でもクレディ・アグリコル生命などを引受会社としてワイド団信を用意していることがあり、健康状態の不安を対面で相談しながら進められるのは地元金融機関ならではの安心感です(取扱いの有無・上乗せ金利は金融機関ごとに異なります)。
ワイド団信保険料の負担はどの程度?
上記で各行のワイド団信の保険料(金利上乗せ)を紹介しましたが、実際の月々の負担がどの程度なのか確認してみましょう。
今回ご紹介した中ではソニー銀行のワイド団信が年0.200%と低い水準ですので、これをもとに計算してみましょう。
借入額4,000万円・35年ローン(元利均等返済)として、上乗せ年0.200%分の負担額を試算しています。
| 返済回数 | ワイド団信保険料 |
| 1回目 | 6,666円 |
| 2回目 | 6,651円 |
| 3回目 | 6,636円 |
| 4回目 | 6,620円 |
| 5回目 | 6,605円 |
| 6回目 | 6,590円 |
| 7回目 | 6,574円 |
| 8回目 | 6,559円 |
| 9回目 | 6,543円 |
| 10回目 | 6,528円 |
| 11回目 | 6,513円 |
| 12回目 | 6,497円 |
| 420回(35年)合計 | 1,419,451円 |
420回の返済で合計140万円あまりの保険料となり、全期間平均では1回あたり3,380円弱が負担額となります。元本が大きい返済当初はその2倍の水準です。
年0.300%の銀行であれば、保険料はこの1.5倍ですので、同じ条件ならワイド団信の保険料だけで70万円もの差額が生じることとなります。上乗せ幅の小さい銀行を選ぶことは、長い返済期間では大きな差になります。ただし、上乗せ幅が小さくても審査に通らなければ意味がありませんので、「上乗せ幅」と「引受会社の違い」の両方を見て申込先を決めてください。
ワイド団信の保障内容
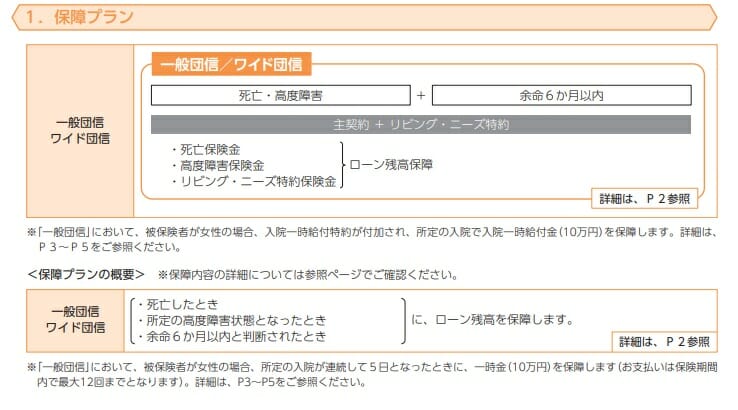
ワイド団信の保障内容は一般団信と同じであり、一般団信とワイド団信の違いは加入時の審査基準と保険料が必要なことだけとなります。加入条件が緩和されているから保障内容も低く設定されているのでは?という心配は不要です。なお、ソニー銀行やイオン銀行では、ワイド団信にがん保障や疾病保障の特約を組み合わせることはできません(ワイド団信=死亡・高度障害・余命6か月以内の基本保障のみ)。
おすすめのワイド団信は?
ワイド団信の保障内容は「死亡保障」、「高度障害保障」とどの保険会社でも同じであるため、基本的には住宅ローンの商品スペック、審査基準、上乗せ金利から選ぶこととなります。
この観点で当サイトでは2つのワイド団信つきの住宅ローンをおすすめしたいと思います。
ソニー銀行
ワイド団信の上乗せ金利が年0.200%と小さく、加入時年齢も満65歳未満までと幅が広いソニー銀行は、ワイド団信を利用しようとしている場合には必ず選択肢に入れたい商品といってよいでしょう(2026年9月9日・公式サイトで確認)。ソニー銀行の住宅ローン全体の特徴はソニー銀行の住宅ローン|金利・団信・手数料とデメリットを解説で詳しく説明しています。
SBIアルヒのスーパーフラット
フラット35(機構団信)ではワイド団信を利用することができませんが、SBIアルヒ独自のフラットであるスーパーフラットでは、引受条件を緩和したワイド団信(団体信用生命保険C・一般団信+年0.30%・申込時満65歳以下)を付帯することが可能です。民間の金融機関で住宅ローンを組むことが難しい、経営者や個人事業主などの方には外せない選択肢といえます。
なお、SBI新生銀行のようにワイド団信の取り扱いがない銀行でも、一般団信の診査は保険会社ごとに判断が異なるため、健康状態によっては通常の団信に加入できる場合があります。あきらめる前に、引受保険会社の異なる複数の住宅ローンへ申し込んでみることをおすすめします。
ワイド団信についてよくいただくご質問
Q. ワイド団信に落ちたら、もう住宅ローンは組めませんか?
A. 組める可能性は残っています。①引受保険会社の違う銀行のワイド団信に申し込み直す、②団信の加入が任意のフラット35を団信なしで借りる(金利は団信付きより年0.200%低い)、③健康な配偶者を主債務者にする、の3つが現実的な選択肢です。告知をごまかして一般団信に入る方法は、保険金が支払われないリスクがあるのでおすすめしません。
Q. うつ病で通院中でもワイド団信に入れますか?
A. 加入できる場合があります。イオン銀行などの公式ページでは、うつ病・適応障害・不安障害・パニック障害・不眠症が「ワイド団信で引き受けの可能性がある症例」として例示されています。ただし、症状・治療歴・服薬の状況で個別に判断されるため、同じ病名でも結果は分かれます。休職中の方は、団信より先に収入面で住宅ローン本体の審査が難しくなる点にも注意してください。
Q. ワイド団信の上乗せ金利はいくらですか?いちばん低い銀行はどこですか?
A. 2026年9月時点で確認できた範囲では、ソニー銀行が年0.200%、auじぶん銀行・ドコモSMTBネット銀行・三菱UFJ銀行・イオン銀行・りそな銀行・SBIアルヒ(スーパーフラット)が年0.300%です。4,000万円・35年の借入なら、上乗せ0.200%と0.300%の差は35年間で約70万円になります。
Q. 三井住友銀行にもワイド団信はありますか?
A. あります。三井住友銀行は公式コラムで「一般団信に加入できない方向けに、引受基準が緩和されたワイド団信の利用を検討できる」と案内しています。ただし引受基準は公表されておらず、審査を受けてみないと加入できるかは分かりません。上乗せ金利や年齢条件は同行の公式サイトで確認してください。
ワイド団信の上乗せ金利・引受保険会社・年齢条件は見直されることがあります。申込前には必ず各金融機関の公式サイトで最新の条件をご確認ください。
