開業1年以内の個人事業主でも、起業した年の確定申告を済ませていれば、フラット35なら住宅ローンに申し込めます。民間の銀行には業歴2〜3年を条件にするところがあり、基準を公表していない銀行も多いので、開業直後はフラット35を軸に考え、借入額は確定申告の所得と開業時の借入れの返済まで含めて決めてください。
このテーマについて、当サイトの無料相談フォームに次のようなご相談をいただきました。
相談内容はこちらです。
今31歳で嫁、子供が2歳と4歳の4人家族です。
名古屋市在住です。わがままですが都市部に近く、環境が良く、広く
て綺麗な家に住みたいと思っています。1年前に起業し、今までは順調に事業が進んでおり家を買おうと思
っています。予算は6000万くらいの建売を考えています。
住宅ローンをどこにしたらいいのか?本当に建売でいいのか?
欲を言えば1億くらいの豪邸に住みたい(実際見に行きましたが返
済が怖くて悩んでいます。)
妥協して6000万くらいの家にしようかと今は思っていて来週末
に見に行きます。今は年収にすると2000万くらい稼げてはいるのですが、飲食店
なので本当にこの先どうなるかは不安です。
起業した際に4000万の借金をしています。
貯金は1000万くらいあります。今、買うべきなのか、もう少し貯金をしてからなのかも悩んでいま
す。
今はマンションに住んでいるため、子供がジャンプしたり走り回れ
なくて拗ねることがあり、一軒家を買う決意をしたところです。よろしくお願いします。
ご相談ありがとうございます。事業が順調なときほど家の夢も大きくなりますし、一方で飲食業ならではの先行きの不安もある、その両方が伝わってくる内容でした。
予算は6,000万円に設定しているとのことですが、事業がこのまま伸びていく見込みがあるなら、1億円の家も最初から候補から外す必要はないと思います。妥協して選んだ家に長く住み続けるのは、それはそれで小さくないストレスになるからです。
そのうえで、住宅ローンの金額を決めるのは気持ちではなく数字です。開業1年で確定申告が1期分しかないこと、開業時の借入れが4,000万円あることを考えると、今すぐ上限いっぱいまで借りるより、実績を積んでから判断するほうが選択肢は広がると考えています。
自営業者が使いやすいフラット35は、以前は融資上限が8,000万円だったため1億円の借入には使えませんでしたが、2026年4月実行分から融資限度額が1億2,000万円に引き上げられ、1億円の借入もフラット35で申し込めるようになりました(住宅金融支援機構)。フラット35を軸にしつつ、民間の銀行にも並行して審査を申し込み、条件の良いところを選ぶ流れになります。
ただ、それには所得2,000万円をきちんと確定申告していることが前提です。1年分だけの所得では民間の銀行の審査には通りにくいので、2年連続で同じ水準の所得を出せれば、選べる金融機関はぐっと増えます。
それまで待たずに審査を受ける場合は、お店の売上の推移や事業計画など、安定した収入が続いていることを金融機関に説明できる材料をそろえておく必要があります。
今のマンションで子どもが跳ねるのが気になるということでしたら、当面は一戸建ての賃貸に移り、確定申告2年分の所得がそろった段階で、1億円か6,000万円かをあらためて数字で比べる方法もあります。
自営業や経営者の方にとって、満足できる家はこれからの仕事の励みにもなります。だからこそ、事業の資金繰りを圧迫しない借入額に収めることが、家族を守るうえでも事業を守るうえでも欠かせません。個人事業主が住宅ローンの審査に通る方法は、次の記事で詳しく書いています。
個人事業主・自営業者が住宅ローンの審査を通してきちんと返す5つの秘訣
開業・起業したばかりの個人事業主は住宅ローンの選択肢が限られます
起業したばかりの人には住宅ローンを貸さない金融機関が多いのが実態で、個人事業主の場合は業歴や確定申告書の期数で最初にふるいにかけられます。
下の一覧は、主要な金融機関の起業直後の住宅ローンへの対応をまとめたものです。業歴2〜3年を条件にする銀行がある一方で、フラット35は起業した年の確定申告が1期分あれば申し込めるので、開業直後の人にとっては事実上の最初の申込先になります。
| 金融機関名 | 業歴(自営業) | 年収(自営業は所得) | 借入可能額(上限) |
|---|---|---|---|
| ドコモSMTBネット銀行のフラット35 | 起業年の確定申告1期分 | 定めなし(総返済負担率で判定) | 1億2,000万円 |
| SBIアルヒのフラット35 | 起業年の確定申告1期分 | 定めなし(総返済負担率で判定) | 1億2,000万円 |
| イオン銀行 | 3年以上 | 100万円以上 | 2億円 |
| auじぶん銀行 | 非公表 | 200万円以上 | 2億円 |
| SBI新生銀行 | 2年以上 | 2年平均300万円以上 | 3億円 |
| 三菱UFJ銀行 | 非公表 | 非公表 | 3億円 |
| みずほ銀行 | 非公表 | 非公表 | 3億円 |
| ドコモSMTBネット銀行(対面相談コース) | 非公表 | 非公表 | 3億円 |
| ソニー銀行 | 非公表 | 400万円以上 | 3億円 |
起業したての住宅ローン審査で求められる書類
次に、起業したての個人事業主が住宅ローンの審査で求められる主な書類をまとめました。
所得を証明する書類は、金融機関によって求める年数が違います。民間の銀行は確定申告書2〜3期分を求めることが多く、フラット35は起業した年からの申告分で審査されるので、開業1年目なら1期分で足ります。
| 書類 | 詳細 |
| 身分証明書 | 運転免許証、マイナンバーカードなど |
| 健康保険証などの資格確認書類 | 金融機関の指定による |
| 住民票 | 原本 |
| 印鑑証明 | 原本 |
| 開業届 | 個人事業主の場合(控え) |
| 確定申告書の写し | 金融機関が求める期数分(開業1年目は1期分) |
| 納税証明書・課税証明書 | 金融機関が求める期数分 |
| 物件に関する書類 | 売買契約書・重要事項説明書、パンフレット、地図など |
| 頭金に関する書類 | 預金通帳など |
| 他の借入れの返済予定表 | 開業資金の借入れ、車のローンなど |
| 団体信用生命保険の申込書兼告知書 | 借入額が大きい場合は健康診断書が必要になることがあります(金融機関・団信により異なる) |
開業1年未満の個人事業主にはフラット35が外せない理由
フラット35は、国が全額出資する独立行政法人の住宅金融支援機構が民間の金融機関と提携して提供する住宅ローンです。機構の融資条件には勤続年数や業歴の定めがなく、年収に対する返済の割合などの客観的な基準で判断されます。
個人事業主は民間の住宅ローンでは融資を受けにくいといわれますが、フラット35なら収入の継続性が確認できれば申し込めます。開業1年目の場合は、起業した年の確定申告書をもとに、その年の所得を「所得を得た期間」で1年分に割り戻した金額が年収になります。
機構の公式FAQでは、2025年8月13日に起業して2025年の所得が4,687,130円の人の例で、141日分の所得を日割りにして365日分に換算し、年収を12,133,330円としています。逆に言えば、2026年に起業した人は2026年中は申し込めず、2027年1月から申し込めるという扱いです(【フラット35】よくある質問)。
フラット35の審査は機構の基準に沿って各金融機関が行いますが、金融機関によって審査結果が変わることもあります。1か所で断られても、別の金融機関経由で申し込むと結果が変わる場合があるので、複数に申し込んでおくほうが安心です。
参考までに、2026年11月のフラット35(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)で最も多い金利は年3.810%で、10月の年3.830%から0.020%下がりました(住宅金融支援機構「最新の金利情報」)。金利は毎月見直され、適用されるのは申込時ではなく融資実行時の金利です。
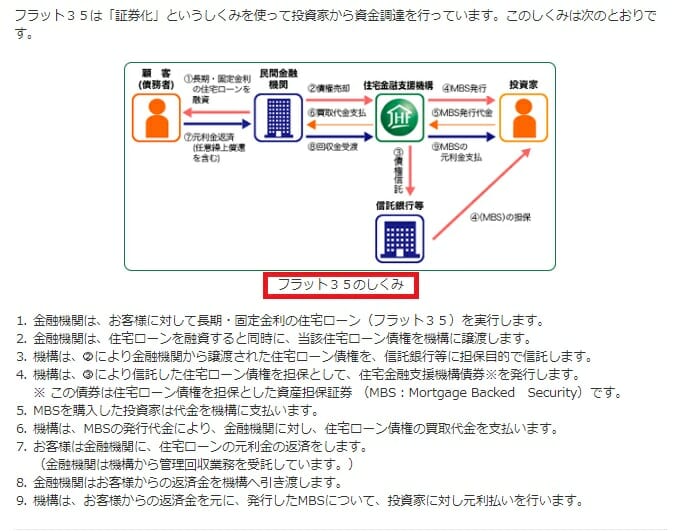
年収2,000万円で1億円と6,000万円を借りた場合の総返済負担率
フラット35では、年収に占めるすべての借入れの年間返済額の割合(総返済負担率)が、年収400万円以上なら35%以下でなければなりません。ここでは仮に、年収(所得)2,000万円の人が2026年11月の最も多い金利(年3.810%)・35年・元利均等返済で借りた場合を計算すると、次のようになります。
| 借入額 | 毎月の返済額 | 年間の返済額 | 年収2,000万円に対する割合 |
|---|---|---|---|
| 6,000万円 | 約258,870円 | 約311万円 | 約15.5% |
| 8,000万円 | 約345,161円 | 約414万円 | 約20.7% |
| 1億円 | 約431,451円 | 約518万円 | 約25.9% |
住宅ローンだけなら1億円でも35%の基準に収まりますが、総返済負担率はすべての借入れで計算します。35%の上限は年700万円なので、1億円を借りる場合、ほかの借入れの返済に使える枠は年180万円ほどしか残りません。
開業時の4,000万円をたとえば年400万円ずつ返している場合、その返済が計算に含まれると基準を超えてしまいます。事業用の借入れをどう扱うかは取扱金融機関によって確認の仕方が違うので、申込前に返済予定表を持って相談しておくことをすすめています。
開業資金の返済が年400万円あると6,000万円でも基準をわずかに超える
もう少し具体的に計算してみます。開業資金の返済が年400万円あり、それがすべて総返済負担率に含まれるとすると、6,000万円の住宅ローンでも年間の返済は合計で約711万円になり、年収2,000万円に対する割合は約35.5%と、35%の基準をわずかに超えます。
この条件で住宅ローンに回せる返済額は年300万円までなので、同じ金利・35年で逆算すると、借りられる上限は約5,790万円です。ご相談の6,000万円の建売も、開業資金をある程度返し終えてから申し込むか、頭金を厚くして借入額を抑えるかで、ようやく届く金額です。
※金利年3.810%・返済期間35年・元利均等返済で計算した目安です。開業資金の返済額は仮の数字で、実際の返済予定表の金額で計算し直してください。
ドコモSMTBネット銀行のフラット35
ネット銀行のドコモSMTBネット銀行(旧・住信SBIネット銀行)も、フラット35(買取型)を取り扱っています。買取型では任意で全疾病保障を付けることができ、付ける場合は借入金額の0.55%(税込)が融資事務手数料に上乗せされます(融資事務手数料は借入金額の2.20%(税込)・最低110,000円)。
※全疾病保障が基本付帯だった「フラット35(保証型)」は、銀行のホームページ(WEB直販)では新規の申込受付を停止しています。
土地先行の場合のつなぎ融資など、関連するローン商品がそろっている点も特徴です。同行は現在NTTドコモと三井住友信託銀行の共同経営体制で、2026年8月3日に商号をドコモSMTBネット銀行へ変更しました。
SBIアルヒ(ARUHI)のフラット35
SBIアルヒ(旧アルヒ)は16年連続でフラット35の取扱いシェアが1位で、フラット35を借りる人の4人に1人以上が同社経由になっている計算です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
フラット35の扱いに慣れた金融機関で、全国に約90拠点(2026年3月末現在)の店舗があるため、起業直後で確認したいことが多い人でも、対面で相談しながら審査の準備を進められます。
SBIアルヒのフラット35の事務手数料は借入金額の2.20%(税込・最低220,000円)です。Web申込と電子契約を利用すると、1債権あたり33,000円(税込)が事務手数料から差し引かれる特典があります(2026年3月2日〜2027年3月31日実行分)。かつての「ARUHIダイレクトで事務手数料1.10%」の割引は終了しています。
よくあるご質問(開業1年目の住宅ローン)
開業して間もない時期の審査について、検索でもよく調べられている2つの疑問にお答えします。
Q. 個人事業主の審査で見られるのは売上ですか、所得ですか?
A. 所得(売上から経費を差し引いた金額)です。節税のために経費を多く計上していると審査上の年収が低くなり、借入可能額も下がります。フラット35の総返済負担率の基準は年収400万円未満で30%以下、400万円以上で35%以下なので、家の購入を考え始めたら、申告所得の水準も意識しておきましょう。
Q. 民間の銀行で個人事業主の住宅ローンが通りやすくなるのは開業何年目からですか?
A. 銀行によって違います。基準を公表している例では、イオン銀行が事業開始後3年、SBI新生銀行が業歴2年以上を条件にしています。開業直後はフラット35で家を買い、実績がそろった段階で民間の銀行への借り換えを検討するという順番もあります。
FPからのワンポイント
地方では地銀や信用金庫が身近な相談先ですが、開業間もない個人事業主には業歴2〜3年を求めることが多く、そこが最初の壁になりがちです。その点、フラット35は全国の金融機関が窓口になっていて、初回の確定申告さえ済んでいれば審査を受けられます。
そこで、開業1年目はフラット35で無理のない額を借り、事業が安定して申告が2〜3期分そろったら、地元の金融機関も含めて借り換えを比べる、という二段構えをおすすめすることが多いです。年収と借入額のバランスの考え方は年収600万円で住宅ローン3,000万円を借りた場合の試算も参考にしてください。
実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
