返済期間を最長50年・40年とする住宅ローンは、2026年10月時点でドコモSMTBネット銀行(旧・住信SBIネット銀行)、SBI新生銀行、SBIアルヒの【フラット50】のほか、西日本シティ銀行・福井銀行・足利銀行といった地方銀行でも選べます。毎月の返済額は35年返済より2割前後軽くなる一方、総返済額は数百万円単位で増えるというのが基本の損得で、金利が上がるほどこの差は広がります。
住宅価格の上昇に加え、金融機関どうしの商品開発競争もあって、返済期間を最長50年とする金融機関はここ数年で一気に増えました。2023年8月にドコモSMTBネット銀行が50年ローンの取り扱いを始めたことは、当時比較的大きなニュースになっています。
返済期間を長くして毎月の負担を軽くしたいけれど本当に大丈夫か、というのは住宅ローンの相談で特に多いテーマです。ここでは取扱金融機関の顔ぶれと、メリット・デメリットを、2026年10月の金利水準での試算も交えて整理します。
40年ローン・50年ローンの取扱銀行・金融機関(2026年10月時点)
返済期間が最長40〜50年の住宅ローンを扱っている主な金融機関と、その特徴を表にしました。各行の取扱条件は改定されることがあるので、申込みの前に窓口で条件を聞いておくと行き違いがありません。
| 金融機関名 | 最長返済期間と特徴 |
|---|---|
| ドコモSMTBネット銀行 | 最長50年。35年超〜40年は年0.07%、40年超〜50年は年0.15%の上乗せ。2026年10月30日でWEB申込コースの仮審査受付が終了し、以降は銀行代理業者が窓口の対面相談コースで申し込む。 |
| SBI新生銀行 | 最長50年(変動金利・半年型で新規に住宅購入・建設資金を借りる場合のみ)。35年超は当初借入金利に年0.1%上乗せ。 |
| SBIアルヒ(旧ARUHI) | 全期間固定の【フラット35】と、最長50年の【フラット50】(長期優良住宅等が対象)を取り扱う。 |
| 西日本シティ銀行 | 最長50年。出産・育児で休業した場合に元金の返済を累計最大5年間据え置ける(3歳までの子どもがいることが条件)。 |
| 福井銀行 | 最長50年(中古住宅・借地上の建物は40年以内)。 |
| 足利銀行 | 最長50年。40年超の融資期間は長期優良住宅など所定の要件を満たす物件が対象。 |
このように、ネット銀行だけでなく、地方銀行が独自に長期返済のプランを用意していることもあります。四国でも地元の地銀・信金の取扱いは個別に改定されるので、ネット銀行は金利が低いけれど相談しづらいと感じる方は、身近な金融機関の窓口で長期返済の扱いを聞いてみるのも1つの方法です。
40年・50年住宅ローンのメリット
毎月の返済額を抑えられる
返済期間を長くする最大のメリットは、毎月の返済額を抑えられることです。同じ借入額でも、35年返済より50年返済のほうが1回あたりの返済額は小さくなります。子どもの教育費がかさむ時期や、車のローンと重なる時期でも毎月の負担を軽くしておけるので、家計にゆとりを残せます。
団信が生命保険の役割を長く果たす
住宅ローンを利用する場合、団体信用生命保険(団信)に加入します。団信とは、住宅ローンの返済中に契約者が亡くなった場合などに、住宅ローン残高に相当する保険金が支払われる生命保険のことです。
団信に加入していれば、万が一のとき残された家族は住宅ローンの返済をしなくてよくなり、家を売って手元の資金にすることもできます。一般的な団信の保険料は多くの銀行で銀行側の負担なので、住宅ローンの利用者は、この生命保険としての役割を実質的に追加の負担なしで受けられている形です。
返済期間が長いほど保障の続く期間も長くなる点は、見落とされがちなメリットです。一方で、団信には加入できる年齢や完済時の年齢に上限があるため、長期返済では選べる団信の種類が限られることもあります。
若い世代のマイホーム購入のチャンス拡大
多くの住宅ローンは完済時の年齢の上限を80歳前後に設定しているため、50年ローンを利用しやすいのは主に30歳前後までの若い世代です。住宅価格が上がるなかで、年収がまだ十分でない若い世代でもマイホームを選択肢に入れられる点は、長期ローンならではの利点といえます。
40年・50年住宅ローンのデメリット
総返済額(利息)が増える
返済期間が長くなる分、支払う利息の総額は増えます。毎月の返済額は軽くなっても、トータルで支払う金額はむしろ大きくなる点に注意が必要です。相談の場でも、ここは一番ていねいに説明しておきたいところです。
例えば、3,000万円を金利年1.0%(返済中ずっと一定と仮定)で借りた場合の、35年返済と50年返済の違いを試算してみます。
| 返済期間 | 毎月の返済額 | 総返済額 | うち利息 |
|---|---|---|---|
| 35年返済 | 約84,700円 | 約3,557万円 | 約557万円 |
| 50年返済 | 約63,600円 | 約3,813万円 | 約813万円 |
※借入3,000万円・金利年1.0%で一定と仮定した元利均等返済の試算です。実際の返済額は金利や諸費用によって異なります。

このケースでは、50年返済にすると毎月の返済額は約2万円軽くなりますが、総返済額は約256万円増える計算です。毎月の負担を軽くすることと総額を抑えることは、どうしても両立しにくい関係にあります。
2026年10月の実際の金利水準で試算すると差は約584万円に広がる
上の試算は説明のために金利を1.0%にしていますが、現在の水準では差がもっと広がります。ドコモSMTBネット銀行の対面相談コースの変動金利(通期引下げプラン・物件価格の80%以下)は2026年10月1日現在で年1.600%、40年超〜50年の返済期間では年0.15%が上乗せされて年1.750%です。この金利が一定と仮定して、同じ3,000万円で試算すると次のようになります。
| 返済期間(適用金利) | 毎月の返済額 | 総返済額 | うち利息 |
|---|---|---|---|
| 35年返済(年1.600%) | 約93,300円 | 約3,920万円 | 約920万円 |
| 50年返済(年1.750%) | 約75,100円 | 約4,504万円 | 約1,504万円 |
※当サイト試算。元利均等返済・ボーナス払いなし・諸費用含まず。審査の結果による金利の上乗せ(対面相談コースは年0.1〜0.55%の場合あり)は含めていません。
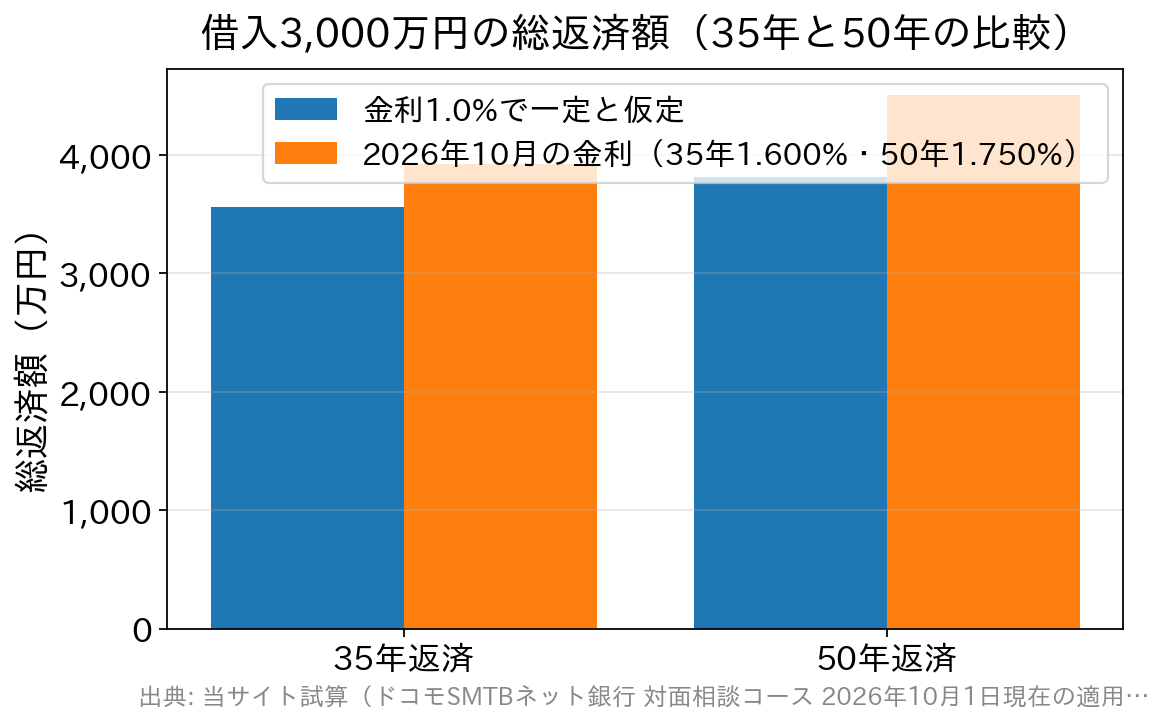
毎月の負担は約1万8,000円軽くなる一方で、総返済額の差は約584万円まで開きます。金利が高いほど長く借りるコストは重くなるため、35年で返せる余力があるなら、あえて50年を選ばない判断も十分にあり得ると考えています。
金利上昇局面での注意点(2026年10月時点)
2026年は金利が上がる局面に入っています。日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げることを決めました(日本銀行「金融政策に関する決定事項等」)。6月の引き上げに続く利上げです。
固定金利の目安になる【フラット35】(借入期間21〜35年・融資率9割以下・新機構団信付き)は2026年10月で年3.830%、最長50年の【フラット50】(融資率9割以下)は年4.100%です(住宅金融支援機構・最も多い金利)。どちらも前月から上がっていて、近年では高い水準にあります。
変動金利も動いています。ドコモSMTBネット銀行は2026年10月1日から短期プライムレートを年2.925%に改定し、政策金利の変更後は原則として翌月初に主な貸出商品の金利を見直す方針を示しています。変動金利で長く借りる場合は、政策金利の引き上げが時間差で返済額に響いてくることを前提に、返済額が増えても耐えられる家計かを先に見ておく必要があります。
固定金利で長期間借りる場合も、金利の高い時期に契約すれば総返済額は一段と大きくなります。返済期間の長さと金利の水準は、切り離さずに一緒に考えてください。
景気変動・不動産市況の影響を受けやすい
返済期間が長いほど、景気や不動産市場の変化の影響を受ける期間も長くなります。50年返済は元金の減り方がゆるやかなので、借入から10年たっても残高があまり減っていない、という状況になりやすくなります。途中で家を売ることになったとき、売却価格がローン残高を下回る可能性も考えておきたいところです。
長期にわたる返済能力のリスク
事故や病気などで返済能力が下がるリスクも考えておく必要があります。死亡・高度障害や所定の就業不能状態は団信で保障されますが、返済期間が長いほど先の見通しは不確かになります。教育費や老後資金とのバランスを見ながら、無理のない返済計画を立ててください。
ケースで考える|28歳・年収450万円の夫婦が50年ローンを検討する場合
具体的なイメージを持っていただくために、仮のケースで考えてみます。徳島市内で土地込み3,200万円の注文住宅を検討している28歳の夫婦(夫の年収450万円・妻はパート)が、35年返済だと毎月の返済が9万円を超えて苦しいので50年にしたい、と考えたとします。
50年返済にすれば毎月の返済額は35年より2万円近く軽くなり、子どもが小さいうちの家計は確かに楽になります。ただ、完済は78歳で、定年後も20年近く返済が続く計画です。そこで考えられるのは、50年で契約して毎月の負担を抑えつつ、児童手当や昇給分の一部を繰上返済に回して実質35〜40年で終わらせる、という組み合わせです。
一部繰上返済の手数料がかからない金融機関を選んでおけば、このやり方は現実的です。地方では車の買い替えが10年に1〜2回はやってくるので、その出費と繰上返済の時期がぶつからないよう、家計の年間スケジュールを作っておくと計画が崩れにくくなります。
50年住宅ローンを選ぶなら変動はドコモSMTB、固定はフラット50
全国どこからでも申し込めて50年返済に対応している住宅ローンとしては、ドコモSMTBネット銀行と、SBIアルヒ(旧ARUHI)の【フラット50】が代表的な選択肢になります。
2026年10月時点で【フラット50】(融資率9割以下)の金利は年4.100%、ドコモSMTBネット銀行の対面相談コースの変動金利は年1.600%(物件価格の80%以下、40年超〜50年は年0.15%上乗せ)で、全期間固定と変動の差は大きく開いています。
ドコモSMTBネット銀行は、WEB申込コースの仮審査受付を2026年10月30日(金)17時で終える予定で、これから申し込む方は対面相談コースが窓口になります。物件価格の80%超で借りる場合の変動金利は年1.700%で、審査の結果によっては年0.1〜0.55%が上乗せされる点も含めて比べてください。コースの違いはドコモSMTBネット銀行の住宅ローンのメリット・デメリットで詳しく取り上げています。
対面相談コースは、同行を所属銀行とする銀行代理業者の店舗が窓口です。そのひとつであるSBIマネープラザでは、資金計画を聞き取ったうえで返済シミュレーションを作ってもらえます(相談は無料)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
団信はスゴ団信と呼ばれ、借入時50歳以下なら、がん・脳卒中・急性心筋梗塞で所定の状態になったときにローン残高の50%が保障される3大疾病50プランと、全疾病保障が金利の上乗せなしで付きます(50歳超の方も全疾病保障は基本付帯)。長期返済では保障の期間も長くなるので、団信の中身は金利と同じくらい比べる価値があります。
全期間固定で返済額を確定させたい方には【フラット50】が候補になります。対象は長期優良住宅などに限られ、借入は物件価格の9割までですが、金利が上がっても返済額が変わらない安心感は長期返済では大きな意味を持ちます。このほか、変動金利で新規に借りる場合のSBI新生銀行や、地元で対面相談できる地方銀行の長期プランも比較の候補です。
よくある質問(FAQ)
Q. 50年ローンは誰でも組めますか?
A. 誰でもではありません。完済時年齢の上限が80歳前後の商品が多いため、50年返済を選べるのは申込時30歳前後までの方が中心です。足利銀行のように40年超は長期優良住宅等に限る例もあり、年齢・年収・物件の条件で借りられる期間は変わります。
Q. 50年ローンでも途中で早く返せますか?
A. 返せます。多くの金融機関では繰上返済ができ、最初は期間を長めにして毎月の負担を抑え、家計に余裕ができた時期に繰上返済すれば利息を減らせます。長く借りて余裕があるときに早く返す使い方です。手数料の有無は金融機関で違うので、契約前に聞いておいてください。
Q. 50年ローンにすると金利は上乗せされますか?
A. 金融機関によります。2026年10月時点で、ドコモSMTBネット銀行は35年超〜40年で年0.07%、40年超〜50年で年0.15%、SBI新生銀行は35年超で年0.1%の上乗せです。【フラット50】は別の金利体系で、2026年10月は年4.100%(融資率9割以下)とフラット35より年0.270%高くなっています。
Q. 変動金利と固定金利、長期ローンならどちらがよいですか?
A. 一概には言えませんが、返済期間が長いほど金利上昇の影響を受ける期間も長くなります。返済額の安定を重視するなら全期間固定、当面の金利の低さを重視するなら変動金利が基本です。2026年は日本銀行が6月・9月と利上げした局面なので、変動を選ぶなら金利が上がっても払える余裕を残しておくことが前提になります。
Q. 徳島など地方の地銀・信金でも40年・50年返済は選べますか?
A. 選べる場合があります。表のとおり西日本シティ銀行・福井銀行・足利銀行などの地方銀行にも最長50年の例があります。地銀・信金の商品は個別に改定されるため、住んでいる地域の金融機関で長期返済を扱っているかは、窓口で直接聞くと確実です。
まとめ
50年ローンは、若い世代がマイホームを手に入れる道を広げてくれる一方、長期にわたる利息の負担や、景気・市況の変化を受けやすいといったリスクも伴います。2026年10月の金利水準では、35年返済との総返済額の差は3,000万円の借入で約584万円にもなります。毎月の返済額を抑えられる利点と、総額が増える負担のバランスを見極めることが欠かせません。
50年ローンは有力な選択肢ですが、無理のない返済計画とセットで考えることが何より大切です。年収に対してどのくらいまで借りてよいかは年収700万円の住宅ローン|借入限度額の目安と無理なく返せる額も参考にしてください。団信の比較はりそな銀行の団信革命と住宅ローンのデメリットでも取り上げています。
※本記事の金利・取扱条件は2026年10月時点の情報です。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
