SBI新生銀行の20年固定金利は、当初の金利だけを見ると年4.130%(2026年10月適用・自己資金優遇金利)で、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースの年3.919%より0.211%高めです。ところが、固定期間が終わったあとの金利まで含めると順番は入れ替わります。
SBI新生銀行は、固定期間が終わって変動金利に移ると基準金利から年0.920%(自己資金優遇)が引かれ、10月1日時点の基準金利年2.650%で計算すると21年目以降は年1.730%です。ドコモSMTBネット銀行の当初引下げプランは基準金利年4.025%からの引下げが年0.996%にとどまり、年3.029%になります(いずれも2026年10月1日時点の基準金利で試算した参考値)。
ご相談でよく伺うのは、チラシの金利がいちばん低い銀行を選べば間違いないのでは、というお話です。固定金利に限っては、この考え方が思わぬ落とし穴になります。当初の金利と、固定期間が終わったあとの金利は別物だからです。
日本の住宅ローンは2016年に日銀がマイナス金利政策を導入して以降、超低金利が当たり前の時代が長く続きました。2024年3月にマイナス金利政策が終わり、日銀は2026年9月18日の金融政策決定会合でも政策金利を年1.0%程度から年1.25%程度へ引き上げることを決めました。
植田総裁は10月6日の挨拶でも、経済・物価・金融情勢に応じて引き続き政策金利を引き上げていく考えを示しています(次の時期は決まっていません)。
この流れの中で上昇が目立ちやすいのが固定金利です。固定金利は長期金利の影響を受けやすく、金利上昇局面では変動金利より先に、大きく動く傾向があります。変動金利は短期金利に連動する性格が強く、政策金利の引き上げが各行の適用金利に反映されるまでには時間差があります。
実際、当編集部が2026年10月1日に14の金融機関・機関の公式サイトで適用金利を確認し、前月と比べられた127件を集計したところ、121件が引き上げ、6件が据え置きで、引き下げは0件でした。固定20年前後は比べられた20件すべてが引き上げで、10月は変動金利も27件のうち21件が引き上げに転じています(当編集部調べ)。
それでも固定金利への関心は高まっています。住宅金融支援機構の発表では、フラット35の2026年4〜6月の申請戸数は1万4,900戸で前年同期比14.6%増、実績戸数は9,634戸で24.3%増でした(住宅金融支援機構 2026年7月31日発表)。「この先もずっと低金利」とは言い切れない空気が、数字にも表れています。
固定金利が支持される最大の理由は、返済額が変わらない安心感と、家計の見通しを立てやすい点です。借入残高が大きい返済初期は、わずかな金利差でも総返済額への影響が大きくなります。教育費や親の介護など将来の支出が見えているご家庭ほど、「返済を固定しておく意味」が効いてきます。
そこで候補になるのは、全期間固定だけでなく固定金利期間選択型(当初固定金利タイプ)です。最初の10年や20年だけ金利を固定し、その後は変動金利へ移るか固定を選び直す仕組みで、「35年固定にするほどではないが当面の上昇は避けたい」という方に向いています。
ただし、当初固定タイプは固定期間が終わったあとの金利条件で「総合的なお得さ」が大きく変わります。固定期間終了後の引下げ幅、再選択時の金利水準、優遇が続く条件の有無で、同じ20年固定に見えてもトータルの支払いには大きな差がつきます。
世界的な物価上昇(インフレ)への対応で各国の政策金利が引き上げられ、日本でも固定金利タイプの金利は上昇傾向にあり、変動金利との差が広がっています。変動金利には根強い人気がありますが、この流れを受けて金利タイプの選択に迷う方が徳島でも増えてきました。
SBI新生銀行の20年固定金利タイプは、当初金利と固定期間終了後の金利の差がはっきり表れる例です。以下では、ドコモSMTBネット銀行(対面相談コース)と並べて、固定期間終了後まで含めたコストを比べます。
固定金利は長い目で見て選ぶ価値がある
住宅ローンを検討している方が比較サイトや公式サイトで目にするのは、変動金利の低さだと思います。変動金利はここ数年で上昇していますが、バブル期の高い住宅ローン金利を知っている世代から見れば、今もまだ低い水準です。
日本の住宅ローン金利が低かった最大の理由は、日銀の金融緩和で低金利時代が長く続いたことです。加えて、ネット銀行を中心に各金融機関が金利競争を続けてきた結果でもあります。徳島の地銀や信金も、この競争と無縁ではありません。
どの金融機関も変動金利を前面に出すので変動の低さが目立ちますが、固定金利タイプにも各行の個性が出ます。返済中の安心感を高めたい方は、固定金利タイプの商品も候補に入れておくと選択肢が広がります。
アメリカでは2020年3月のゼロ金利政策と量的緩和のあと、インフレ対応で長期金利が大きく上昇しました。日本でも世界的な金利上昇の影響とマイナス金利政策の解除により、長期金利は上昇傾向にあります。
住宅ローン金利が数年〜数十年のスパンで上下を繰り返す前提に立てば、まだ金利が低い段階のうちに固定金利で返済額を確定させておくのも有力な選択肢です。もちろん答えはご家庭の家計状況で変わります。「急いで決める」のではなく、仕組みを理解したうえで比較することが大切です。
金融機関の選び方=銀行ごとに「力を入れる金利タイプ」が違う
金融機関各社の住宅ローンを比べると見えてきますが、銀行によって力を入れている金利タイプが異なります。変動金利が低い銀行もあれば、20年や30年などの固定金利を低く抑えている銀行もあります。
つまり「変動金利は低いけれど固定金利は高い銀行」と、反対に「変動金利はそこまで低くないけれど固定金利は低い銀行」が存在するということです。
固定金利タイプを選択肢に入れるなら、変動金利の水準だけで金融機関を選ぶのは間違いです。固定金利タイプの金利も比べたうえで金融機関を選ぶことをおすすめします。
固定金利の選び方=「固定期間終了後の金利」が本当の差
さらに、「金利が低い=お得な住宅ローン」と決めつけてしまうと、正しい住宅ローン選びはできません。お得さを決めるのは金利や利息だけではなく、事務手数料、保証料、団体信用生命保険の上乗せ金利なども無視できないからです。
金利(利息)+諸費用を含めたトータルコストで判断することが大切です。そのうえで、固定金利の住宅ローンを比較するときに非常に大切になるのが、固定期間終了後の金利です。
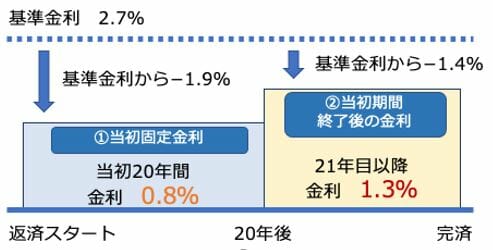
固定金利を選択した場合、適用される金利は「①当初固定金利」と、当初固定期間が終わったあとの「②当初固定期間終了後の金利」の2段階です。一方で、金融機関のチラシやホームページで目に入るのは、ほとんどが「①当初固定金利」だけです。
「②当初固定期間終了後の金利」は、世の中の金利水準が変わっていなくても「①当初固定金利」より高く設定されているのが一般的です。自分で金利表を確認し、②まで比較したうえで住宅ローンを選ぶ必要があります。
当初固定期間終了後の金利の確認方法と、2行の実際の比較
当初固定期間終了後の金利は、各金融機関の住宅ローン金利ページで確認できます。ただし「基準金利から年◯%引下げ」という書き方が各行で異なり、混乱しやすいところです。
トータルコストを比較するいちばん効果的な方法は、各金融機関の住宅ローンシミュレーションに同じ条件を入力して、総返済額を比べることです。とはいえ銀行のホームページを一つ一つ回るのは大変な作業なので、ここでは代表的な2行の金利を並べて比較します。
※2026年10月適用金利(2026年10月1日時点・各行公式サイトにて確認)
| 20年固定金利 | |
| SBI新生銀行 (手数料定率型) | 年4.130%※1 |
| ドコモSMTBネット銀行の住宅ローン(対面相談コース)(当初引下げプラン) | 年3.919%※2 |
※1 新規借入時・借入金額が物件価格の90%以内(自己資金優遇金利)の場合。通常金利は年4.150%
※2 審査結果によっては表示金利に年0.100%~0.550%上乗せとなる場合があります。選ぶ団信プランによって年0.200%〜0.400%、借入期間35年超〜40年以内は年0.070%、40年超〜50年以内は年0.150%が上乗せとなります。WEB申込コースの20年固定(当初引下げプラン)も年3.919%ですが、仮審査申込の受付は2026年10月30日(金)17時で終了します。
当初の20年固定金利だけを比べると、ドコモSMTBネット銀行のほうが年0.211%低く見えます。しかし、固定金利選びで本当に差がつくのはここからです。
次に、当初固定期間終了後の金利と事務手数料も含めて比較します。20年固定を選び、固定期間終了後は変動金利に移ったと仮定して、2026年10月1日時点の各行の基準金利・引下げ幅をもとに整理しました。
| 当初金利 (20年固定) | 当初固定期間 終了後金利 (変動)※3 | 事務手数料(税込) | |
| SBI新生銀行 (手数料定率タイプ) | 年4.130%※1 | 年1.730% | 2.20% |
| ドコモSMTBネット銀行の住宅ローン(対面相談コース)(当初引下げプラン) | 年3.919%※2 | 年3.029% | 2.20% |
※1 新規借入時・借入金額が物件価格の90%以内(自己資金優遇金利)の場合
※2 審査結果によっては表示金利に年0.100%~0.550%上乗せとなる場合があります。団信プランにより年0.200%〜0.400%、借入期間35年超〜40年以内は年0.070%、40年超〜50年以内は年0.150%が上乗せとなります。
※3 2026年10月1日時点の各行の変動金利の基準金利と、当初固定期間終了後の引下げ幅から算出した参考値です(SBI新生銀行:変動基準金利2.650%−0.920%〔自己資金優遇の場合。通常金利は−0.900%〕、ドコモSMTBネット銀行:変動基準金利4.025%−0.996%)。実際に適用される金利は固定期間終了時点の基準金利によって決まります。
出典:SBI新生銀行 住宅ローン金利一覧(新規)/ドコモSMTBネット銀行 対面相談コース 金利一覧
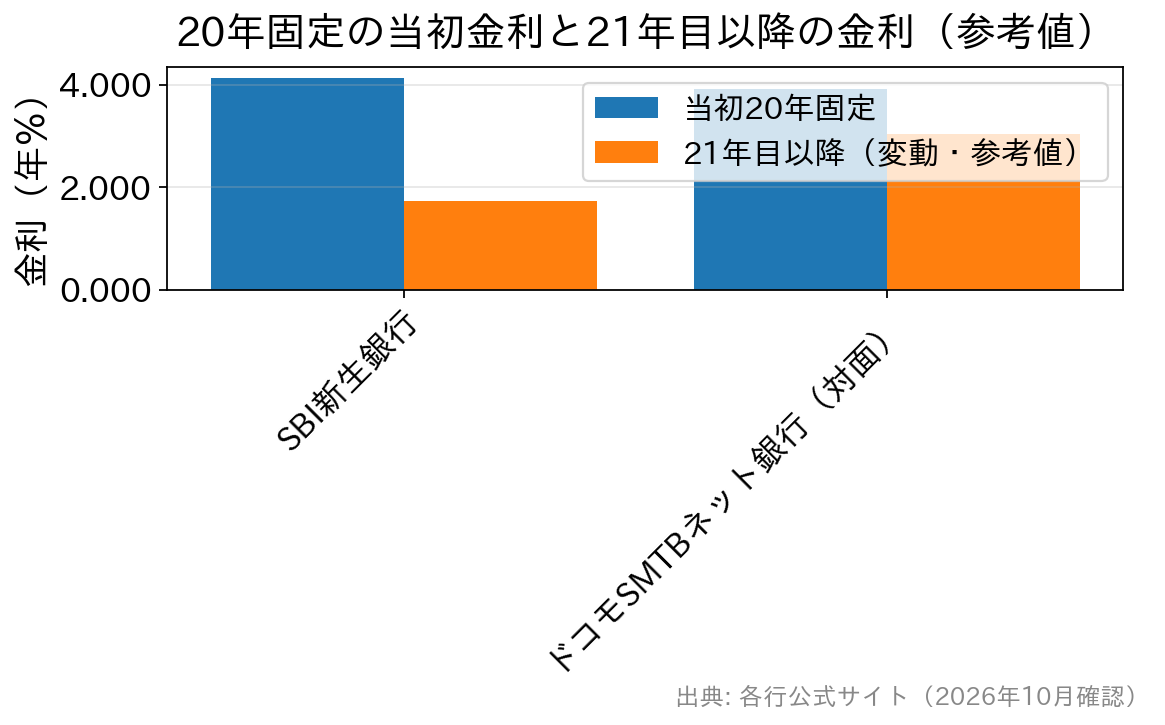
当初固定期間終了後の金利まで含めると、この2行の比較では21年目以降の金利差(年1.299%)が、当初20年間の差(年0.211%)を大きく上回ります。
当初期間の金利はドコモSMTBネット銀行のほうが低いのですが、大きな差が生まれるのは「当初固定期間終了後の金利」です。事務手数料はどちらも借入金額の2.20%(税込)で同率なので、固定期間が終わったあとの優遇幅の差が、そのまま返済総額の差につながっていきます。
たとえば3,000万円を35年(元利均等返済)で借り、基準金利が10月1日時点のまま変わらないと仮定して試算すると、毎月の返済額は当初20年間がSBI新生銀行135,182円、ドコモSMTBネット銀行131,379円です。21年目以降は114,337円と123,582円に入れ替わり、総返済額はSBI新生銀行のほうがおよそ75万円少なくなります(団信や審査結果による上乗せ、諸費用は含めていません)。
もっとも、基準金利は20年のあいだに動くはずで、この差がそのまま残るとは限りません。SBI新生銀行のこの金利は自己資金10%以上が条件で、借り換えには使えません。団信はどちらも全疾病保障の付いたプランがありますが、保障の条件と上乗せ金利の有無は商品ごとに確かめる必要があります。
FPからのワンポイントです。ドコモSMTBネット銀行の当初引下げプランは、固定期間終了後の引下げ幅が小さい設計で、当初の優遇を厚くした住宅ローンによく見られる形です。表示金利が低いほど終了後の条件を確かめる、と覚えておいてください。
ドコモSMTBネット銀行の住宅ローンは、WEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了します(それまでに申し込んだ人は手続きを続けられます)。その後は、同行を所属銀行とする銀行代理業者が窓口の対面相談コースで申し込む形になり、上の比較も対面相談コースの金利で行っています。
対面相談コースは、窓口の担当者に返済計画を相談しながら手続きを進められます。一方で、審査結果による上乗せは最大年0.55%と、WEB申込コース(年0.1〜0.3%)より幅があります。コースの違いはドコモSMTBネット銀行の住宅ローンのメリット・デメリットにまとめています。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
SBI新生銀行の住宅ローンの特徴=固定期間終了後の引下げ幅
SBI新生銀行の住宅ローンで目を引くのは、当初固定期間が終わったあとの引下げ幅が、ここで比べたドコモSMTBネット銀行の当初引下げプランより大きく設定されている点です。
最初に当初固定金利を選んだ場合、固定期間終了後は特に指定しなければ自動的に変動金利(半年型)が適用されます。その際の金利引下げ幅は「基準金利から年−0.900%」(自己資金優遇を適用されていた方は年−0.920%)です。
2026年10月1日現在の変動金利の基準金利は年2.650%なので、この水準が続いたと仮定すれば「2.650%−0.900%=1.750%」(自己資金優遇なら1.730%)が適用される、分かりやすい設計です(実際の適用金利は終了時点の基準金利で決まります)。
固定期間終了後に再び当初固定金利を選ぶこともできます。その場合の引下げ幅は該当する固定期間の基準金利から年−0.700%(自己資金優遇は年−0.720%)です。金利タイプの変更には手数料5,500円(税込)がかかります。
なお、自己資金優遇金利は、新規に住宅を購入・建築する方で借入金額が物件価格(建築請負価格を含む)の90%以内のときに適用され、当初借入期間終了後も引下げ幅の優遇が続きます。お借り換えは対象外です。
FPとしてあわせてお伝えしたい点が2つあります。1つ目は、SBI新生銀行の変動金利には、多くの銀行が採用している「5年ルール」「125%ルール」が採用されていないことです。金利が上がると返済額の見直しが早く反映されるため、固定期間終了後に変動金利へ移る場合は、返済額が変わる可能性を家計計画に織り込んでおくと安心です。
2つ目は、変動金利(半年型)で新規に住宅購入・建設資金を借りる場合、借入期間を最長50年まで選べることです(借入期間が35年を超える場合は当初借入金利に年0.100%上乗せ)。長く借りて月々を抑える選択肢もありますが、期間を延ばすほど利息総額は増えるので、繰上返済の計画とセットで検討するのがおすすめです。
SBI新生銀行の団信や審査面の注意点は、SBI新生銀行 住宅ローンのデメリットと後悔ポイントでも詳しく解説しています。
よくあるご相談(FAQ)
Q. SBI新生銀行の20年固定が終わったあと、金利はいくらになりますか?
A. 固定期間終了時点の変動金利の基準金利から年0.900%(自己資金優遇の方は年0.920%)を引いた金利です。2026年10月1日時点の基準金利2.650%で計算すると年1.750%(自己資金優遇なら年1.730%)ですが、実際は終了時点の基準金利で決まります。
Q. 当初の20年固定はドコモSMTBネット銀行のほうが低いのに、なぜSBI新生銀行が有利なのですか?
A. 固定期間終了後の引下げ幅が違うからです。ドコモSMTBネット銀行の当初引下げプランは終了後の引下げ幅が年0.996%にとどまり、同じ条件で年3.029%(参考値)になります。20年目以降の金利差がそのまま返済総額の差になります。
Q. 徳島の地銀や信金の固定金利と、どう比べればよいですか?
A. 地銀・信金も「当初◯年は店頭金利から年◯%引下げ、終了後は年◯%引下げ」という2段階の設計が一般的です。金利表で「終了後の引下げ幅」を確認し、事務手数料や保証料を含めた総返済額をシミュレーションで比べてください。窓口で直接聞くのがいちばん確実です。
Q. SBI新生銀行で20年固定が終わったあと、もう一度固定金利を選べますか?
A. 選べます。終了時に当初固定金利を選び直すと、該当する固定期間の基準金利から年0.700%(自己資金優遇の方は年0.720%)の引下げになり、手数料5,500円(税込)がかかります。何も申し出なければ変動金利(半年型)に切り替わります。
まとめ
日本の住宅ローン金利は、2016年のマイナス金利政策導入以降、長いあいだ「超低金利」が当たり前でした。2024年3月にマイナス金利政策が終わり、日銀は2026年9月にも政策金利を年1.25%程度へ引き上げています。長期金利の影響を受けやすい固定金利は、ひと足先に上昇が目立つようになりました。
一方、変動金利は短期金利に連動する性格が強く、政策金利の引き上げが各行の適用金利や毎月の返済額に反映されるまでには時間差があります。とはいえ「金利のある世界」に戻った以上、変動金利も「いずれ上がりやすい土台」に変わりました。ご自身の契約の見直し時期は、返済予定表や契約書で確かめておくと慌てずにすみます。
大切なのは、金利タイプの選び方を「今の金利の低さ」だけで決めないことです。返済負担の急増を想像しにくい方は変動金利が合う可能性があります。ただし、金利が上がったときに家計が耐えられるかという視点は、最初に必ず確認しておきたいところです。
逆に、将来の金利上昇が不安な方、毎月の返済額をできるだけ一定にして家計を安定させたい方は、20年固定など固定金利タイプを検討する価値があります。金利上昇局面での考え方は住宅ローン金利上昇対策|変動金利かフラット35かFPが試算も参考にしてください。
そして、今回の比較でいちばん見落としやすいのは、当初固定期間が終わった後の金利条件です。当初◯年固定の金利が魅力的に見えても、固定期間終了後の優遇幅やルール次第で、その後の返済負担は大きく変わります。金利は毎月改定されます。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
