マイホームにいくらまで使えるかは、年収の何倍といった目安では決めきれず、家族の収入と支出、これから起きる出来事を30年分ほど並べたライフプラン表を作ると、はっきり分かります。表はエクセルやGoogleスプレッドシートで自作でき、住宅ローンの返済額も関数ひとつで計算できます。
ひな形が欲しい方は、日本FP協会が公開しているExcel版のキャッシュフロー表を土台にする方法もあります。入力する数字の目安には、2026年11月のフラット35の金利や物価の統計、文部科学省の教育費の調査を使っています。
年収倍率や返済負担率の目安だけでは家ごとの予算は決まらない
住宅ローンについては「借入額は年収の5〜6倍まで」「返済負担率は25%以内」といった目安がよく紹介されます。目安としては役に立ちますが、そのまま予算にすると、同じ年収でも子どもの人数や進路、車の台数によって、借りすぎにも借りなさすぎにもなります。
高い家を買いすぎると、返済で新しい暮らしの家計が苦しくなり、せっかく手に入れた家を手放すことにもなりかねません。反対に予算を抑えすぎると、部屋数や通勤・通学の便で妥協した暮らしが何十年も続きます。どちらも避けるには、家庭ごとの数字で計算するしかありません。
同じ年収・年齢・貯金額でもマイホームに使える金額は違う
たとえば年収も年齢も貯金額も同じ2つの家庭があっても、家にはこだわりたい家庭と、家は住めれば十分で車や旅行にお金を使いたい家庭とでは、住宅に回せる金額が変わります。何にお金を使いたいかという価値観まで数字に落とし込めるのが、ライフプラン表を自分で作る良さだと考えています。
表づくりをFPに頼めば相談料がかかりますし、保険会社の担当者に無料で作ってもらうと、多くの場合は保険の提案とセットになります。家の予算をつかむことが目的なら、まずは自分の手で作ってみる価値は十分にあります。
ライフプラン表をエクセルで自作してシミュレーションする16の手順
手順1 エクセルか無料の表計算ソフトを用意する
パソコンにエクセルが入っていればそれを使い、入っていなくても新しく買う必要はありません。Googleアカウントがあればブラウザから無料で使えるGoogleスプレッドシートで同じように作れますし、パソコンに入れて使いたい方には無料の表計算ソフトLibreOfficeもあります。
スマホやiPadしかないときはアプリでも作れる
スマホやタブレットしかない場合は、GoogleスプレッドシートやMicrosoft Excelのアプリ(iOS・Android)で作ることもできます。ただ、30年分の行と列を見比べながら入力していくので、画面の小さいスマホでは作業がかなり大変です。本格的に作るなら、パソコンのほうが入力も見直しもずっと楽に進みます。
手順2 ひな形は日本FP協会のExcelシートも使える
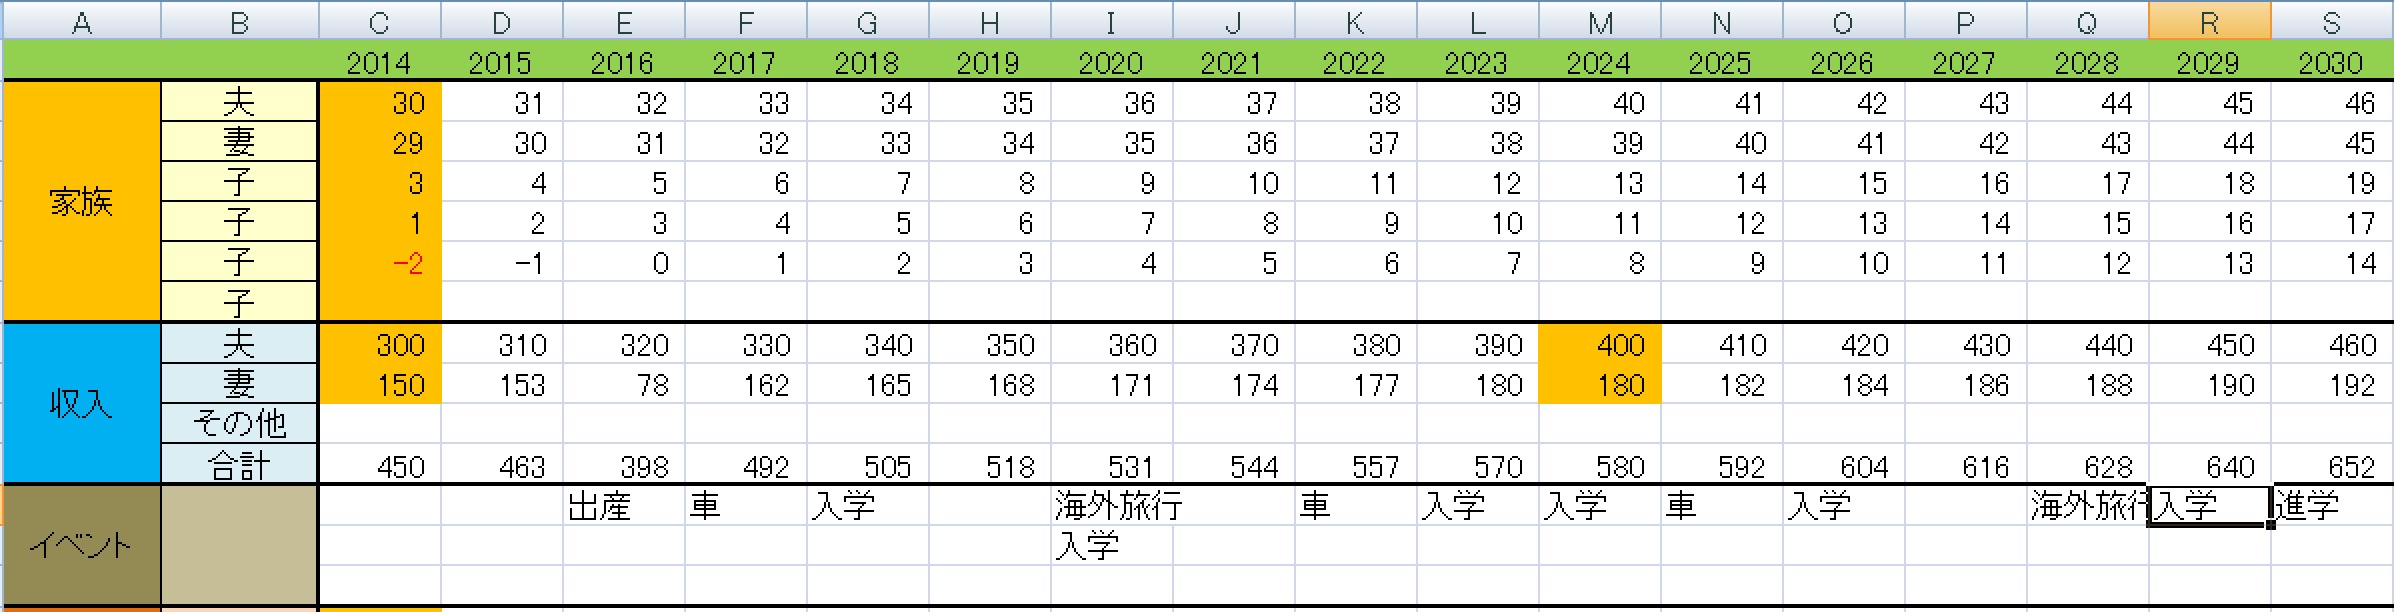
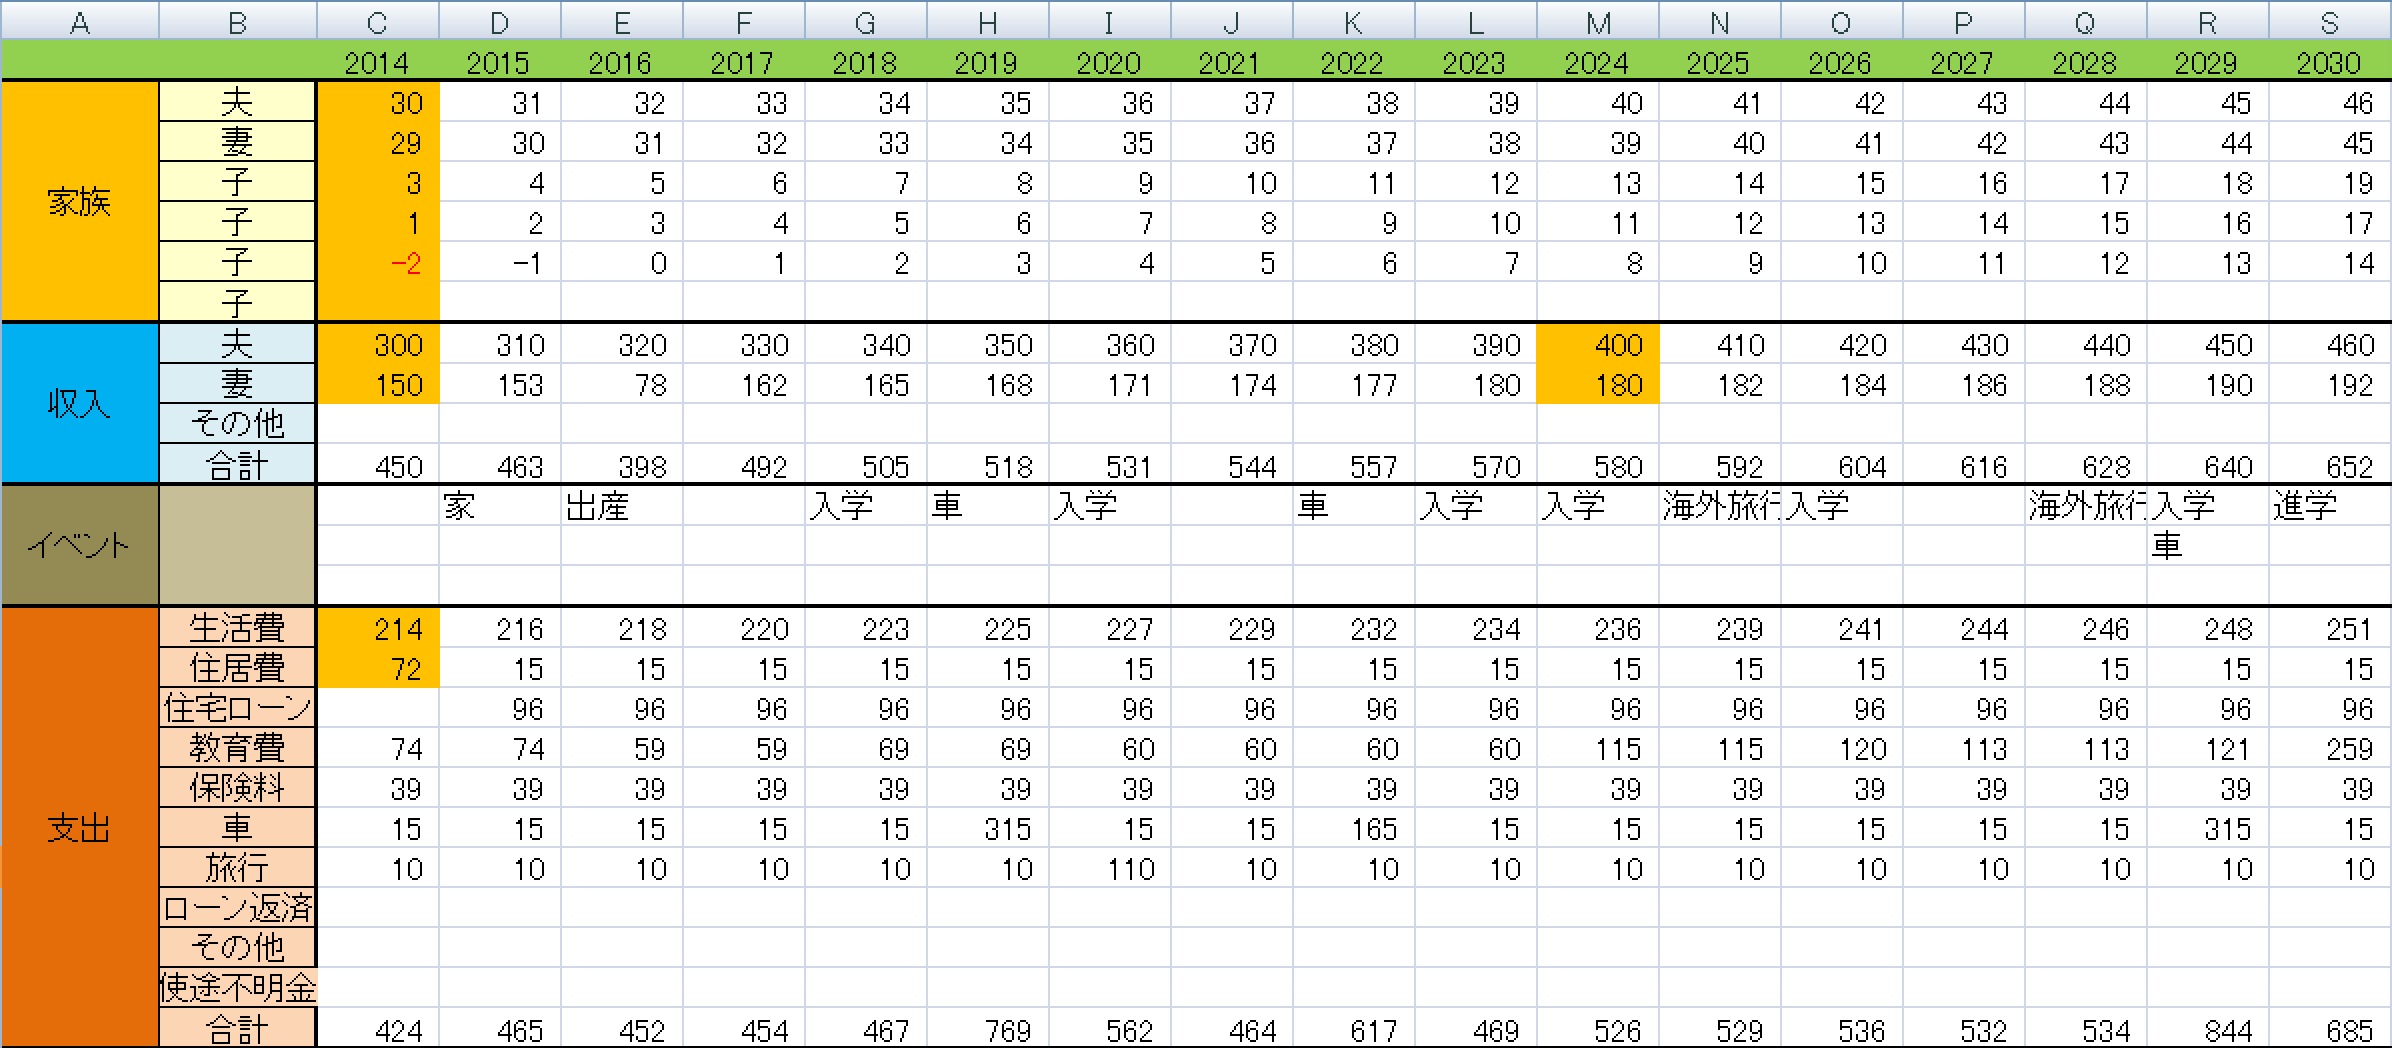
以前はこのサイトでもライフプラン表のひな形を配布していましたが、現在は提供を終了していて、記事中の画像は当時のひな形のものです。どの行に何を入れるかという項目の並べ方の参考として、ご覧ください。
一から作るのが大変な方は、日本FP協会の「便利ツールで家計をチェック」を使う方法もあります。家計の収支確認表、家計のバランスシート、ライフイベント表、家計のキャッシュフロー表の4つが、それぞれPDF版とExcel版でダウンロードできます(2026年11月時点)。
協会のキャッシュフロー表は20〜30年分を目安に作るよう書かれていて、ここで紹介する手順とほぼ同じ考え方です。協会のシートを土台にして、住宅ローンや車の買い替えの行を書き足していく使い方もできます。
手順3 家族の年齢を入力する
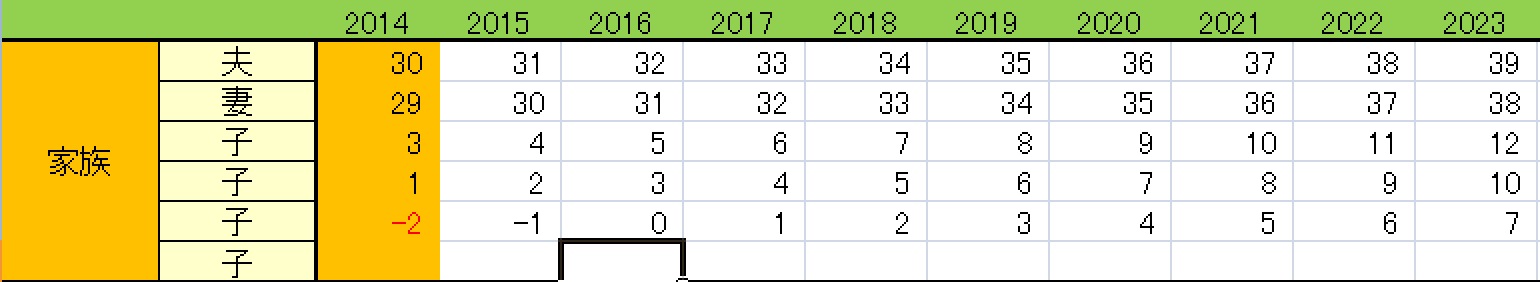
最初に入力するのは家族の年齢です。表の左から右へ西暦の年を並べ、その下に夫婦と子どもが何歳になるかを書いておくと、進学や定年がいつ来るのかが一目で分かり、あとの手順で費用を入れる位置も決めやすくなります。
出産の予定があるときは年齢を仮に入れておく
まだ生まれていないものの、何年か先に出産を考えている場合は、年齢の欄にマイナスの数字を入れておきます。2年後の予定ならマイナス2とし、そこから1歳ずつ増えるようにしておけば、保育料や学費を入れる年がずれません。
手順4 収入は手取りの金額で入力する
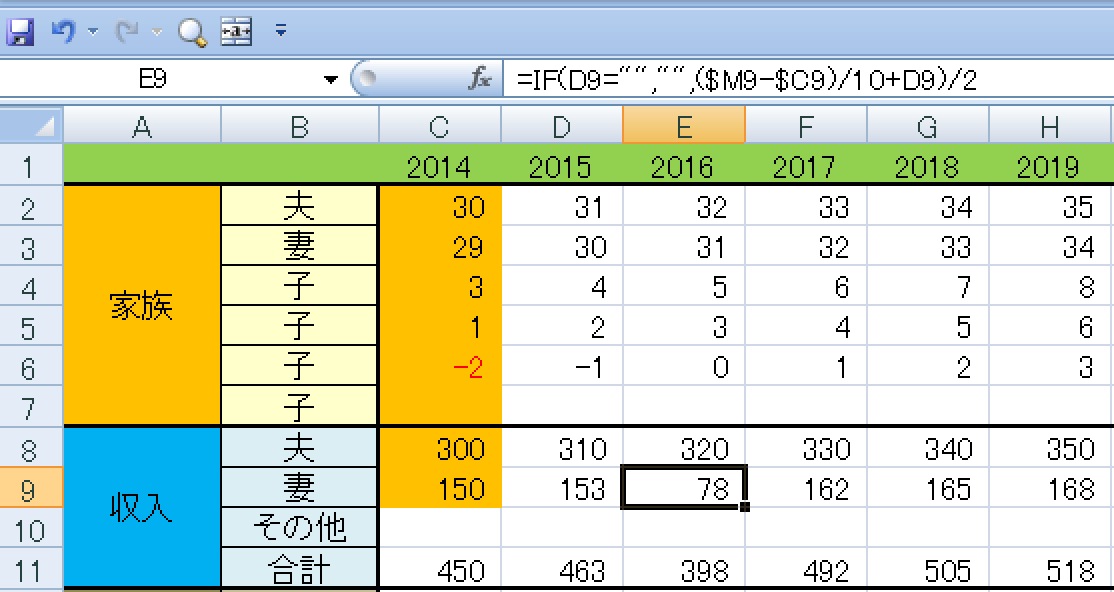
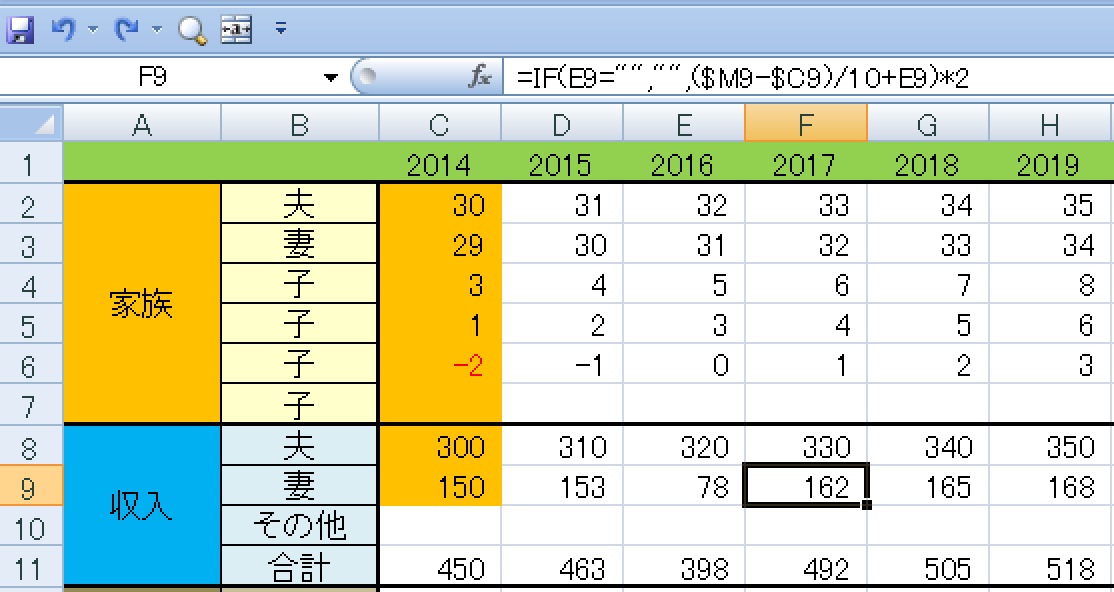
次は収入です。入れるのは額面ではなく手取りの金額で、額面年収からどれくらい引かれるかは年収別の手取り一覧で確認できます。そのうえで、10年後、20年後、30年後に受け取れそうな手取り年収を、予想で構わないので入力していきます。
共働きの家庭や、子どもが大きくなってから共働きを始める予定がある場合は、夫婦それぞれの収入を別の行に入れて合計します。先に入れた子どもの年齢を見ながら、いつから働くかを決めていくと、収入の山と谷がどの年に来るのかが表の上で分かります。
出産の予定があれば育休中の収入を少なめに見ておく
共働きで出産を予定している場合、育休中は給料の代わりに雇用保険の育児休業給付金を受け取ることになり、手取りは働いているときより少なくなることが多いです。その年の収入は少なめに見積もって入れておくと、表が甘くなりません。
年金の見込み額はねんきんネットで試算できる
老後まで表を伸ばすなら、受け取れる年金の見込み額も入れておきます。日本年金機構のねんきんネットの年金見込額試算に登録すると、これまでの加入記録をもとに将来の年金額を計算できます。
手順5 これから起きるイベントを書き出す
家族にこれから起こるイベントを入力します。目安は、10万円単位以上のお金が動く出来事で、思いつくものは次のようなものです。
- 出産
- マイホームの購入
- 車の買い替え
- 海外旅行など費用の大きい旅行
- 子どもの進学と独立
- 定年
- 実家の建て替えや自宅の修繕
手順6 生活費・住居費・住宅ローンの返済額を入力する
生活費は月額を12倍して年額で入れる
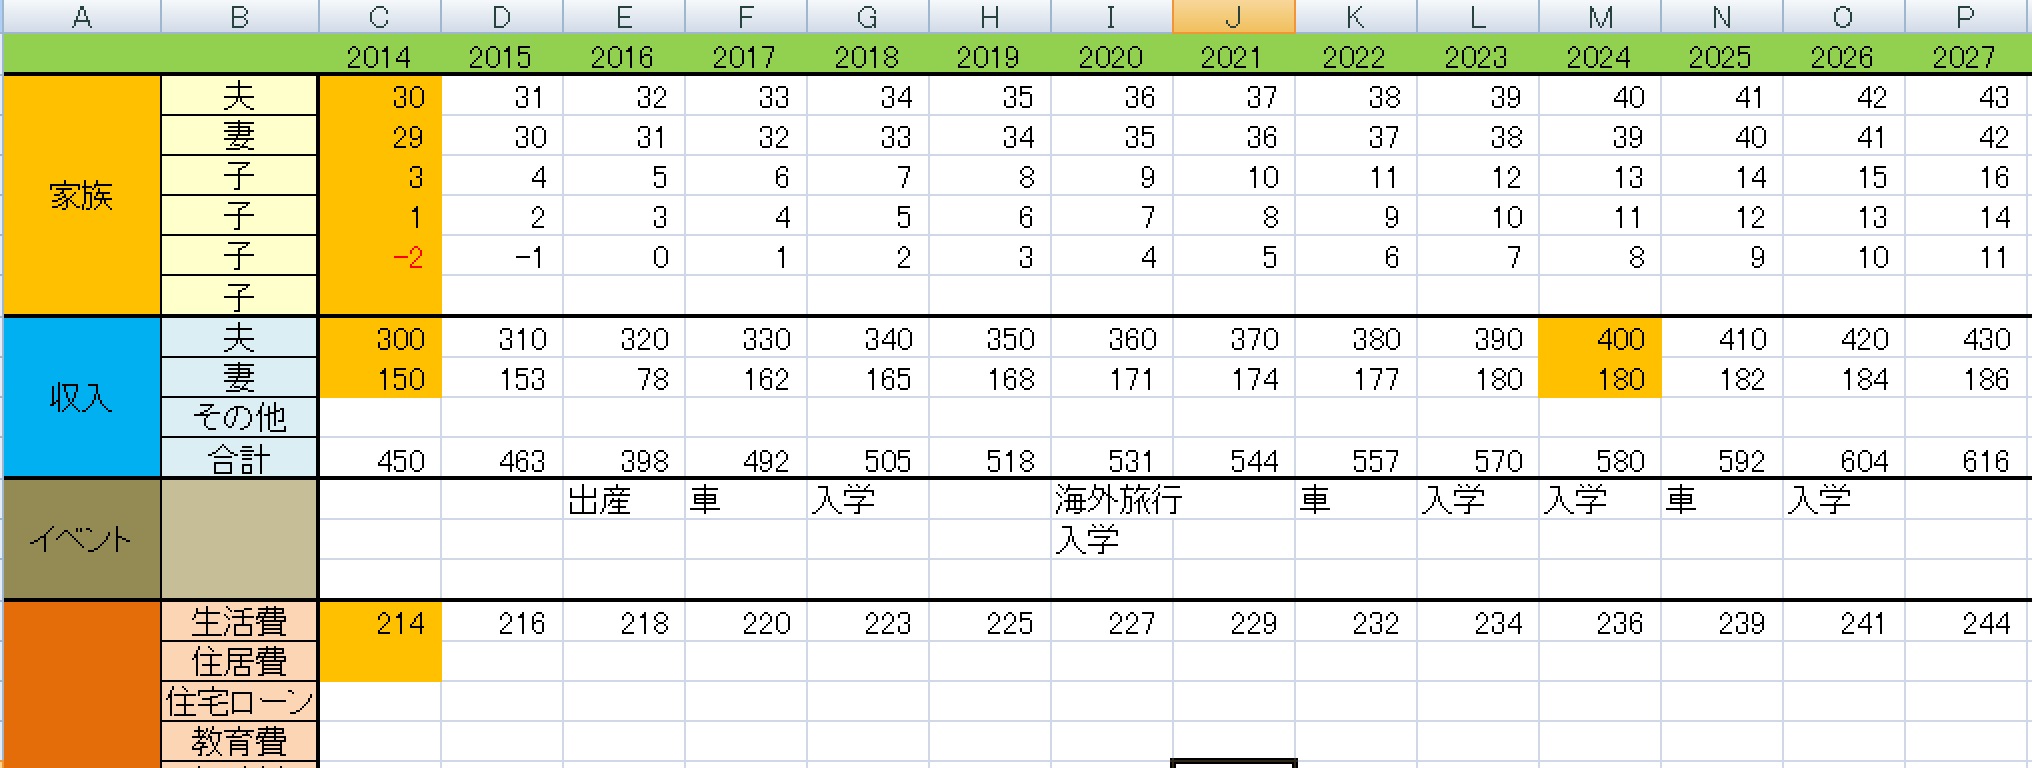
まず生活費を入れます。食費、日用品、光熱費、衣服費、通信費、こづかい、交通費、交際費などの合計で、家計簿をつけていればその数字を、つけていなければおおよその金額で構いません。保育料や学費、保険料、車のローンは後の手順で別の行に入れるので、ここには含めません。
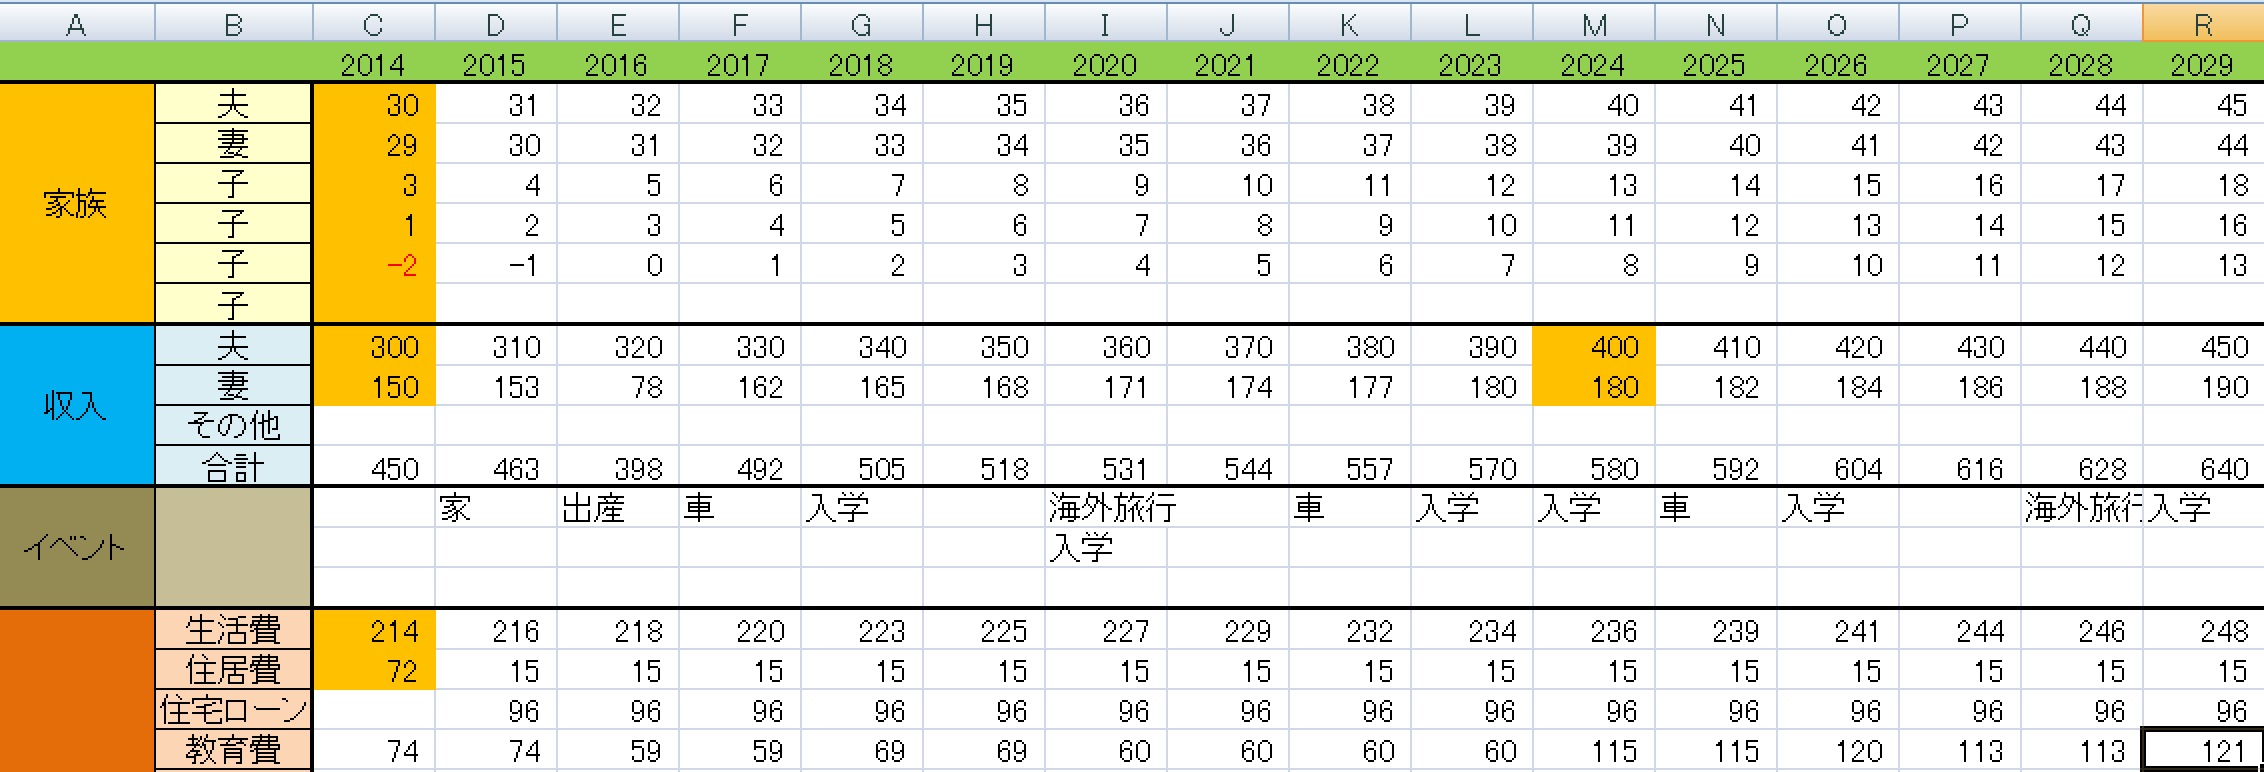
1か月分が出たら12倍して年額で入力します。下の例は毎月17万円の生活費に、物価が毎年1%上がる前提を置いたものです。エクセルなら2年目のセルに=B10*(1+1%)(B10は1年目の生活費のセル)と入れて右へコピーすれば、毎年の上昇分が自動で計算されます。
総務省の消費者物価指数によると、2026年9月の生鮮食品を除く総合は前年同月比2.1%の上昇でした(2026年10月23日公表)。物価の上がり方は年によって違うので、余裕を見て1〜2%程度の上昇率で試算しておくと、少し物価が上がっても赤字になりにくい表になります。
住居費は購入前は家賃、購入後は固定資産税を入れる
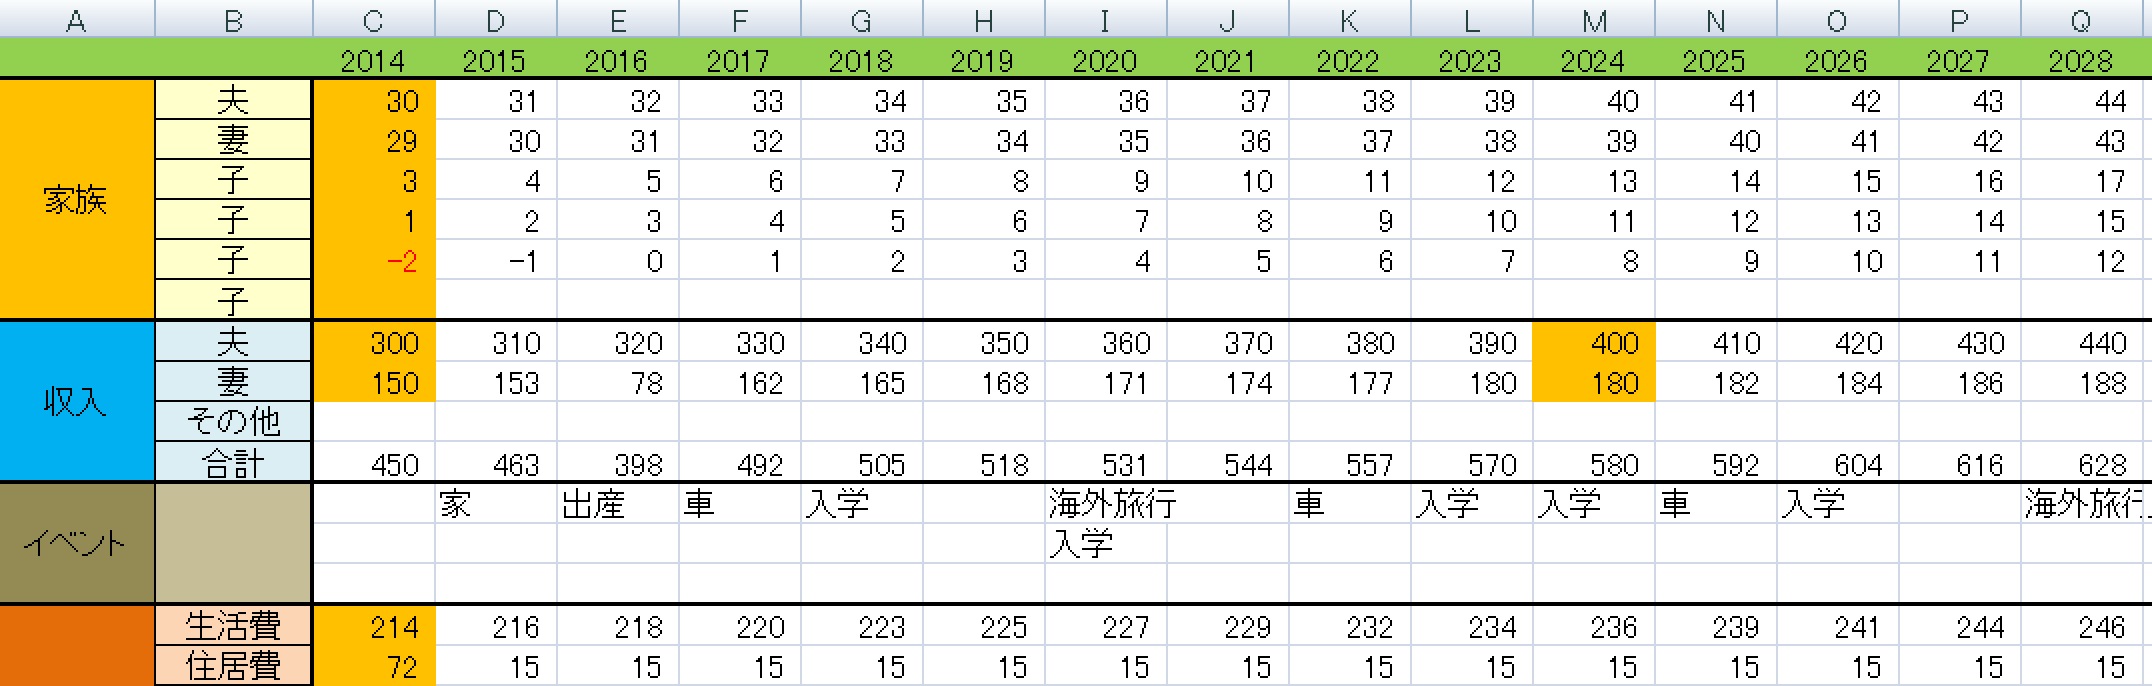
生活費の次は住居費です。マイホームを買うまでは家賃の年額を入れ、購入した年からは固定資産税に切り替えて、以降の年は同じ数字をコピーします。例では家賃を月6万円(年72万円)、購入後の固定資産税を年15万円としています。
固定資産税は納税通知書が届くまで正確な金額は分かりませんが、土地と建物の評価額からおおよその金額を計算できます。土地1,000万円・建物2,000万円の新築を例にした計算は、年収600万円で住宅ローン3,000万円を借りた場合の試算をご覧ください。
住宅ローンの返済額はエクセルのPMT関数で計算できる
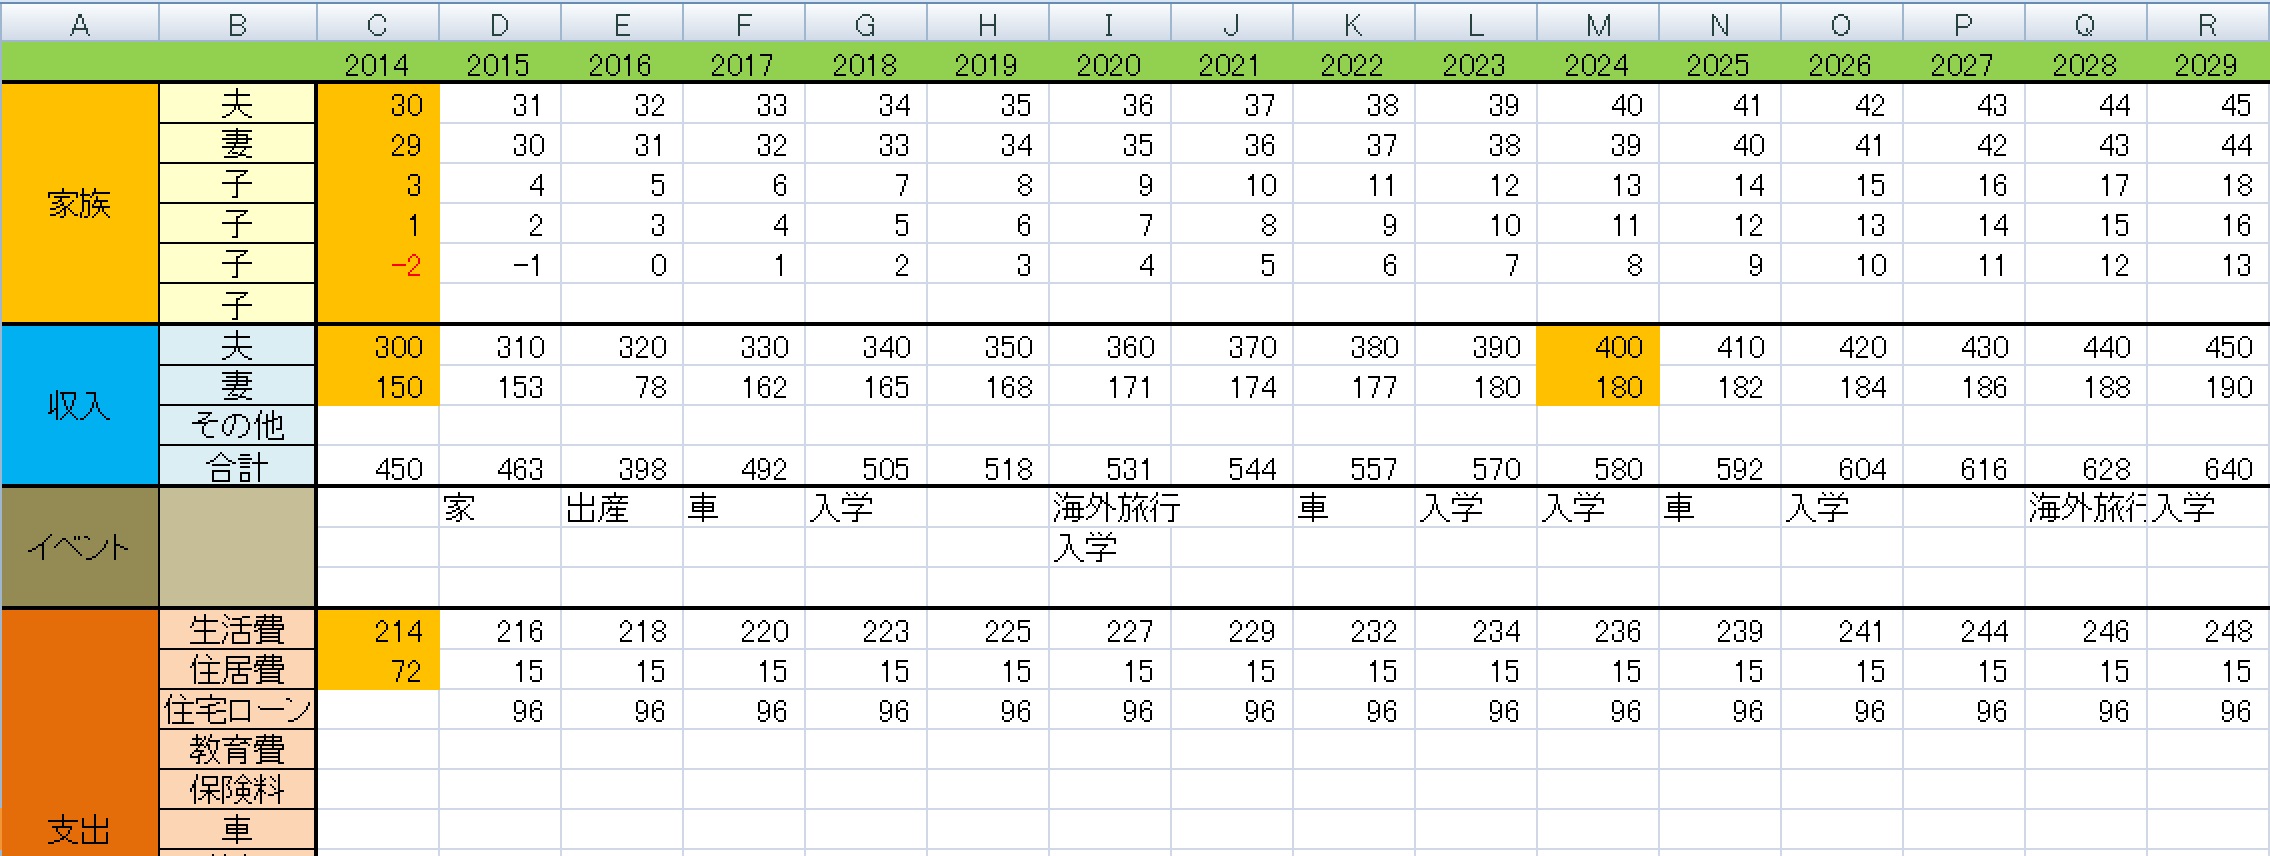
続いて住宅ローンの返済額です。土地や建物の価格が決まっていればその借入額で、まだ決まっていなければ、これくらいなら借りても大丈夫そうだと思う金額で計算します。あとで何度でも変えられるので、最初は仮の数字で構いません。例では2,500万円を35年で返す前提にしています。
毎月の返済額は、エクセルのPMT関数を使えばセルひとつで出せます。書式はPMT(利率, 期間, 現在価値)で、月払いなら利率は年利を12で割り、期間は返済年数に12を掛けた回数にします。たとえば年3.81%・35年・2,500万円なら=PMT(3.81%/12,35*12,-25000000)と入れると、毎月の返済額は約10万8千円と表示されます。
関数を使わずに計算したいときは、住宅金融支援機構の住宅ローンシミュレーションで借入額・金利・返済期間を入れても同じように毎月の返済額が分かるので、関数で出した数字の検算にも使えます。
ここで使った年3.810%は、2026年11月のフラット35(返済期間21〜35年・融資率9割以下・新機構団信付き)で最も多い金利です(住宅金融支援機構「最新の金利情報」)。同じ2,500万円・35年でも年1.8%なら毎月約8万円なので、金利の違いだけで返済額は月2万8千円ほど変わります。
表には、検討している金融機関と金利タイプの、その時点の金利で計算した返済額を年額にして入れ、フラット35のような全期間固定なら返済が終わる年まで同じ数字をコピーします。
変動金利や固定期間選択タイプで借りる場合は、将来の返済額が変わる前提で、見直しが入りそうな年のセルの数字を変えておきます。日本銀行は2026年9月18日、6月に続いて政策金利を1.25%程度へ引き上げることを決め、9月24日から適用しています(日本銀行「金融市場調節方針の変更について」)。10月30日の金融政策決定会合では、この1.25%程度を据え置きました。
政策金利が上がっても、毎月の返済額がすぐに増えるとは限りません。5年ルールのある変動金利の契約では、適用金利が上がっても返済額は5年ごとにしか変わらず、その間は元金と利息の内訳が変わります。ライフプラン表では、金利が1%ほど上がっても家計が回るかを試しておくと、借入額の上限を決めやすくなります。
上の例と同じ2,500万円・35年で、金利が最初から1%高かった場合の返済額を計算すると、下の表のようになります。
| 金利(全期間同じと仮定) | 毎月の返済額 | 年間の返済額 |
|---|---|---|
| 年3.810% | 約107,900円 | 約129.4万円 |
| 年4.810% | 約123,200円 | 約147.8万円 |
※借入額2,500万円・返済期間35年・元利均等返済で、PMT関数を使って計算した目安です。
差は毎月約1万5千円、1年で約18万円です。後の手順13で例にする年50万円の貯金なら、その3分の1以上が返済の増えた分で消える計算になります。返済額の行をこの金額に入れ替えても、どの年の貯金残高もマイナスにならなければ、金利が上がっても続けられる借入額だと判断できます。
変動金利の見直しの仕組みは変動金利型住宅ローンの仕組みと5年ルールで、当初の固定期間が終わった後の考え方は当初固定が終わった後の借り換えの目安で詳しく解説しています。
手順7 教育費を入力する
返済額を入れたら、次は教育費です。保育料から大学の学費まで対象の年数が長く、入力にはいちばん手間がかかりますが、家計への影響もそれだけ大きな項目なので、子どもごとに丁寧に入れていきます。
保育料は住んでいる市町村の保育料表で調べる
2019年10月に始まった幼児教育・保育の無償化で、幼稚園・保育所・認定こども園などを利用する3〜5歳児の利用料は原則無料になっています。0〜2歳児の無償化は住民税非課税世帯が対象なので、保育料を計算して入れるのは主に0〜2歳児クラスの期間です。
無償化の期間も給食費や行事費などの実費はかかるため、こども家庭庁の無償化の案内とお住まいの市町村の案内をあわせて確認しておきましょう。0〜2歳児の保育料は、「市町村名+保育料」で検索すると多くの自治体で保育料表が見つかります。
保育料の階層は所得税ではなく、住民税のうち所得に応じてかかる市町村民税所得割額で決まり、共働きなら夫婦の金額を合算して判定されます。自分の所得割額は、毎年5〜6月ごろに勤務先などを通じて届く住民税決定通知書や、役場で発行してもらえる課税証明書で分かります。
ホームページに保育料表を載せていない市町村もあり、その場合は役場の窓口で表をもらえます。例では、1歳から保育園に預ける前提で、徳島市の保育料表をもとに入力しています。
幼稚園から高校までの学習費は文部科学省の調査が目安になる
幼稚園から高校までの1年間の学習費総額(学校教育費、給食費、塾や習い事などの学校外活動費の合計)は、文部科学省の令和5年度子供の学習費調査(2026年1月16日公表の訂正版)で、公立と私立の別に分かります。子ども1人あたりの年額は下の表のとおりです。
| 学校種 | 公立(年額) | 私立(年額) | うち学校外活動費(公立/私立) |
|---|---|---|---|
| 幼稚園 | 184,646円 | 347,338円 | 100,049円/157,535円 |
| 小学校 | 366,599円 | 1,741,516円 | 256,489円/709,667円 |
| 中学校 | 542,450円 | 1,560,359円 | 356,018円/422,981円 |
| 高等学校(全日制) | 596,954円 | 1,179,261円 | 245,431円/346,611円 |
公立でも小学校で年約37万円、中学校で約54万円、高校で約60万円かかり、幼稚園から高校まで15年間すべて公立なら合計約614万円、すべて私立なら約1,969万円と、同じ調査で3倍ほどの差があります。考えている進路の年額を子どもの年齢に合わせて入れていき、例では小学校から高校まで公立の学習費総額を入れています。
大学の学費は国公立か私立か、学部の系統で大きく変わる
高校を卒業した後の進学では、国公立か私立か、私立なら学部の系統によって学費が大きく変わります。国公立大学の入学料と授業料は、文部科学省の公表額で見ると次のとおりです。
| 区分 | 入学料 | 授業料(年額) |
|---|---|---|
| 国立大学(国が示す標準額) | 282,000円 | 535,800円 |
| 公立大学(令和7年度平均) | 地域内 224,369円/地域外 382,806円 | 536,520円 |
※文部科学省「国公私立大学の授業料等の推移」(令和7年度)より。国立大学の標準額は2005年度から変わっていませんが、各大学は標準額の120%までの範囲で授業料を決められるため、64万円台の大学もあります。志望校が決まっていれば、その大学の公表額で計算してください。
私立大学と私立短大の学費は、令和7年度入学者1人あたりの平均で比べると、下の表のようになっています。
| 区分 | 入学料 | 授業料(年額) | 施設設備費(年額) | 初年度合計 |
|---|---|---|---|---|
| 私立大学 文科系 | 219,951円 | 850,392円 | 141,892円 | 1,212,235円 |
| 私立大学 理科系 | 245,362円 | 1,195,313円 | 161,378円 | 1,602,053円 |
| 私立大学 医歯系 | 1,088,248円 | 2,825,359円 | 865,535円 | 4,779,143円 |
| 私立大学 その他(芸術・体育・保健など) | 247,208円 | 990,190円 | 235,657円 | 1,473,056円 |
| 私立大学 全平均 | 240,365円 | 968,069円 | 172,550円 | 1,380,983円 |
| 私立短期大学 全平均 | 236,054円 | 734,328円 | 170,132円 | 1,140,514円 |
※文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果」より(2025年12月26日公表)。このほかに実験実習料などが年間数万〜十数万円かかり、私立大学全平均では初年度に納める総計が1,507,647円になります。いずれも調査時点の平均額で、大学の学費は年度ごとに見直されます。
進路ごとの大学の学費合計
上の平均額をもとに、入学料に授業料と施設設備費の在学年数分を足した学費の合計(実験実習料などは含みません)を出すと、進路ごとに次のようになります。
| 国立大学(4年) | 私立文系(4年) | 私立理系(4年) | 私立医歯系(6年) | 私立その他(4年) | 私立短大(2年) |
|---|---|---|---|---|---|
| 約243万円 | 約419万円 | 約567万円 | 約2,323万円 | 約515万円 | 約204万円 |
いずれも上の文部科学省の公表額から計算した目安です。私立文系でも4年間で400万円を超え、私立理系なら約570万円かかるので、子ども1人の大学4年間で新車1台分ほどのお金が出ていくと思っておくと、表の数字の重さがつかみやすいと考えています。
県外の大学に進むなら仕送りも入れておく
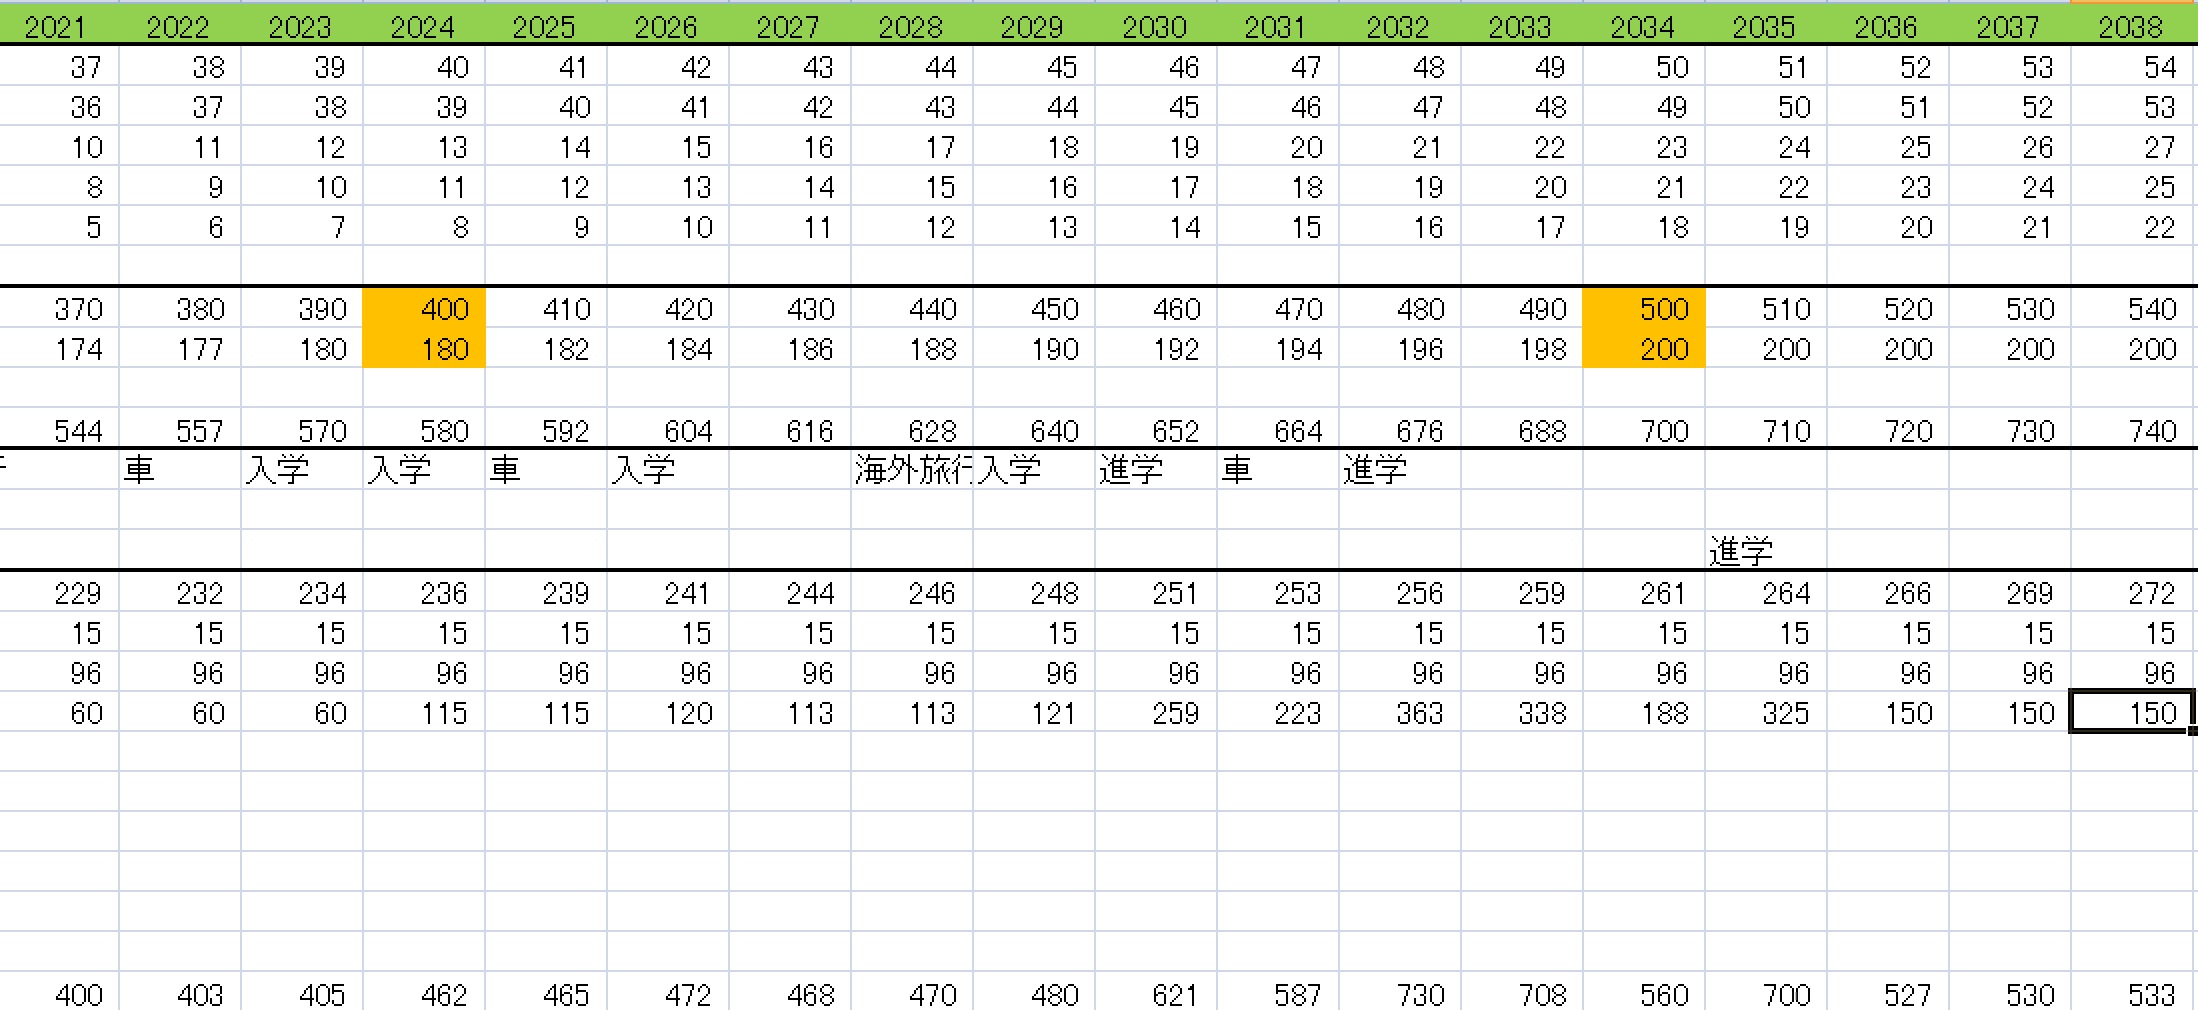
子どもが地元を離れて進学するかもしれない場合は、仕送りも見込んでおきます。全国大学生協連の第61回学生生活実態調査(2025年10〜11月調査・2026年2月公表)では、下宿生への仕送りは平均で月74,652円、下宿生の住居費は平均で月55,452円でした。
家賃1か月分に食費の一部を足したくらいが、平均的な仕送りの金額です。仕送りをするかどうか、するならいくらにするかは家庭ごとに違うので、平均にとらわれずに決めて構いません。例では、子どもは全員私立大学の文系に進み、毎月5万円を仕送りする前提で入力しています。
手順8 生命保険と自動車保険の保険料を入力する
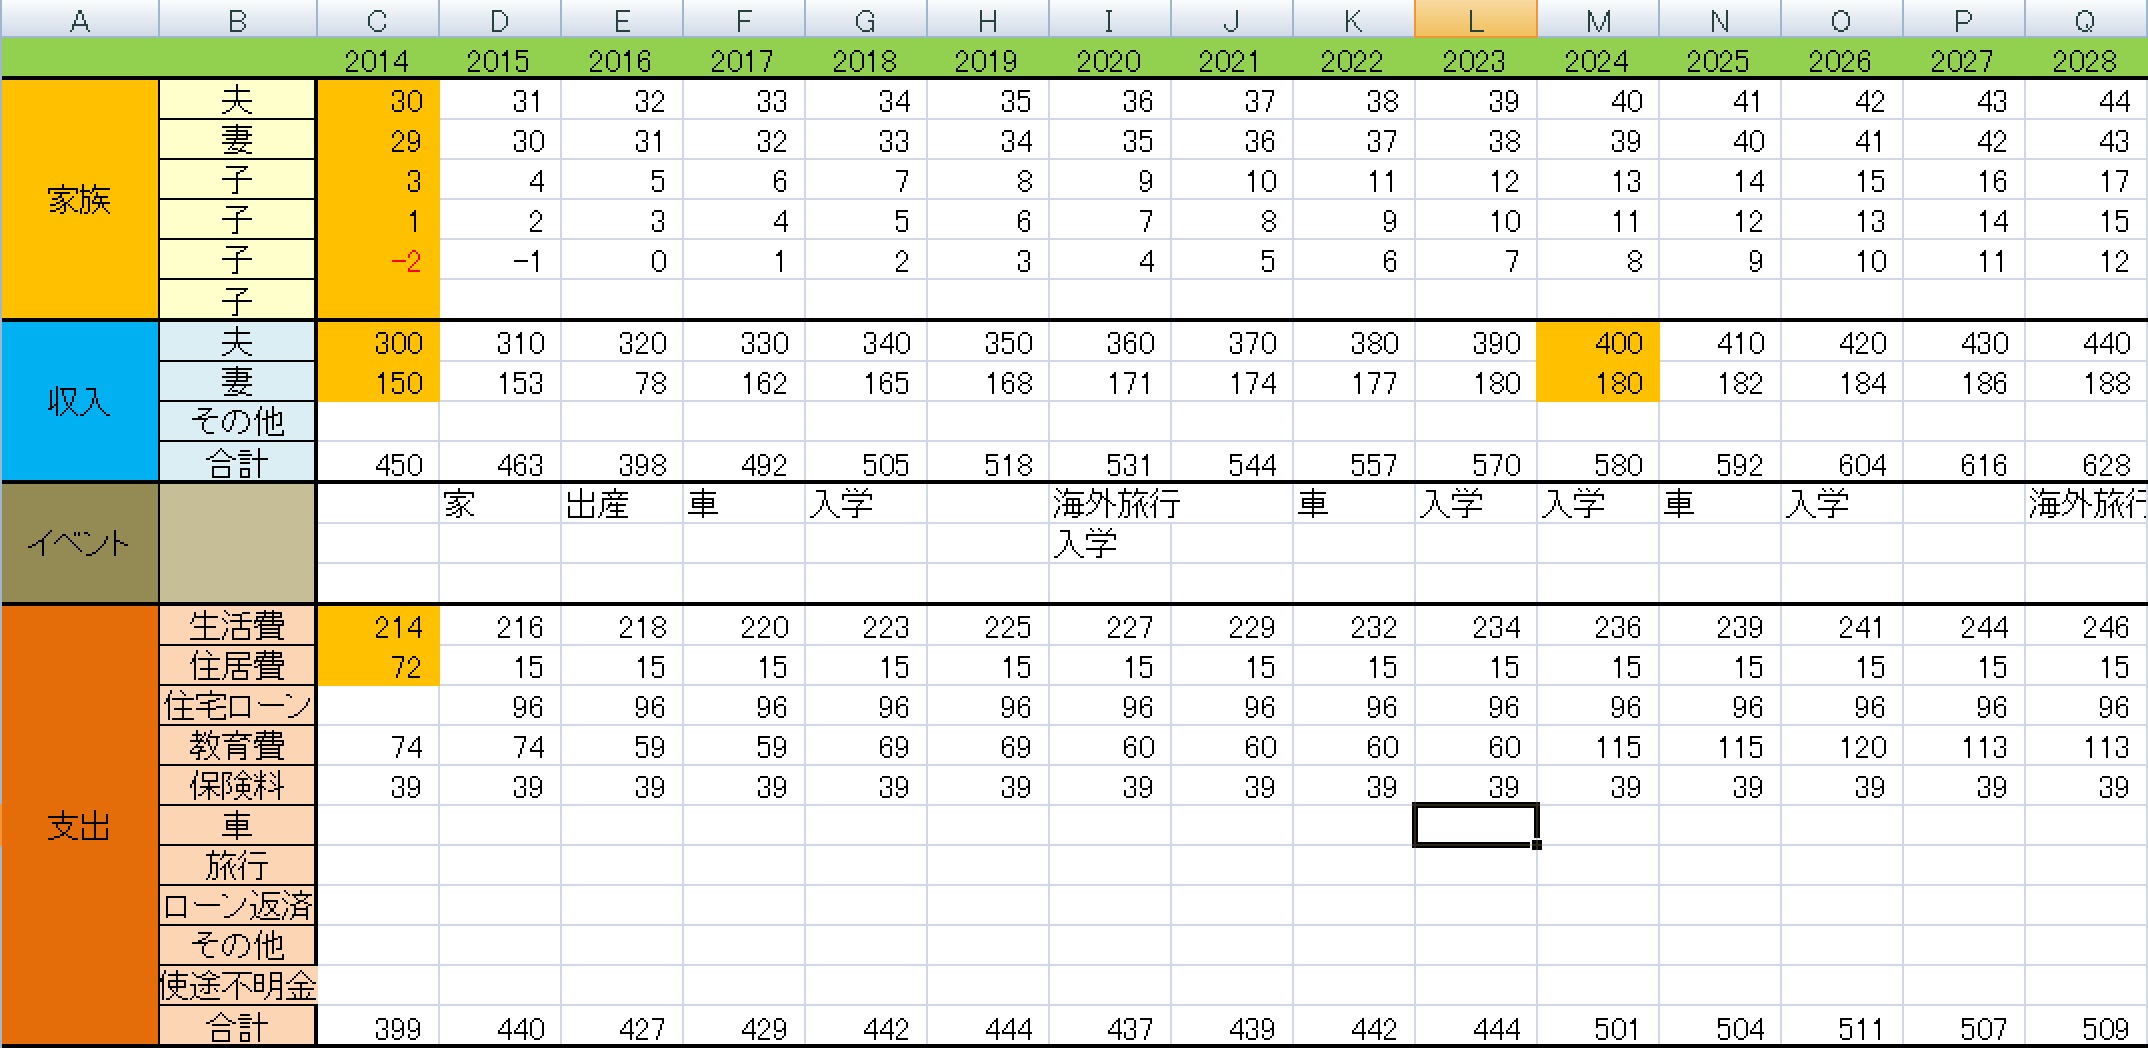
教育費の次は保険料です。いま加入している生命保険や共済、自動車保険の保険料を年額にして入れます。学資保険や個人年金保険のように、お金を貯める目的で入っている保険も、払っている保険料はこの行に入れておきます。
更新で保険料が上がる保険は上がった後の金額で入れる
保険期間が10年や15年の更新型の保険は、更新のたびに保険料が上がり、年齢によっては2倍、3倍になることもあります。今の保険料のまま入れると後半の数字が大きくずれるので、加入時の提案書で更新後の保険料を調べ、書いていなければ担当者に聞いて入力しておきましょう。
学資保険などから受け取るお金は収入の「その他」に入れる
学資保険や個人年金保険は、決まった時期にお金を受け取れます。その金額は、受け取る年の収入欄にある「その他」の行に入れます。例では、夫婦の生命保険に毎月25,000円、自動車保険に毎月8,000円を払っている前提で入力しています。
生命保険は、内容によっては住宅ローンの団信と保障が重なることもあります。見直しで浮いたお金はそのまま家の予算に回せるので、表を作るこの機会に加入中の保障を点検しておくと、買える土地や建てられる家が変わることもあります。見直しの考え方は頭金なしで家を買う前に見直したい3つの保険の記事で紹介しています。
手順9 車の買い替えと維持費を入力する
車を持っている家庭では、何年かごとに来る買い替えの費用を先に計画して表に入れておきます。車がないと暮らしにくい地方では1人1台に近い家庭もあるので、持っている台数分の計画が必要です。
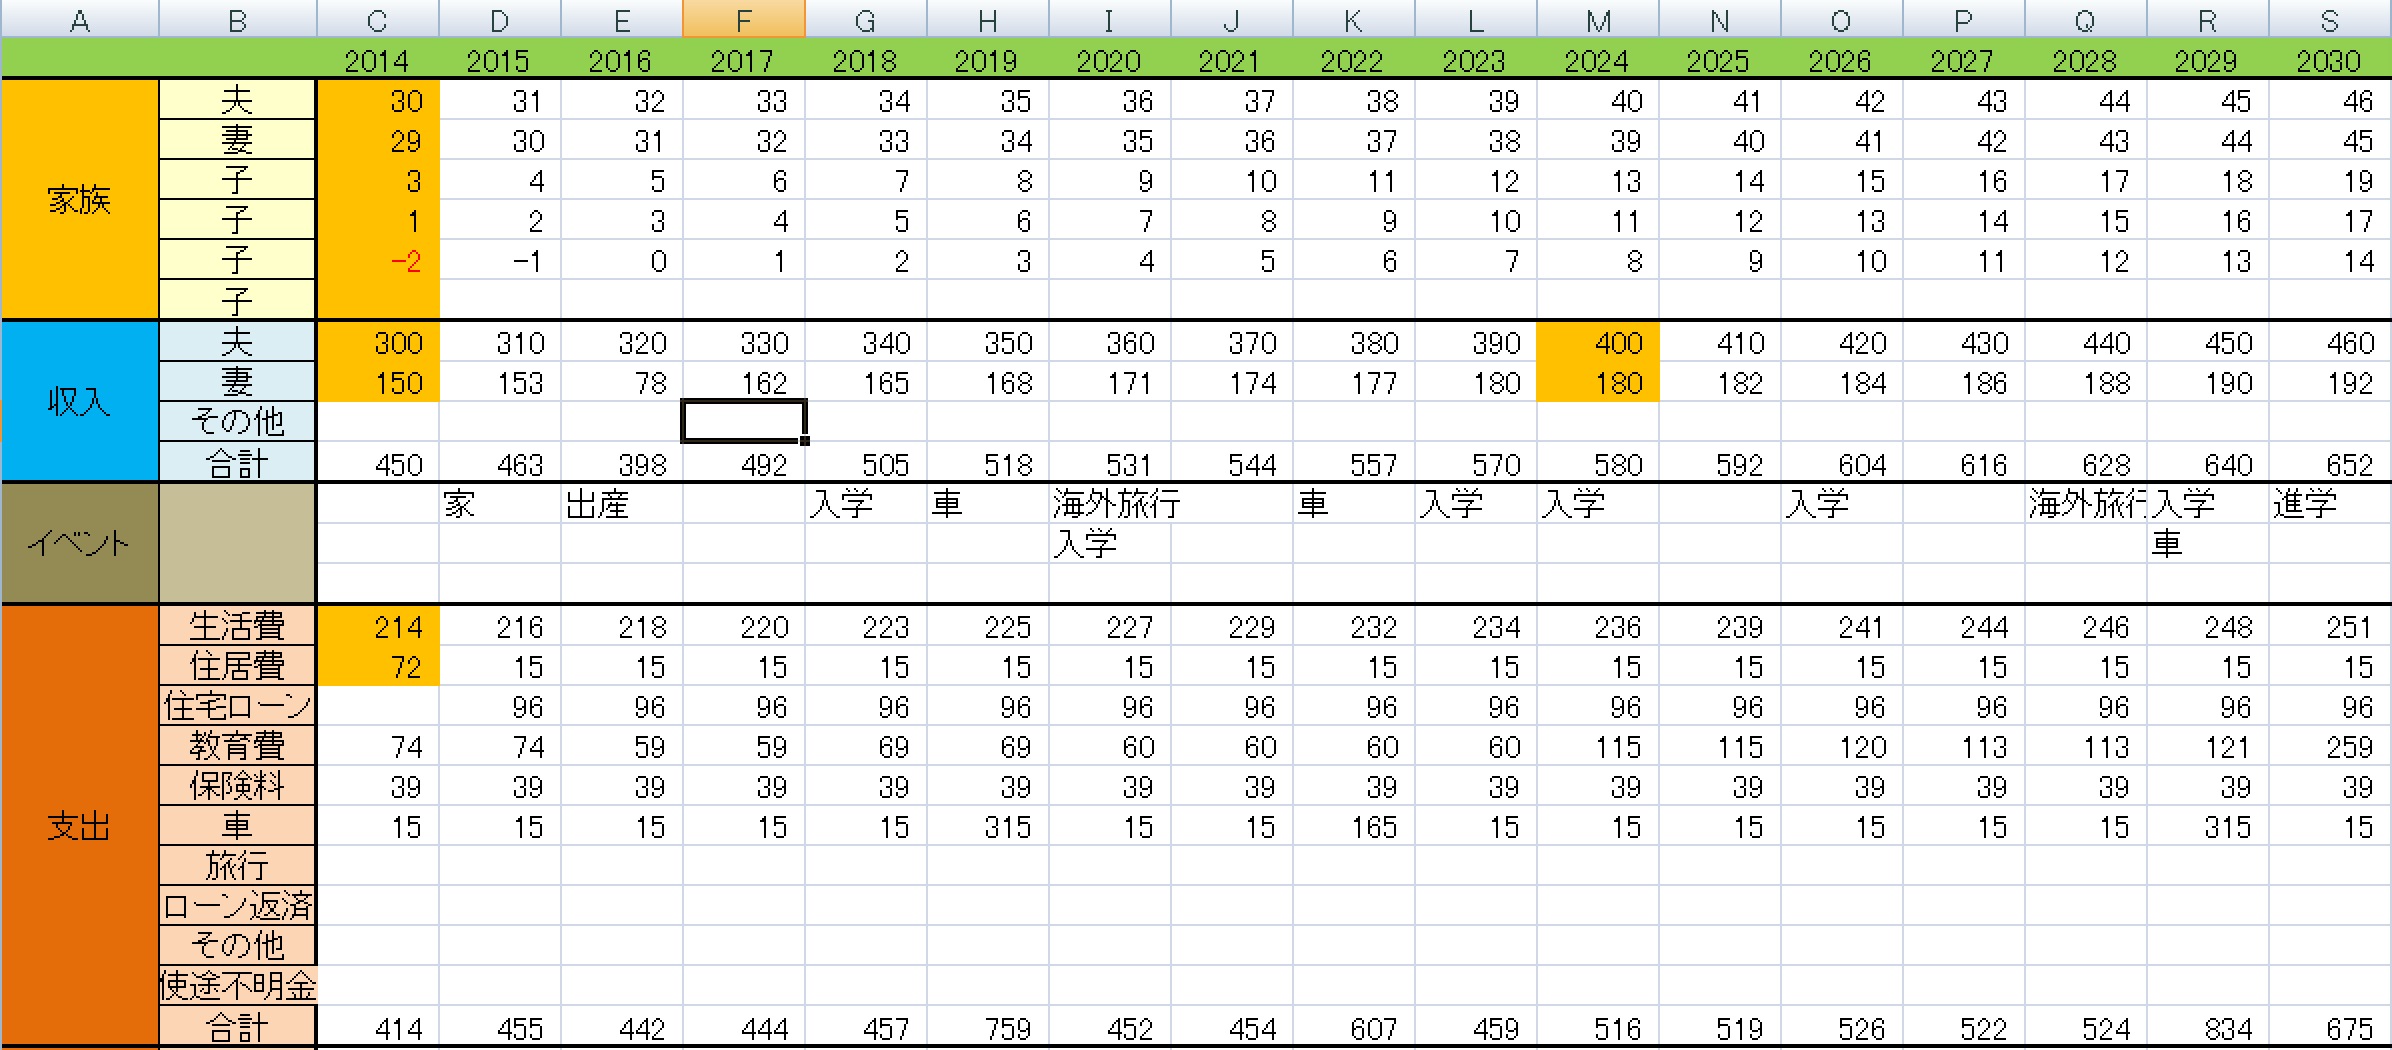
考えるのは、今の車にあと何年乗るか、次に何を買うか、その車がいくらか、何年乗るかの4つです。たとえば今の車にあと5年乗り、次は280万円のミニバンに11年乗る、といった具合に台数分を書き出します。例では、5年後から10年ごとに300万円、8年後から10年ごとに150万円の車を買う前提にしています。
車検代と自動車税も年額にして入れる
車にはガソリン代や自動車保険のほかに、車検代や自動車税、ときには修理代もかかります。ガソリン代は生活費に、自動車保険は手順8で入れているので、ここでは車検と自動車税を足します。車検は毎年ではないため、1年あたりに直して入れておけば十分で、例では車検代と自動車税で年15万円としています。
手順10 家族旅行の予算を入力する
毎年の家族旅行は、1回あたりにどれくらい使うかで年額を決めます。例では毎年10万円です。海外旅行や沖縄、北海道のように費用の大きい旅行を考えているなら、何年後にどこへ行くかも書き入れ、例では10年後にハワイ、65歳でヨーロッパへの旅行を入れています。
最初はお金の制限を考えずに書き出す
旅行の計画は、最初からお金の制限を考えずに、行きたい場所を全部書き出してください。はじめから予算に合わせて削ると、本当は行けたはずの旅行まで諦めることになります。書き出した結果が赤字になったときに優先順位をつけて削れば十分で、車の買い替えの計画にも同じ考え方が使えます。
手順11 住宅ローン以外のローン返済を入力する
車のローンや奨学金など、住宅ローン以外に返しているものがあれば、年間の返済額を完済する年まで入れておきます。例では、住宅ローンのほかにローンや奨学金の返済はない前提にしています。
手順12 ほかに出ていくお金がないか考える
ここまでで主な支出は入りましたが、家電の買い替えや趣味に使うお金、将来買いたいものなど、思いつくものがあればこの行に入れます。冷蔵庫や洗濯機の買い替え時期まで書き込んでおけば、その年に貯金がどれだけ減るのかも表の上で分かります。
手順13 1年間に貯金できている金額を調べる
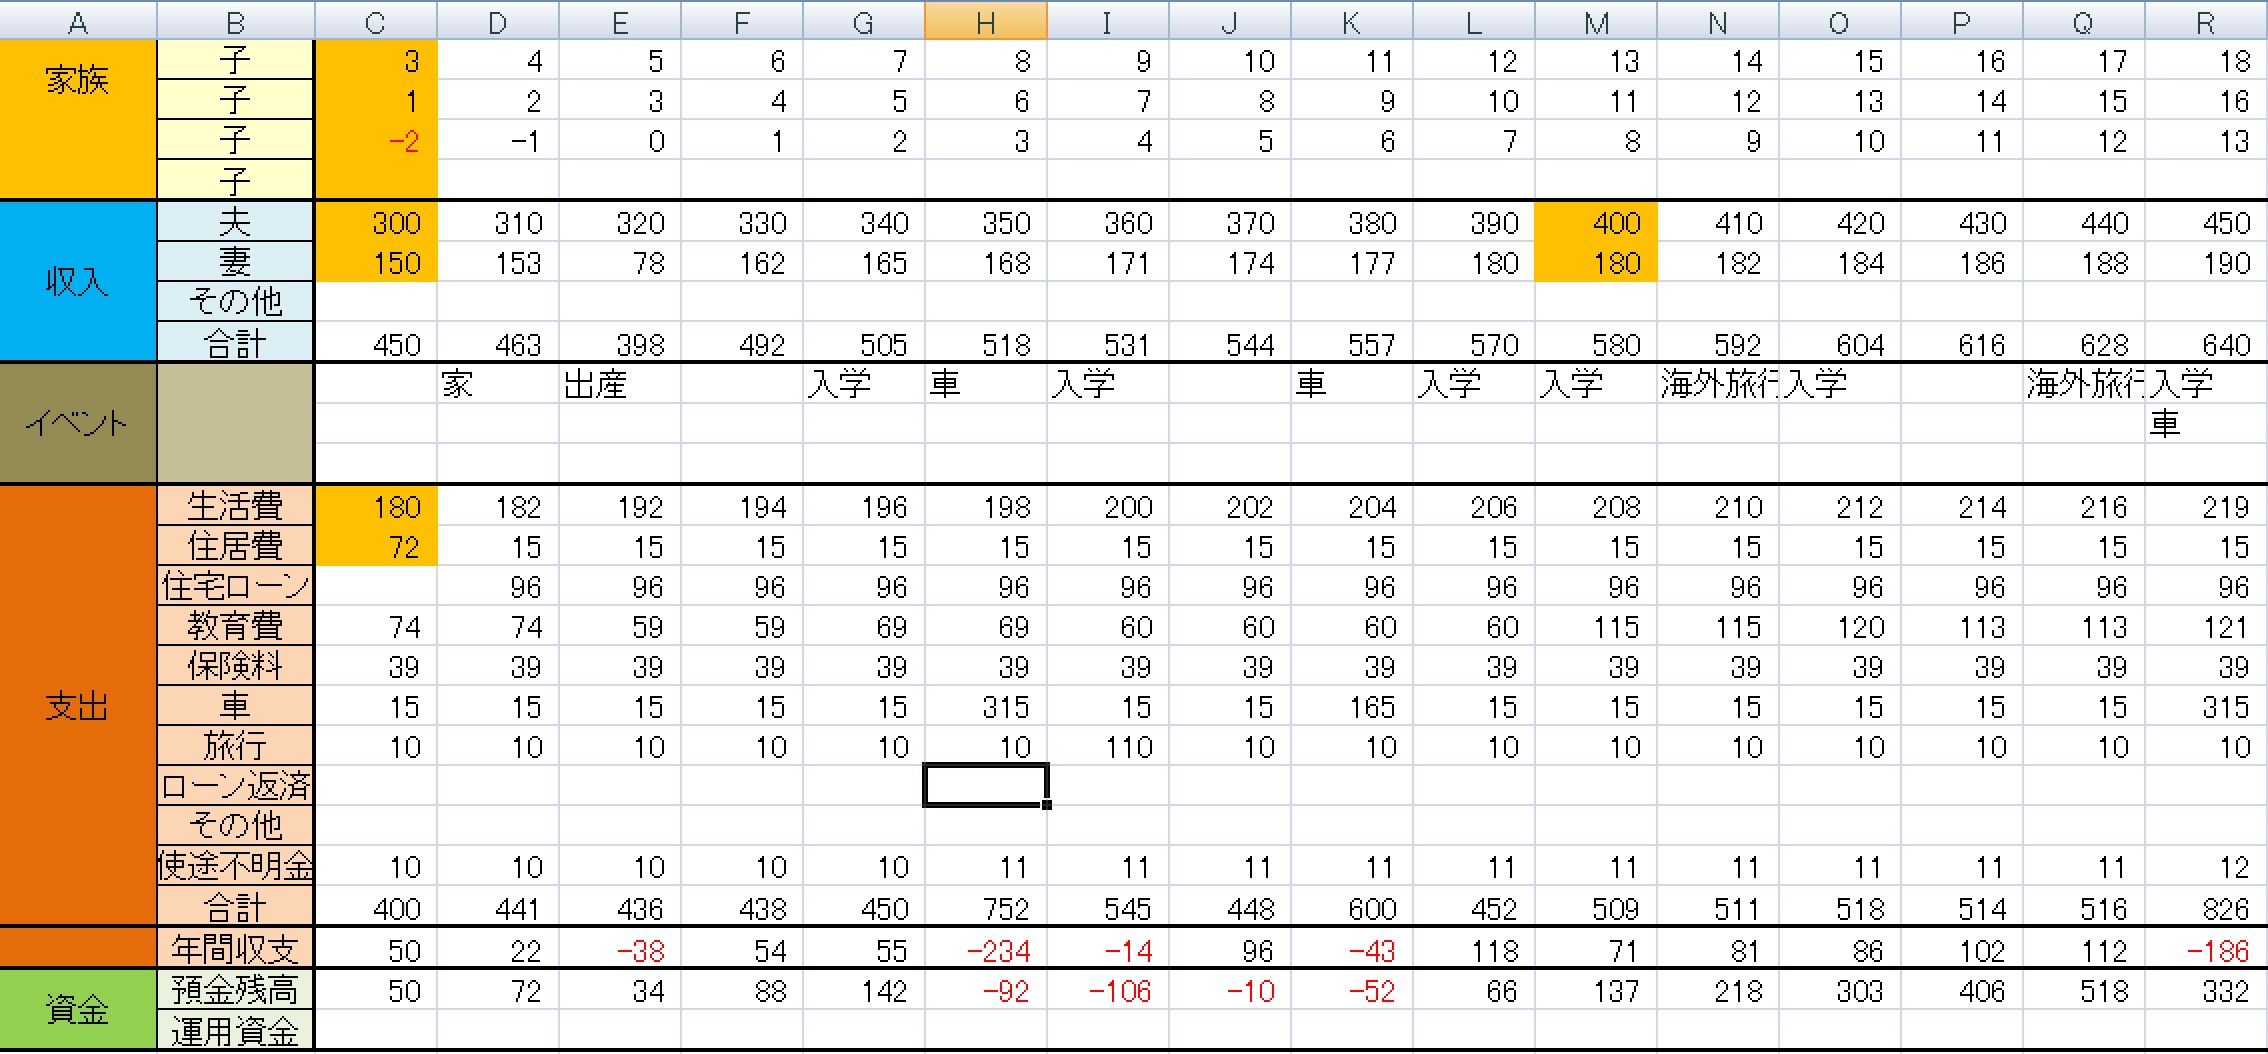
今の家計で1年に貯金できている金額を計算します。通帳などで過去1年に貯金がいくら増えたかを調べ、育休などで直近の1年が特別だった場合は、その前の年の数字でも構いません。この数字は表には直接入れず、次の手順で使います。例では年50万円を貯金できているとします。
手順14 使途不明金を計算する
手順12まで入力すると、表の年間収支の欄に収入から支出を引いた金額が出ます。この年間収支と、手順13で調べた実際の貯金額との差が、家計簿に出てこない細かな出費の積み重ねである使途不明金です。
たとえば年間収支が60万円で、実際の貯金が50万円なら、差の10万円を使途不明金の行に入れます。この行を入れておけば、表の上でだけ貯金が増えていくような甘い計画になるのを防げます。
手順15 いまの貯金の合計額を入力する
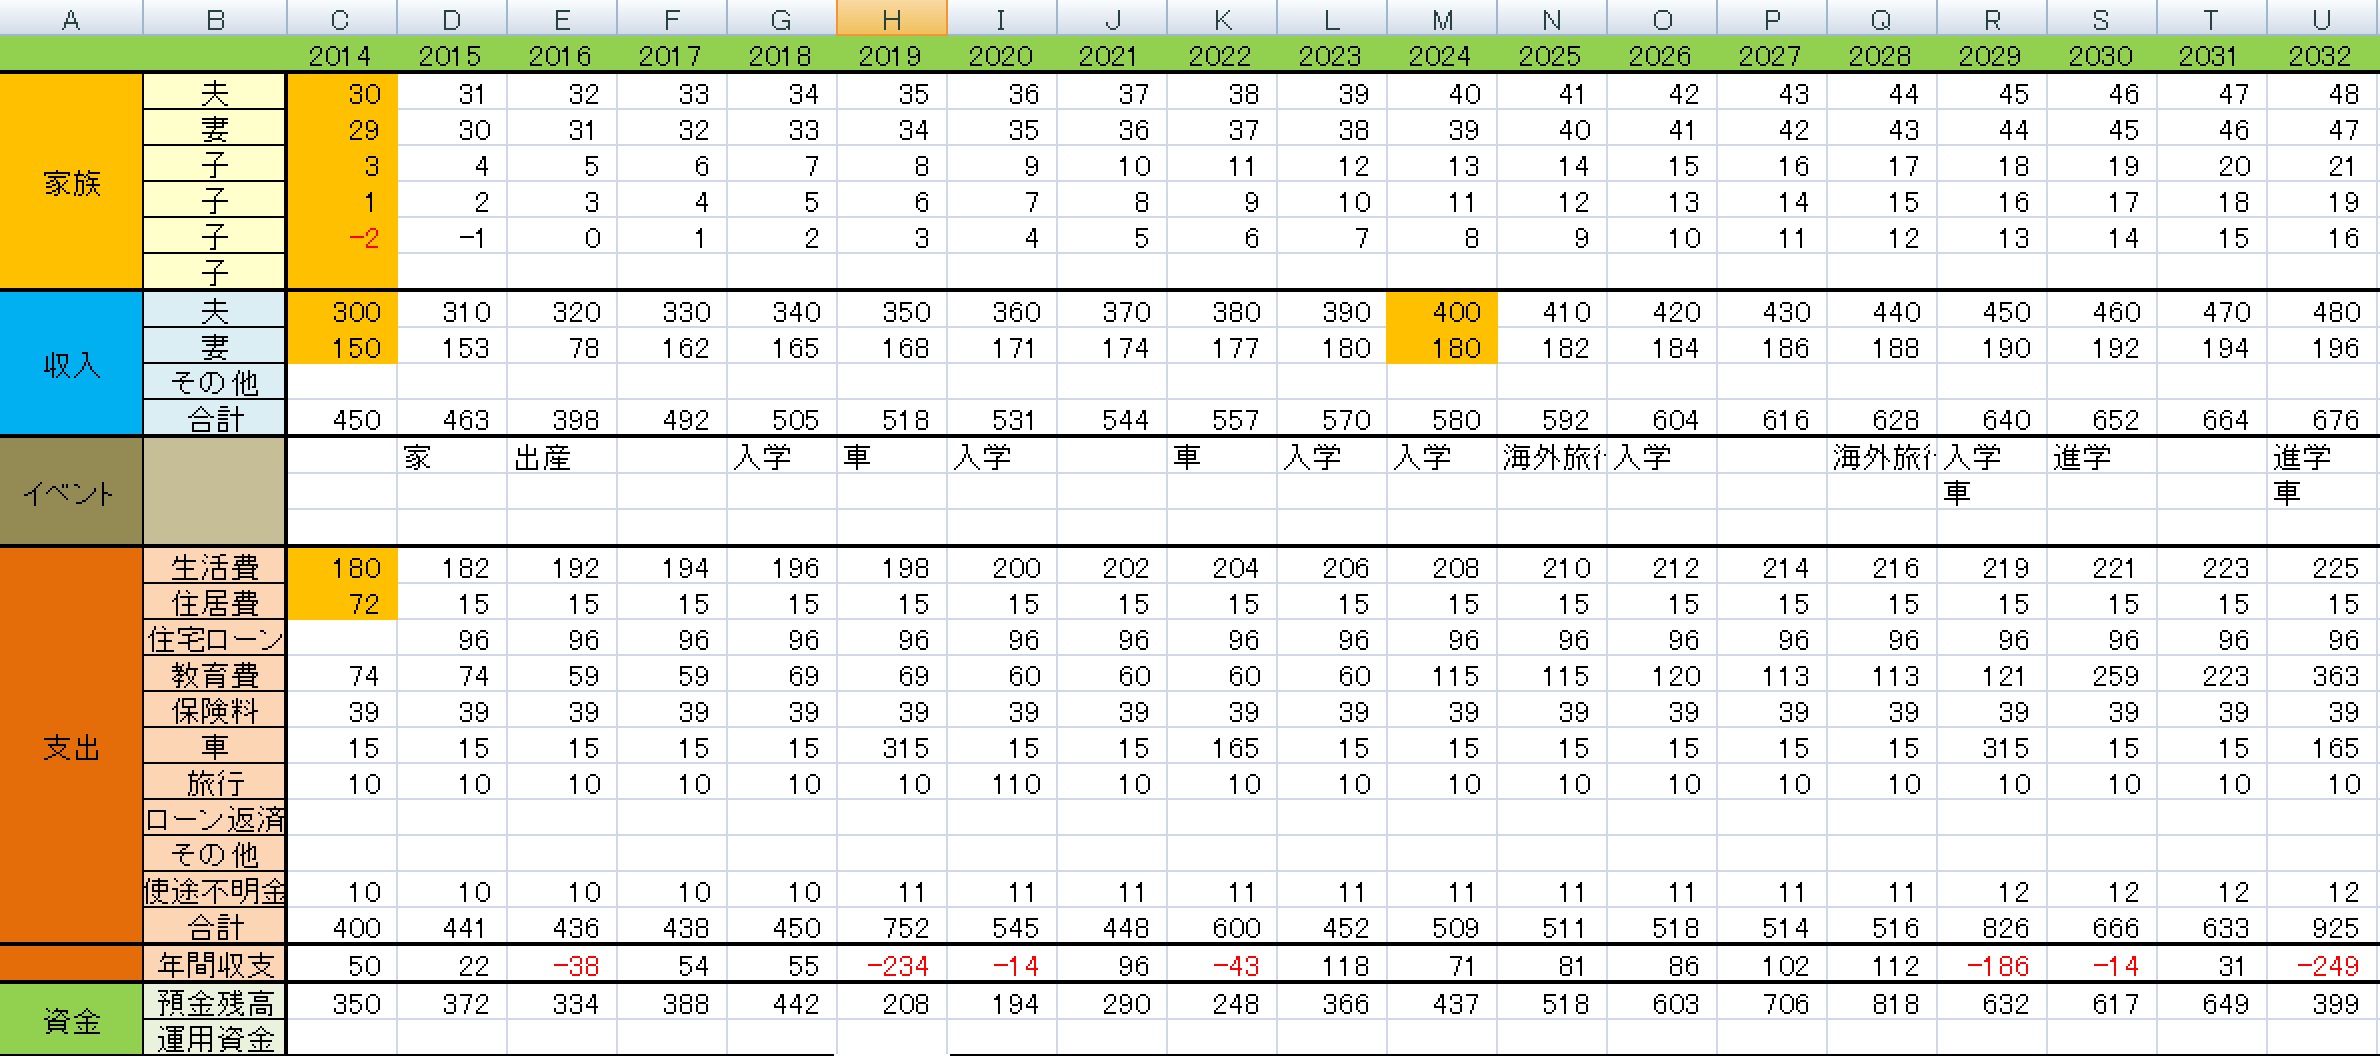
今ある貯金の合計額を、表の下にある現在の貯金残高の欄に入れます。子ども名義で貯めているお金も含めて、家にあるお金をすべて合計します。例では300万円の貯金がある前提です。
手順16 投資をしている人は時価と利回りを入れる
投資信託や株式、勤務先の持株会などで運用している場合は、いまの時価評価額と見込む利回りを入力します。利回りを高めに見積もると表の上だけ貯金が増えてしまうので、控えめな数字にしておきます。運用していなければ、この手順は飛ばしても構いません。
完成した表で貯金残高がマイナスになる年がないか確認する
ここまで入力すれば表は完成です。どの年も貯金残高がマイナスになっていなければ、その借入額で住宅ローンを返しながら暮らしていけると判断できます。
借入額のセルを変えながら、どこまでなら残高がマイナスにならないかを試すと、無理のない予算の上限が分かります。PMT関数で返済額を出していれば、借入額や金利を変えるだけで表全体が計算し直されるので、何通りも比べてみる手間はかかりません。
貯金残高がマイナスになる年があるときの見直し方
どこかの年でマイナスになるなら、借入額が家計に対して大きすぎます。借入額を減らすか、生活費や保険などほかの支出を減らした場合を入れ直して、マイナスが消えるまで試してください。マイナスの年が子どもの大学進学の時期に集まっているなら、その年までに教育費を貯めておく計画を足すことで解消することもあります。
ライフプラン表を作らずに家を買うと予算を外しやすい
ここまで読んで、手間がかかると感じた方もいらっしゃるかもしれません。それでも、家庭ごとの予算を数字でつかむ方法は、ライフプラン表を作るほかにはなかなかありません。表がないまま家を買うと、予算を超えて買うか、必要以上に抑えて買うかのどちらかになりやすく、返済への不安から要らない節約を続けることにもなります。
地図もカーナビもなしで知らない土地へ向かうのと同じ
ライフプラン表を作らずに家を買うのは、行ったことのない遠い場所へ地図もカーナビもなしで向かうようなものです。看板を頼りにたどり着けることもありますが、道中はずっと不安が続き、道を間違えれば時間もお金も余計にかかります。
自分で作るのが難しい場合は、商品の販売を前提にしない立場のFPに作ってもらう方法もあります。相談先の選び方は住宅ローンのFP無料相談の仕組みと注意点の記事で紹介しています。
文中の金利は2026年11月時点、物価と学費は各統計の公表時点の数字です。借入額を決める段階では、金融機関の最新の金利と、物価や学費の新しい統計をご自身でも確かめてから判断してください。
