母子家庭や独身女性でも住宅ローンは借りられる
母子家庭(シングルマザー)や独身女性という理由だけで、住宅ローンが借りられないということは基本的にありません。審査で見られるのは、返していけるだけの安定した収入があるかと、買う家に担保としての価値があるかの2点で、家族の形そのものではないからです。
ひとり親だと審査で不利になるのでは、離婚したらもう家は持てないのでは、というご相談でよく伺うのはこの種の不安です。実際のところ、同じ年収であれば借りられる金額の目安は既婚の世帯と変わりません。気をつけたいのは、借りられる額と無理なく返せる額のずれと、ひとり分の収入で返し続けるための備えのほうだと考えています。
ここでは、住宅金融支援機構のフラット35の基準を使った借入可能額の目安から、保険や教育費の見直し、親の収入を借入に生かす方法、老後への備え方まで、地方で暮らす方の家計に引きつけて順に説明していきます。
母子家庭や独身女性ということで住宅ローンが借りられないということはありません。不安のある方は、年収の下限を設けず返済負担率で審査するフラット35も候補に入れて検討してください。全国に店舗があり対面で相談できるのがSBIアルヒのフラット35です。同じフラット35でも金融機関ごとに審査の結果が変わることがあるので、複数の金融機関に申し込んでおくと選択肢が残ります。
母子家庭、独身女性は住宅ローン審査に通るのか?
一番大きな心配は、審査に通るのかという点だと思います。上でも触れたとおり、借りたい金額に対して十分な収入があり、購入する物件にきちんとした担保価値があれば、母子家庭や独身女性であることが理由で審査に落ちることは考えにくいといえます。
地方では、勤め先までの車が欠かせなかったり、子どもの送り迎えで勤務時間が限られたりと、収入や支出の事情が都市部とは違います。車のローンが残っている場合は借入額に影響するので、車のローンがあるときの住宅ローンの借入額への影響もあわせて読んでおくと安心材料が増えます。
自分の収入でいくらまで借りられるかを調べる方法
銀行や金融機関の独自の住宅ローンはそれぞれ審査基準を持っているので、どの銀行でも借りられる金額を一律に知ることはできません。一方、フラット35は年収に占める年間返済額の割合(総返済負担率)の基準が公表されているので、年収から借入可能額の目安を出せます。
住宅金融支援機構のフラット35のご利用条件では、総返済負担率は年収400万円未満で30%以下、400万円以上で35%以下が基準です。年収そのものに下限は設けられていません。この基準をもとに、年収別の目安を表にしました。
下表は、2026年10月のフラット35の最頻金利(買取型・融資率9割以下・新機構団信付き。フラット35は年3.830%・35年返済、フラット20は年3.510%・20年返済)と上記の総返済負担率をもとに、元利均等返済で当サイトが試算した目安です。ほかの借入がない場合の数字で、金利が変われば借入可能額も変わります。
| 年収 | フラット20(20年返済・3.510%) | フラット35(35年返済・3.830%) |
| 150万円 | 646万円 | 866万円 |
| 200万円 | 861万円 | 1,155万円 |
| 250万円 | 1,076万円 | 1,444万円 |
| 300万円 | 1,292万円 | 1,733万円 |
| 350万円 | 1,507万円 | 2,022万円 |
| 400万円 | 2,009万円 | 2,696万円 |
| 450万円 | 2,261万円 | 3,033万円 |
| 500万円 | 2,512万円 | 3,370万円 |
| 550万円 | 2,763万円 | 3,707万円 |
金利が低かった数年前と比べると、同じ年収でも借りられる金額の目安は小さくなっています。借りられる額と無理なく返せる額は別ものなので、借入額は上限いっぱいにせず、家計に余裕の残る金額にとどめることを強くすすめています。年収400万円前後の方は、年収400万円で住宅ローンはいくら借りれるかでも具体的な目安を取り上げています。
フラット35の借入可能額を知る方法
表の数字は目安なので、ご自身の条件で試算してみたい方は、フラット35の公式サイトのシミュレーションを使うと手早く出せます。手順は次のとおりです。
手順1:フラット35の年収から借入可能額を計算できるページに行く
フラット35の公式サイトに、税込み年収からいくらまで借りられるかを計算できるページがあります。
手順2:年収を入力する
年収は税込みの金額です。源泉徴収票があれば、総支給額(支払金額)の数字を入力します。
転職したばかりや働き始めたばかりで源泉徴収票がない場合は、毎月の給料(総支給額)を12倍し、ボーナスの見込みがあればその額を足した金額を入れてみてください。

手順3:融資金利を入力する
フラット35は、住宅ローンの1年間の返済額が年収に占める割合(返済負担率)で借りられるかどうかを判断します。返済額が変われば借りられる金額も変わるので、借りる金利を入力する必要があります。
金利はフラット35のサイト内の金利情報のページで調べられます。2026年10月のフラット35(買取型・返済期間21〜35年・融資率9割以下・新機構団信付き)の最頻金利は年3.830%です。金利は毎月変わるので、試算する月の数字を入れてください(フラット35Sを使える場合も、金利引下げ前の金利を入力します)。
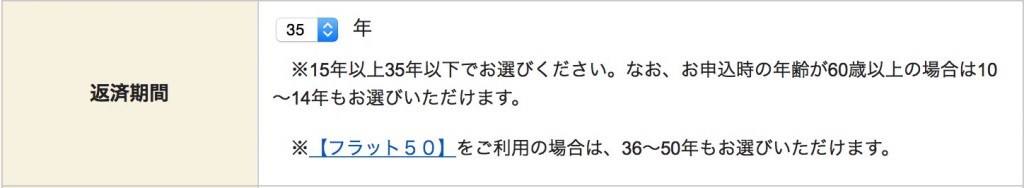
手順4:返済期間を入力する
金利と同じく、何年で返すかによって年間の返済額が変わり、借りられる金額も変わります。借入可能額の目安を大きく出したいときは、最長の35年を入力します。
返済年数の考え方は、本当に賢い住宅ローン返済方法は、繰上げしない、長く借りる、なぜ?で詳しく書いています。
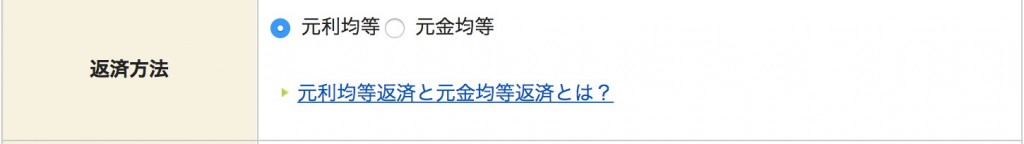
手順5:返済方法を選ぶ
元利均等返済にするか、元金均等返済にするかを選びます。特別な事情がない限りは、毎月の返済額が一定になる元利均等返済を選んでおけば十分です。
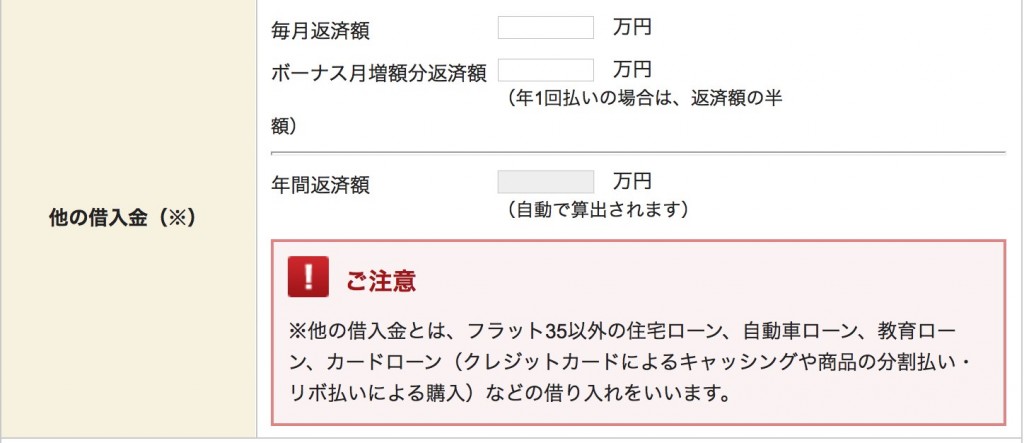
手順6:その他の借入の返済額を入力する
車のローンやショッピングローンなどを返済中なら、その返済額を入力します。フラット35の基準では、自動車ローンやカードローンのほか、クレジットカードの分割払いやリボ払いも返済額に含まれる点に注意が必要です。
奨学金については、個人信用情報に記載されていなければ入力しなくて大丈夫です。
手順7:計算するボタンを押す
入力が済んだら計算するボタンを押すと、借入可能額が表示されます。たとえば年収350万円、金利3.830%(2026年10月)、返済期間35年、ほかの借入なしで試算すると、おおむね2,000万円前後が目安になります(画面の見た目は時期によって異なります)。
これは独身女性でも母子家庭でも、結婚している世帯でも同じです。つまり、同じ年収であれば、家族の形によって借入可能額の目安は変わりません。
フラット35取り扱い実績16年連続1位のSBIアルヒが独身女性のマイホーム購入について調査
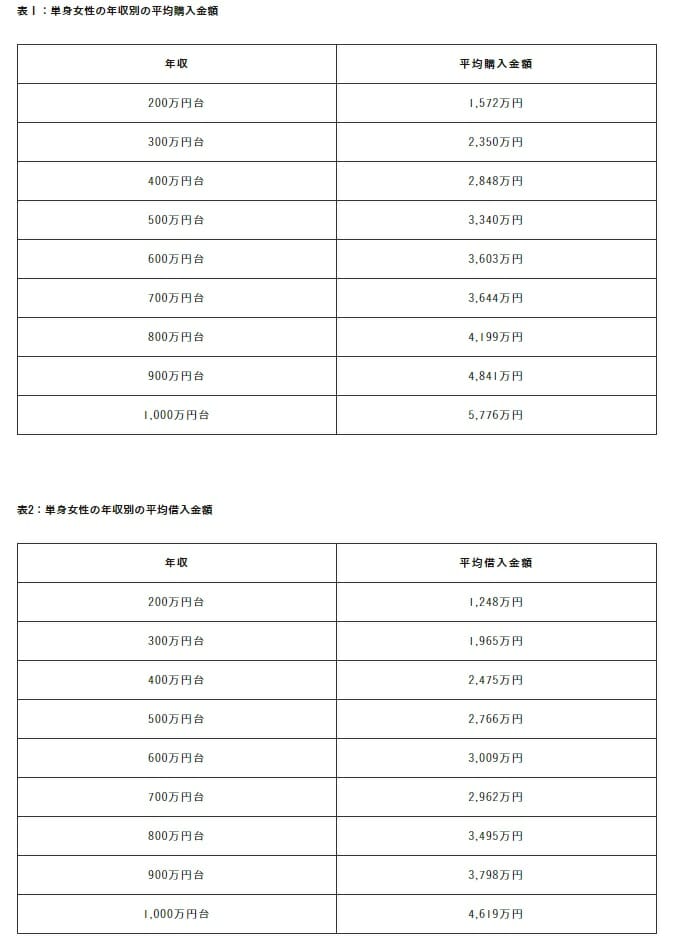
フラット35取り扱い最大手のSBIアルヒ(調査当時はARUHI)が、2017年に独身女性を対象に、年収別の購入住宅の平均価格・平均借入額を調べています(ARUHIのフラット35を利用した495人を対象とした2017年時点の調査です)。
上の借入可能額の上限と比べると、実際にはかなり堅実な金額で家を買っている方が多いことが分かります。調査は2017年のもので、その後の住宅価格や金利の上昇は反映されていない点を踏まえて見てください。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
住宅ローン返済に余裕を持たせる、返済できる借入額を増やす方法
借りられることが分かったら、次はきちんと返していけるのかという不安が出てくると思います。返済の見通しを立てるには、収入と支出の流れを年単位で書き出すキャッシュフロー表(ライフプラン表)を作ると確実です。
作り方はこれをやるまで家買うな!ライフプラン表をエクセルで作る16の手順で順を追って説明しています。作ってみて問題なく返せそうなら購入を進め、少し余裕がなさそうなときや、もう少し借りたいときは、次の方法を検討してみてください。
いらない保険を見直す
まず手をつけたいのは保険の見直しです。ひとりで生きていくことへの不安から、つい保険を厚くかけてしまう方は少なくありませんが、必要な保障に絞るだけで毎月の支出はかなり軽くなります。
独身女性は扶養する家族がいないことも多く、母子家庭は公的な支援を受けられる場面があるため、民間の保険をかけすぎなくても対応できることが少なくありません。住宅ローンを組むと団信にも加入するので、死亡保障が重なっていないかも見ておきたいところです。
母子家庭は入院してもお金がかからない場合もある
お住まいの自治体によっては、母子家庭やひとり親世帯の医療費の自己負担分を助成してくれるところがあります。徳島県のホームページにも、ひとり親家庭等医療費助成の案内が載っています。
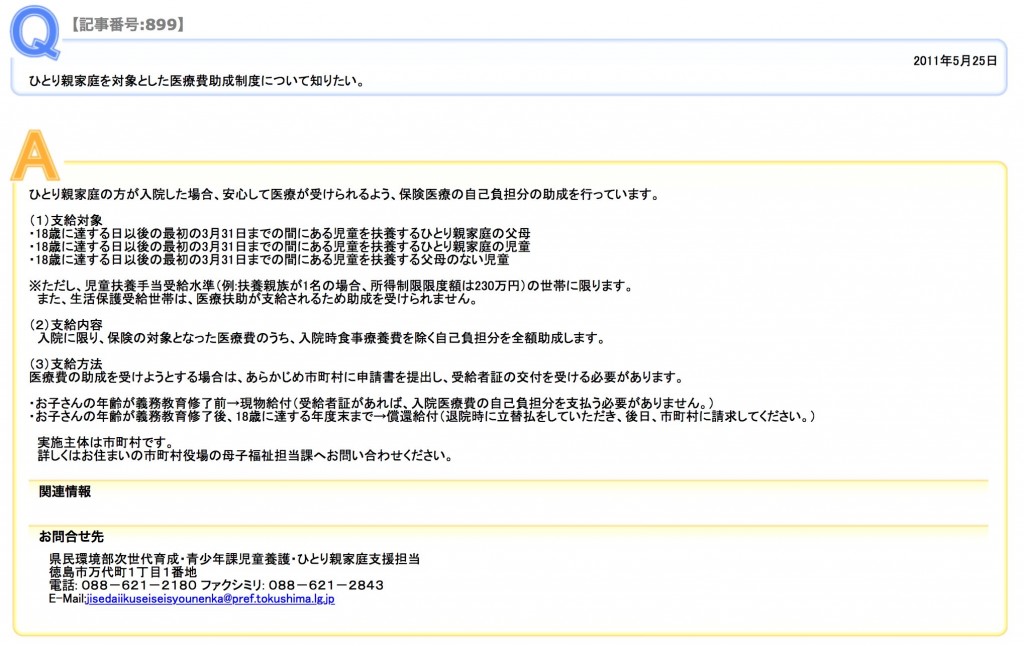
助成があれば、入院に備える保険の必要性は下がります。会社員なら傷病手当金で収入もある程度保障され、子どもについても多くの自治体に子ども医療費助成制度があります。制度の内容や対象年齢は自治体や年度で変わるので、住んでいる市町村の窓口で聞いてみてください。
入院する機会は、一生のうちでそう多くはありません。何十年にもわたって毎月数千円を払い続け、合計で100万円近い保険料になる保険が本当に必要かどうかは、公的な保障を踏まえたうえで判断してほしいと考えています。
保険の見直し方はたった1時間!頭金なしでマイホームを買うために見直すべき3つの保険で取り上げています。
教育費の準備について見直す
母子家庭になっても、子どもにはしっかりした教育を受けさせたいと思う方は多いはずです。高校卒業後に大学などへ進みたいと言われたら、学費を出してあげたいと考えるのも自然なことです。
そう考えているなら、学費の準備が必要になります。ただ、学費は必ずしも親がすべて用意しなければならない費用でもありません。子ども自身が奨学金を借りて進学する道もあり、自分で借りたお金で学ぶほうが目的意識を持ちやすいという面もあります。
母子家庭の場合、授業料等が減免される場合もある
これも自治体によって違いますが、母子家庭やひとり親世帯では、学校にかかる費用が減免・援助される場合があります。
助成があるかどうか、何歳まで対象になるかは、いま住んでいる自治体か、これから家を買って住む予定の自治体に問い合わせてみてください。減免や援助を受けられるなら、その分を将来の学費として積み立てておくのも1つの方法です。
親子リレー返済や両親との収入合算を利用する
女性1人の収入では思った金額を借りられないという場合は、親子リレー返済や両親との収入合算を検討する価値があります。両親が何らかの収入を得ていれば、その収入を合わせて審査を受けることで借入額を増やせる場合があります。
親と同居するなら親子リレー返済、収入合算の条件は申込先で確認
家を建てて両親と一緒に住む場合は、親子リレー返済が使えます。フラット35の親子リレー返済では、親が申込本人になり、子や孫など定期的な収入があって申込時に満70歳未満の人1人が後継者(連帯債務者)になります。親が満70歳以上でも申し込める点が特徴です。
同居しない親との収入合算が認められるかどうか、合算できる収入の範囲はどこまでかは、金融機関や商品ごとに決まっています。親の収入を当てにした計画を立てる前に、申込先の金融機関で条件を聞いておくと、審査の段階で計画が崩れるのを避けられます。
親が名義人になると、団体信用生命保険によって、親に万が一のことがあったときに住宅ローンの返済が無くなる可能性があります。団体信用生命保険とは、住宅ローンの借り主が亡くなった場合などに、保険金で住宅ローンを完済する保険のことです。
ただし、親子リレー返済で団信の対象になるのが親か子かは、商品や加入の仕方で変わります。親に万が一のことがあったとき残りのローンがどうなるかは、申込みの前に必ず説明を受けておいてください。
収入合算して住宅ローンの借入額を増やす場合はきちんと返済計画を立てる
収入合算をすれば、確かに多く借りられるようになります。その分、毎月の返済も大きくなり、親の収入が減ったり退職したりした後も返し続けられるかが問われます。
借入額は、自分の収入だけでも返せる範囲にとどめるか、借りたあとで収入を増やす見通しを持っておくかのどちらかを決めておくことが、長い返済を乗り切る土台になります。
マイホーム購入で住宅手当はどうなる?
母子家庭向けの住宅手当(家賃補助)を出している自治体では、次のような条件が設けられていることが多くあります。
母子(父子)家庭で20歳未満の子供を養育している。
民間アパートに居住し、申請先の住所地に住民票がある
申請先の住所地に6ヶ月以上住んでいる
扶養義務者の前年度の所得が、児童扶養手当の所得制限限度額に満たない
生活保護を受けていない
住宅手当は賃貸住宅に住んでいることを前提にしていることが多く、マイホームを買うと受け取れなくなる場合がほとんどです。家賃補助がなくなる分も含めて返済計画を立てる必要があるので、条件は市役所や町村役場で聞いておいてください。
住宅ローン返済しながら将来へも備える方法
最後の不安は、家を買ったあとの自分の将来は大丈夫なのか、ということだと思います。独身女性や母子家庭の場合、将来受け取れる年金は、共働きの夫婦が受け取る金額と比べると少なくなりがちです。そこで、住宅ローンを返しながらでも将来の不安を和らげる方法を紹介します。
方法1:収入を増やす
まずは、そもそもの収入を増やすことが一番の対策になります。母子家庭だから稼げないと思い込んでしまう方もいますが、子育てをしながらしっかり収入を得ている方はたくさんいます。
資格の取得や職場の正社員登用の制度など、収入を増やせる道を探してみてください。入ってくるお金が増えれば、選べる選択肢も、できることも増えていきます。
方法2:公的年金のプラスアルファになる積み立てをする
次に取り組みたいのは、将来の年金に上乗せできるお金を、いまから少しずつ積み立てておくことです。公的年金だけに頼り切らず、自分でもある程度の備えを持っておくと、老後の住まいの修繕費などにも対応しやすくなります。
個人年金保険より、税制優遇のある制度を活用する
老後への備えというと、個人年金保険を真っ先に思い浮かべる方が多いかもしれません。そこで比べてほしいのは、iDeCo(個人型確定拠出年金)やNISA(2024年からの新しいNISAのつみたて投資枠など)といった税制優遇のある制度です。
iDeCoは原則60歳まで引き出せない代わりに、掛金が全額所得控除になり、運用益も非課税になります。NISAは運用益が非課税で、必要なときに引き出せる点が違います。掛金の上限などの制度の中身は改正されることがあるので、始める時点の内容を金融庁やiDeCo公式サイトで見ておくとよいと考えています。
制度ごとの違いはたった1時間!頭金なしでマイホームを買うために見直すべき3つの保険でも触れています。
頭金を入れすぎて手元のお金を減らしすぎない
住宅ローンの常識といえば、借入額は少ないほうがいい、借りたあとは繰上返済で早く返したほうがいい、というものですが、状況によっては必ずしも正解とは限りません。
ひとり分の収入で暮らす家庭では、病気や失業に備える手元の資金が特に大事になります。頭金に貯金のほとんどを入れてしまうと、急な出費のときにかえって困ることになるので、生活費の半年分程度は残しておくと急な出費にも対応できます。
一方で、2026年に入って金利は上がっています。日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度に引き上げ、フラット35の最頻金利(融資率9割以下・21〜35年・団信付き)も2026年10月は年3.830%と前月から上がりました。金利が高いほど繰上返済で減らせる利息は大きくなるので、ご自身が借りる金利の水準に合わせて、手元に残すお金と繰上返済のバランスを決めてください。
考え方の詳細は本当に賢い住宅ローン返済方法は、繰上げしない、長く借りる、なぜ?で解説しています。
方法3:結婚、再婚する
結婚や再婚も、将来の不安を和らげる方法の1つです。夫婦2人で働けば世帯の収入が増え、将来もらえる年金の額も増えます。もちろん、お金のためだけに結婚や再婚をするものではないので、良いご縁があればという前提の選択肢として考えておけば十分です。
働けなくなったときに備えられる団信を比べる
以前はりそな銀行が女性向けの住宅ローン凛nextを取り扱っていましたが、2025年9月30日の事前審査受付分で新規の申込受付を終了しています。すでに借りている方は引き続き利用できますが、これから借りる方は通常の住宅ローンから選ぶことになります(りそな銀行公式・2026年10月時点)。
女性専用の商品にこだわらなくても、収入の柱が1本になりがちな母子家庭や独身女性にとって大事なのは、病気やケガで働けなくなったときにローンの返済をどう続けるかです。最近は、死亡・高度障害だけでなく就業不能まで保障する団信を、金利の上乗せなしで付けられる銀行もあります。
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)のスゴ団信は、すべての病気・ケガ(精神障害など所定の免責事由を除く)による就業不能を保障する全疾病保障が基本付帯で、50歳以下なら3大疾病50%保障も上乗せなしで付きます。
- SBI新生銀行は、一般団信に加えて全疾病保障付団信(2026年3月2日開始)を金利の上乗せなしで選べます。介護保障の安心保障付団信は新規の受付を終了しています。
- りそな銀行は、3大疾病に加えて病気やケガによる所定の状態や要介護状態まで保障する団信革命を、金利の上乗せで選べる仕組みです。
保障が始まるまでの待機期間や、何か月働けない状態が続けば支払われるかといった条件は、団信ごとに違います。乳がんや子宮頸がんなど女性に多い病気への備えも含め、ほかの医療保険と重ならないかを見ながら選ぶと、保険料の払いすぎも防げます。
パートの方でも申し込める住宅ローン
パートやアルバイトで働く方も、安定して継続した収入があれば住宅ローンに申し込めます。フラット35は年収の下限を設けておらず、総返済負担率の基準(年収400万円未満は30%以下)を満たすかどうかで判断されます。勤続年数や収入の安定性は審査で見られるので、同じ勤め先で長く働いていることは強みになります。
地方では、地銀や信用金庫、ろうきんが身近な相談先です。銀行独自の住宅ローンは年収や勤続年数の基準をそれぞれ設けているので、フラット35と地元の金融機関の両方に当たってみると選択肢が広がります。
母子家庭・独身女性の住宅ローンでよくある質問
Q. 養育費や児童扶養手当は住宅ローンの年収に含められますか?
A. 一般的に、審査の年収は源泉徴収票や課税証明書など公的な証明書に載る収入で見られるため、養育費や手当を年収に含めるのは難しいと考えておいてください。家計の返済余力としては大切な収入なので、返済計画を立てるときに上乗せして考えます。
Q. 離婚前に夫名義で借りた住宅ローンが残っていても、新しく借りられますか?
A. 元夫が単独で借りたローンなら影響は少ないものの、連帯債務者や連帯保証人になっている場合は、その返済が自分の借入として扱われることがあります。新しい住宅ローンの前に、元の住宅ローンの契約上の立場を整理しておくことが先決です。
Q. 収入が少ないうちは、頭金を貯めるまで待ったほうがいいですか?
A. 一概には言えません。家賃を払いながら貯めるあいだに住宅価格や金利が動くこともあります。生活費の半年分程度の手元資金を残したうえで、毎月の返済が今の家賃と比べて無理のない額に収まるなら、購入を検討してよい時期だと考えています。
まとめ:母子家庭、独身女性でも住宅ローンを借りてマイホーム購入は十分可能
母子家庭や独身女性ならではの不安は、ひとつずつ整理しておく必要がありますが、母子家庭や独身女性でも住宅ローンを借りてマイホームを持つことは十分に可能です。
大事なのは、無理なく払い続けられる収入と返済計画があるかどうかです。まずはライフプラン表で返せるかを確認し、フラット35を含めて複数の金融機関に当たってみてください。困ったときは、地元のFPに相談してみるのもひとつの手です。
※本記事の金利・条件は2026年10月時点の情報です。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
