3,000万円の家なら、頭金は2割で600万円、1割で300万円というのが計算上の数字です。ただ、実際に用意すべき金額は「欲しい家の総額」から「無理なく返していける借入額」を引いて決まるので、ご家庭によっては0円で足りることもあれば、数百万円が必要になることもあります。
2026年10月はフラット35の最多金利が年3.830%まで上がり、同じ3,000万円の家でも頭金ゼロと1割では毎月の返済が約15,000円変わります。ここでは、頭金が2割・3割と言われてきた理由と、ご自身に必要な頭金を3つのステップで計算する方法をお伝えします。
なぜ頭金は2割・3割必要と言われるのか?
頭金とは、マイホームを買うときに住宅ローンを使わず現金で支払うお金のことです。家を買うまでにいくら貯めておけばいいのかは誰もが悩むところで、「頭金が2割貯まるまで買ってはいけないんですよね?」というご質問はFPとしてよくいただきます。
マイホームの情報を扱うサイトや本では、昔から頭金は2割が目安とされてきました。諸費用が購入金額の1割ほどかかるため、頭金2割と諸費用1割を合わせた3割を現金で用意するよう勧められることもあります。まるで決まりごとのように同じ助言が繰り返されますが、なぜ2割なのかをご存知でしょうか。
これには2つの理由があります。
頭金2割3割の理由1:以前は頭金を2割準備しないと住宅ローンを借りられなかったから
かつての住宅金融公庫(現在の住宅金融支援機構)などで住宅ローンを借りる場合、借入限度額が購入金額の8割までだったので、残りの2割はどうしても現金で用意する必要がありました。その名残で、いまも頭金は2割という目安が語られています。
現在のフラット35(住宅金融支援機構)は融資率9割超でも利用でき(そのぶん金利は高くなります)、民間の住宅ローンにも頭金なしで借りられる商品が多くあります。頭金なしでフラット35を使うときの工夫は頭金なしでフラット35を100%借りる方法の記事で紹介しています。
頭金2割3割の理由2:住宅ローンを返せなくなった時に家を売りやすくするため
2つ目は、返済できなくなったときに家を売りやすくするためです。新築の場合、ハウスメーカーや工務店の利益は購入金額の2割〜3割程度、大手のハウスメーカーでは4割〜5割程度とも言われています。
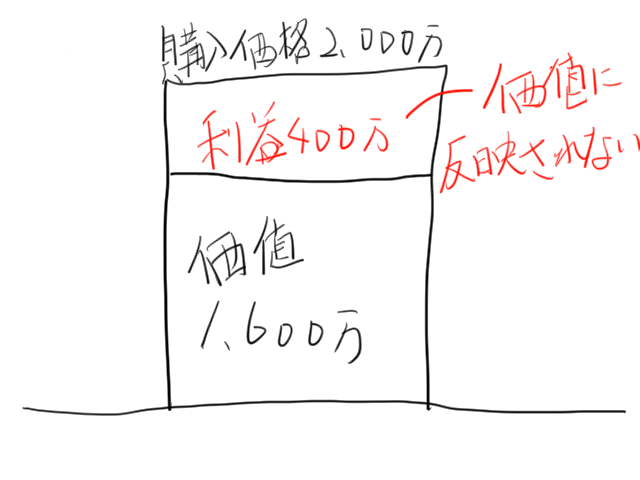
建物価格のうち、ハウスメーカーや工務店の利益は価値に反映されない
仮に2割が利益だとすると、2,000万円の建物のうち400万円はメーカーなどの利益です。この利益分は建物の価値には反映されないので、2,000万円で買った建物は、引き渡しを受けた時点で1,600万円の価値になってしまいます。
住宅ローンが残っていると基本的に家を売ることはできない
めったにないことですが、家を買ってすぐに住宅ローンを払えなくなったとします。新築なので売ってローンを返そうと考えても、住宅ローンが残っている家は、原則としてローンを返し終えないと売ることができません。
借入が2,000万円で家の価値が1,600万円なら、売っても400万円のローンが残り、その400万円を現金で用意しなければ売却できません。400万円を用意できるなら、そもそも返済に困ってはいないはずです。任意売却などの方法もありますが、その場合はせっかくのマイホームを手放すことになります。
頭金を2割入れて借入を1,600万円に抑えておけば、返済が苦しくなったときも、家を売ってローンを完済しやすくなります。これが、頭金は2割・3割用意すべきだと言われてきた理由です。
ただ、この2つの理由だけで頭金の額を決める考え方は、いまの住宅ローン事情には合わなくなっていると考えています。頭金を貯める本当の目的は、別のところにあるからです。
頭金を貯める本当の目的とは?
頭金を貯める最も大きな目的は、希望の物件を手に入れつつ、住宅ローン返済額を「払っていける金額」に抑えるためです。
仮に、希望している物件が3,000万円で、諸費用を合わせて3,300万円かかるとします。頭金を用意できなければ3,300万円を借りることになり、毎月の返済額は約122,000円です(金利2%・30年返済で計算した概算)。毎月無理なく払える金額が9万円なら、870万円の頭金を用意して借入額を2,430万円にすれば、返済は9万円に収まります。
住宅ローンを支払っていけるのであれば頭金を用意する必要はない
反対に、毎月122,000円の返済でも家計に問題がなければ、頭金を貯める必要はありません。頭金2割の理由に「返せなくなったときに売りやすくするため」を挙げましたが、返済を続けていけるのであれば、頭金がゼロでも困ることはないからです。
頭金がほとんど無くても、住宅ローンを借りて家を建てることはできます。ただし借入額が増える分、毎月の返済と審査のハードルは上がります。年収と借入額の関係は年収450万円・頭金500万円で3,200万円を借りる場合の試算も参考になります。
本当に必要な頭金の計算方法
頭金をいくら貯めれば家を建てられるかではなく、自分がほしい家を建てて住宅ローン返済していくために頭金がいくらあればいいかで考える
頭金を貯める目的は、欲しい家を建てたうえで、住宅ローンを最後まで返済していけるようにすることです。そのため、必要な頭金は「欲しい家の金額」から「自分が支払える住宅ローンの金額」を差し引いて計算します。
STEP1:ほしい物件を買えばいくらになるのか計算する
まず、ゴールを明確にします。自分がほしい土地や家を買った場合、合計でいくらの金額になるのかを計算します。
- ほしいと思っている土地やほしいと思っている地域の土地の値段相場は?
- 建てたいと思っている家を建てればいくらになる?
- 諸費用は1+2の1割〜15%程度を見ておきましょう(物件の種類や登記・火災保険・ローンの事務手数料などの条件で変わります)
1〜3を合計した金額が、欲しい家の金額です。フラット35は一定の諸費用も借入に含められ、民間でも諸費用込みで借りられる金融機関がありますが、借入額が増えるぶん返済は重くなります。諸費用分の現金は頭金とは別に用意できると、借入額を抑えられます。
STEP2:自分が支払える住宅ローンの金額を計算する
次に、自分が支払える住宅ローンの金額を計算します。細かく出すにはキャッシュフロー表が必要ですが、ここでは毎月支払える金額と返済年数から借りられる金額を出します。下の一覧表から、ご自身が借りられそうな金額を探してみてください。
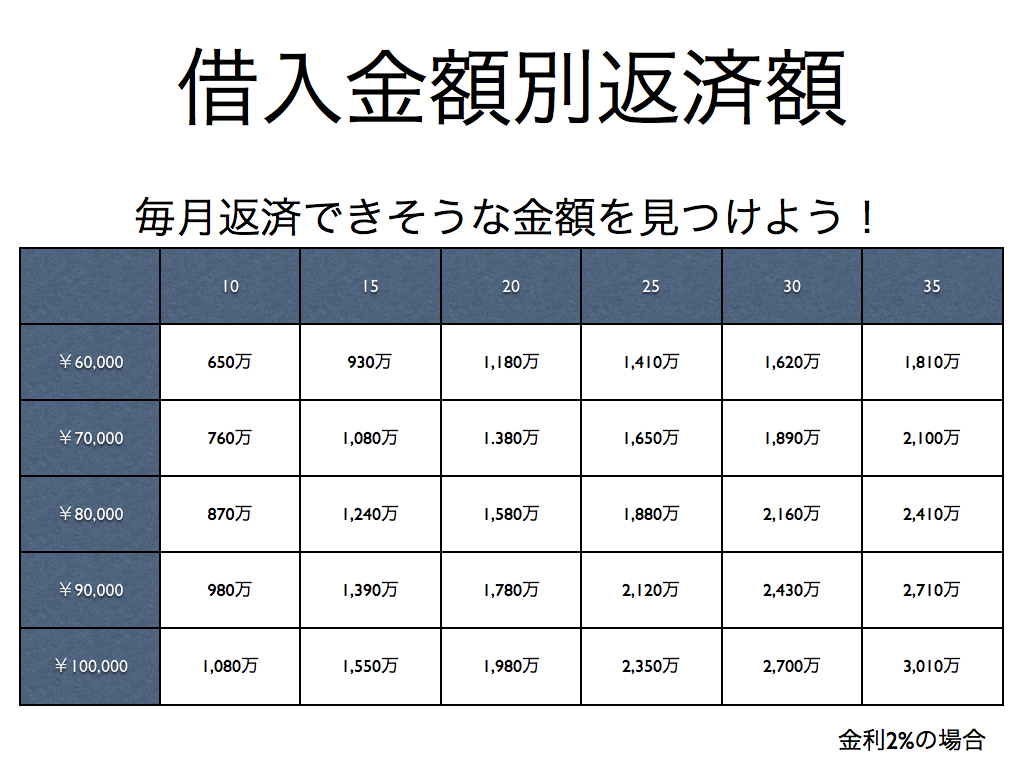
借入可能額は金利によって変わり、この表は金利がずっと2%だった場合で計算しています。2026年10月時点の実際の金利は、主な銀行の変動金利(最優遇)がおおむね年1.0%台〜2.0%、フラット35(21〜35年・融資率9割以下)の最多金利が年3.830%と幅があるので、表はあくまで目安としてお使いください。
まず、表の左端の列から、毎月返済できそうな住宅ローンの金額を見つけてください。そして、思い浮かべた金額から1万円を引きます。家を買った後は固定資産税の支払いが始まるからです。固定資産税は土地や建物の評価で変わりますが、ここでは年12万円、月1万円とします。
次に、表のいちばん上の行から、何年で返済するかの年数を選びます。2つの数字が交わるところが、借りても問題のない金額です。例えば、毎月8万円を30年で返済するなら2,160万円になります。
STEP3:貯めなければいけない頭金を計算する
STEP1の購入金額から、STEP2の借りても問題ない借入額を引くと、貯めるべき頭金が分かります。例えば購入金額が全部で3,000万円、借りても問題ない借入額が2,600万円なら、必要な頭金は400万円です。
購入金額3,000万円に対して頭金400万円は約13%で、2割にも3割にも届きません。頭金が2割に届いていなくても、返済に無理がなければそれで構いません。
3,000万円の家なら頭金はいくら?1割・2割・3割で毎月の返済を比べると
3,000万円の家で計算すると、2割は600万円、1割は300万円、3割は900万円です。頭金の割合で毎月の返済がどれくらい変わるのか、フラット35(35年・全期間固定)で借りた場合を2026年10月の最多金利で試算しました。
| 頭金(物件3,000万円) | 借入額と金利 | 毎月の返済額の目安 |
|---|---|---|
| 0円(融資率10割) | 3,000万円・年3.940%(融資率9割超) | 約131,800円 |
| 300万円(1割) | 2,700万円・年3.830% | 約116,800円 |
| 600万円(2割) | 2,400万円・年3.830% | 約103,800円 |
| 900万円(3割) | 2,100万円・年3.830% | 約90,900円 |
※金利は住宅金融支援機構「最新の金利情報」の2026年10月の最多金利(買取型・21〜35年・新機構団信付き)で、融資率9割以下は年3.830%、9割超は年3.940%です。元利均等・ボーナス返済なし・諸費用は含まない概算です。
頭金ゼロと1割では、借入額が300万円減るうえに融資率9割以下の低い金利が使えるため、毎月の返済は約15,000円下がります。その一方で、頭金を2割・3割と増やすほど手元の現金は減っていくので、毎月いくらなら払えるかと、手元にいくら残したいかの両方から割合を決めてください。
頭金を入れすぎるのも考えものです。貯蓄を頭金につぎ込むと、病気や転職、車の買い替えといった急な出費に手元のお金で対応できなくなります。生活費の半年〜1年分と、数年以内に使う予定のお金(教育費・車など)は頭金に回さず手元に残すことを前提に、頭金の額を決めるのがよいと考えています。
金利上昇で、同じ返済額で借りられる金額は減っている
日本銀行の利上げや長期金利の上昇を受けて、住宅ローン金利は変動・固定ともに上がっています。金利が上がると、同じ毎月返済額で借りられる金額は小さくなるため、頭金の持つ意味は以前より重くなっています。毎月9万円・30年返済で借りられる金額の目安を、金利別に計算しました(元利均等・ボーナス返済なしの概算です)。
| 想定金利(全期間一定と仮定) | 毎月9万円・30年で借りられる金額の目安 | 備考 |
|---|---|---|
| 年1% | 約2,800万円 | 低金利期の変動金利のイメージ |
| 年2% | 約2,430万円 | 本文の計算例で使用した水準 |
| 年3% | 約2,130万円 | 全期間固定金利のイメージ |
| 年3.830% | 約1,920万円 | 2026年10月のフラット35の最多金利(21〜35年・融資率9割以下) |
同じ毎月9万円でも、金利1%と3%では借りられる金額が約660万円、1%と3.830%では約880万円違います。金利上昇で欲しい家の金額と借りられる金額の差が広がった分は、頭金で埋める必要があります。
変動金利で借りる場合も、いまの金利で払えると判断した返済額が、将来の金利上昇で増えることがあります。変動金利を選ぶなら、金利が1%ほど上がっても家計が回るかを事前に試算しておいてください。実際の適用金利は金融機関・商品・審査で変わります。
現時点で欲しい家を買って住宅ローン支払いが難しいと判断して初めて頭金を貯めることを考える
まずは、いま手元にある頭金と、住宅ローンを払っていける力で、欲しい家や土地を買っても問題ないかを判断します。問題ないと判断できれば、無理に頭金を貯める必要はなく、購入を進めて構いません。
反対に返済が難しいと分かったら、頭金をあといくら用意すれば払っていけるようになるかを考えます。頭金を貯めるのは、この順番で考えた後で十分です。
欲しい家を買って住宅ローン支払いが問題ないかどうかを判断するためにはキャッシュフロー表(ライフプラン表)が必須です。頭金を貯め始める前に、まず今の年収でいくら借りられそうかを確かめておきたい方は、頭金を貯め始める前にやるべきこともあわせてご覧ください。
頭金は2割という目安にとらわれず、欲しい家と支払える返済額から逆算して、ご家庭に必要な金額を出してみてください。
実際に借りる段階では、各金融機関や住宅金融支援機構の最新の金利・条件をご自身でも確かめてから判断してください。
