20年後の住宅ローン金利は、変動金利で年1.5〜2.5%程度、全期間固定で年3.5〜5%程度に落ち着くと、当サイトのFPは見ています。日銀は2026年9月に政策金利を1.25%程度へ引き上げ、10月30日の会合では据え置きました。変動金利はじわじわ上がっていますが、バブル期のような年5〜8%台に戻る可能性は低いと考えます。
とはいえ、新しく住宅ローンを借りる人の75.0%が変動金利を選んでいる今(住宅金融支援機構「住宅ローン利用者の実態調査」2026年1月調査)、「どこまで上がるのか」は多くのご家庭にとって切実な問題です。
金利が上がる局面では、借入時の金利だけでなく、金利タイプの選び方や団信の保障内容、将来の返済計画まで含めて比べることが大切です。「審査が通るか不安」「自分に合った金利タイプを知りたい」「借り換えでどれくらい得になるか知りたい」という人は、一度相談してみるとよいでしょう。
過去20年の住宅ローン金利は「下がり続けた時代」だった
1991年のバブル崩壊後、日本の政策金利は引き下げが相次ぎ、「失われた20年」と呼ばれる景気低迷のなかで国内の金利は右肩下がりでした。
そこに拍車をかけたのが2016年のマイナス金利政策の導入です。ネット銀行が積極的に変動金利を引き下げ、メガバンクも巻き込んだ引き下げ合戦が起きた結果、住宅ローン金利は歴史的な低水準で推移しました。
長らく「基準金利は据え置いたまま、優遇幅を広げて適用金利を下げる」形が続いてきましたが、2024年以降は基準金利そのものを引き上げる動きが各行で相次いでいます。地方銀行や信用金庫の変動金利も、短期プライムレートなどを基準に見直すものが一般的なので、地元の金融機関で借りている方も無関係ではありません。
長期金利は9月に3%台をつけ、10月末は2%台後半に下がった
固定金利タイプの住宅ローン金利と連動しやすいのが、長期金利(10年国債利回り)です。30年ほど前には5〜6%程度ありましたが、その後は段階的に低下し、2016年のマイナス金利政策で一段と下がりました。
流れが変わったのは2020年以降です。新型コロナウイルス感染症の流行期に各国が大規模な財政支出と金融緩和を行い、その後世界的なインフレが発生しました。日本でも2024年3月にマイナス金利政策が解除され、長期金利は上昇基調に入っています。
財務省が公表する10年国債の金利は、2026年9月2日に3.006%と3%台に乗りました(財務省 国債金利情報)。フラット35(買取型・融資率9割以下・返済期間21年以上)の最頻金利も、2026年10月に現行制度になった2017年10月以降で最も高い水準を更新しています(住宅金融支援機構 フラット35の金利)。
ただ、長期金利は一本調子では上がっていません。10月30日の国債市場では、米国の金利低下につられて10年国債の終値利回りが2.770%まで下がりました。長期金利が9月の水準から下がったことで、11月の住宅ローンの固定金利を前月より引き下げた銀行もあります。たとえばドコモSMTBネット銀行は、11月の固定金利の基準金利を2年から35年まですべての期間で引き下げました。
政策金利は1.25%へ|変動金利の上昇も本格化
日銀は約3か月で追加利上げ
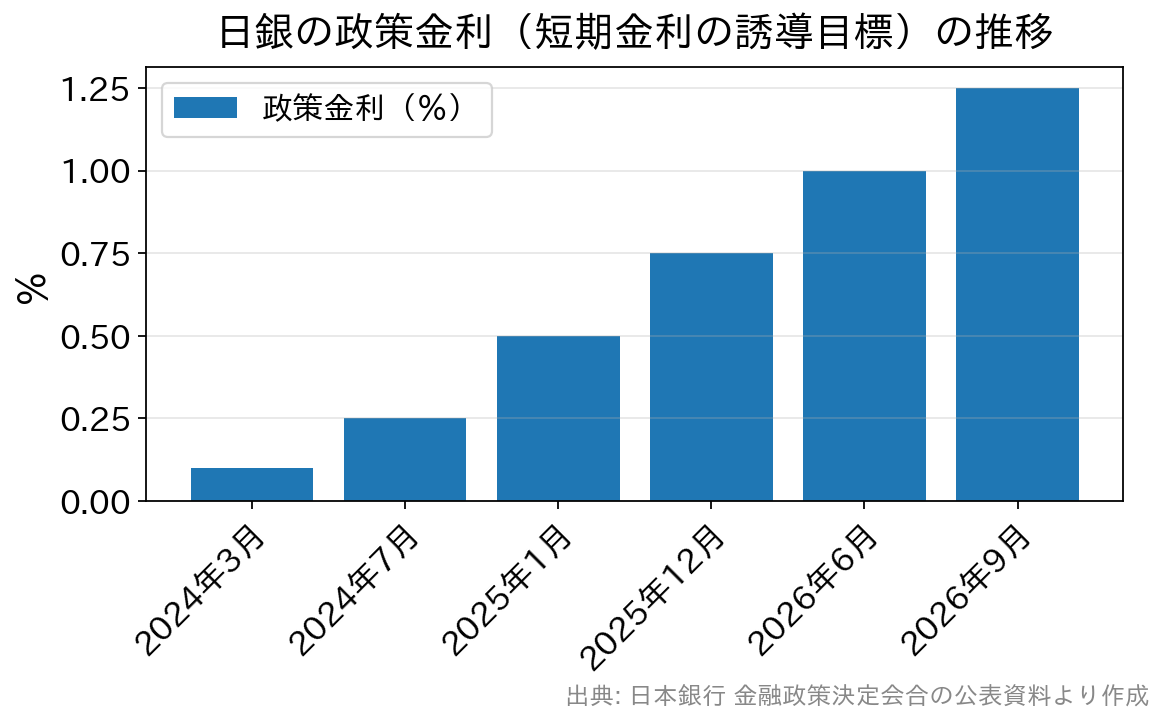
変動金利の指標となる短期金利(無担保コール翌日物)の誘導目標は、2024年3月のマイナス金利解除でプラス圏に戻りました。その後、2024年7月に0.25%、2025年1月に0.5%、2025年12月に0.75%、2026年6月に1.0%と段階的に引き上げられています。
さらに日銀は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げることを決めました(日本銀行 金融政策決定会合)。1995年以来、約31年ぶりの水準です。6月から3か月での追加利上げで、これまでの「おおむね半年に1回」より間隔が短くなりました。
続く10月30日の会合では、政策金利を1.25%程度に据え置きました(政策委員9人のうち賛成8人・反対1人)。同時に、一時的な要因を除いた基調的な物価上昇率が、目標の2%とおおむね整合的な水準になったとの判断を示しています。2013年に2%の目標を掲げてから、初めてのことです。
日銀は今後も経済・物価情勢に応じて利上げを続ける方針を示しています。民間の経済研究所からは、2027年にかけて政策金利が2%程度まで上がるとの予想も出ていますが、時期や幅はあくまで見通しにすぎません。
大手行の短期プライムレートは11月2日から年2.625%
9月の利上げを受けて、三菱UFJ銀行とみずほ銀行は、変動金利の目安となる短期プライムレートを2026年11月2日から年2.625%へ引き上げます。他の大手行も同水準への引き上げを相次いで公表しています。変動金利の基準金利を短期プライムレートに連動させている銀行では、すでに借りている方の金利もこれに合わせて動きます。
新規借入の金利はすでに動いています。当サイトが2026年10月1日に14の金融機関・機関の公式金利ページを確認し、139件の住宅ローン金利を集計したところ、前月と比べられた127件のうち121件が引き上げ、6件が据え置き、引き下げは0件でした(当サイト調べ)。
すでに借りている方の金利がいつ見直されるかは、銀行ごと・契約ごとに異なります。利上げの影響をくわしく知りたい方は、日銀利上げで住宅ローン金利はどうなる?変動・固定への影響もあわせてご覧ください。
それでも日本で金利が急上昇しにくい構造的な理由
利上げのペースは速まっていますが、日本経済には金利を何%も上げ続けにくい構造的な事情があります。FPとして、20年という長い期間で考えるときに押さえておきたい理由を4つ挙げます。
人口の減少
国立社会保障・人口問題研究所の推計(令和5年推計・出生中位)では、2020年に1億2,615万人だった総人口は、2040年に約1億1,284万人まで減る見通しです(日本の将来推計人口)。
働き手や消費者が減れば、経済全体の規模は縮みやすくなります。人口減少を補うほどの産業の成長を20年のうちに実現するのは、簡単ではありません。
高齢化の進展
同じ推計で、総人口に占める65歳以上の割合(高齢化率)は、2020年の28.6%から2040年には34.8%へ高まるとされています。
高齢者が増えると医療・介護などの財政負担が大きくなる一方、消費は伸びにくくなります。その穴埋めに社会保険料などの負担が増えれば、現役世代の家計にも重くのしかかります。
世界を牽引する新興企業が育ちにくい
戦後の日本では、トヨタやソニー、パナソニックなどが世界的な企業に成長しました。ここ数十年でそれに並ぶ規模になった企業は、ファーストリテイリングやソフトバンクグループなど限られています。
米国では旧来の産業が下火になる一方で、Amazon、Google、Appleなどの巨大企業が生まれ、投資や雇用の受け皿になってきました。日本ではこうした新陳代謝がまだ十分に進んでおらず、景気を力強く押し上げる原動力が不足しています。
景気が強くなければ利上げは続かない
中央銀行は、景気や物価が強いときに金利を上げます。いまの利上げは、原油高や円安で物価が想定以上に上がるリスクに対応する面が大きく、景気そのものが力強く拡大しているとは言い切れません。
実際、9月会合では政策委員9人のうち2人が「経済の状況は必ずしも強いとは言えない」などとして利上げに反対しました。人口減少や高齢化を抱える日本では、金利が急ピッチで上がり続けることは考えにくいというのが、当サイトの見方です。10月会合でも、日銀は物価目標の到達を認めながら、利上げは見送りました。
金利が上がりすぎると、国も家計も困る
国の利払費は過去最大に
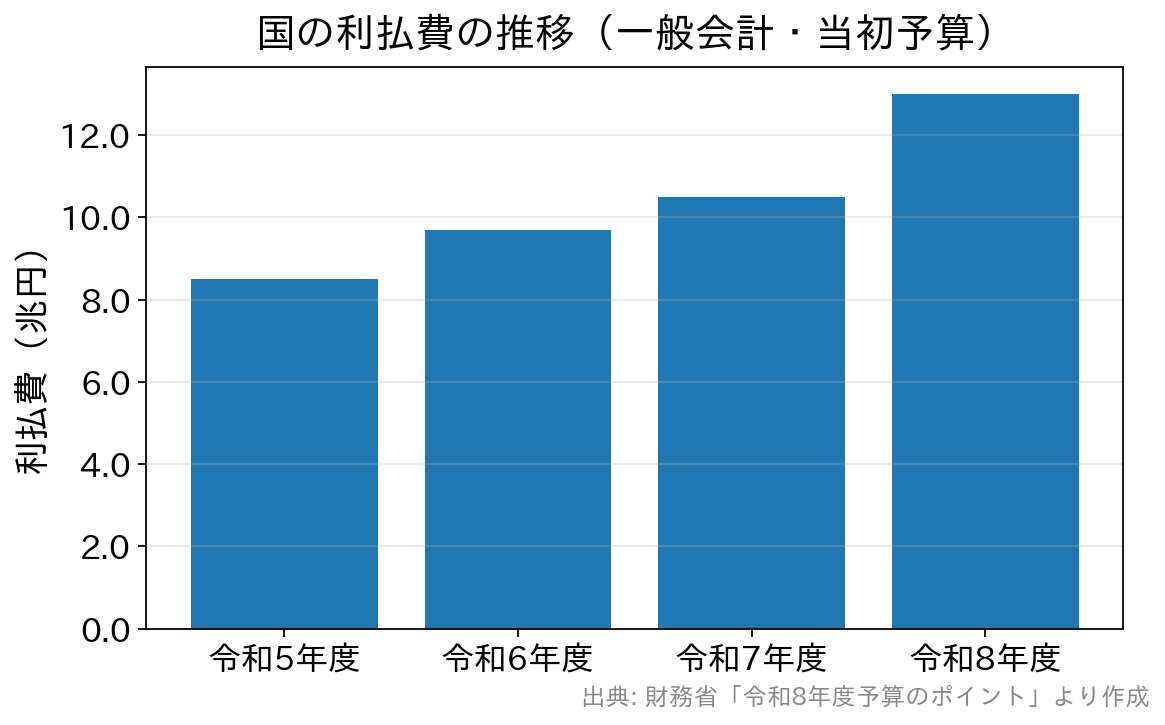
金利が上がると、国債の利払いが増えて国の財政が苦しくなります。普通国債の残高は令和8年度(2026年度)末に約1,145兆円に達する見込みで、令和8年度予算の利払費は約13.0兆円と過去最大です(令和7年度当初は10.5兆円・財務省 財政に関する資料)。
残高がこれだけ大きいと、金利が少し上がるだけで利払費は兆円単位で膨らみます。景気とは別に、国としても金利が大きく上がっては困る事情があるわけです。
変動金利で借りている家計への影響
家計の代表的な借金が住宅ローンです。たとえば3,000万円を変動金利・年1.5%・35年(元利均等・ボーナス払いなし)で借り、11年目から金利が年3.0%に上がったと仮定して、月々の返済額を比べてみましょう。
| 試算の条件 | 年1.5%のまま変わらない場合 | 11年目から年3.0%に上がった場合 |
|---|---|---|
| 月々の返済額 | 91,855円 | 当初10年 91,855円 11年目以降 108,914円 |
| 総返済額 | 約3,858万円 | 約4,370万円 |
※当サイトによる単純計算。返済額の見直しを5年ごとにする「5年ルール」や、増額を1.25倍までに抑える「125%ルール」は考慮していません。
月々の返済は約1万7,000円増え、総返済額は約510万円ふくらみます。借入額が大きいほど影響も大きくなります。金利上昇で返済に行き詰まる世帯が増えることは政府・日銀も理解しており、だからこそ利上げは家計の状況を見ながら段階的に進められています。具体的な備え方は住宅ローン金利上昇対策|変動金利かフラット35かFPが試算でまとめています。
20年後の住宅ローン金利予想|「金利のある世界」は定着、高金利には戻らない
当サイトでは、20年後の住宅ローン金利は「金利のある世界」が定着するものの、かつてのような高金利には戻らないと予想します。政策金利が今後2%程度まで上がる可能性も織り込み、2026年11月時点の水準をふまえて予想の幅を確かめました。
今後20年間の住宅ローン金利の予想
| 金利タイプ | 20年後の予想レンジ | 2026年11月の水準の一例(ドコモSMTBネット銀行 対面相談コース) |
|---|---|---|
| 変動金利 | 年1.5%〜2.5%程度 | 年1.600%(通期引下げ・物件価格の80%以下) |
| 10年固定金利 | 年3.0%〜4.5%程度 | 年3.099%(当初引下げ) |
| 35年固定金利 | 年3.5%〜5.0%程度 | 年3.869%(当初引下げ・最下限) |
※右列は2026年11月1日現在の適用金利で、審査結果により上乗せされる場合があります。予想は当サイトの見方であり、将来の金利を保証するものではありません。
変動金利と全期間固定金利の差は、いまも年2%前後あります。この差を変動金利が追い越すには、政策金利がここから何度も上がる必要があるため、変動金利でコストを抑える選択は引き続き有力です。
ただし、利上げの間隔が短くなった今、「変動一択」と言い切れる環境ではありません。金利上昇が不安な方は、固定金利とのミックスや、金利が1〜1.5%上がっても払える借入額に抑えることをあわせて検討しましょう。
変動金利を選ぶなら比べたい主な住宅ローン
変動金利は金利そのものだけでなく、団信の保障や手数料、相談のしやすさで比べるのがFPとしてのおすすめです。主な住宅ローンの特徴をまとめました。
| 金融機関 | 主な特徴 |
|---|---|
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン(対面相談コース) | 銀行代理業者の店舗やオンラインで専門スタッフに相談できる。全疾病保障付きの「スゴ団信」が付帯し、50歳以下は3大疾病50%保障も金利上乗せなし。審査結果による上乗せは最大年0.55% |
| auじぶん銀行の住宅ローン | 借入時50歳以下なら、がん50%保障・全疾病保障などが金利上乗せなしで付帯 |
| ソニー銀行 | がん団信50が加入時満50歳未満なら無料で付帯。取扱手数料が定額44,000円(税込)のタイプもある |
| SBI新生銀行の住宅ローン | 保証料0円・一部繰上返済手数料0円。SBIハイパー預金の利用者向けの金利優遇あり。原則として仮審査がなく本審査のみ |
ドコモSMTBネット銀行のWEB申込コースは、2026年10月30日(金)17時で仮審査申込の受付を終了しました(それまでに申し込んだ方は手続きを継続できます)。これから申し込む方は、SBIマネープラザなど銀行代理業者が窓口となる対面相談コースを使います。近くに店舗がない方も、オンラインで相談できます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
よくある質問
Q. 20年後に変動金利が5%を超えることはありますか?
A. 可能性はゼロではありませんが、当サイトでは低いと見ています。人口減少や国の利払い負担を考えると、政策金利を何%も上げ続けるのは難しいためです。ただ、物価が想定以上に上がれば話は変わるので、余裕を持った返済計画にしておくことが大切です。
Q. 政策金利が上がると、住宅ローンの返済額はすぐに増えますか?
A. すぐには増えないことが多いです。変動金利は年2回の見直しが一般的で、返済額は5年ごとに見直す銀行もあります。ただし、5年ルールを採用していない銀行もあるため、ご自身の契約内容を返済予定表や契約書で確認してください。
Q. 10年後の金利も同じように予想できますか?
A. 10年後は20年後より「いまの利上げ局面」の影響を強く受けます。政策金利が2%程度まで上がれば、変動金利もそれに応じて上がると考えておくのが無難です。10年固定で借りる方は、固定期間が終わったときの金利も想定しておきましょう。
まとめ|予想より「上がっても払える計画」が大切
20年後の住宅ローン金利は、変動金利で年1.5〜2.5%程度、固定金利で年3〜5%程度に収まるというのが当サイトの見方です。ただし、どんな予想も外れる可能性があります。
大切なのは、金利が上がっても家計が回る借入額と返済計画にしておくことです。不安な点があれば、ひとりで抱え込まずにFPや金融機関の相談窓口を頼ってください。
※本記事の金利・制度は2026年11月時点の情報です。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
