当初固定期間が終わっても、必ず借り換えが必要になるわけではありません。移行後の変動金利が、いま借り換えで使える変動金利より年0.5%以上高く、残高が1,000万円以上・残り期間が10年以上あるなら、借り換えで利息を減らせることが多いと考えています。
2026年10月時点では、固定期間の終了後に年2.6〜3.0%前後へ上がる銀行がある一方で、借り換え向けの変動金利は年1%台の銀行が多く、差が開きやすい状況です。固定期間の満了が見えてきたら、まず自分の契約の引下げ幅を確認するところから始めてください。
当初10年固定などで借りたあと、満了後の金利がどうなるのかは、地方の地銀やネット銀行で借りた方からも出てくる疑問です。変動金利と全期間固定の中間にあたるのが、最初の一定期間だけ金利を固定する「当初固定金利タイプ」です。
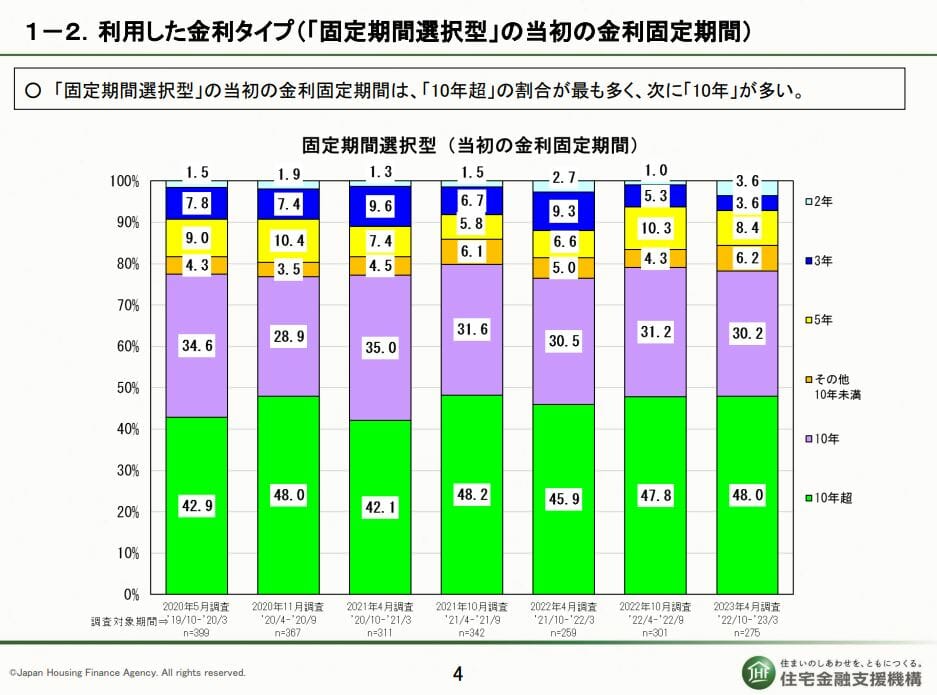
参考までに、当初固定金利タイプの中でどの固定期間が選ばれているかを示した過去の調査結果を載せておきます。10年または10年超が大半を占めており、終了後の金利が上がりやすい短い固定期間は避けられる傾向があります。
当初固定金利タイプは期間終了後に引下げ幅が縮む商品
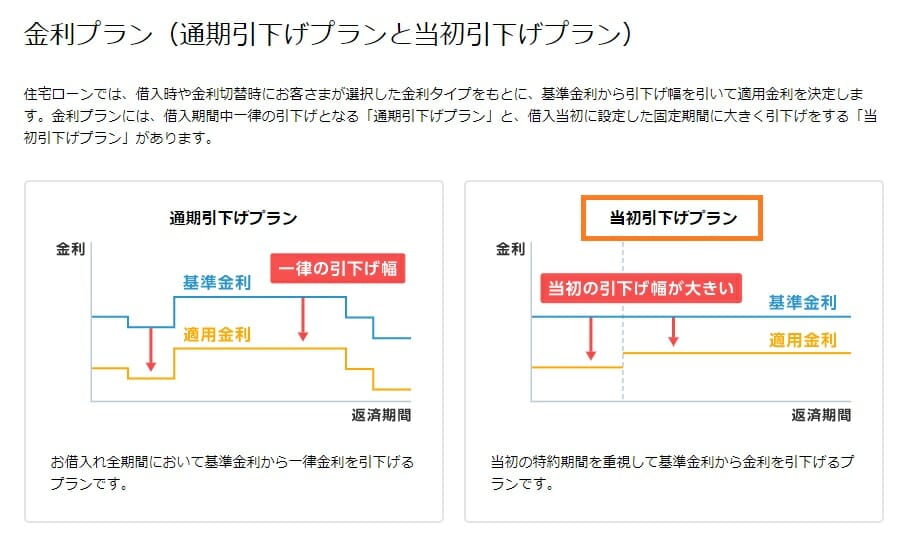
当初固定金利タイプの住宅ローンは、借り入れ直後から一定期間の金利を固定できる商品です。固定期間中は基準金利からの引下げ幅が大きく、期間が終わると引下げ幅が小さくなるように作られているのが一般的です。
残高の多い時期の金利を固定して返済額を読みやすくしつつ、全期間固定よりは低い金利で借りたい人に選ばれてきました。仕組みの詳細は固定金利期間選択型住宅ローンとは?期間終了後の注意点の記事でも解説しています。
メガバンクは期間終了後の金利の上がり方がそれほど目立ちませんが、ネット銀行は上昇幅が大きくなる例が少なくありません。当初の金利だけで比べると、期間終了後に引下げ幅がどれだけ縮むかという銀行ごとの違いを見落としてしまいます。
当初固定タイプは、原則として期間が終わると自動的に変動金利へ切り替わります。その時点で改めて固定期間を選び直すこともできますが、選び直したときの引下げ幅も当初より小さく設定されている銀行がほとんどです。
金利の背景にも少し触れておきます。日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート)の誘導目標を年1.0%程度から年1.25%程度へ引き上げることを決めました(日本銀行「金融市場調節方針の変更」2026年9月18日)。
変動金利の基準金利は短期プライムレートに連動させている銀行が多く、政策金利の変更が基準金利や毎月の返済額に反映されるまでには時間差があります。固定期間が終わって変動金利へ移るときの適用金利は、移行時点の基準金利から自分の契約の引下げ幅を引いた金利です。
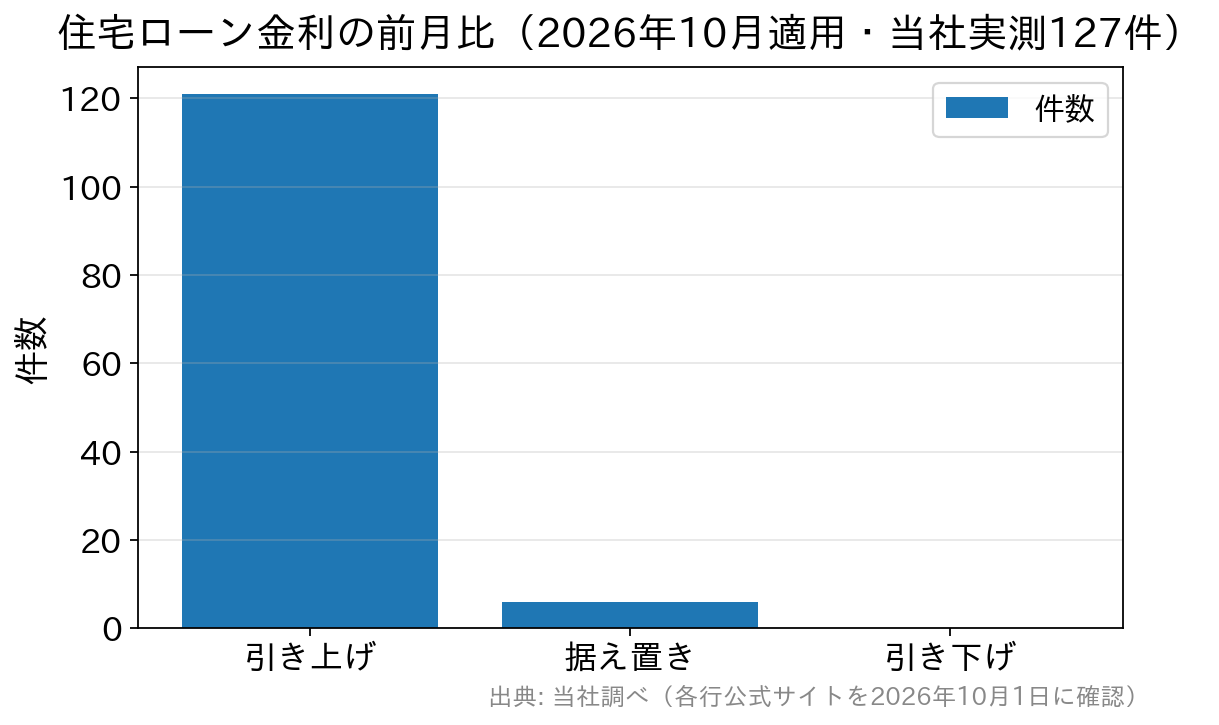
当編集部では毎月、14の金融機関・機関の公式の金利ページを実際に開いて、住宅ローンの表示金利を集計しています。2026年10月適用分(2026年10月1日確認)では、前月と比べられた127件のうち121件が引き上げ、6件が据え置きで、引き下げは0件でした(当編集部調べ。フラット35・50の19件は住宅金融支援機構の同一金利を取扱各社ごとに計上)。
変動金利だけを見ても、実測した33件のうち21件が引き上げ、6件が据え置き、残る6件は今月から集計を始めた項目です。固定期間の満了を控えている方にとっては、移行後の金利がこの1年で想定より上がっている可能性があるということです。
借り換えたほうが得かは、移行後の金利と借り換え金利の差で決まる
比べるのは、固定期間が終わったあとの自分の変動金利と、いま借り換えで使える金利です。当編集部が2026年10月1日に各行の公式サイトで確認した借り換え向けの変動金利は、主なネット銀行・メガバンクなど12行で年1.130%から年1.847%の範囲でした(受付終了が決まっているWEB申込コースなどを除く)。
移行後の変動金利がこの水準より年0.5%以上高ければ、借り換えたほうが利息を減らせるケースが多いと考えています。一方で借り換えには事務手数料や登記費用、手続きの手間がかかるため、月々の差が数千円程度なら無理に動く必要はありません。
仮の数字で試算してみます。たとえば残高2,000万円・残り20年で、固定期間の終了後に年2.9%へ上がるケースを考えます。元利均等返済の毎月返済額は約10万9,900円ですが、年1.8%で借り換えると約9万9,300円になり、月々1万円あまり軽くなります。
20年間の総返済額で比べると差は約255万円です。借入額の2.20%(税込)の事務手数料なら44万円、これに抵当権の設定登記や司法書士への報酬が加わりますが、それを差し引いても手元に残る効果は大きくなります。金利が20年間変わらない前提の単純な計算なので、実際は見積もりで比べてください。
借り換えの効果は、条件によっては数十万円から100万円を超えることもあります。満了の1年ほど前に一度試算しておくと、慌てずに準備できます。借り換え時の注意点は住宅ローン借り換えの注意点|諸費用・審査・団信の記事で紹介しています。
銀行ごとの固定期間終了後の金利と借り換え検討の目安
主な銀行について、当初固定期間が終わったあとの変動金利の目安と、借り換えを検討する優先度は次の表のとおりです。各行が2026年10月に公表している変動金利の基準金利と、固定期間終了後の引下げ幅から当編集部が計算した参考値です。
引下げ幅は借りた時期やプランで変わり、すでに借りている方の変動金利は年2回の見直し日に決まる銀行もあります。ご自身の金利は返済予定表や契約書の引下げ幅で計算し直してください。
| 銀行名 | 借り換え検討の優先度 | 当初固定期間終了後の変動金利の目安(2026年10月時点・参考値) |
|---|---|---|
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | ◎ | 対面相談コースの当初引下げプラン(固定10年)は、終了後の引下げ幅が年0.996%。変動金利の基準金利年4.025%なら年3.029% |
| auじぶん銀行 | ○ | 当初期間引下げプラン(固定5年・10年)は終了後に基準金利から年0.845%の引下げ。基準金利年3.741%(2026年10月1日改定)なら約2.9% |
| ソニー銀行 | ○ | 固定セレクト住宅ローン(2023年11月1日以降の借入)は終了後に基準金利から年0.65%の引下げ。2026年10月の基準金利年3.257%なら約2.6% |
| 三菱UFJ銀行 | △ | 最初に大きな優遇コースの固定10年・20年は、終了後に店頭表示金利から年1.55%の引下げ。移行時点の店頭表示金利で計算する |
| みずほ銀行・三井住友銀行・横浜銀行・千葉銀行など | △ | プランや審査結果で引下げ幅が決まるため、一律の目安は示せません。契約書の固定期間終了後の引下げ幅と各行の基準金利で計算する |
| SBI新生銀行 | × | 当初固定で借りた場合、終了後も基準金利から年0.900%の引下げが続く。変動金利の基準金利年2.650%なら年1.750%で、急いで借り換える必要性は小さい |
ネット銀行の当初引下げプランは、当初は低く終了後は高くなる作りが多く、メガバンクは終了後の落差が比較的小さめです。SBI新生銀行は固定期間が終わっても引下げ幅があまり縮まないため、移行後もそのまま借り続ける判断が十分に成り立ちます。
ドコモSMTBネット銀行の住宅ローンは、WEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了する予定です。これから借り換え先として申し込む場合は、銀行代理業者が窓口になる対面相談コースが中心になります。
地元の地銀・信金で借りている方も考え方は同じです。当初◯年は店頭金利から年◯%引下げ、終了後は年◯%引下げという2段階の作りが一般的なので、契約書で終了後の引下げ幅を見つけ、いまの店頭金利に当てはめて移行後の金利を計算してみてください。
固定期間が終わる1年前から準備しておきたい3つのこと
満了の1年ほど前になったら、次の点を確認しておくと、借り換えるかどうかを落ち着いて決められます。どれも返済予定表と契約書があれば、ご自宅で確認できる内容です。
- 固定期間の満了日と、終了後に適用される引下げ幅(契約書や返済予定表に記載)
- 満了時点の残高と残りの返済期間(残高1,000万円・残り10年が借り換えを考える一つの目安)
- 固定期間中に全額繰上返済した場合の手数料(固定期間中は有料にしている銀行がある)
固定期間の途中で借り換えると、低い固定金利を手放すうえに、固定期間中の全額繰上返済手数料がかかる銀行もあります。そこで、満了の数か月前に借り換え先の審査を済ませ、満了日の前後に実行する段取りにすると、固定期間中の低い金利を最後まで使えます。
もう一つ、借り換えでは団信にも新しく加入し直します。借りた当時より年齢が上がっていたり、健康状態が変わっていたりすると、希望の団信に入れないことがあるため、金利だけで決めずに団信の条件も比べておく必要があります。
借り換え先の候補は金利・諸費用・団信のバランスで選ぶ
借り換え先として検討しやすい銀行をいくつか挙げます。どこが正解ということではないので、金利・諸費用・団信をご自身の残高や年齢に当てはめて比べてください。
| 銀行名 | 特徴(2026年10月時点) |
|---|---|
| ドコモSMTBネット銀行(対面相談コース) | SBIマネープラザなどの銀行代理業者の店舗やオンラインで、担当者に相談しながら手続きを進める。通期引下げプランの変動金利は年1.600%(物件価格の80%以下)。スゴ団信を付けられる。審査結果によって最大年0.55%の上乗せがある。 |
| ソニー銀行 | 定額タイプの住宅ローンなら取扱手数料が一律44,000円(税込)。変動セレクト住宅ローン・固定セレクト住宅ローンは借入金額の2.20%(税込)。がん団信50は上乗せ金利なし(加入時満50歳未満)、ワイド団信は年0.2%の上乗せ。 |
| SBI新生銀行 | 事務手数料は借入金額の2.20%(税込)の定率。保証料0円・一部繰上返済手数料0円で、一般団信と全疾病保障付団信は上乗せ0円。5年ルール・125%ルールは採用していない。店頭での相談会は行っておらず、相談は電話か銀行代理業者の窓口になる。 |
| auじぶん銀行 | 事務手数料は借入金額の2.20%(税込)。50歳以下の単独借入なら、がん50%保障団信を上乗せなしで付けられる。ただし一般団信を選ぶと通常より年0.054%低い一般団信限定金利になるため、実質的な差はある。 |
対面相談コースは、窓口の担当者に返済計画を見てもらいながら進めたい方に向いています。コースの違いや申込の流れは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)の記事で解説しています。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
固定期間終了後の引下げ幅を重視するなら、SBI新生銀行の当初固定の仕組みをSBI新生銀行の20年固定と固定期間終了後の金利の記事で紹介しています。実際に選ぶ段階では、各金融機関の最新の金利と条件をご自身でも確かめてから判断してください。
