
住宅ローンの借り換えで気を付けたい注意点は、①事務手数料・登記費用などの諸費用がかかる、②借り換え先でも年収・信用情報・担保の審査がある、③団信に入り直すため健康状態の告知が必要、④転職・起業の予定があるなら早めに動くの4つに集約されます。
「金利が上がってきたので、借り換えたほうがよいでしょうか?」——FPとしてよくいただくこのご相談も、この4点を押さえたうえで、いまの金利と借り換え後の金利・諸費用を試算すれば答えが見えてきます。
住宅ローンの借り換えは、現在の住宅ローンから別の住宅ローンに変更することで、借入金利の低下や返済条件の改善によって月々の返済額を減らしたり、完済タイミングを前倒ししたりできる、家計見直しの王道です。
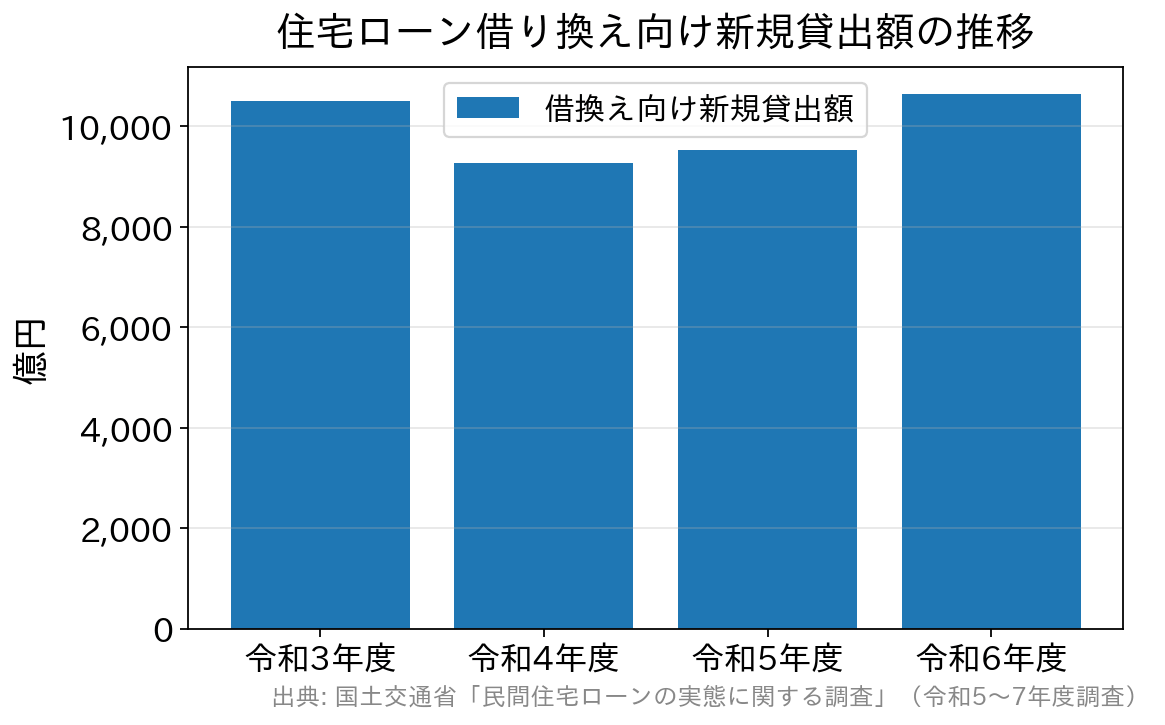
国土交通省の「民間住宅ローンの実態に関する調査」(令和7年度調査・2026年3月公表)によると、令和6年度の借り換え向け新規貸出額は1兆646億円で、前年度より1,107億円増えました。件数でも回答機関の合計で45,057件と前年度から増えており、金利のある時代に入って借り換えへの関心は再び高まっています。
本ページでは、住宅ローンの借り換えを検討している方に向けて、上の4つの注意点を中心に、FPの視点で整理してお伝えします。
【最初に】住宅ローン借り換えのメリット
住宅ローン借り換えの最大のメリットは、住宅ローンの返済額を削減できることです。
実際にどの程度の効果があるのか、試算してみましょう。2010年1月に三菱UFJ銀行で変動金利 年1.475%・5,000万円の住宅ローンを組んでいたとします。
これを2020年6月に借り換えた場合と、借り換えをしなかった場合とで、完済までの総返済額の違いを比較してみます(※過去の金利での試算例です。実際の効果は時点によって変わります)。
| 借り換えなし | 借り換え | |
| 2020年6月の残債 | 37,709,765円 | 37,709,765円 |
| 適用金利 | 変動金利:1.475% | 年0.410%に借り換えた場合 |
| 月々の返済額 | 152,480円 | 134,801円 |
| 総返済額 | 44,981,600円 | 39,631,473円 |
| 借り換え融資手数料 | - | 829,400円 |
| 抵当権設定・司法書士費用 | - | 200,000円 |
| 総額 | 44,981,600円 | 40,660,873円 |
| 差額 | 4,320,727円 |
約25年間の返済が残っている状態での借り換えで、430万円あまりの借り換え効果が出る結果となりました。月々の返済額も18,000円ほどの減額となります。
FPからのワンポイント:日本銀行は2026年9月18日の金融政策決定会合で、政策金利を年1.0%程度から年1.25%程度へ引き上げることを決めました(新方針の適用は9月24日から。日本銀行 2026年9月18日公表文)。6月の利上げに続く追加利上げです。
これを受けて三菱UFJ銀行とみずほ銀行は、変動金利のベースになる短期プライムレートを2026年11月2日に年2.375%から年2.625%へ引き上げると発表しています(三菱UFJ銀行・みずほ銀行の各リリース、2026年9月18日)。変動金利は上昇局面に入っています。
ただし、上の例のように大きな金利差が出るかは時期によって変わります。借り換えを考えるときは「いまの自分の金利」と「借り換え後の金利・諸費用」で必ずシミュレーションしてから判断しましょう。当初固定期間が終わるタイミングでの考え方は「住宅ローンの当初固定金利が終わったら借り換えしないと損?」でも解説しています。
住宅ローン借り換えの注意点
借り換えの諸費用が必要
住宅ローンの借り換えには、銀行に支払う事務手数料などの諸費用が必要です。ネット銀行系では借入金額×2.20%(税込)の定率型が多い一方、メガバンクや一部の銀行では数万円の定額型+保証料という形もあります。
例えばソニー銀行の通常の「住宅ローン」は取扱手数料が一律44,000円(税込)と、定額型を選べます(金利引き下げ幅の大きい「変動セレクト住宅ローン」「固定セレクト住宅ローン」は借入金額の2.20%(税込)です。2026年9月時点・ソニー銀行 住宅ローン手数料)。
なお、かつて事務手数料の定額型を用意していたSBI新生銀行は、現在は借入金額の2.20%(税込)の定率型に一本化されています。定率型と定額型のどちらが有利かは、借入額・残り期間によって変わるので、しっかりシミュレーションしましょう。
借り換えにも住宅ローン審査がある
住宅ローン借り換えの際にも、与信・年収・職業・担保価値・健康状態などで住宅ローン審査が行われます。
現在の住宅ローンの審査後に、審査にマイナスな事象が発生していると、借り換え審査に通らない可能性が出てきます。このため、借り換えを予定している場合には、ご自身の信用上の環境を整えておくことが必要です。
特に転職や起業の直後は住宅ローン審査にマイナスに働きますので、これらの予定がある場合には、転職・起業の前に借り換えを完了させておくとよいでしょう。
団信の再審査にも注意
また、審査は団体信用生命保険(団信)についても行われます。通院・病歴などで健康状態が悪化していると団信の審査に落ちる可能性があるので注意が必要です。
借り換えに伴う団信の告知義務違反の裁判事例もあるので、告知義務違反は避けましょう。
仮に団信の審査に落ちた場合には、加入条件を緩和したワイド団信を活用するという対策があります。ただし、ワイド団信の利用には年0.2%から年0.3%程度の金利上乗せが必要となるため、借り換えのメリットが薄れてしまう可能性もあります。借り換えのシミュレーションをしてみるのが賢明でしょう。
既存住宅ローンで保証料の返戻があるかも
既存の住宅ローンで保証会社による保証を受け、保証料を一括前払いで支払っている場合には、住宅ローンの繰上げ一括返済後に、保証会社から保証料の返戻を受けられることがあります。この返戻を借り換え時の事務手数料に充てることも可能です(実際に返戻されるまでには、繰上返済をしてから1ヶ月くらいかかります)。
疾病保障の充実にも注目
ネット銀行の住宅ローンが主流になってきている中で、疾病保障が充実している住宅ローンが増えています。例えば、がんや病気への備えが無料でできることで、結果的に既存の医療保険・がん保険・生命保険の見直しができる可能性があります。
具体的には、auじぶん銀行が疾病保障の充実した住宅ローンの筆頭です。
auじぶん銀行の住宅ローン
三菱UFJ銀行とKDDIが出資しているauじぶん銀行は、ネット完結型の住宅ローンを変動金利から固定金利まで提供しており、疾病保障が充実していることで人気を集めています。
auじぶん銀行では、借入時に満50歳以下の方であれば、がん50%保障・4疾病50%保障に加えて、全疾病保障(すべてのケガ・病気で180日以上の継続入院となった場合に残高0円)や月次返済保障(31日以上の入院で月々の返済を保障)まで、上乗せ金利なしで付帯できます(単独加入のがん50%保障団信の場合。年齢区分ごとに専用の金利プランが適用されます。2026年9月時点・引受保険会社はライフネット生命保険)。
無料でここまで保障範囲の広い団信はまだ少なく、保障を重視して借り換え先を選ぶ方の有力な候補になります。
※満50歳までのお客さまが加入可能。
転職・起業などの予定がある場合には早めの借り換えを
転職や起業などの予定がある場合には、早めに借り換えを行うことが大切です。というのも、基本的には住宅ローン審査において転職や起業はプラス要因にならないからです。
住宅ローンを貸し出す金融機関は、継続的な収入が得られ、住宅ローンを毎月きちんと返済できるかという返済能力を重視するため、仕事環境の変化はプラスになりません。転職後の審査の考え方は「転職後の住宅ローン審査で知っておきたい3つの注意点」で詳しく解説しています。
転職・起業後、借り換えが可能になるまでの期間は金融機関によりさまざまですが、比較的すぐに借り換えが可能な住宅ローンとしてはSBI新生銀行、イオン銀行、SBIアルヒ(旧ARUHI)のフラット35が挙げられます。
特に、SBI新生銀行では転職直後でも住宅ローンを借りられることを積極的に告知しています。SBI新生銀行は保証料・一部繰上返済手数料が0円で諸費用体系が分かりやすく、店舗相談とオンライン手続きの両方に対応しており、借り換え先として相談しやすい銀行です。
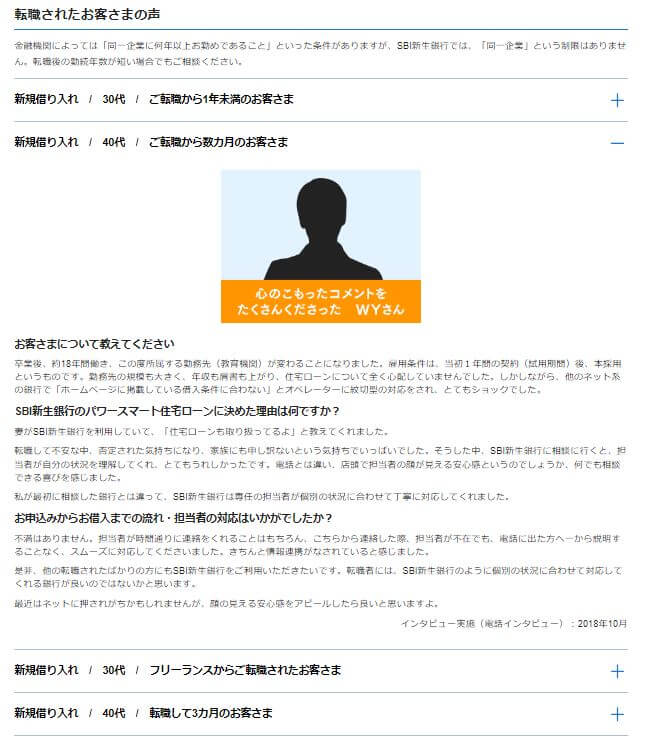
いずれにしても、転職や起業の計画がある場合には、その前に借り換えを完了しておくことが、選択肢を広げることにつながります。
住宅ローン借り換え審査に必要な書類
| 種別 | |
|---|---|
| 申込書類 | 住宅ローン申込書 |
| 団体信用生命保険申込書兼告知書 | |
| 本人確認書類 | 運転免許証もしくはパスポート |
| 健康保険証 | |
| 世帯全員の住民票 | |
| 印鑑証明書 | |
| 収入証明 | <会社員> 源泉徴収票 住民税課税証明書もしくは住民税決定通知書 |
| <個人事業主・会社経営者> 確定申告書(直近3年分) 納税証明書(直近3年分) |
|
| 住宅物件に係る書類 | 登記簿謄本 |
| 売買契約書 | |
| 重要事項説明書 | |
| 借り入れ中の住宅ローン書類 | 住宅ローン返済予定表 |
| 返済口座の通帳の写し |
※ネット銀行の借り換えでは、物件に関する書類が不要な銀行も増えてきています。
よくあるご質問(FAQ)
Q. 借り換えはどれくらいの金利差があれば検討すべきですか?
A. 一般的には「残高1,000万円以上・残り返済期間10年以上・金利差0.5%以上」が借り換え効果の出やすい目安とされます。ただし諸費用(事務手数料・登記費用・印紙税など)がかかるため、軽減される利息額が諸費用を上回るかをシミュレーションで確認することが大切です。
Q. 地方の地銀・信金から借りています。借り換え先はどう選べばよいですか?
A. 金利の低さだけでなく、団信・疾病保障の内容、事務手数料のタイプ(定率型/定額型)、相談のしやすさも含めて総合的に比べるのがおすすめです。対面で相談したい方は地元の地銀・信金や店舗のある会社、手数料や金利を重視する方はネット銀行、と使い分けるとよいでしょう。迷ったときは中立のFPにご相談ください。
Q. 変動金利で返済中です。金利が上がると返済額はいつから増えますか?
A. 反映の時期は銀行や契約タイプによって異なり、短期プライムレートの改定日にすぐ増えるわけではありません。
たとえば三菱UFJ銀行は、11月2日の短期プライムレート引き上げを受けて2026年12月1日に住宅ローンの基準金利を見直し、すでに借りている人には変動金利(毎月型)で2027年2月の約定返済分から、年2回型で2027年7月の約定返済分から新利率を適用すると案内しています(三菱UFJ銀行 2026年9月18日)。
みずほ銀行は「2026年9月30日までに年1.025%~で借り入れた場合、2027年1月返済分から年1.275%~が適用される」と公式サイトで案内しています(2026年9月時点。借入後の金利は毎年4月1日・10月1日を基準日に見直し、それぞれ7月・1月の返済分から反映される仕組みです)。
また、元利均等返済で5年ルールのある契約なら、金利が上がっても当面の毎月返済額は変わりません(元金と利息の内訳が変わります。元金均等返済は対象外)。ご自身の反映時期は返済予定表と借入先の案内で確認したうえで、借り換えや固定金利への切り替えを落ち着いて検討しましょう。
Q. 借り換えのとき、健康状態が不安です。団信はどうなりますか?
A. 借り換えでは団信に入り直すため、健康状態によっては団信の審査に通らないことがあります。その場合はワイド団信(金利上乗せあり)という選択肢もあります。告知は正確に行い、告知義務違反は絶対に避けてください。
Q. 50代でも住宅ローンの借り換えはできますか?
A. 完済時年齢(多くの銀行で80歳未満)と団信の加入年齢の範囲内であれば可能です。ただし残り期間が短いと金利差による効果が諸費用に届かないことがあるため、返済期間を延ばさない前提で試算するのがポイントです。詳しくは「50歳・50代で住宅ローンは組める?審査・団信・借入可能額をFPが解説」をご覧ください。
※金利・手数料・団信の内容は改定されることがあります。最新の条件は各金融機関の公式サイトでご確認ください(本記事の数値は2026年9月時点)。
今、注目の住宅ローンは?
| 相談・申込先 | 特徴 | |
|---|---|---|
| SBIマネープラザ (ドコモSMTBネット銀行・SBI新生銀行) | ネット銀行2行の住宅ローンを、店頭やオンラインで専門スタッフに相談して申し込める銀行代理業者。審査や金利タイプの選び方、借り換えのシミュレーションも対面で相談できます。 | |
| SBIアルヒ (フラット35) | 【フラット35】の国内最大手(2010~2025年度の実行件数・SBIアルヒ調べ)。自己資金を用意すると金利が下がる「スーパーフラット」もあり、全国の店舗やオンラインで相談できます。 |
