フラット35の特徴、メリット、デメリットと金利の比較方法を徹底解説
フラット35は、住宅金融支援機構と民間の金融機関が提携して扱う、最長35年の全期間固定金利の住宅ローンです。2026年10月の最頻金利は年3.830%(返済期間21〜35年・融資率9割以下・新機構団信付き)で、変動金利より高い代わりに、借りた日から完済まで返済額が変わりません。
メリットは返済計画の立てやすさと、団信が任意で保証料もかからないといった条件の柔軟さです。デメリットは変動金利との金利差と、金融機関ごとに違う融資手数料です。同じフラット35でも借入先によって総額が変わるので、徳島など地方にお住まいの方も、近くの地銀や信金だけで決めず、全国の取扱金融機関の金利と手数料を比べてから申込先を決めてください。
店舗で手厚いサポートが受けられるSBIアルヒのフラット35。金融機関ごとに審査結果が変わることもあるので、複数の金融機関への申し込みを行いましょう。
【2026年10月時点の主な変更点】
- 金利が上がっています。フラット35(買取型)の最頻金利は2026年10月に年3.830%(返済期間21〜35年・融資率9割以下・団信込)となり、前月から0.370%上昇しました。2017年10月に団信込みの今の金利体系になって以降、最も高い水準です(出典は住宅金融支援機構の最新の金利情報)。本記事の試算は、この10月の金利か、仮に置いた金利で計算しています。
- 融資限度額は、2026年4月の融資実行分から1億2,000万円に引き上げられました(以前は8,000万円)。
- 一戸建ての床面積の要件は、2026年4月以降の物件検査申請分から「70㎡以上」が「50㎡以上」に緩和されました(共同住宅は30㎡以上のまま。【フラット35】ご利用条件)。
- 金利の引き下げはポイント制で、1ポイントにつき当初5年間 年0.25%下がります。子育てプラスを使わない場合の上限は4ポイント(当初5年間 年1.0%)で、2026年3月の資金実行分からは借換でも子育てプラスを使えるようになりました。
フラット35のことを知る前に住宅ローンを変動金利にするか固定金利にするのかを比較して決めておく
フラット35の細かい特徴を調べる前に、変動金利と固定金利のどちらで借りるかを先に決めておくと、調べる手間がかなり省けます。
住宅ローンの正しい選び方は、
- 住宅ローンの金利タイプを比較して選ぶ
- 選んだ金利タイプの中で最も有利なものを比較して選ぶ
です。
フラット35は全期間固定金利住宅ローンの選択肢の1つです。変動金利を借りるつもりなら、わざわざ時間を割いてフラット35のことを調べる必要はありません。
まだ住宅ローンを変動金利にするか固定金利にするのか比較して決めていない人はこちらの記事を読んで変動金利にするか固定金利にするのか決めて下さい。
住宅ローンの変動金利か固定金利かを決める一番簡単な考え方
フラット35の特徴とメリット、デメリット
それでは、1つずつフラット35の特徴を紹介していきます。メリット、デメリットの比較は特徴ごとに紹介します。
その1:全期間固定金利の住宅ローン
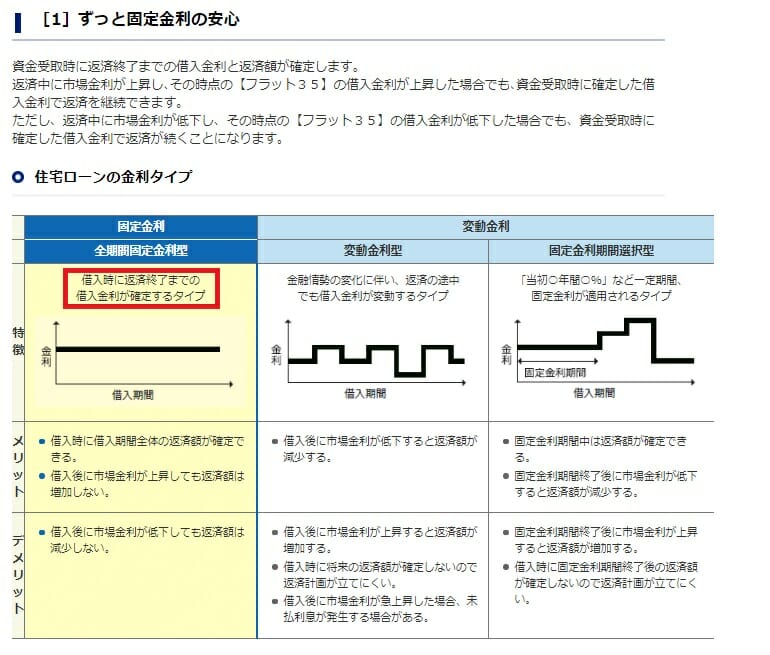
フラット35最大の特徴といえば全期間固定金利の住宅ローンであることです。全期間固定金利とは、住宅ローンを借りた時から返済が終了するまで金利が決まっているということです。
フラット35であれば、金利は借り入れた時から返済するまでずっと同じです。
一定の条件を満たせば利用できるフラット35Sでは、一定期間の金利引き下げが受けられます(現在はポイント制で、住宅性能や子育て世帯向けの「子育てプラス」などの組み合わせにより引き下げ幅・期間が変わります。フラット35S単体では金利Bプランが当初5年間 年▲0.25%、金利Aプランが年▲0.50%、より省エネ性能の高いZEHなら年▲0.75%です。2026年10月時点)。
変動金利と比較して全期間固定金利の住宅ローンであるメリット
変動金利と比較して全期間固定金利の住宅ローンであるメリットは以下の通りです。
- 返済計画が立てやすいこと
- 返済額が変わらない安心感がある
金利が決まっているということは、返済額も決まっているということです。つまり、毎月いくらのお金を住宅ローンに回せばいいかがどの時点でもわかるので変動金利と比較して返済計画を立てやすいです。また、返済額はずっと一定なので変動金利のように金利の数字にビクビクするようなこともありません。
変動金利と比較して全期間固定金利の住宅ローンであるデメリット
変動金利と比較して全期間固定金利の住宅ローンであるデメリットは以下の通りです。
- 変動金利と比較すると金利が高く、同じ金額を借りても返済額が高くなる
- 市場の金利が下がっても返済額が変わらない
フラット35を始め、全期間固定金利の住宅ローンの特徴として変動金利型の住宅ローンと比較すると金利が高いというものがあります。この理由は、金利変動リスクを金融機関側が負っているからです。
お金を貸す側、つまり金融機関から見ると市場の金利が上がったとしても全期間固定金利の住宅ローンであれば金利をあげることが出来ず、本来ならもらえた利子をもらえないというリスクを背負っています。そこで、そのリスクを負う代わりに金利が高く設定されているということです。
変動金利型の住宅ローンと比較し、毎月の返済額はどれくらい違うのか?
変動金利とフラット35で、毎月の返済額がどれくらい違うかを試算しました。条件は次のとおりです。
- 変動金利は年1.500%(仮に置いた金利で、借入期間中は変わらないと仮定)
- フラット35は年3.830%(2026年10月の最頻金利・融資率9割以下)
- 返済期間35年、元利均等返済、ボーナス返済なし
- 自己資金10%
借入額ごとの毎月の返済額は、下の表のようになります。
| 変動金利 | フラット35 | 差額 | |
|---|---|---|---|
| 1,500万円 | 45,928円 | 64,895円 | 18,967円 |
| 2,000万円 | 61,237円 | 86,527円 | 25,290円 |
| 2,500万円 | 76,546円 | 108,159円 | 31,613円 |
| 3,000万円 | 91,855円 | 129,791円 | 37,936円 |
| 3,500万円 | 107,165円 | 151,423円 | 44,258円 |
借入額が2,000万円以上になると、毎月の差は2万5,000円を超えます。毎月の返済額から借入額を決める場合、金利タイプによって借りられる金額が大きく変わるということです。
たとえば返済を毎月9万円までと決めた場合、年1.500%の変動金利なら約2,940万円、年3.830%のフラット35なら約2,080万円が目安で、差は約860万円になります。ただ、変動金利は金利が上がれば返済額も増えていきます。
この記事はフラット35の解説なので、変動がいいか固定がいいかを比較したい場合はこちらの記事を読んでみてください。
住宅ローンの変動金利か固定金利かを決める一番簡単な考え方
その2:フラット35を借りるためには物件について条件がある
家を建てたり買ったりすれば何でもかんでもフラット35を利用できるかといえばそうではありません。フラット35を利用するためには物件について一定の条件が必要です。
以下の詳しい技術基準はフラット35を運営する住宅金融支援機構のHPから抜粋です。
| 一戸建て等(※1) | 共同住宅 | |
|---|---|---|
| 接道 | 原則として一般の道に2m以上の接道 | |
| 住宅の規模(※2) | 50m2以上(2026年4月以降の物件検査申請分から。改正前は70m2以上) | 30m2以上 |
| 住宅の規格 | 原則として2以上の居住室(家具等で仕切れる場合でも可)、炊事室、便所、浴室の設置 | |
| 併用住宅の床面積 | 併用住宅の住宅部分の床面積は全体の2分の1以上 | |
| 戸建型式等 | 木造の住宅(※3)は一戸建て又は連続建てに限る | |
| 断熱構造 | 断熱等性能等級4以上かつ一次エネルギー消費量等級4以上、または建築物エネルギー消費性能基準に適合 | |
| 住宅の構造 | 耐火構造、準耐火構造(※4)または耐久性基準(※5)に適合 | |
| 配管設備の点検 | 点検口等の設置 | 共用配管を構造耐力上主要な壁の内部に設置しないこと |
| 区画 | 住宅相互間等を1時間準耐火構造等の界床・界壁で区画 | |
| 床の遮音構造 | – | 界床を厚さ15cm以上(RC造の場合) |
| 維持管理基準 | – | 管理規約が定められて いること |
| – | 計画期間20年以上 | |
※1.一戸建て等には、連続建て及び重ね建てを含みます。
※2.住宅の規模とは、住宅部分の床面積をいい、車庫やバルコニー等は含みません。
※3.木造の住宅とは、耐火構造の住宅及び準耐火構造(※4)の住宅以外の住宅をいいます。
※4.準耐火構造には、省令準耐火構造を含みます。
※5.耐久性基準とは、基礎の高さ、床下換気孔等に関する基準です。
併用住宅というのは店舗併用住宅のことです。お店と自宅が一体になっている家は、面積の半分以上は自宅でなければならないということですね。
普通に土地を買って新築一戸建てを建てる場合や新築マンションを買う場合はほとんどの場合でフラット35を利用できると思います。なお、一戸建て住宅の床面積要件は2026年4月以降の物件検査申請分から「70㎡以上」→「50㎡以上」に緩和されました。これにより、以前は対象外だった小さめの一戸建てもフラット35を利用できる場合があります(共同住宅は30㎡以上)。ただし50㎡に満たない住宅は対象外です。
住宅ローンはフラット35を利用したい、視野に入れたいという場合はチェックしておくといいですね。
その3:物件が一定の条件を満たせば金利が有利になるフラット35Sを利用できる
フラット35の基準を満たしたうえで、省エネルギー性・耐震性・バリアフリー性・耐久性可変性のいずれか1つ以上の基準を満たせば、フラット35Sを利用できます。金利Aプランは当初5年間 年▲0.50%、金利Bプランは当初5年間 年▲0.25%で、どちらになるかは満たす技術基準で決まります。
ZEH水準の住宅なら当初5年間 年▲0.75%になり、子育てプラスなどと組み合わせると当初5年間で最大 年▲1.0%、子育てプラスを使えば6年目以降も引き下げが続く場合があります。なお、フラット35Sは新築・中古住宅の購入時の制度で、借換では利用できません(2026年10月時点・住宅金融支援機構公式サイトにて確認)。
新築住宅で金利Aプランを利用するための技術基準は、次のいずれか1つ以上です。
| 省エネルギー性 | 断熱等性能等級5以上かつ一次エネルギー消費量等級6以上の住宅(認定低炭素住宅・性能向上計画認定住宅を含む) |
|---|---|
| 耐震性 | 耐震等級(構造躯体の倒壊等防止)3の住宅 |
| 免震建築物 | |
| バリアフリー性 | 高齢者等配慮対策等級4以上の住宅(共同建て住宅の専用部分は等級3でも可) |
| 耐久性・可変性 | 長期優良住宅 |
新築住宅で金利Bプランを利用するための技術基準は、次のいずれか1つ以上です。
| 省エネルギー性 | 一次エネルギー消費量等級6以上の住宅 |
|---|---|
| 断熱等性能等級5以上の住宅 | |
| 耐震性 | 耐震等級(構造躯体の倒壊等防止)2以上の住宅 |
| バリアフリー性 | 高齢者等配慮対策等級3以上の住宅 |
| 耐久性・可変性 | 劣化対策等級3の住宅で、かつ、維持管理対策等級2以上の住宅(共同建て住宅などは一定の更新対策が必要) |
中古住宅には別の基準があります。金利Bプランなら、窓に二重サッシまたは複層ガラスを使った住宅、断熱等性能等級2相当以上の住宅、高齢者等配慮対策等級2以上の住宅のいずれかで利用でき、耐震性と耐久性・可変性の基準はありません(【フラット35】S プランと技術基準)。
技術基準については特に覚える必要はなく、家を建てたり買ったりするときにハウスメーカーや工務店の人に「この物件はフラット35Sの対象ですか?対象ならAタイプですか?Bタイプですか?」と聞けば答えてくれるでしょう。
フラット35Sとフラット35を比較するといくらお得になるのか?
さて、気になるのは通常のフラット35と比較してフラット35Sは一体いくら得なのか?ということだと思いますので、借入額ごとに比較してみました。
フラット35、フラット35S(金利Bプラン=当初5年 年▲0.25%)、フラット35S(金利Aプラン=当初5年 年▲0.50%)の3つを比較しています。金利は2026年10月の最頻金利 年3.830%、返済期間35年・元利均等返済で、引き下げ期間が終わる6年目からは年3.830%に戻る前提で計算しています。
以下、総返済額の比較表です。
| フラット35 | フラット35S(金利Bプラン) | フラット35S(金利Aプラン) | |
|---|---|---|---|
| 借入1,500万円 | 27,256,056円 | 27,034,041円 | 26,811,272円 |
| 借入2,000万円 | 36,341,408円 | 36,045,387円 | 35,748,363円 |
| 借入2,500万円 | 45,426,760円 | 45,056,734円 | 44,685,454円 |
| 借入3,000万円 | 54,512,113円 | 54,068,081円 | 53,622,545円 |
| 借入3,500万円 | 63,597,465円 | 63,079,428円 | 62,559,635円 |
のようになります。住宅ローンの金額だけで比較をすると必ずフラット35Sのほうが有利になります。ただし、ここで気をつけないといけないのはフラット35Sの技術基準を満たすために追加でお金がかかる場合です。その場合は、フラット35Sにした場合メリットがいくらあるのか、それに対して追加のお金がいくら掛かるのかを比較する必要があります。
例えば、フラット35Sにした場合に60万円のメリットがあっても、追加工事で70万円かかるということであればわざわざフラット35Sにするために追加でお金を払うのは損だということです。
ただし、中古住宅の場合には浴室や階段への手すり設置など比較的小さな工事でフラット35S(金利Bプラン)の基準を満たせる場合がありますので、諦める必要はありません。購入される住宅がフラット35Sに該当するか住宅メーカー、不動産仲介会社に確認だけはしておいてください。
その4:借り入れする金融機関によって金利や手数料が異なるので比較する必要がある
フラット35という住宅ローンはいろんな金融機関で扱っています。名前も同じのため、どこで借りても同じと思われがちですがそうではありません。フラット35をどこで借りるかによって金利や手数料が違いますので、比較して選ぶ必要があります。
例えば融資事務手数料は、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の買取型が融資額の2.20%(税込・最低11万円)、楽天銀行は返済口座を楽天銀行にした購入・建築の場合で融資額の1.10%(税込・最低11万円)と、同じフラット35でも金融機関によって大きな差があります(2026年10月時点・各社公式サイトにて確認)。金利も取扱金融機関によって異なる場合があります。
なお、かつて低い手数料で知られた優良住宅ローンは、2025年3月にフラット35事業をSBIアルヒへ譲渡し、新規申込の受付を停止しています。古い比較記事の情報をもとに申し込み先を決めないようご注意ください。
また、借入先によって給与振込みや公共料金の引き落としなどの条件が必須だったりそうでなかったりという差もあります。
このように同じフラット35を借りる場合でも借入先によって金利や手数料が違うので、住宅ローンをフラット35にするとなったら今度は金融機関の比較が重要になります。
金利と手数料が低いフラット35の借入先を探す方法
取扱金融機関ごとの金利は、住宅金融支援機構のサイトでまとめて調べられます。手順は次の4つです。
手順1:機構の「最新の金利情報」ページを開く
フラット35の金利は住宅金融支援機構が毎月公表しています。【フラット35】最新の金利情報を開くと、その月の金利の範囲と、取扱金融機関で最も多い金利が載っています。
手順2:条件を選んで取扱金融機関を検索する
同じページの検索欄で、新規か借換えか、商品タイプ(【フラット35】【フラット20】【フラット50】)、都道府県、融資率(9割以下・9割超)を選んで検索します。都道府県によって選べる金融機関が違うので、家を建てる、または買う地域を指定してください。
返済期間を長めに取る理由は本当に賢い住宅ローン返済方法は、繰上げしない、長く借りる、なぜ?で詳しく説明しています。
手順3:詳細画面で融資手数料を見る
検索結果には金融機関ごとの借入金利が並びます。融資手数料は一覧には出ないため、気になる金融機関名の下の詳細ボタンから商品概要の画面を開いて確認します。
手順4:金利と手数料を総返済額に直して比べる
金利が同じでも、手数料が定率か定額か、何%かで支払総額は変わります。住宅金融支援機構のローンシミュレーションで借入金利から総返済額を出し、そこに融資手数料を足して比べると、どこが安いかがはっきりします。給与振込や公共料金の引き落としなどの条件は、各金融機関の商品概要で確認してください。
その5:団体信用生命保険への加入が任意(加入する場合の保険料は金利に含まれる)
団体信用生命保険(団信)とは、住宅ローンの借り主が死亡したり高度障害状態になった場合に住宅ローンの支払いが免除される保険です。銀行の住宅ローンでは団信への加入が必須の場合がほとんどで、加入できない場合は住宅ローンを借りられません。
フラット35の場合は原則加入とされているだけで強制加入ではありません。健康上の理由その他の事情で団信に加入しない場合でも、フラット35は利用できます。
2017年10月の制度改正以降、フラット35の団信(新機構団信)の保険料は借入金利に含まれる仕組みになっています。団信に加入しない場合は、新機構団信付きの金利から年0.20%引き下げた金利が適用されます。保障を厚くする場合は、夫婦で加入するデュエット(ペア連生団信)が年+0.18%、新3大疾病付機構団信が年+0.24%の上乗せです(2026年10月時点・住宅金融支援機構の公表金利)。
団信に加入しないことが考えられるケースは次の2つです。
- 団信の代わりに収入保障保険に入るほうが、保険料の負担が小さいと判断した場合
- 健康上の理由で団信に加入できない場合
1は、団信分の金利(年0.20%)と収入保障保険の保険料を比較して選ぶ考え方です。収入保障保険とは、保険の対象になっている人が死亡や高度障害(保険によっては特定障害状態)になった場合に、毎月あらかじめ設定した金額が保険会社から振り込まれる保険です。この保障額を毎月の住宅ローン返済額にしておけば、万一のときも返済を続けられますし、保険金を一括で受け取って完済することもできます。
保険会社の比較方法など、詳しくはこちらの記事を読んで下さい。
たったこれだけ?住宅ローンを団信なしで借り、50万円節約する裏ワザ
2の理由で団信に加入できない(しない)ケースもあります。多いのは、団信に加入できずフラット35以外の住宅ローンの審査に通らなかった場合です。この場合でもフラット35なら団信なしで審査を受けられるので、健康上の理由で住宅ローンの借入を諦めてしまう必要はありません。ただし住宅ローンに対する保障がない状態になるので、それでも問題ないのかは確認しておいたほうがいいでしょう。
どんな病気だと団信へ加入できない・しづらいのか、その場合の対策についてはこちらの記事にまとめてあります。
糖尿病の人が団信の問題を解決して住宅ローンを借りる4つの方法
団体信用生命保険の保険料はいくらか?
前述のとおり、2017年10月以降は団信の保険料が金利に含まれているため、保険料を別途支払う必要はありません。「団信あり」と「団信なし(年▲0.20%)」の返済額の差が、実質的な団信の保険料といえます。借入額・期間ごとの差額は住宅金融支援機構のローンシミュレーションで、団信あり・なしの金利を入れて比較できます(2017年9月以前の旧制度では、機構団信特約料を毎年別払いする仕組みでした)。
団体信用生命保険への加入が任意であることのメリットは?
メリットは健康上の理由で住宅ローンの借入を諦めてしまうことがなくなるということです。上にも書きましたが、団信に加入しない場合は他の保険などで遺族への保障はしっかりできているのかは確認しておいたほうがいいでしょう。
団体信用生命保険への加入が任意であることのデメリットは?
デメリットは、団信に加入しない場合でも、遺族の生活を守るためには収入保障保険などの保険料が別にかかることでしょう。フラット35と他の住宅ローンを比較する時は、団信分の金利差や収入保障保険の保険料も含めて比較しましょう。
その6:保証料が0円だが融資事務手数料がかかる
銀行の住宅ローンを借りる場合はほとんどの場合で住宅ローンの保証料というものがかかります。保証料とは、住宅ローンの返済ができなくなった時に保証会社があなたの代わりに銀行へ住宅ローンを肩代わりしてくれるようにするための費用です。金額は一括で数十万円支払う場合と住宅ローン金利に上乗せする場合とがあります。
この保証料について詳しく知りたい場合はこちらの記事を読んで下さい。
住宅ローンの保証料とは?一括、分割どっちが得?返還は?全部わかります
保証料が0円ということはメリットのように思います。しかし、フラット35を借りる場合はほとんどの場合で融資手数料がかかります。保証料は一括返済や繰上返済をすると返ってきますが、事務手数料は返ってきません。このことから両者を比較すると保証料を支払うほうが有利といえます。
住宅ローンの融資手数料は定率型と定額型がある
融資手数料には定率型と定額型の2種類があります。それぞれ、定率型は借入額の何%という計算です。定額型は借入額にかかわらず一定の金額がかかるというものです。
一般的に比較すると定率型のほうが手数料の額としては高額になるので、住宅ローンの金利は低くなります。
融資手数料の定率型と定額型を比較するとどちらが得なのか?
さて、気になるのはどちらが得なのか?という比較ですね。計算してみましたのでご覧ください。
融資手数料が定率型しかない金融機関もあるので、ここでは定率型と定額型の両方を選べる金融機関を仮定して比べます。金利は定率型を年3.830%、定額型をそれより0.30%高い年4.130%と仮に置きました。
- 住宅ローンの借入額:2,500万円
- 住宅ローン返済年数:35年
- 融資手数料定率型の場合:借入額の2.20%
- 融資手数料定額型の場合:33,000円
以下、比較表です。
| 定率型 | 定額型 | |
|---|---|---|
| 融資手数料 | 550,000円 | 33,000円 |
| フラット35の金利 | 3.830% | 4.130% |
| 手数料を含む総返済額 | 45,976,760円 | 47,346,629円 |
という結果になり、手数料定率型のほうが初めに高額な手数料を払う必要はありますが、トータルの支払いを比較すると130万円以上少なくなります。
ただ、この比較は住宅ローンの借入額を並べてかんたんに比較したものです。正確にそれぞれの住宅ローンの借入額を揃えて計算したり、手数料に回すお金を運用に回したりという場合はこの限りではありません。
正確な住宅ローンの比較方法についてはこちらをご覧ください。
住宅ローンの組み方で失敗しないためにプロがやっている5つの手順
住宅ローンの保証料は返還されるが、融資手数料は返ってこない
住宅ローンの保証料と融資手数料。高額なお金がかかる費用であることは共通ですが、性質が違います。
保証料に関しては繰上返済や返済途中で一括返済などすると未経過分の保証料は返還されます。ただし、融資手数料に関しては融資をすることに対する手数料なので繰上返済しても一括で返済しても返還されることはありません。
繰上返済を視野に住宅ローンを借りるのであれば、融資手数料よりも保証料の方を選んだほうがいいかもしれません。もちろん、総返済額を比較することは言うまでもありませんが。
その7:収入合算ができる
収入合算とは、2人の収入を合わせて住宅ローンの審査を受けることができるということです。収入を合わせて審査を受けることで1人で審査を受ける時と比較して借入可能額を増やすことが出来ます。
収入合算できる人の範囲
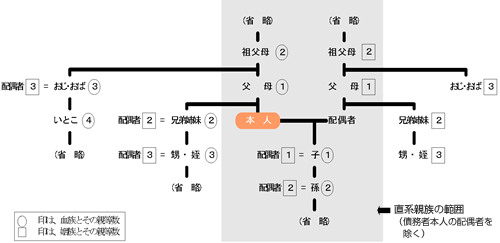
収入合算できる人の範囲は以下の通りです。次の1〜4すべての条件を満たす人の収入を合算することが出来ます。
(フラット35サイトより抜粋)
-
- お申し込みご本人の直系親族(※下図参照)、配偶者(婚約者または内縁関係にある方を含みます。)の方
- お申し込み時の年齢が70歳未満の方
- お申し込みご本人と同居される方※ ご親族がお住まいになるための住宅の場合は、お借り入れの対象となる住宅に入居される方も収入合算できます。
※ セカンドハウス・ご親族がお住まいになるための住宅の場合は、お申し込みご本人と収入を合算する方が同居する必要のない場合があります。
※ お申し込みご本人がお住まいになるための住宅の場合の親子リレー返済の後継者にはこの要件は必要ありません。ただし、取扱金融機関によってお取り扱いが異なる場合があります。 - 連帯債務者となることができる方(1名のみとなります。)
収入合算できる金額
収入合算できる金額は、収入合算者の年収の全額まで可能です。ただし、合算額が収入合算者の年収の50%を超える場合には、返済期間が短くなる場合があります。
収入合算して返済期間が短くなる場合
例えば、30歳で年収400万円の人と55歳で年収600万円の人を合算する場合、年収600万円の人の年収を全額合算するときは55歳の人を基準に返済年数を計算するので、80歳 – 55歳 = 25年となり、最長で25年の返済年数になります。
年収600万円の人の年収を300万円だけ(50%)合算する場合には30歳の人を基準に返済年数を計算するので35年の返済が可能になります。
合算する金額の割合が50%を超えると、その人の年齢を基準に返済年数が計算されてしまうようです。
収入合算できることのメリット
収入合算できることのメリットはなんといっても1人で借りる時と比較して借入可能額を増やせることです。それにより、ほしい土地や建てたい、買いたいと思える家に手が届くようになります。
収入合算できることのデメリット
収入合算できることのデメリットは、住宅ローンを借りすぎてしまう危険性が高くなることです。
例えば、夫年収300万円、妻年収200万円だったとします。年3.830%・35年返済で、総返済負担率の基準(年収400万円未満は30%以下、400万円以上は35%以下)いっぱいまで借りると仮定すると、夫だけなら約1,730万円、妻の年収を合算すると約3,370万円まで借りられる計算になります。
年収は合算しても夫の倍になっていないのに借入可能額は比較すると約2倍になっています。
住宅ローンの審査に通る=住宅ローン返済が問題ないというわけではありません。
借りて返していける金額に抑えることが重要です。
借りても返していける住宅ローンの金額を計算する方法はこちら
これをやるまで家買うな!ライフプラン表をエクセルで作る16の手順
収入合算する際の注意点
収入合算する際に注意してもらいたいことがあります。それは、収入合算する人の信用情報もチェックされるということです。収入合算する人が過去にクレジットカード支払いの延滞があったり、債務整理や任意整理、自己破産などが信用情報に掲載されていると住宅ローン審査に通らない可能性が高いです。
住宅ローンの借り主自身に問題がなくても、合算者にこういう情報が掲載されていると合算できません。
合算する人に思い当たることがあれば、住宅ローンの審査に出す前に信用情報を確認しておいてください。
住宅ローンの審査をする前に確認しておくべき項目についてはこちらに書いてあります。
住宅ローンの審査、基準、期間、事前に確認しておくべき3つの項目
その8:親子リレー返済ができる
フラット35では親子リレー返済を利用することが出来ます。親子リレー返済とは、初めは親の名義で借り入れし、親が80歳になった時点で子どもに住宅ローン返済をバトンタッチするというものです。
フラット35は申込み時点で70歳未満である必要がありますが、親子リレー返済を利用することで満70歳以上でも申し込みをすることが出来ます。
親子リレー返済を利用するための条件
後継者が次の要件に全て当てはまれば親子リレー返済を利用することができます。
(以下、フラット35サイトより抜粋)
-
-
- お申し込みご本人の子・孫等(お申し込みご本人の直系卑属)またはその配偶者で定期的収入のある方
- お申し込み時の年齢が満70歳未満の方
- 連帯債務者になることができる方(1名のみとなります。)
-
親子リレー返済ができることのメリット
親子リレー返済ができることのメリットは収入合算する場合と同じで一人の場合と比較して借入可能額を増やすことができることです。
それから、45歳を超えている場合で返済年数が35年取れない場合は親子リレー返済をすることで35年の返済年数を取れるようになり、毎月の返済額負担を減らせます。
例えば、55歳でフラット35を申し込む場合は最長で25年の借入になります。年3.830%で2,500万円を借りる場合、25年返済なら毎月129,624円ですが、親子リレー返済で35年返済にできれば108,159円になります。
親子リレー返済のデメリット
親子リレー返済のデメリットも収入合算する場合と同じく、借入可能額が多くなるので借りすぎてしまう危険性が高くなることです。
あとは、子が連帯債務者になってしまうことです。もし、親の住宅ローンが残っている状態で子どもが別に自分の家を建てたいとなった時に面倒なことになります。
そうなると、子どもに相当な収入があるか親がリレー返済で借りた住宅ローンを返してしまわないと、子どもが住宅ローンを借りられないということになります。
2世帯住宅などで子どもがその家にずっと住むという前提であればいいですが、そうでない場合は、親子リレー返済を使うかどうかを慎重に判断してください。
その9:住宅ローン返済年数は15年〜35年
フラット35という名前なので返済年数は35年のみだと思われている方が結構いらっしゃいます。しかし、フラット35の返済年数は最長が35年であり、返済年数は15年から35年まで1年単位で選べます。申込本人か連帯債務者が満60歳以上なら、10年から選ぶこともできます。
その10:返済年数20年以下と21年以上では金利が変わる
返済年数は15年から35年まで1年刻みで自由に設定することが出来ますが、その際20年以下を選ぶと適用される金利が下がります。
2026年10月の最頻金利は、返済期間21年以上35年以下が年3.830%、20年以下が年3.510%です(いずれも融資率9割以下・団信込/住宅金融支援機構の公表金利)。金利の水準が変わっても、20年以下のほうが低いという関係は続いています。
返済年数の違いによる毎月の返済額と総返済額の違いを比較
返済年数を変えると、毎月の返済額と総返済額がどれくらい変わるかを比べてみます。
借入額は2,500万円、金利は15年と20年が年3.510%、25年以上が年3.830%(2026年10月の最頻金利)で計算しています。
それぞれの差額は35年返済を基準にしてあります。以下、比較表です。
| 15年 | 20年 | 25年 | 30年 | 35年 | |
|---|---|---|---|---|---|
| 毎月の返済額 | ¥ 178,843 | ¥145,118 | ¥ 129,624 | ¥116,917 | ¥108,159 |
| 毎月の返済額の差 | ¥70,684 | ¥36,959 | ¥21,465 | ¥8,758 | – |
| 総返済額 | ¥32,191,740 | ¥34,828,320 | ¥38,887,200 | ¥42,090,120 | ¥45,426,780 |
| 総返済額の差 | -¥13,235,040 | -¥10,598,460 | -¥6,539,580 | -¥3,336,660 | – |
となります。
運用なんか絶対にしないという人の場合は、頭金をたくさん入れたり返済年数を減らして毎月の返済額を増やすことで住宅ローンの利息を大きく減らすことが出来ます。ガンガン繰上返済をして早く返そうと考えているのであれば、その分を毎月の返済に回して返済年数を20年以下に設定されたほうがいいかもしれません。
その11:最大80歳まで借り入れ可能
フラット35は最大80歳になるまで返済が可能です。借入期間の上限は、80歳からお申し込み時の年齢を引いた年数と35年のうち、短いほうです(1年単位)。44歳なら35年、50歳なら30年がおおよその上限になります。
80歳まで借りられるメリット
80歳まで借り入れ可能ということは長く借りられるということです。長く借りることで毎月の返済額の負担を少なくすることが出来ます。
80歳まで借りられるデメリット
80歳まで借りられるならということで長く借り入れしたとしても、80歳の頃は働いておらず年金生活になっているでしょう。年金生活に入っても返済を続けられるか、退職金で残りを返すのかまで考えておく必要があります。
その12:建物と土地を合わせた金額の100%まで融資を受けられ、一定の諸費用も借入対象に含められる
フラット35の融資対象になるのは土地と建物です。土地と建物を合わせた金額の100%まで融資を受けることが可能です(借入額の上限は2026年4月実行分から1億2,000万円)。
以前は「諸費用は自己資金で」が原則でしたが、現在は融資手数料・登記費用(登録免許税・司法書士報酬)・火災保険料・適合証明検査費用・つなぎローンの費用・外構工事費など、一定の諸費用も借入対象に含めることができます(住宅金融支援機構「借入対象となる諸費用とはどのようなものですか?」)。
ただし諸費用を含めて借りると融資率が上がり、9割を超えると次の「その13」のとおり金利が上がるため、FPとしては諸費用分はできるだけ自己資金で用意し、融資率9割以下に収める設計をおすすめしています。
その13:融資率が9割以下と9割超で適用される金利が変わる
フラット35で土地と建物を合わせた金額の100%まで融資を受けることが可能です。しかし、その割合が90%を超えていると適用される金利が上がります。
例えば、土地が1,000万円で建物が2,000万円の場合、合わせた金額は3,000万円になります。3,000万円に対して90%ということはフラット35からの借入が2,700万円を超えれば適用される金利が変わるということです。
融資率9割以内と9割超で適用される金利の違い
それでは、融資率が9割以内の場合と9割超でどれくらい金利が変わるのか?それによって返済額がどれくらい変わるのかを比べてみます。
2026年10月の最頻金利は、融資率9割以下が年3.830%、9割超が年3.940%で、差は年0.110%です(返済期間21〜35年)。借入額2,500万円・35年返済で比べると、毎月の返済額は108,159円と109,796円で1,637円、総返済額では約69万円の差になります。
差は時期によって変わりますが、9割以下に抑えたほうが有利という関係は同じです。そんなことを思うと土地と建物を合わせた金額の1割と諸費用を貯めてからマイホーム購入に動いた方がいいと思われるかもしれません。
しかし、この融資率に因る金利の違いは回避策があります。それについてはこちらの記事を読んで下さい。
頭金なしでもフラット35で100%住宅ローンを借りる4つの裏技
その14:フラット35の金利は引渡し時に決定される
フラット35の融資実行は建物が引き渡される時です。適用される金利もその時に決定します。つまり、申し込みをする時の金利と実際に適用される金利は違う可能性が高いということです。
もちろん、申し込んだ時よりも金利が下がることもありますし、逆に上がることもあります。中古住宅や建売を買う場合であれば1か月後くらいの金利だと思うのである程度予測することもできると思います。しかし、土地を買って注文住宅を建てる場合、申し込んでから融資実行されて金利が決まるまで半年くらい期間があるのが普通です。半年後の金利を予測することは難しいので、金利についてはある意味ギャンブルといえるでしょう。
半年間でどれくらい金利が変わっているのか?
フラット35の金利は毎月見直されます。2026年9月から10月の1か月だけでも、最頻金利(返済期間21〜35年・融資率9割以下)は0.370%上がりました。半年もあれば、金利が大きく動くことは珍しくありません。下がれば助かりますが、上がることもあります。注文住宅でフラット35を使うなら、引き渡し時に金利が上がっても払える借入額にとどめておくことが、いちばん現実的な備えだと考えています。
その15:融資は引渡し時に行われるので、注文住宅の場合はつなぎ融資が必要になる
フラット35の融資は建物が完成して引き渡されるときです。つまり、それ以前に土地代金や工務店に支払う着工金や中間金の支払いに融資が必要な場合はつなぎ融資を受ける必要があります。
フラット35のつなぎ融資の金利、手数料も金融機関によって違うので比較する
フラット35のつなぎ融資は基本的にフラット35を借りる金融機関で借りるようになります。フラット35の金利や手数料が金融機関によって違うように、つなぎ融資にかかる手数料や金利も金融機関によって違うので比較する必要があります。
つなぎ融資の費用は支払いの回数と期間で変わる
注文住宅では、土地代金、着工金、中間金と、引き渡し前に2〜3回の支払いがあるのが一般的です。つなぎ融資の手数料には、1回ごとに定額と融資額の何%かがかかる型もあれば、初回だけ定額の型もあり、金利も金融機関によって違います。
たとえば土地代金1,000万円を6か月、着工金700万円を4か月、中間金700万円を2か月借りるなら、回数ごとの手数料と、金額と期間に応じた利息を合計して比べます。フラット35本体の手数料が安い金融機関が、つなぎ融資まで含めても安いとは限りません。地方の工務店で建てる場合は、工務店が提携している金融機関の条件もあわせて聞いておくと比べやすくなります。
つなぎ融資にかかる手数料や利息は天引きされる
つなぎ融資を受ける際に受け取るお金はあらかじめ利息や手数料が差し引かれた金額です。例えば、1,000万円借り、手数料や利息が20万円かかる時は980万円の振込になります。
つなぎ融資の利息や手数料の分は、現金で用意しておく必要がある点に注意が必要です。
その16:フラット35を借りる金融機関のものであれば他の住宅ローンと組み合わせることができる
フラット35は他の住宅ローンと組み合わせて借りることが出来ます。ただ、フラット35はSBIアルヒで変動金利はソニー銀行という風に、金融機関を分けることは出来ません。同じ金融機関が扱っている住宅ローンである必要があります。
例えば、2000万円のうち1,000万円はフラット35で、残り1,000万円は同じ銀行が扱っている変動金利にするということはできます。
ただ、住宅ローンをミックスさせて借りても必ず後悔するだけなのでフラット35などの固定一本でいくか、変動一本でいくか選んだほうがいいでしょう。
住宅ローンをミックスさせると必ず後悔する理由についてはこちらで詳しく書いています。
住宅ローンを変動と固定のミックスにすると絶対後悔する理由とは?
住宅ローンを固定にするか変動にするかのかんたんな考え方についてはこちら
住宅ローンの変動金利か固定金利かを決める一番簡単な考え方
その17:繰上返済は10万円からできる
以前はフラット35の繰上返済は100万円からでしたが、現在は住宅金融支援機構のインターネットサービス「住・MyNote」から申し込めば10万円以上から繰上返済できます(取扱金融機関の窓口で申し込む場合は100万円以上)。これにより、ちょこちょこ繰上返済することでより繰上返済の効果を得やすくなります。
10万円から繰上返済できるのは他の住宅ローンと比較しても必要な金額が少ないほうだと思います。
10万円ずつ繰上返済した場合と100万円ずつ繰上返済した場合の総返済額の比較
2,500万円を年3.830%・35年で借り、繰上返済のために毎月2万円を貯めて、返済期間を短くする方法で繰上返済するとして計算しました。
- 10万円ずつ繰上返済した場合の総返済額は39,256,557円
- 100万円ずつ繰上返済した場合の総返済額は39,982,573円
同じお金を繰上返済に回したとしても、時期が早く回数も多いほど繰上返済の効果が大きくなることがわかります。
繰上返済のデメリットも忘れない
繰上返済しやすいとなると、少し貯まったお金を繰上返済して住宅ローンを早く返そうとしてしまう人が多くなるでしょう。
繰上返済のデメリットは以下の通りです。
1.団体信用生命保険の保障が減る
せっかくタダで(金利に含まれている)保険が付いているのにわざわざ保障額を減らしてしまうことになります。
繰上返済した直後に亡くなったりしたら、繰上返済したお金は捨てたも同然です。
2.手元のお金が減る
繰上返済をしてしまうと、それはもう自分のお金ではなくなるので自由に使うことが出来ません。
お金が無くなると不安になるのにわざわざ手元のお金を無くすのでしょうか?
でも、繰上返済することで支払う住宅ローンの利息が減るから将来手元に残るお金は繰上返済したほうが多くなる。
という反論もあると思いますが、必ずしもそうとは限りません。
3.繰上返済と運用は借入金利と比べて決める
繰上返済の目的は支払う住宅ローンの利息を減らすためです。住宅ローンの利息を減らす目的は将来手元に残るお金を増やすためです。
最終的な目的は将来手元に残るお金を増やすことです。支払う住宅ローンの利息を減らすことは手段の1つです。
であれば、他の手段でもっと手元に大きなお金が残る手段があればそちらを選ぶべきですよね。
年3.830%の借入で、2万円ずつ10万円ごとに繰上返済すると、減る利息は約617万円です。一方、毎月2万円を年3%で35年間運用した場合の運用益は約643万円(税金や手数料を考えない単純計算)で、ほぼ同じ水準です。
借入金利が低かった頃は運用のほうがはっきり有利でしたが、今の固定金利の水準では差は小さくなっています。運用の利回りは約束されたものではないので、借入金利と見込める利回りを比べて決めることになります。
しかも、運用は手元にお金を残しているので上に書いたように団体信用生命保険の保障が減ることもなければ手元からお金がなくなって不安になることもありません。
運用なんて絶対にしないということなら貯金か繰上返済しかありませんが、これから運用は必須になってくると思います。
やるんであれば早めにやっていたほうがいいでしょう。
その18:繰上返済の手数料は0円
フラット35の場合、繰上返済にかかる手数料は0円です。0円なので繰上返済する場合は気にせずドンドン繰上返済できます。
その19:フラット35は借換にも利用できる
フラット35は家を建てる、買う時だけではなくて他の住宅ローンからフラット35へ借り換えすることも出来ます。また、フラット35からフラット35への借換も出来ます。
以前は「金利が下がったから借換を」という動機が中心でしたが、2026年10月時点のフラット35の金利は年3.830%(21〜35年・9割以下)と、高い水準にあります。
一方で、変動金利の上昇に備えて固定へ移したい子育て世帯向けに、2026年3月以降は借換でも「子育てプラス」(子どもの人数に応じた金利引き下げ)が利用可能になりました。借換の判断材料は「金利の高低」だけでなく「金利上昇リスクへの備え」「子育てプラスの活用」も含めて考えるとよいでしょう(制度の内容は2026年10月時点)。
フラット35を借りるためにかかる諸費用
フラット35を借りるためには様々な諸費用がかかります。主な諸費用を表にまとめましたので御覧ください。
金額は借入額2,500万円・返済期間35年の場合の目安です(団信は金利に含まれる前提)。
| 項目 | 費用の目安 | 金額例 |
|---|---|---|
| 事務手数料 | 融資額の0%から2.20% | 200,000円 |
| つなぎ融資手数料 | 金融機関によって違う | 400,000円 |
| 団体信用生命保険料 | 新機構団信付きの金利に含まれる(不加入なら金利▲0.20%) | ―(金利に含む) |
| 適合証明書発行費用 | 50,000円〜60,000円 | 50,000円 |
| 収入印紙 | 借入額で決まる(1,000万円超5,000万円以下は20,000円) | 20,000円 |
| 登録免許税 | 借入額の1000分の1 | 25,000円 |
| 抵当権設定登記 | 司法書士へ報酬5万〜10万 | 70,000円 |
フラット35を借りるときにかかる費用としては上記のような費用があります。印紙税、登録免許税、抵当権設定登記に関してはフラット35ではない住宅ローンを借りるにしてもかかります。
特徴的なのは高額になる事務手数料、それから金利に含まれる団信分(団信なしとの差 年0.20%)です。
フラット35以外の住宅ローンとフラット35を比較する際は、事務手数料や団信分の金利差を忘れずに考慮に入れて計算してください。
フラット35の特徴とメリット、デメリットを押さえた上で他の住宅ローンと比較する
フラット35は銀行の住宅ローンと比べて変わった特徴がいくつかあります。それらを理解した上で比較し、フラット35なのか、それとも他の住宅ローンなのかあなたにとって有利な住宅ローンを選んで下さい。
実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
