年収600万円で住宅ローンを3000万円借りると毎月の返済はいくらか
年収600万円で3,000万円を35年で借りると、毎月の返済は金利年1.6%なら約93,000円、2026年10月のフラット35の金利(年3.830%)なら約130,000円です。返済額そのものは払える範囲でも、子どもの教育費が重なる時期に家計が赤字になりやすく、余裕のある借入額とはいえないと考えています。
借入額は年収の5〜6倍までが目安とよく聞きますが、年収600万円の5倍がちょうど3,000万円です。この記事では、頭金なしで3,000万円を借りる仮の家族を設定して、返済額、住宅ローン控除、固定資産税や保険料まで数字で追いかけます。
試算に使う仮の家族
ここからの数字は、次のような仮の家族を置いて計算しています。実在のご家庭ではなく、地方で共働きをしている子育て世帯をイメージした設定です。
- 主人公:室目ひよりさん(31歳・保育士・年収250万円)
- 夫:室目たいせいさん(33歳・地元の中堅製造業に勤務・年収350万円)
- 長男:ひろきくん(4歳)、長女:こころちゃん(1歳)
- 貯金:300万円
1人で600万円を稼ぐのではなく、夫婦の年収を合わせて600万円という設定です。1人で600万円の場合は税金や社会保険料のかかり方が変わり、手取りは共働きの場合より少し少なくなるので、その分を差し引いて読んでください。
年収600万円の手取りは夫婦で約500万円
年収600万円は税込み(額面)の金額で、ここから所得税・住民税・健康保険料・厚生年金保険料などが引かれます。ひよりさんとたいせいさんの手取りは、概算で次のくらいです。
- ひよりさんの手取り年収:約210万円
- たいせいさんの手取り年収:約290万円
額面は600万円でも、自由に使えるのはおよそ500万円です。住宅ローンの返済は、この手取りの中から生活費や教育費と一緒にまかなうことになります。
3000万円を借りたときの返済額と返済負担率
返済額は金利で大きく変わるため、変動金利と全期間固定のフラット35の2通りで計算します。どちらも3,000万円・35年・元利均等返済・ボーナス払いなしの条件です。
| 金利の条件 | 毎月の返済額 | 返済負担率 |
|---|---|---|
| 変動金利 年1.6%(仮定) | 約93,300円 | 約18.7% |
| 変動金利が1%上がって年2.6% | 約108,900円 | 約21.8% |
| フラット35 年3.830% | 約129,800円 | 約26.0% |
※返済負担率は、年間の返済額を税込年収600万円で割ったものです。フラット35の金利は、2026年10月の借入期間21〜35年・融資率9割以下の最も多い金利(新機構団信付き)を使いました。
変動金利なら当初の返済は月9万円台、上昇時の備えが必要
変動金利を年1.6%とすると、毎月の返済は約93,300円で、返済負担率は2割を切ります。借りた当初の返済額だけを見れば、大きな負担にはならない水準です。
ただ、日本銀行は2026年9月18日の会合で政策金利を年1.0%程度から1.25%程度に引き上げており(日本銀行「金融市場調節方針の変更について」)、変動金利は各行で上がり始めています。仮に1%上がって年2.6%になると、毎月の返済は約15,600円増えて約108,900円です。
変動金利を選ぶなら、金利が1%上がっても家計が回るかを先に試算しておいてください。変動金利の仕組みは変動金利住宅ローンの仕組みとメリット・デメリットの記事で紹介しています。
フラット35なら月13万円近くで負担率は25%を超える
フラット35の金利は長期金利の上昇を受けて上がり、2026年10月の最も多い金利は年3.830%で、9月の年3.460%から0.370%上がりました(住宅金融支援機構【フラット35】)。この金利で3,000万円・35年を借りると、毎月の返済は約129,800円になります。
返済負担率は約26.0%で、目安とされることの多い25%を超えます。返済額が最後まで変わらない安心感はありますが、変動金利の試算より毎月3万6,000円ほど多く払い続けることになり、家計への負担はかなり重くなります。
フラット35は団信の保険料が金利に含まれていて、新機構団信に加入しない場合は金利が年0.2%下がります。金利は申し込んだときではなく、資金を受け取るときのものが使われます。
住宅ローン控除は年末残高の0.7%、性能で上限が変わる
住宅ローン控除(住宅ローン減税)は、年末時点のローン残高の0.7%が所得税から差し引かれ、引ききれない分は住民税の一部から差し引かれる制度です。2026年から2030年12月31日までに入居した住宅が対象になっています(国土交通省「住宅ローン減税」)。
控除の対象になる借入額の上限と控除期間は、住宅の省エネ性能と世帯で変わります。2026年・2027年に入居する新築の場合は次のとおりです。
| 新築住宅の性能 | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円(子育て・若者夫婦世帯は5,000万円) | 13年 |
| ZEH水準省エネ住宅 | 3,500万円(同4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円(同3,000万円) | 13年 |
| 省エネ基準を満たさない住宅 | 原則として対象外 | |
※国土交通省の住宅ローン減税Q&Aによります。中古住宅でも省エネ性能の高い住宅は控除期間が13年に延びました。合計所得金額2,000万円以下、床面積は原則40㎡以上などの要件があります。
たとえば1年目の年末残高が約2,936万円なら、0.7%で約20万5,000円が控除の上限の目安です。ただし、実際に戻るのは納めた所得税と住民税の範囲内なので、ひよりさんのように年収が高くない人が1人で借りると、枠を使い切れないことがあります。
そこで、6対4の割合でたいせいさん1,800万円、ひよりさん1,200万円のペアローンにする方法も考えられます。2人とも所得税と住民税を納めていれば、それぞれが控除を受けられるため、世帯で受けられる控除額が増える可能性があります。所得の判定も1人ずつ行われます。
同じ金額を借りても、元金の減りが遅い高い金利のほうが年末残高は多く残るため、控除額はやや多くなります。とはいえ控除の差より利息の差のほうがはるかに大きいので、控除のために金利の高いローンを選ぶ理由にはなりません。控除額の詳しい出し方は住宅ローン控除の計算方法と使い切るコツの記事で紹介しています。
住宅ローン以外に増える出費は固定資産税・保険料・生活費
家を買うと、それまでの家賃が住宅ローンに置き換わるだけでは済みません。新しく払うお金として、主に次の3つがあります。
- 固定資産税
- 火災保険・地震保険の保険料
- 生活費の増加
固定資産税は評価額×1.4%で概算できる
固定資産税は、新築でも中古でも、一戸建てでもマンションでもかかります。中古なら売主の税額から分かりますが、新築一戸建ての建物分は家が建つまで正確には分からないため、概算の方法を紹介します。
税額は固定資産税評価額に税率を掛けて出します。税率は多くの市町村で1.4%で、お住まいの市町村の税率はホームページで調べられます。建物の評価額は、次の式で見積もっています。
- 建物の金額×0.7×0.7
まず建物の金額からハウスメーカーや工務店の利益をおよそ3割と見て0.7を掛け、さらに評価額は実際の価格の7割程度になることが多いので、もう一度0.7を掛けます。あくまで見積もりの式なので、実際の評価額とは差が出ます。
新築の建物は一定期間、固定資産税が半額になる
新築住宅は、一戸建てなら3年間、マンションなら5年間、建物の固定資産税が2分の1に減ります。この措置は2026年度の税制改正で2031年3月31日まで5年間延長され、対象になる床面積の下限も原則40㎡に下がりました(国土交通省「令和8年度税制改正概要」)。
土地にも特例があり、住宅が建っている土地は200㎡までの部分の課税標準が6分の1になります(200㎡を超える部分は3分の1)。これを小規模住宅用地の特例といいます。
土地1,000万円・建物2,000万円なら年約8.5万円から
土地(150㎡)に1,000万円、建物に2,000万円をかけた一戸建てで計算すると、固定資産税の目安は次のようになります。
- 土地:1,000万円×0.7×1.4%÷6=約16,300円
- 建物:2,000万円×0.7×0.7×1.4%÷2=68,600円
合計で年約84,900円です。建物の半額措置が3年で終わると建物分は137,200円に戻り、合計は年約153,500円になります。毎月にならすと1万円を超えるので、ローンの返済とは別に積み立てておく必要があります。
地震保険料は徳島県の木造で年4万円台
住宅ローンを組むと、多くの金融機関で火災保険への加入を求められます。地震保険は火災保険とセットでしか入れず、保険金額は火災保険の30〜50%の範囲で決めます。
財務省が示す地震保険の保険料の例では、徳島県で保険金額1,000万円・保険期間1年の場合、一般的な木造住宅にあたるロ構造が41,100円、耐火性の高いイ構造が23,000円です(財務省「地震保険制度の概要」、2022年10月以降に始まる契約)。建物2,000万円の木造なら、保険金額1,000万円で年4万円ほどかかります。
省令準耐火構造の木造住宅はイ構造として扱われるので、地震保険料をかなり抑えられます。建築年や耐震等級による割引もあるため、見積もりの段階で割引が使えるかを工務店や保険代理店に聞いておくと差が分かります。保険料を下げる工夫は省令準耐火のメリット・デメリットの記事で紹介しています。
通勤距離と家の広さで生活費が増えることもある
家を持つと、かえって生活費が増える場合もあります。増えやすいのは交通費、食費、光熱費の3つです。
職場や学校から遠くなると、通勤や送迎の距離が延びます。地方ではそれまで車1台で足りていたのが2台必要になり、車の購入費と維持費が丸ごと増えることもあります。帰りが遅くなれば、お惣菜や外食に頼る日も増えがちです。
賃貸より広い家に移ると、照明や冷暖房が必要な面積も広がり、光熱費は以前より上がります。太陽光発電を付ければ変わってきますが、オール電化にしただけで電気代が大きく下がるわけではありません。
ライフプランで見ると教育費の時期に家計が赤字になる
一番気になるのは、年収600万円で3,000万円を借りて、その後の家計が続くかどうかです。以前この家族の条件でライフプラン表を作ったときは、固定金利で借りる前提で、次のように置きました。
- 収入は2人とも毎年1%上がる
- 退職金はたいせいさん1,000万円、ひよりさん500万円
- たいせいさんは60歳で定年、65歳まで再雇用で月給20万円。ひよりさんは60歳で定年
- 生活費は月18万円で毎年1%上がり、子ども2人が大学を出ると7割に
- 小学校入学までは保育園で保育料は月3万円、小・中・高は公立
- 大学は私立に自宅外から通う
- 保険料は夫婦で月25,000円
- 300万円と150万円の車を10年ごとに買い替える
- 家族旅行は毎年10万円
この条件で作ったのが、下のキャッシュフロー表と貯蓄残高のグラフです(画像はクリックすると拡大します)。2017年に作った一例で、当時の金利を前提にしているうえ、2019年10月に始まった幼児教育・保育の無償化も入っていません。
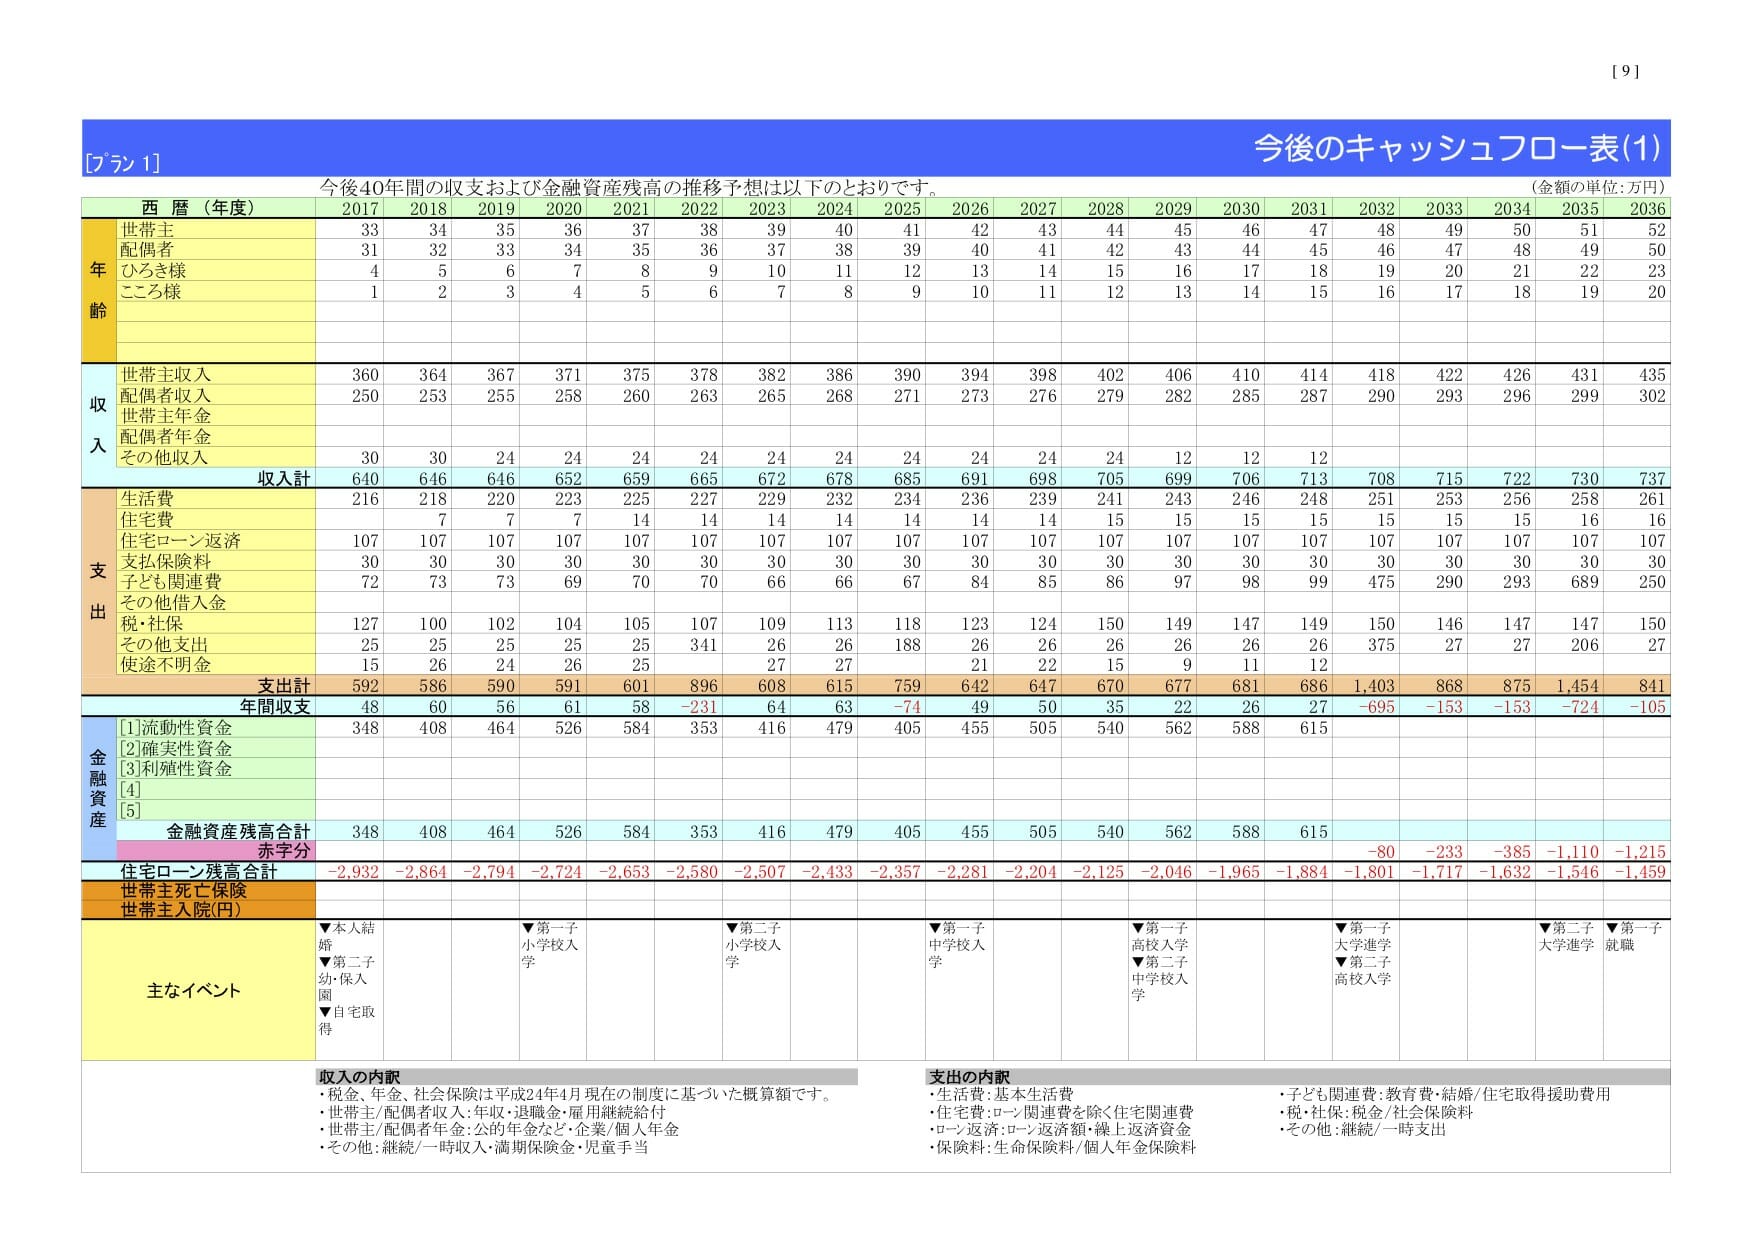
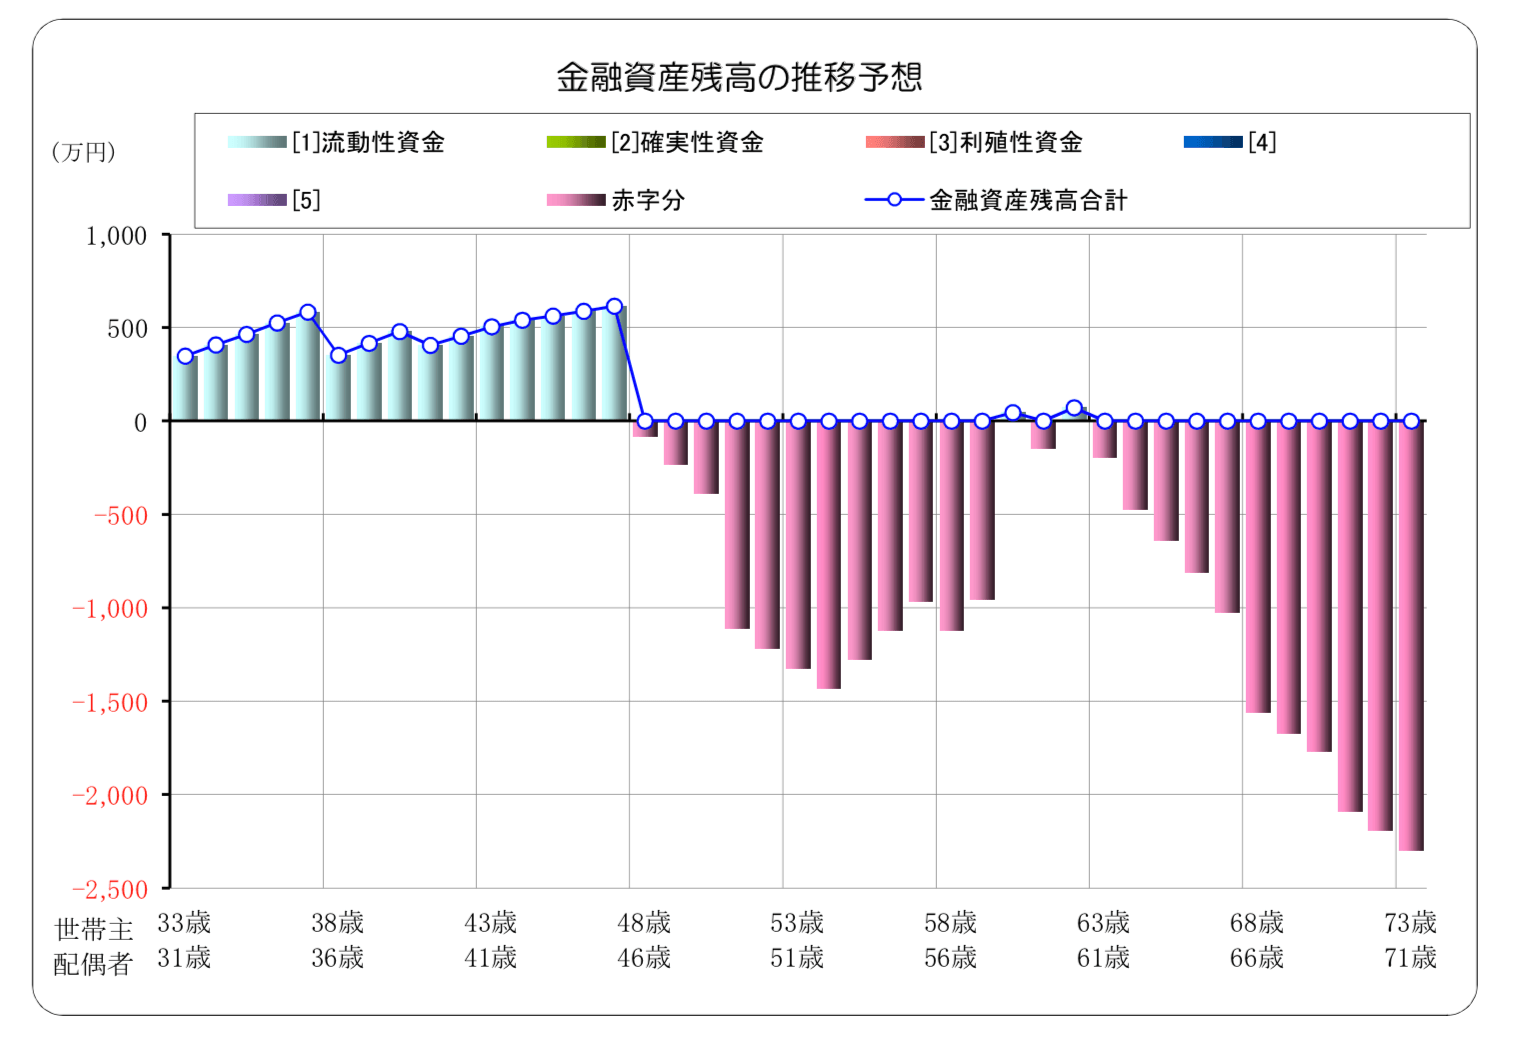
途中までは少しずつ貯金できますが、子どもの学費がかさむ時期に赤字が続き、家計が回らなくなりやすいことが分かります。保育料の負担は今のほうが軽い一方、フラット35の金利は当時より大きく上がっているので、同じ条件で作り直しても教育費の時期の苦しさはむしろ増すと考えられます。
自分の家計で同じ表を作りたい方は、ライフプラン表をエクセルで自作する手順の記事で作り方を紹介しています。
年収600万円で3000万円の住宅ローンは少し厳しい
今回の家族では、3,000万円を借りながら生活水準を下げずに子どもの学費も払い切るのは難しい、という結果になりました。物件価格を下げて借入額を減らさないなら、生活費を削るか、子どもに奨学金やアルバイトをお願いするか、どこかで我慢が必要になります。
その我慢を続けられるなら、借りる判断もあり得ます。ただ、家が欲しい気持ちが強い時期は、我慢できるような気がしているだけのこともあります。生活費の節約は何十年も続ける必要があり、教育費を削るなら、将来お子さんに奨学金を借りて進学してほしいと伝える覚悟もいります。
それでも3000万円で欲しい家を建てたいときの考え方
欲しい家があるなら、多少の無理を承知で買い、買ったあとでどう返していくかを考えるという道もあります。その場合は、支出を削る方法だけでなく、収入を増やす方法も同じくらい真剣に考えておく必要があります。
たとえば、ひよりさんが勤務時間を延ばして手取りを月3万円増やせれば、年36万円になり、フラット35と変動金利の返済の差に近い金額を埋められます。保険の見直しで月の支出を減らす方法もあり、頭金なしでマイホームを買うために見直す保険の記事で紹介しています。
同じ3,000万円を借りるなら、金利だけでなく事務手数料や保証料も含めた総額で住宅ローンを比べると、総返済額を抑えられます。返し方の考え方は繰上げしない・長く借りる返済方法の記事も参考になります。
実際に借りる段階では、各金融機関の最新の金利と条件をご自身でも確かめてから、無理のない借入額を判断してください。
