住宅融資保険は金融機関がつなぎ融資の回収に備える保険
住宅融資保険用手数料は、つなぎ融資やフラット35パッケージローンを貸す金融機関が、住宅金融支援機構の住宅融資保険をかけるための費用です。保険金を受け取るのは金融機関ですが、手数料は融資額から差し引かれるなどして、実質的には借りる人が負担することが多い費用です。ただ、SBIアルヒのフラットつなぎのように、保険料を金融機関の側が持つ商品もあります。
注文住宅の資金計画書に見慣れない手数料が載っていて、何の費用なのか分からないまま契約を進めてしまう方は意外に多いものです。仕組みが分かると、見積もりを比べるときにどの項目を見ればよいかもはっきりします。
この保険が使われる場面を理解するには、まずつなぎ融資の役割を知っておく必要があります。土地を買って注文住宅を建てる場合、工務店やハウスメーカーには、建物の完成前に着工金や中間金を支払う契約が多くなっています。
ところが住宅ローンは、原則として建物が完成してから実行されます。完成前に払うお金を自己資金でまかなえないときに、工事期間だけ借りて、完成後に実行される住宅ローンでまとめて返すのがつなぎ融資です。流れや利息の計算はフラット35のつなぎ融資の流れと利息・手数料の計算の記事で紹介しています。
土地探しから始めて注文住宅を建てる人が多い地方では、つなぎ融資を使う場面は珍しくありません。短い期間とはいえ、工事の途中で工務店が破綻するといった事態がまったく起きないとは言い切れず、その備えとして金融機関がかけているのが住宅融資保険です。
この手数料は、つなぎ融資やパッケージローンの金利にあらかじめ含まれていて、明細に出てこないこともあります。見積書に項目が見当たらなくても、金利や手数料の形で支払っている点は変わりません。
住宅融資保険が使われる2つの場面
つなぎ融資の途中で工事が止まった場合
発注した工務店が建築の途中で破綻して工事が止まり、建物が完成しなければ、住宅ローンは実行できません。そうなると、つなぎ融資だけが返すあてのないまま残ってしまうおそれがあります。
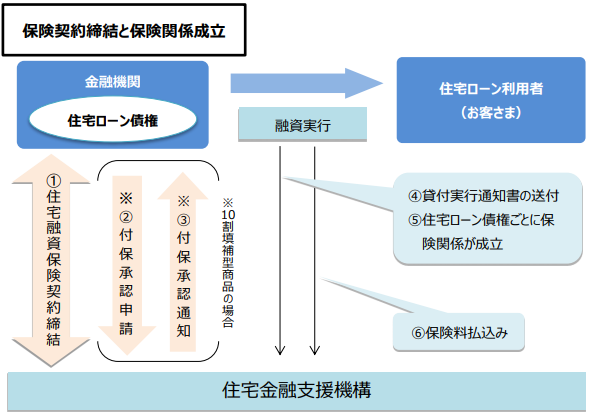
貸した金融機関にとっては、そのお金を回収できなければそのまま損失になります。そこで住宅融資保険をかけておき、回収できないときは住宅金融支援機構から保険金を受け取れるようにしています。
フラット35パッケージローンの返済が滞った場合
フラット35パッケージローンは、自己資金が足りない分を別のローンで借りて、フラット35の融資率を9割以下に抑えるための商品です。フラット35は、融資率が9割を超えると借入額全体の金利が高く設定されます。
金利の差は取扱金融機関ごとに決まります。たとえばSBIアルヒの2026年11月実行金利(借入期間21〜35年・団体信用生命保険付き・金利引下げなし)は、融資率9割以下が年3.810%、9割超が年3.920%で、差は年0.110%です。
たとえば3,000万円を借りる場合、年0.110%の差は1年目だけでも3万円あまりの利息の違いになります。パッケージローンを組むと、フラット35で満額借りるより総返済額を抑えられる場合があるのはこのためです。
困るのは貸す側です。住宅の抵当権はフラット35側に設定されるため、パッケージローンの返済が滞っても、担保の住宅を売って回収することができません。そのため金融機関は、パッケージローンにも住宅融資保険をかけています。
借りる人は住宅融資保険の当事者ではない
住宅融資保険は機構と金融機関の間で結ぶ保険で、借りる人が機構と直接契約するものではありません(住宅金融支援機構「住宅融資保険の概要」)。工務店が破綻しても、保険金が借りる人に支払われることはありません。
保険が使われた場合も、返済先が住宅金融支援機構に変わるだけで、借りたお金を返す義務は残ります。住宅ローンの保証料と同じように、金融機関が貸し倒れに備える費用を借りる人が負担していると考えると分かりやすいと思います。
工務店の倒産そのものへの備えは、工務店の側の制度で考えます。契約する前に、工務店が住宅完成保証制度に加入しているかどうかを聞いておきましょう。
納得しにくい仕組みですが、こうした保険がなければ、金融機関は短期のお金を低い金利で貸しにくくなります。つなぎ融資を使うなら、避けられない費用として最初から資金計画に入れておいてください。
住宅融資保険の負担は商品で違い、フラットつなぎは借りる人の負担なし
住宅融資保険用の手数料を誰が持つかは、金融機関や商品によって違います。SBIアルヒのフラットつなぎは融資条件のなかで、必要な住宅融資保険料はSBIアルヒが負担し、借りる人の負担はないと明記しています(2026年11月時点)。
そのかわり、事務手数料と金利の組み合わせを2つから選びます。Aタイプは事務手数料が定額110,000円(税込)で金利は年4.450%、Bタイプは55,000円(税込)に借りるたびの融資額×1.43%(税込)を足した手数料で、金利は年3.830%です。
仮に1,500万円を借りて、120日後に住宅ローンの実行で返すとします。単純な日割りで概算すると、Aタイプは利息約21.9万円と手数料11万円で約32.9万円、Bタイプは利息約18.9万円と手数料約26.9万円で約45.8万円です。
この例では、金利の低いBタイプのほうが総額は約13万円多くなります。Bタイプの手数料は借りる額に比例して増えるので、つなぎ融資の額が大きいほど差が開きます。工期と金額が決まったら、両方で計算してから選んでください。
つなぎ融資で見積もりに入る費用
つなぎ融資には、借りている日数に応じた利息のほか、事務手数料や印紙代、住宅融資保険用手数料などがかかります。金利は住宅ローン本体より高めに設定されることが多く、工期が延びればその分だけ利息も増えていきます。
| 費用 | かかり方 | 備考 |
|---|---|---|
| 利息 | 借入日から住宅ローンの実行日までの日割り | 工期が延びると増える |
| 事務手数料 | 借入時にかかる | 金額は金融機関ごとに違い、無料のところもある |
| 住宅融資保険用手数料 | 融資額から差し引くなど | 金利に含まれて明細に出ない場合や、金融機関が負担する商品もある |
| 印紙代 | 契約書を作るとき | 電子契約なら不要な場合がある |
住宅ローン控除は住宅ローンの年末残高をもとに税金を減らす制度で、対象は返済期間10年以上の借入金です(国税庁 No.1211-1)。完成までの短い期間で返すつなぎ融資は対象にならないので、その利息や手数料は控除で取り戻せません。
住宅ローンを借りるときの諸費用全体の目安は、住宅ローンの諸費用の内訳と節約する方法で解説しています。つなぎ融資の費用もそこに足して、手元に残すお金を決めてください。
つなぎ融資に対応する主な金融機関
メガバンクやネット銀行はつなぎ融資を扱っていないことが多く、対応しているのは地方銀行や信用金庫、フラット35の取扱金融機関が中心です。地元の地方銀行や信用金庫は地域の工務店の事情に通じていて、分割実行などに柔軟に応じてくれることがあります。
一方で、住宅ローン本体の金利は商品によって差が大きいので、つなぎ融資の使いやすさと本体の条件は一緒に比べてください。ここからは、全国で申し込める主な金融機関の取り扱いを紹介します。
SBIアルヒの「フラットつなぎ」は、土地購入資金・着工金・上棟金・竣工金に最大4回まで使え、フラット35リノベなどを使う場合は中古住宅の購入資金やリフォーム資金にも対応しています。土地購入資金は、建築計画と同時に土地を取得し、1年以内に建物が完成する予定のときに限られます。
土地だけを先に買う場合はフラットつなぎを使えないので、土地探しと建築会社選びを並行して進める必要があります。
楽天銀行の「つなぎローン」は、土地取得資金・着工金・中間金を最大3回まで分けて借りられます。楽天銀行の住宅ローンかフラット35を借りる人向けで、事務手数料は一律110,000円です。以前あった住宅融資保険付きのつなぎローンは、2012年8月で申込受付を終えています。
SBI新生銀行のつなぎ融資は、戸建住宅を建てるための土地の購入代金と購入時の諸費用が対象で、事務手数料は無料です。建物の着工金や中間金には使えず、そちらはグループ会社アプラスの「住宅つなぎローン(アプラスブリッジローン)」が案内されています。
アプラスのブリッジローンは、2024年12月27日の到着分で一般向けの申込受付を終えました。SBI新生銀行は住宅ローンの案内のなかで今もアプラスを紹介していますが、auじぶん銀行はアプラスのつなぎ融資の新規受付が終わったとしていて、現在は東光商事のつなぎ融資を紹介しています。
| 金融機関 | つなぎ融資の対応範囲 | 備考 |
|---|---|---|
| SBIアルヒ(フラットつなぎ) | 土地購入資金・着工金・上棟金・竣工金(最大4回) | フラット35(買取型・保証型、リノベを含む)の審査承認が前提。土地だけの先行購入は不可。中古住宅取得・リフォーム資金にも対応。住宅融資保険料の負担なし |
| 楽天銀行(つなぎローン) | 土地取得資金・着工金・中間金(最大3回) | 楽天銀行の住宅ローン・フラット35の利用者向け。事務手数料は一律110,000円 |
| SBI新生銀行(土地向けのつなぎ融資) | 土地購入代金・購入時の諸費用のみ | 着工金・中間金は対象外(アプラスのブリッジローンを案内)。事務手数料は無料 |
※2026年11月時点で各社の公式サイトを確認した内容です。
フラット35の取扱金融機関には、つなぎ融資やパッケージローンを扱うところが多い一方で、金利や手数料を高めに設定しているところもあります。つなぎ融資は住宅ローンとセットで借りる商品なので、住宅ローン本体を選ぶ段階で、つなぎ融資の条件まで比べておきましょう。
つなぎ融資を使わずに済む方法
住宅ローンを土地代金や着工金の支払いに合わせて何回かに分けて実行する分割融資(分割実行)に応じてくれる金融機関なら、つなぎ融資そのものが要らなくなることがあります。どちらが安く済むかは、金融機関ごとの金利や手数料しだいです。
注文住宅を計画する段階で、つなぎ融資と分割融資のどちらが使えるか、総費用はどちらが少ないかを、候補の金融機関に聞いてみてください。つなぎ融資を扱っていないネット銀行で住宅ローンを組みたい場合の考え方は、ネット銀行の住宅ローンでつなぎ融資を使う方法の記事で紹介しています。
実際に選ぶ段階では、各金融機関の最新の手数料や利用条件をご自身でも確かめてから判断してください。
