
住宅ローンに組み込めるのは、物件代金に加えて登記費用や事務手数料などの諸費用が中心で、引っ越し費用や家具・家電の購入費まで認める銀行もあります。一方、車のローンの残債そのものを住宅ローンに載せられる商品はごく一部で、正規の方法は2つだけです。
ひとつはドコモSMTBネット銀行(旧・住信SBIネット銀行)の「住宅ローンプラス」のように、おまとめ資金を正式に扱う商品を使う方法。もうひとつは、諸費用分を住宅ローンで借りて、浮いた自己資金で車のローンを完済する方法です。
「頭金が思ったより貯まらない」「新居の家具・家電を買うお金が残らない」「車のローンが残っていて審査が心配」——徳島でご相談を受けていても、よく耳にするお悩みです。ただし、5年で返す車のローンを35年の住宅ローンに載せ替えると、金利が低くても利息の総額は増えます。組み込める費用と銀行、正規の手順、損得の計算を順に見ていきましょう。
ひと昔前であれば、住宅ローン以外の費用をまとめるのはリスクが高いと考えられていました。金利が年2%以上もあった時代には、300万円の追加借り入れでも35年かけて返済すると、利息込みで400万円以上を支払うことになり、周囲から「やめた方がいい」と止められたかもしれません。
日銀が2026年9月に政策金利を1.25%程度へ引き上げた後も、主要行・ネット銀行の変動金利(新規)は2026年10月時点でおおむね年1%台です。同じ300万円を仮に年1.6%・35年で返済すると、総返済額はおよそ392万円、利息は約92万円です(当編集部試算・元利均等・全期間金利一定と仮定)。
年2%を超えていた時代よりは利息負担が小さいため、必要な設備や費用をそろえる手段として、今でも検討する価値はあります。
ただし、変動金利はいま上昇局面にあります。大手行は変動金利の目安となる短期プライムレートを2026年11月から引き上げると相次いで発表しており、借りた時点の金利がずっと続く前提は持たない方が安心です。諸費用や車のローン分まで組み込むかどうかを考えるときも、金利が多少上がっても無理なく返せる金額かという視点で余裕を見ておきましょう。
たとえば、以下のような費用は一部の金融機関では住宅ローンに組み込める場合があります:
- 家具・家電の購入費用(「個人消費資金」として扱う銀行のみ)
- 引っ越し費用
- 車やバイクのローンの残債(おまとめ資金として扱う銀行のみ)
- リフォームや外構工事の費用
- 太陽光発電や蓄電池の導入費用
これらの費用を住宅ローンに含めて借り入れることは、違法でも裏技でもありません。一部の銀行では「諸費用」「住宅ローンプラス」などの名称で、正式な商品として取り扱われている安心・合法な方法です。不動産会社と連携して手続きを行うことで、スムーズに対応できるケースも増えています。
諸費用を借りられる住宅ローンとは?組み込める費用は銀行で違う
マイホーム購入や住宅ローンの契約には、不動産の仲介手数料、住宅ローンの事務手数料や、登録免許税など、様々な手数料や税金が発生します。通常、それらのお金はこれまで貯めてきた貯金を使って支払うことになりますが、最近は「住宅購入時の諸費用を住宅ローンに組み入れて借りることができる住宅ローン」が増えてきました。
車のローンやカードローンのお金を直接的に住宅ローンに切り替えることはできませんが、諸費用を住宅ローンとして借りることで「浮いたお金」をつかって、車のローンやカードローンの返済に回すことで、実質的に住宅ローンに借り換えたような状態を作ることができます。
以下は諸費用の借り入れに対応した代表的なネット銀行系の住宅ローンで、2026年9月に当編集部が各行の公式サイト・商品概要で確認した「組み込める費用」の一覧です。住宅ローンに組み込みできるものが銀行ごとに異なりますので参考にしておいてください。
| 組み込める費用 | auじぶん銀行 | SBI新生銀行 | ドコモSMTBネット銀行(住宅ローンプラス) |
|---|---|---|---|
| 印紙税 | 〇 | 〇 | 諸費用として可(内訳の明記なし) |
| 登録免許税・司法書士報酬 | 〇 | 〇 | 諸費用として可(内訳の明記なし) |
| 土地家屋調査士報酬 | 〇 | 〇 | 諸費用として可(内訳の明記なし) |
| 住宅ローン事務手数料 | 〇 | 〇 | 諸費用として可(内訳の明記なし) |
| 不動産仲介手数料 | 〇 | 〇 | 諸費用として可(内訳の明記なし) |
| 火災保険料・地震保険料 | 〇 | 〇 | 諸費用として可(内訳の明記なし) |
| 引っ越し費用 | 〇 | 明記なし | 〇(個人消費資金) |
| 修繕積立基金・管理準備金 | 明記なし | 〇 | 明記なし |
| 外構工事・付帯設備・太陽光 | 太陽光は自家消費用に限り可 | 〇(新築のみ) | 明記なし |
| 家具・家電の購入費 | 明記なし | 明記なし | 〇(個人消費資金) |
| 車・カードローン等のおまとめ | × | × | 〇(おまとめ資金) |
| 諸費用等の上限 | 年収による一部制限あり | 諸費用は最大1,000万円 | 諸費用500万円まで/個人消費資金は500万円または諸費用を除く住宅ローンの50%の低い方 |
※「明記なし」は各行の商品概要・公式FAQに項目として書かれていない費用です(どの金融機関も「など」と範囲を広げられる書き方をしています)。出典:auじぶん銀行 住宅ローン商品詳細/SBI新生銀行 よくあるご質問「諸費用の借り入れ対象」/ドコモSMTBネット銀行 住宅ローン(住宅ローンプラス)商品概要説明書(2026年8月3日現在)。いずれも2026年9月に当編集部が確認。
例えば、auじぶん銀行は引っ越し費用も住宅ローンに含むことができますし、幅広い資金使途に対応していることがメリットの1つです(ただし諸費用だけを借りることはできず、太陽光発電設備は自家消費用に限られます)。
SBI新生銀行は、修繕積立基金・管理準備金や固定資産税の清算金、インスペクション費用まで対象に含めており、新築なら外構工事費・太陽光発電などの住宅設備費用・旧建物の解体費用も組み込めます(諸費用の融資は最大1,000万円)。徳島で土地から建てる方は外構や解体で数百万円かかることが多いので、この範囲の広さは実務上かなり効いてきます。
なお、ソニー銀行も諸費用込みでの借り入れ自体は可能ですが、新規購入で物件価格の90%を超えて借り、完済時の年齢が75歳以上になる場合は年0.1〜0.2%の金利上乗せがあります(ソニー銀行 住宅ローン商品ページ)。諸費用を組み込むほど「融資割合」が上がり、金利や審査に跳ね返る銀行があることは覚えておいてください。
このように、今の時代の住宅ローンは「マイホーム代金しか借りられない」という時代ではなく、「マイホームの資金とそこで生活するために必要なお金も借りられる」時代になってきています。
どこまで組み込めるかは銀行ごとに大きく違います。家具・家電や車のローンまで含めたいのか、外構や太陽光まで含めたいのかで、候補の銀行は変わります。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンプラスなら自動車ローンやカードローンのおまとめが可能
ドコモSMTBネット銀行の「住宅ローンプラス」は、住宅の購入資金・諸費用に加えて「健全な個人消費資金」を借りられる商品で、マイカーローン・教育ローン・カードローンなどすでに借りている無担保ローンのおまとめ(借換)資金や、家電購入費用などをまとめて住宅ローンに載せられます。
上限は500万円、または諸費用を除いた住宅ローン借入金額の50%のいずれか低い金額で、諸費用そのものも500万円が上限です(商品概要説明書2026年8月3日現在・2026年9月に当編集部確認)。
住宅ローンプラスは、MG保証株式会社の保証付き住宅ローンで、通常の住宅ローンとは金利体系が異なり、適用金利は審査の結果によって決まります(保証料そのものはドコモSMTBネット銀行の負担です)。審査が完了するまで借入金利が確定しないため、余裕を持ったスケジュールで申し込みましょう。
申込先は、銀行代理業者が窓口となる対面相談コースです。なお、同行の通常の住宅ローンの「WEB申込コース」は2026年10月30日(金)17時で仮審査申込の受付を終了します(それまでに申し込んだ方は手続きを継続できます)。事務取扱手数料は融資金額の2.20%(税込)、融資額は500万円以上3億円以下、期間は1年以上50年以内です。
対面相談コースは、同行を所属銀行とする銀行代理業者の店舗が窓口です。そのひとつであるSBIマネープラザでは、店舗で担当者に相談しながら、申込みから借入れまでサポートを受けられます(相談は無料)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
FPの目線でひとこと添えると、住宅ローンプラスの「金利は審査で決まる」という仕組みは、通常コースより高い金利になる可能性があるということでもあります。車のローンを載せる前に、通常の住宅ローン(対面相談コース)の金利との差を必ず見比べて、「金利差×借入額×年数」の追加コストがおまとめのメリット(毎月の返済額の軽減・審査の通りやすさ)に見合うかを確認してください。
住宅価格を水増しして車のローンをまとめるのは違法行為
今でも、一部の悪質なハウスメーカーや工務店が水面下で行っている可能性があるのが、住宅価格を水増しして契約を結び、本来の金額以上のお金を住宅ローンで借りるような裏技です。裏技というよりは違法行為です。悪質な手口と判断された場合、私文書偽造や詐欺などの罪に問われる可能性もあります。
悪質なハウスメーカーや工務店は、「そのような方法もありますよ」と声を掛けていると言われていますが、そのような提案は断るようにしましょう。銀行に発覚すれば一括返済を求められることもあります。
住宅ローンには住宅ローン控除の制度もあるため、脱税とみなされる可能性もあります。住宅ローン控除は、住宅ローンの残高に対して所得税や住民税が減免されたり還付されたりする制度なので、住宅ローンの金額を水増しして、控除金額が本来の金額よりも増えると本来納めるべき税金を納めない状態になってしまうためです。
クルマのローンと住宅ローン、得なのはどっち?
ところで、クルマのローンを住宅ローンに組み込んだ場合と、クルマのローンをそのまま払い続けた場合とでは、どちらが得なのか?という疑問もあると思います。
住宅ローンの金利のほうがクルマのローンの金利よりも低い場合がほとんどなので、クルマのローンを住宅ローンに混ぜたほうが得な気がします。果たして本当にそうでしょうか?
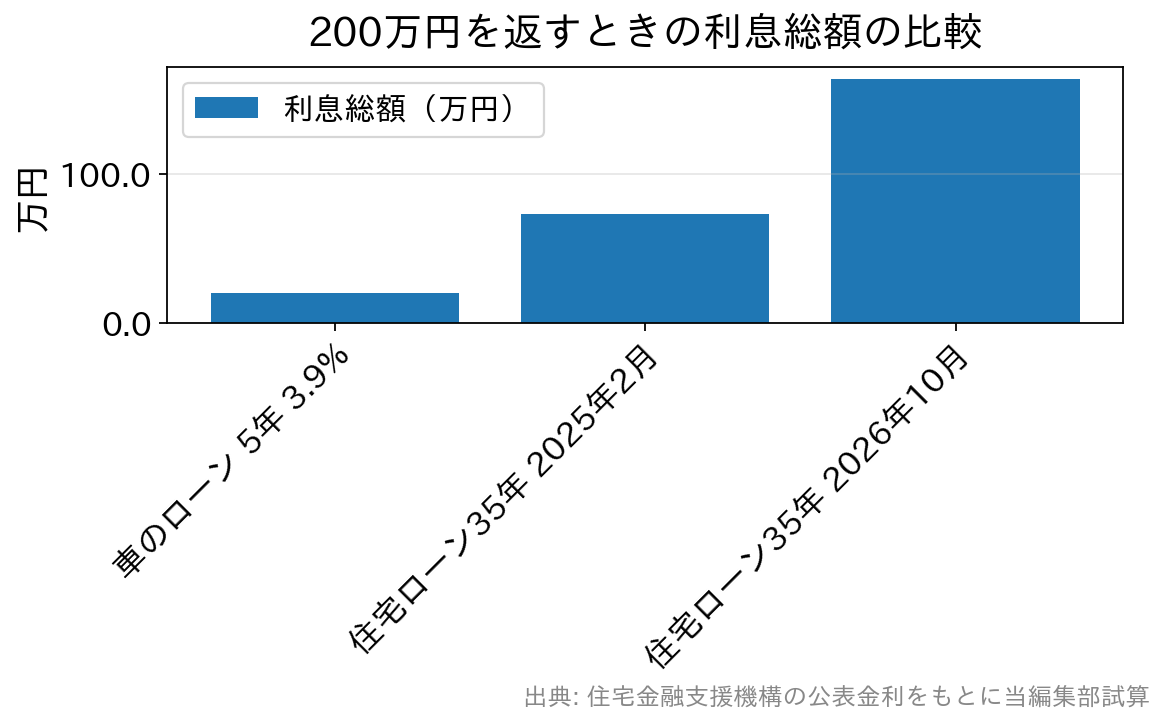
仮に、クルマのローンが200万円、5年だとします。金利は3.9%です。毎月の支払は36,742円です。そのまま払い続けた場合は利息を約20万円支払う事になります。
では、この200万円を住宅ローンに組み込んだらどうなるでしょうか?条件は35年返済、金利はフラット35の2026年10月の最も多い金利 年3.830%(融資率9割以下・返済期間21年以上・新機構団信付き。出典:住宅金融支援機構「最新の金利情報」)とします。
この条件だと、毎月の支払は約8,650円まで下がる一方、35年間の利息は約163万円になりました(当編集部試算・元利均等・ボーナス返済なし)。この記事を最初に書いた2025年2月のフラット35最頻金利1.890%で同じ計算をすると、利息は約74万円でした。金利が上がった分だけ、「住宅ローンにまとめる」ことの不利が2倍以上に広がっているのが今の状況です。
車のローン | 住宅ローン(フラット35) |
|
|---|---|---|
| 毎月返済額 | 36,742円 | 6,452円 |
| 総返済額 | 2,204,545円 | 2,709,608円 |
住宅ローンの金利のほうが低いですが、返済期間が長いのでその分、利息負担がかなり増えることは理解しておく必要があります。
クルマのローンの借入期間は5年ぐらいが多いですが、住宅ローンは最長で50年です。2026年10月のフラット35(買取型)の最頻金利は、返済期間20年以下が3.510%、21〜35年が3.830%、36〜50年のフラット50は4.100%と、期間を延ばすほど金利も上がります。
実は住宅ローンに組み込んだ方が損をする、デメリットとは?
このようにクルマのローンや家具や家電を買うお金を住宅ローンに組み込むと余分なお金(金利)を支払うようになります。つまり、トータルで考えるとお金を損するということです。
それでも、なぜ住宅ローンに他の借り入れをまとめたいかというと・・・
なぜ?損をしても住宅ローンにまとめる理由①
1つ目はマイホームを持つという目的です。例えば、車のローンが200万円残っている状態で3,000万円の住宅ローンを申し込むと、後述する返済負担率の計算で希望額に届かないことがあります。
そこで、正規の方法——住宅ローンプラスのようなおまとめ対応商品で申し込む、あるいは諸費用分を住宅ローンで借りる前提にして自己資金で先に車のローンを完済しておく——を使うと、審査上は車のローンが消えた状態で住宅ローンを組めます。結果的に、クルマのローンは無くなり、返済が住宅ローンに一本化される、というやり方です(前の章で書いたとおり、工事代金の水増しで同じ状態を作るのは違法です)。
クルマのローンが無くなったことで、住宅ローンの審査が通りやすくなり、夢のマイホームを持てる確率が高まるということです。
なぜ?損をしても住宅ローンにまとめる理由②
2つ目は住宅ローン借り入れ後にゆとりある生活をおくるためです。
住宅ローンを借りるとすぐに毎月10万円の住宅ローンの返済がスタートします。そこで5万円のクルマのローンが残っていたら、家と自動車の2つで15万円の返済が必要です。先ほどのシミュレーションの通り、住宅ローンに一本化するとゆっくり返済できるので毎月の返済額が大きく増えることはありません。
つまり、月々の家計・生活には当然ゆとりが出てきます。手元資金に余裕ができれば欲しいものを買うこともできるようになるわけです。ただし、そのゆとりは「利息を余分に払って買った時間」だという自覚は持っておいてください。
なぜ?損をしても住宅ローンにまとめる理由③
3つ目が住宅ローンの希望金額を借りられるようにするためです。
住宅ローンの審査では「年間返済負担率」でこの人にいくら融資できるのかが計算されます。この年間返済負担率には「自動車ローン」「カードローン」「フリーローン」など住宅ローン以外の年間の返済金額も加味されます。たとえばフラット35は、年収400万円未満なら30%以下、400万円以上なら35%以下という総返済負担率の基準を公表しています。
例えば、年収400万円の人に返済負担率30%まで貸してくれる銀行があったとします。(年間120万円をローンの返済に充てられる計算です。)
住宅ローン以外の借り入れが無ければ「住宅ローン:月10万円×12か月=120万円」まで借りることができるので、30年返済なら×30年で3,600万円の総返済額になるぐらいまでであれば住宅ローンを契約できる可能性があるわけです。
ところが、自動車ローンで月3万円の返済があると「自動車ローン:月3万円×12か月=36万円」+「住宅ローン:7万円×12か月=84万円」までしか借りられないので、同じ30年返済でも2,520万円の総返済額になるぐらいまでしか借りられないことになります。
この差は大きいですね。買える家の水準がかなり違ってくることが想像できます。車のローンが審査に与える影響と対策は、車のローンがあると住宅ローンは組めない?審査への影響とFPの対策で詳しく解説しています。
このため住宅ローンの審査申込時にはなるべくローンの利用を無くしておくことが重要となります。
なぜ?損をしても住宅ローンにまとめる理由④
4つ目は、住宅ローンにまとめたうえで、自動車ローン相当分を一部繰上返済で早めに返してしまう場合です。
数年後に一時的な収入がある、貯蓄で返済できる目途がつくなどのケースが考えられます。
こうすれば、「金利は低くなる一方で、返済期間が長くなって総支払の利息負担が増えてしまう」というデメリットを回避できます。auじぶん銀行やSBI新生銀行のように一部繰上返済の手数料がかからない住宅ローンなら、「まとめて借りて、余裕ができたら車のローン相当分を先に返す」という使い方が現実的にできます。
車のローンと住宅ローンの組み込みについて、よくいただくご相談
最後に、FPとして実際の相談の場でよく聞かれる、この記事のテーマに関するご質問をまとめておきます。
Q. 諸費用やおまとめ分まで借りると、住宅ローンの審査は厳しくなりませんか?
A. 厳しくなる方向に働きやすい、というのが正直なところです。物件の価値に対して借入額が大きくなる(いわゆるフルローン・オーバーローンに近づく)ほど、金融機関は返済能力をより慎重に見ます。
本文で紹介した住宅ローンプラスのように、おまとめ部分は通常の住宅ローンより金利が上乗せになったり、保証会社の保証付きになったりするのはそのためです。年収に対する年間返済額の割合(返済負担率)に収まっているかが基本になるので、組み込みたい金額を含めた総額で無理がないかを先に確認しておきましょう。
Q. 徳島のような地方でも、諸費用込みで借りられる銀行はありますか?
A. 地方銀行や信用金庫でも、諸費用を含めて借りられる住宅ローンを扱っていることはあります。ただし、どこまで組み込めるか(引っ越し費用や家具・家電まで含められるか、おまとめに対応しているか)は金融機関ごとに大きく異なり、同じ銀行でも商品によって違います。
地方在住の方は、身近な地銀・信金と、本文で紹介したようなネット銀行の両方を比較したうえで、取り扱いの有無と条件を各金融機関の窓口で確認してください。
Q. 外構工事や太陽光発電の費用は住宅ローンに組み込めますか?
A. 銀行によります。SBI新生銀行は新築に限って外構工事費・住宅用発電設備や省エネ設備費・旧建物の解体費用を諸費用として組み込めると公式FAQに明記しています。auじぶん銀行は太陽光発電設備を借入に含める場合は自家消費用に限られます。建物本体の請負契約とは別の見積もりになることが多いので、申込前に工務店の見積書を分けてもらい、銀行に「この費用は対象か」を個別に確認するのが確実です。
Q. 車のローンは完済してから住宅ローンを申し込んだ方がいいですか?
A. 審査の面だけを見れば、完済してから申し込む方が有利になりやすいです。本文のとおり、車のローンの返済額は返済負担率に含まれるため、無くしておけばその分だけ住宅ローンに使える枠が広がります。
ただし、完済のために貯金を使い切ってしまうのは危険です。頭金や諸費用のほかに、病気や収入減に備えた生活費の予備(目安として生活費の数か月分)は手元に残したうえで、完済するか・組み込むかを判断することをおすすめします。
借り換えを含めた諸費用の全体像は住宅ローン借り換えの注意点|諸費用・審査・団信をFPが解説も参考にしてください。
まとめ
以上のように、自動車ローンの残債を住宅ローンに組み込む仕組みを用意していない金融機関であっても、諸費用分を借りて自己資金を調整することで“疑似的に”車のローンを住宅ローンへ一本化すること自体は可能です。ただし、この方法には注意点があります。
住宅ローンは返済期間が20年から35年、長ければ50年と非常に長期にわたり、期間が長くなるほど利息の支払い総額は確実に大きくなります。短期で完済する車のローンを、金利は低くても返済期間の長い住宅ローンへ置き換えることで、結果的に利息負担が増えてしまう可能性が十分あることを理解しておかなければなりません。
住宅ローンにまとめることで毎月の返済は軽く感じられても、総支払額という観点では不利になるケースが多いため、メリットとデメリットを慎重に見極めることが大切です。組み込める費用の範囲・上限・金利の上乗せは銀行ごとに違い、改定もされます。本記事の金利・条件は2026年10月時点の情報のため、申し込み前に各金融機関の公式サイト・商品説明書で最新の内容をご確認ください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
