SBI新生銀行の住宅ローンで、誰でも使える「請求コード」は2026年11月2日時点でも配布されていません。申込画面の請求コード欄と連絡欄は、紹介や提携先から案内を受けた人が使う項目なので、案内がなければ空欄のまま申し込めます。コードより先に見ておきたいのは、条件を満たせば使える常設の金利優遇と、11月も引き上げられた変動金利です。
過去には、特定の会員や提携先向けに、請求コード欄への入力を条件にしたキャンペーンが行われたこともあります。このページでは、請求コードと連絡欄の役割、11月の金利、使える優遇の条件を、家計の相談を受ける立場からお伝えします。
SBI新生銀行の住宅ローンの請求コードとは?
SBI新生銀行の住宅ローン申込画面には、「請求コード」と「連絡欄」という入力項目があります。マイページで申込手続きを進めると表示される項目で、紹介制度や提携先経由の申込み、特定のキャンペーンなどで使われます。
申込画面では、請求コードの入手経路として、友人や知人から紹介を受けた場合や、住宅関連の雑誌・提携先から提供される場合などが例に挙がっています。これを見て、コードを入れないと特典を受けられないのではと不安になる方もいらっしゃいますが、請求コードは誰でも自由に使えるクーポンのようなものではありません。
紹介制度や提携サービス、限定キャンペーンを通じて案内されるもので、案内を受けていなければ空欄のままでも申込手続きは進められます。それより大事なのは、SBIハイパー預金の開設者向けの金利優遇のように、条件を満たせば誰でも使える制度を取りこぼさないことです。
【最新】請求コードは配布されている?入手方法は?
2026年11月2日にSBI新生銀行の住宅ローンページとプログラム一覧を確認した限りでは、誰でも使える形で公開されている住宅ローン向けの請求コードや、期間限定のキャンペーンは見当たりませんでした。
その代わりに押さえておきたいのが、2026年11月の金利です。11月はSBI新生銀行の変動金利と固定10年が、前月からそろって0.250%幅引き上げられました。2026年11月ご契約分の当初借入金利は、次のとおりです(2026年11月2日時点・公式サイトにて確認)。
| 金利タイプ | 2026年11月適用金利(新規) | 前月からの動き |
|---|---|---|
| 変動金利(半年型) | 年1.660% | 引き上げ |
| 変動金利(半年型)+SBIハイパー預金優遇 | 年1.590% | 引き上げ |
| 当初固定10年 | 年3.630% | 引き上げ |
| 当初固定20年 | 年4.130% | 据え置き |
| 長期固定(31〜35年) | 年4.330% | 据え置き |
※新規借り入れ・自己資金優遇(自己資金10%以上)適用時。SBIハイパー預金優遇は自己資金優遇と併用できず、通常金利から年0.09%引き下げた金利です。お借り換えの変動金利は年1.680%です。金利は毎月見直されます。
当編集部が2026年11月2日に14の金融機関・機関の公式金利ページを集計したところ、前月と比べられた139件のうち引き上げは39件、据え置きは28件、引き下げは72件でした(当編集部調べ)。固定金利は下がった銀行が多い一方で、SBI新生銀行は変動金利と固定10年を引き上げており、ほかの銀行とは逆の動きになっています。
過去には、特定の会員や提携先向けに、住宅ローン審査申込時の請求コード欄へ専用番号を入力することが条件になっていたキャンペーンがありました。東証プライム市場への新規上場を記念した「住宅ローンでワクワク<8989>キャンペーン」もありましたが、住宅ローンの申込受付は2026年3月31日、エントリーは2026年6月30日で終わっています。エントリー型で、請求コードの入力は不要でした。
当編集部では毎月はじめに請求コードの配布状況を調べていますが、キャンペーンはいつ始まるか分かりません。住宅ローンのキャンペーンは、申込期限や借入期限、エントリーの有無、対象の金利タイプなどが細かく決められていることがあります。入力を忘れると特典の対象外になることもあるため、審査申込を完了する前にキャンペーンの条件を確認してください。
FP解説:金利上昇局面で知っておきたい「5年ルール・125%ルール不採用」
SBI新生銀行の住宅ローンには、ぜひ知っておいていただきたい特徴があります。変動金利の元利均等返済で一般的な5年ルール・125%ルールを採用していない点です。
多くの銀行では、変動金利が上がっても毎月の返済額は5年間据え置かれ(5年ルール)、見直しのときも前回の125%までに抑えられます(125%ルール)。負担が急に増えない代わりに、増えた利息は先送りされ、未払い利息として残ることがあります。
SBI新生銀行はこれらのルールがないため、金利が上がるとその分が毎月の返済額に早く反映されます。返済額が急に増える可能性がある反面、未払い利息が積み上がらず、返済の状況が分かりやすいという面もあり、危険というより商品の特性だと考えています。
FPからのワンポイントとして、いまの適用金利に0.5%、1.0%を足した返済額を先に出してしまうことをおすすめしています。
たとえば3,000万円・35年・元利均等で、11月の変動金利(年1.660%)なら毎月94,225円です。0.5%上がると101,860円、1.0%上がると109,839円になり、毎月の増え方はそれぞれ約7,600円、約1万5,600円です(変動金利の仕組みは変動金利型住宅ローンの仕組みと計算も参照)。
この増加分を、いまの毎月の貯蓄から出せるかどうかで考えると、借入額を決めるときの判断がぶれにくくなります。5年ルールがある銀行でも増えた利息が消えるわけではなく先送りされるだけなので、結局は上がっても払えるかを先に確かめておくことがいちばんの備えになります。
SBI新生銀行は、仮審査を原則行わず本審査のみで進む銀行です。地銀や信金の対面のローンと併願する場合は、地元の金融機関の仮審査を先に済ませるなど、申し込みの順番を考えておくと手続きが詰まりません。本審査から始まるため、源泉徴収票や物件の資料など必要書類は最初にそろえておく必要があります(注意点はSBI新生銀行の住宅ローンのデメリット解説の記事で紹介しています)。
オリコンランキングでも上位にランクイン
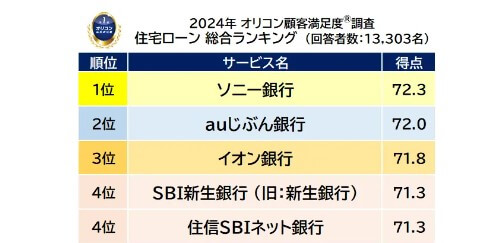
ソニー銀行が2年連続で1位に、2位には昨年同様にauじぶん銀行、3位には昨年も3位だったイオン銀行がランクインしています。
4位にはSBI新生銀行とドコモSMTBネット銀行が同率でランクインしています。1位のソニー銀行から4位のSBI新生銀行までの点数の差はほとんどありません。
4位のSBI新生銀行とドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでまとめて相談できます。
SBI新生銀行の住宅ローンの特徴
- WEBで申し込みを進められ、来店不要で手続きしやすい
- 電子契約を利用すれば印紙税は不要。ただし電子契約利用手数料5,500円(税込)がかかる
- 年0.1%の金利上乗せで、がん100%保障のガン団信を利用できる
- 2026年3月2日から取り扱いが始まった全疾病保障付団信は、上乗せ金利0円で利用できる(所定の就業不能状態が一定期間続いた場合に住宅ローン残高を保障。疾病保障の詳細はSBI新生銀行の団信と疾病保障の解説の記事で紹介しています)
- ZEH基準を満たした住宅を購入して新規に借り入れる場合、当初借入金利から年0.01%引き下げるプログラムがある(対象となるZEH区分の定めあり)
- 一部繰上返済手数料は無料
- 保証料は原則0円。ただし審査結果によっては全国保証株式会社の保証を付ける提案があり、その場合は保証料が発生する
- 土地先行融資や、グループ会社のアプラスによるつなぎ融資に対応
- リノベーション・リフォーム資金にも対応
- SBIハイパー預金開設者向けなど、金利優遇プログラムが用意されている
- ペアローン、収入合算にも対応
- 変動金利の元利均等返済でも、5年ルール・125%ルールは採用していない
- 仮審査は原則なく、本審査のみで進む
- 固定金利は自己資金10%以上の優遇を適用した金利が表示されることが多い
- 借入金額は500万円以上3億円以下に対応
- SBIハイパー預金を開設している人は、パワースマート住宅ローン(変動金利・半年型)の当初借入金利から年0.09%引き下げ
- 変動金利(半年型)で新規に住宅購入・建設資金を借り入れる場合、最長50年の借入期間に対応。ただし35年超は年0.1%上乗せ
FPの視点:使える優遇を取りこぼしていませんか
請求コードは、案内を受けた人が入力する任意の項目で、手元にない場合は空欄のままで申し込めます。それより取りこぼしが多いのが、条件を満たせば誰でも使える金利優遇のプログラムです。
2026年11月2日にSBI新生銀行の公式「プログラム一覧」を確認したところ、住宅ローンに関係するプログラムは2つ掲載されていました。SBIハイパー預金を開設している人がパワースマート住宅ローン(変動金利・半年型)を借りる場合に当初借入金利から年0.09%引き下げるものと、ZEH基準を満たした住宅を購入して新規に借りる場合に年0.01%引き下げるもの(対象となるZEH区分の定めあり)です。
SBIハイパー預金の優遇を受けるには、本審査の後、住宅ローンの契約手続きの内容が確定するまでにSBIハイパー預金を開設していることと、契約時にパワースマート住宅ローン(変動金利・半年型)で借りることが条件です。あとで開設すればいいと思っていると間に合わないので、申し込みを決めた段階で口座開設の段取りまで組んでおくと安全です。
地方で2,500万円を35年で借りる場合を例にすると、自己資金優遇の変動金利(年1.660%)なら毎月78,521円、SBIハイパー預金優遇(年1.590%)なら77,653円です。2つの優遇は併用できないので、自己資金を1割用意できる方でも、ハイパー預金優遇を選んだほうが総返済額で約36万円少なくなる計算です(元利均等・ボーナス返済なし・諸費用別、金利は全期間一定と仮定)。
融資事務手数料は借入金額×2.20%(税込)の定率で、2,500万円なら55万円です。金利の優遇とあわせて、諸費用も含めた総額で他行と比べてください。
実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください(本記事の金利・プログラムの内容は2026年11月2日時点)。
今、注目の住宅ローンは?
| 相談・申込先 | 特徴 | |
|---|---|---|
| SBIマネープラザ (ドコモSMTBネット銀行・SBI新生銀行) | ネット銀行2行の住宅ローンを、店頭やオンラインで専門スタッフに相談して申し込める銀行代理業者。審査や金利タイプの選び方、借り換えのシミュレーションも対面で相談できます。 | |
| SBIアルヒ (フラット35) | 【フラット35】の国内最大手(2010~2025年度の実行件数・SBIアルヒ調べ)。自己資金を用意すると金利が下がる「スーパーフラット」もあり、全国の店舗やオンラインで相談できます。 |
