日銀は2026年9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げることを決めました(適用は9月24日から)。住宅ローンへの影響を先に整理すると、変動金利は短期プライムレートを通じて数か月遅れて上がり、固定金利はすでに長期金利の上昇で先行して上がっています。
徳島など地方で暮らす方から「うちの返済はいつから増えるの?」というご相談が急に増えましたので、FPとして経緯もたどりながら順に解説します。
【2026年9月時点】日銀の政策金利は1.25%|6月に続き3か月で追加利上げ
日銀は2026年9月17日・18日の金融政策決定会合で、無担保コール翌日物の誘導目標を1.25%程度に引き上げました(賛成7・反対2)。新しい方針は翌営業日の9月24日から適用されます。6月16日に1.0%へ引き上げてからわずか3か月での追加利上げで、政策金利1.25%は1995年以来・約31年ぶりの水準です。
日銀は公表文で「経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」とし、リスク要因として中東情勢による原油高や為替の変動を挙げています(日本銀行「金融市場調節方針の変更について」2026年9月18日)。次回の会合は2026年10月29日・30日です。
FPからのワンポイント:「政策金利が1.25%になった=自分の住宅ローン金利がすぐ1.25%分上がる」ではありません。変動金利は各銀行が短期プライムレートをもとに決める「基準金利」から、契約時の引き下げ幅を差し引いた「適用金利」で決まります。ここを混同すると必要以上に不安になりますので、まずは仕組みから確認しましょう。
変動金利への影響|短プラは11月2日に2.625%へ、返済への反映は銀行ごとに時間差
変動金利の基準になる短期プライムレートは、三菱UFJ銀行とみずほ銀行が9月18日に年2.375%から年2.625%への引き上げ(改定日2026年11月2日)を発表しました(三菱UFJ銀行「短期プライムレートの改定について」・みずほ銀行 同)。6月の利上げ分(8月3日に2.125%→2.375%)に続く2段階目の引き上げです。
ただし、いま借りている方の返済に反映される時期は銀行・契約タイプで異なります。三菱UFJ銀行は2026年9月から毎月1日基準で基準金利を見直す方式に変わり、8月の短プラ改定分は変動金利(毎月型)が2026年11月の約定返済分から、(年2回型)が2027年1月の約定返済分から反映されると案内しています。11月2日の改定分がいつ反映されるかは、同行の今後の案内でご確認ください。
みずほ銀行は見直し基準日が4月1日・10月1日の年2回で、10月1日基準の見直し分は翌年1月の約定返済分からの反映です。
ネット銀行はもう少し早く動きます。ドコモSMTBネット銀行(旧・住信SBIネット銀行)は2026年10月1日に短期プライムレートを年2.675%から年2.925%へ改定し、今後は原則「政策金利の変更後の翌月初」に預金・貸出金利を見直す方針を公表しました。ご自身の反映時期は、返済予定表と各行公式サイトで必ず確認してください。
毎月の返済額については、元利均等返済で「5年ルール」がある契約なら、適用金利が上がっても返済額そのものは当面変わらず、元金と利息の内訳が変わるだけです(元金の減りが遅くなる点には注意)。元金均等返済や5年ルールのない契約は、金利改定がそのまま返済額に出ます。ルールの詳細は「変動金利型住宅ローンとは?5年ルール・125%ルールをFPが解説」にまとめています。
これから借りる方向けの「新規の適用金利」も動き始めています。当編集部が2026年9月1日に各行公式サイトを確認したところ、三菱UFJ銀行の新規・変動は8月の年0.945%から年1.195%へ、三井住友銀行は年1.275%から年1.525%へ上がりました。
一方で、みずほ銀行・りそな銀行・SBI新生銀行・auじぶん銀行などは9月適用分では据え置きでした(いずれも2026年9月1日時点・当編集部調べ)。銀行によって対応が分かれているため、「大手だから同じ」と決めつけず、必ず個別に確認してください。
固定金利への影響|長期金利は30年ぶりの3%台、フラット35は9月3.460%
固定金利は長期金利(新発10年国債利回り)に連動します。長期金利は2026年9月1日に一時3.000%をつけ、1996年9月以来・約30年ぶりの水準になりました。その後も9月中旬まで3%前後で推移しています(数値は日々動きます)。背景には日銀の利上げ観測に加え、財政への懸念、原油高、海外金利の上昇があると報じられています。
全期間固定の代表である【フラット35】は、2026年9月の最頻金利が年3.460%(借入期間21〜35年・融資率9割以下・新機構団信付き)と前月の3.290%から0.170%上がり、4か月連続の3%台です(住宅金融支援機構 最新の金利情報)。10月の適用金利は10月1日ごろ発表されます。固定金利の最新水準は住宅金融支援機構や各行の公式サイトでご確認ください。
FPとしてお伝えしたい「いま確認すべき3点」
地方の相談者の方に、この局面で私が必ずお願いしているのは次の3点です。
- 契約書と返済予定表で「基準金利の見直し日」と「5年ルールの有無」を確認する(銀行のアプリでも見られます)
- 適用金利が0.5%上がった場合の毎月返済額を、借入先のシミュレーターで試算しておく(数字で見ると不安が具体的な備えに変わります)
- 「上がるから今すぐ固定へ」「今すぐ借り換え」と焦らない(固定はすでに先に上がっており、変動との差はむしろ広がっています)
変動と固定のどちらを選ぶかの考え方と試算は「住宅ローン金利上昇対策|変動金利かフラット35かFPが試算」で、繰上返済をどう考えるかは「住宅ローンは繰上げしない・長く借りるが賢い?金利上昇時代のFP解説」で詳しく解説しています。
以下では、ここに至るまでの日銀の金融政策の経緯(マイナス金利政策の導入から解除まで)と、住宅ローン金利との関係をたどっていきます。
<2024年7月31日投稿>
日銀は2024年7月30日・31日に開催した金融政策決定会合で利上げを決定し、8月1日から0.25%とします。
政策金利はリーマン・ショック直後の2008年12月(0.3%前後)以来、15年7カ月ぶりの水準に戻ることとなり、住宅ローン金利にも上昇圧力が強まりそうです。
3月のマイナス金利政策解除以後、ドコモSMTBネット銀行、ソニー銀行、イオン銀行、auじぶん銀行などネット銀行や新たな形態の銀行で変動金利が引き上げられてきましたが、今回の利上げでメガバンクや地銀などでも変動金利を引き上げる動きが強まりそうです。
物価が引き続き2%を上回る上昇率であることから、さらなる利上げも予想されていますが、長期固定金利はすでに2%近い水準に達しており、変動金利との差は広がっています。引き続き変動金利に人気が集まるという構造に変化はなさそうです。
<2024年6月24日投稿>
ネット銀行最大手のドコモSMTBネット銀行が2024年5月1日に短期プライムレートを年0.1%引き上げました。これは、今後、ドコモSMTBネット銀行で変動金利タイプで住宅ローンを借りている契約者の金利が年0.1%引き上げられる可能性が高くなることを意味しています。
仮に、短期プライムレートがこのまま年1.775%で推移した場合、2025年1月の返済分から引き上げられた金利が適用されることになります。
一方で、多くの人が利用している「元利均等返済」の場合、毎月の返済額は5年に1度の変更になるため、すぐに住宅ローンの返済額に影響が出ることはありません。一方で、「元金均等返済」の場合、毎月の返済額が増加することになるので、事前に内容を確認しておくようにしましょう。
<2024年3月19日追記>
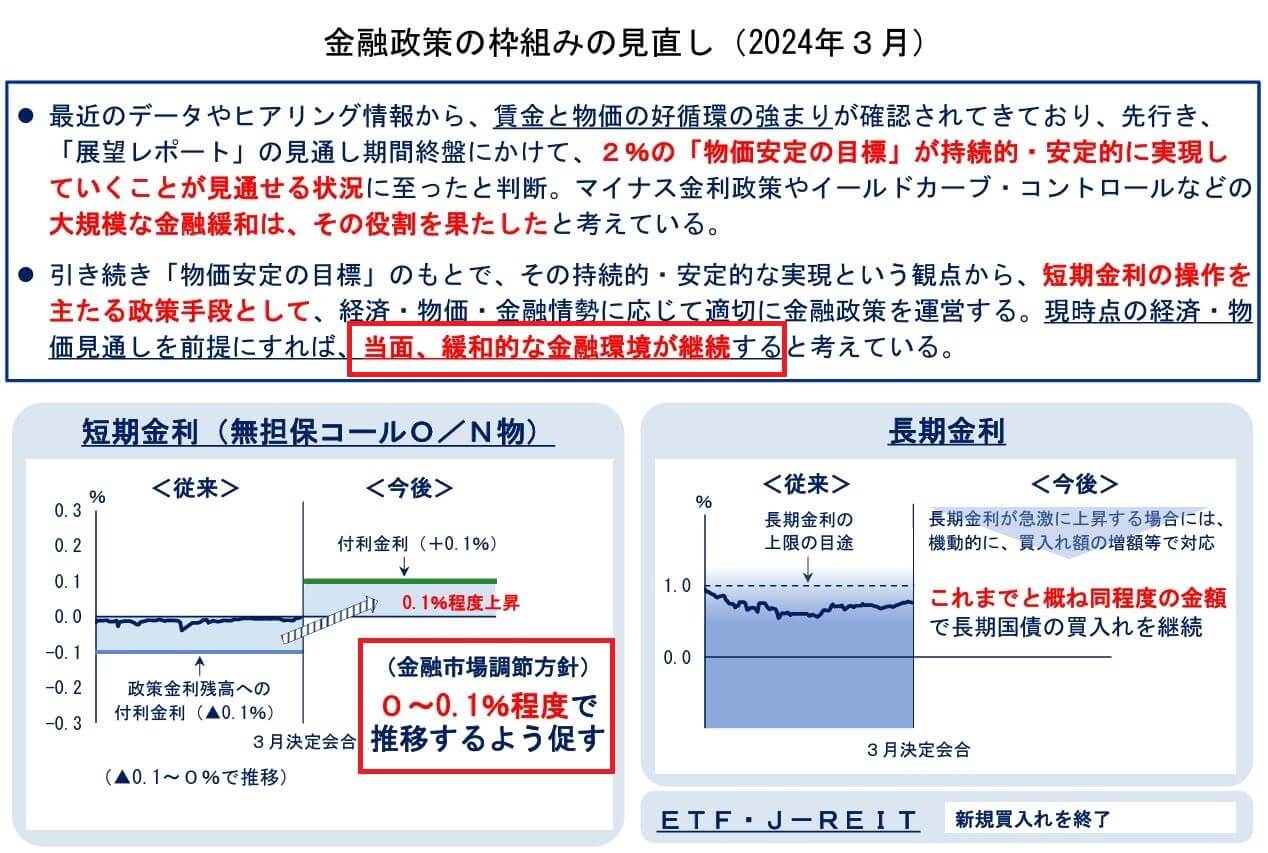
事前のリーク報道通り3月18日と3月19日の両日開催された日銀の金融政策決定会合でマイナス金利政策の解除が決定されました。
同時に、YCC政策、ETFやREITの買い入れも終了を決めました。
マイナス0.1%とされていた政策金利は0〜0.1%程度に引き上げられました。実に17年ぶりの利上げとなります。
一方で一本調子に長期金利が上昇しないように月間6兆円程度の国債買い入れは当面継続するとし、急激に長期金利が上昇した場合には買い入れ額を増額するとし、金融緩和は継続する姿勢を明確にしています。
また、住宅ローン利用者の7割が利用している変動金利に影響がないようにする決定も行っています。
変動金利は短期プライムレートに連動していますが、日銀は短期金利が上がりにくくするための枠組みも発表しています。
具体的には下記の発表のように短期金利が0~0.1%で推移するように促すとしています。2016年以降、短期金利(無担保コール)はマイナス圏で推移していますが、今後も低位で推移するように促すとしています。
住宅ローン金利への影響は?
変動金利への影響
当面、短期金利が0~0.1%で推移することから変動金利への影響は限定的となりそうです。特に現在は住宅ローン市場の主戦場はネット銀行に移っており激しい顧客獲得競争が繰り広げられており、仮に多少の金利上昇があってもなかなか金利を引き上げる状況にはありません。
しかしながら、17年ぶりに利上げに転じたという全体的な状況は極めて重要であり、年内のさらなる利上げがある場合、変動金利の引き上げにつながる可能性も否定できません。
ただし、長期金利の上昇に伴い固定金利タイプの住宅ローン金利は10年固定で1.3%程度、35年固定で2%近くにまで上昇しており、変動金利がこうした水準に上がる状況は現時点では想定しにくいとも言えます。
固定金利への影響
マイナス金利政策解除され、利上げに舵を切ったことで固定金利タイプの住宅ローン金利には引き続き上昇圧力がかかりそうです。
長引くデフレ社会からインフレ社会に転換したと言われる昨今、今後も金融政策から目が離せない状況が続きそうです。
<2020年1月17日投稿>
マイナス金利政策とは
最初に「マイナス金利政策」について解説したいと思いますが、一般用語としての「マイナス金利」という言葉と「マイナス金利政策」という言葉などがごちゃまぜになってしまいがちなので、1つ1つ確認しながら解説していきたいと思います。
金利がマイナスになるってどういうこと?
まず、「マイナス金利」の基本的なことを理解しておきましょう。難しい話ではありません。
一般的な話としていわゆる金利は通常は0%より大きいと思います。つまり「プラス」ですね。
この通常の状態、つまり、プラス金利の状態だと、お金を預けている人がお金を預かった人から利息を受け取ります。たとえば、年利1%で100万円を預けたら1年後に1万円の利息を受け取ることができるので、101万円にお金が増えて戻ってくるといった状態です。
マイナス金利とは「金利が0%より小さい(低い?)」状態のことを言いますので、例えば、年利-1%で100万円を預けると、利息を受け取るどころか利息(正確には手数料)として1万円を払うことになるので、1年後に99万円になって戻ってくるというような状態のことを言います。
普通に考えると「わざわざお金を預けたのにお金が減って戻ってくる」ってあり得ないですよね。その認識は、その通りでマイナス金利と言うのは普通だとありえない状態なのです。
いったい何がマイナス金利なの?
次に「マイナス金利」「マイナス金利」とテレビで聞くけど、何がマイナス金利なのかを説明していきます。
日本でマイナス金利政策が実行されたのは、2016年1月(本格的にスタートしたのは2016年2月)です。このマイナス金利政策は2024年3月に解除されるまで、約8年にわたって続きました(解除後の最新の動向はページ冒頭で解説しています)。
まず、「政策」と言う名前がつくように「マイナス金利政策」とは、政府が一定の目的を達成するために行われています。具体的には”民間の銀行が日銀にお金を預けた時に適用される金利”をマイナスにしています。
私たち個人が日銀に直接お金を預けることはありませんので、「マイナス金利政策」が行われたからと言って私たちが銀行に預けているお金の金利がマイナスになることはありません。
また、銀行が日銀にお金を預けると日銀からお金を持って行かれる(必ず残高が減る)というように思えてしまうかもしれませんが、実際は日銀の当座預金(銀行が日銀に預けるお金)の残高は3種類に分かれています。
1つ目は基礎残高、2つ目はマクロ加算残高、3つ目が政策金利残高です。
銀行が日銀にお金を預けると①基礎残高部分、②マクロ加算残高部分、③政策金利残高部分に分かれていて、「マイナス金利政策」によって決められたマイナスの金利が適用されるのは③の政策金利残高部分だけです。
①の基礎残高部分は年0.1%ですし、②のマクロ加算残高部分は年0%(ゼロ金利)が適用されています。
マイナス金利政策の目的とは
このように「日銀は日本の銀行に対して、日銀にお金を預けるとお金が減りますよ」という状態を作っているわけですが、「銀行は日銀に金あずけるな」と言っているようなものですよね。
それも間違いではなくて、日銀が銀行に出したメッセージは「みんなから預かったお金を安易に日銀に預けないで、日本の経済を回すために使いなさい」というメッセージを発しているのです。
銀行は、この政策がすすめられている限り、一定の基準(日銀が定めています)以上の割合で日銀にお金を預けるとお金が減ってしまうので、お金のやり場に困ることになります。
お金のやり場に困った銀行は、お金の使い道、例えば、「法人向けの融資を増やす」、「ベンチャー企業に出資する」、「お金を借りたいと思っている個人に貸す」ということを今までよりも考えなければならなくなるわけです。
そのような動きが広がることで日本経済を活性化・好景気にして、インフレ目標(物価上昇率)を達成することが日銀が行っているマイナス金利政策の目的です。
マイナス金利が日本経済に及ぼした影響とは?
2016年1月に採用が決定されたマイナス金利政策により日本経済には大きな影響を及ぼしました。主な事象を項目ごとに紹介したいと思います。
金融機関の利ざや低下による収益低下
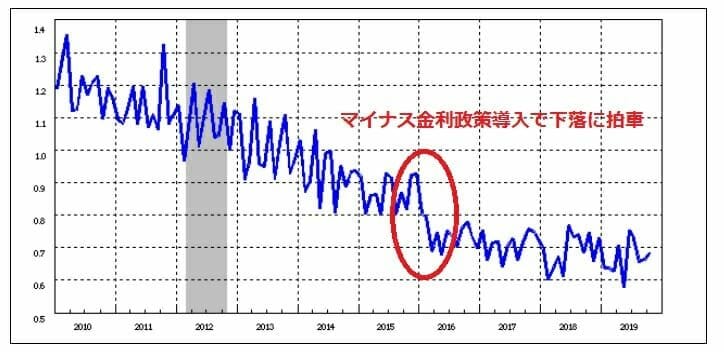
マイナス金利政策の導入で貸し出し金利が一段の低下が決定的となりました。マイナス金利政策導入前から右肩下がりでしたが、2016年を境に下落幅が大きくなっていることが分かりますね。
金融庁は日銀のマイナス金利政策がメガバンクの2017年3月期決算で少なくとも3,000億円程度の減益要因になるとの調査を発表しました。
貸出金利の低下以外にも資金需要の不足で国内の金融機関は日本国債で運用を行っていたため、収益に占めるその比率が大きかった地銀やゆうちょ銀行でより収益低下が顕著になっています。
引用;日銀
貯蓄性の高い生命保険の販売中止
長期金利の低下で貯蓄性の高い生命保険の販売中止が相次ぎました。
普通預金の金利低下
0.02%だったのが、0.001%と1/20になりました。
住宅ローン金利の急低下
マイナス金利政策により長期金利が急低下したことで、2016年2月にはSBI新生銀行は異例でもある、月途中で住宅ローン金利の引き下げを行いました。また、同年夏にはりそな銀行の当初型10年固定金利が年0.350%と変動金利より低い水準にまで引き下げられました。
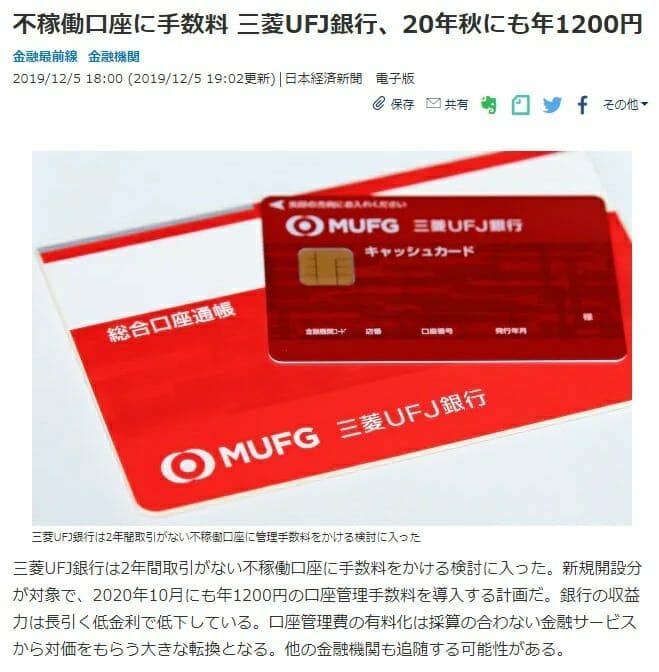
マイナス金利政策の影響は現在も続いています。地銀の再編はもちろん、メガバンクの大幅なリストラが続いています。また、2019年12月には三菱UFJ銀行が冬眠口座から口座維持手数料を徴収する検討に入ったと報道されています。これまで公共性が高い銀行口座の管理に手数料を導入するのはタブーとされていましたが、状況は大きく変わりつつあるようです。
マイナス金利と住宅ローン金利の関係
先ほど説明したように、銀行は私たちから預かったお金を貸したり、運用したりして収益をあげています。
マイナス金利政策が始まる前は銀行は日銀に預けているだけである程度の利益がでる状況でした。日銀が破たんすることはありえないので、ノーリスクで得られる利益があったわけです。
日銀から「もうそれ以上ウチに預けても利息払わないし、むしろ手数料とるからね」と言われた(部分的ですが)わけなので、銀行は様々な対策を考えなければならない状況になるわけですが、共通しているのは「お金を有効活用しなければならない」ということです。
だからと言って破たんしそうな会社にお金を貸したり、返してもらえない人にお金を貸しては本末転倒です。
大企業への融資を強化したり、海外に進出したり、銀行によってその対策は様々ですが、その対策の1つが住宅ローンを増やすことです。住宅ローンは、不良債権(貸し倒れ)リスクも低く担保も取れる、優良な貸出と言われています。
銀行としては優良な貸出である住宅ローンの残高を増やしたいと考えるようになるわけです。そのように考える銀行は1つではなく、たくさんの銀行が同じことを考えるので競争が激化(金利引き下げ競争が進んだり、商品内容の改善競争が進んだり)していきます。
厳密には、住宅ローンの金利と連動する指標と言われている、短期金利・長期金利(国債の利回り)などの金利動向も影響しますが、どちらにしても「マイナス金利政策は住宅ローン金利の低下に大きな影響を与えている」ということに違いはありません。
具体例・PayPay銀行(旧ジャパンネット銀行)の住宅ローン参入
2019年7月30日にPayPay銀行(旧ジャパンネット銀行)が住宅ローンに参入しています。
このPayPay銀行(旧ジャパンネット銀行)が住宅ローンの取扱いを開始した理由を財務状態から読み解いてみましょう。
とてもわかりやすい具体例だと思います。この内容はPayPay銀行(旧ジャパンネット銀行)の住宅ローンに関する記事でも紹介していますので合わせて参考にしてください。
以下のPayPay銀行(旧ジャパンネット銀行)の住宅ローンの財務状態をまとめた表を見てください。
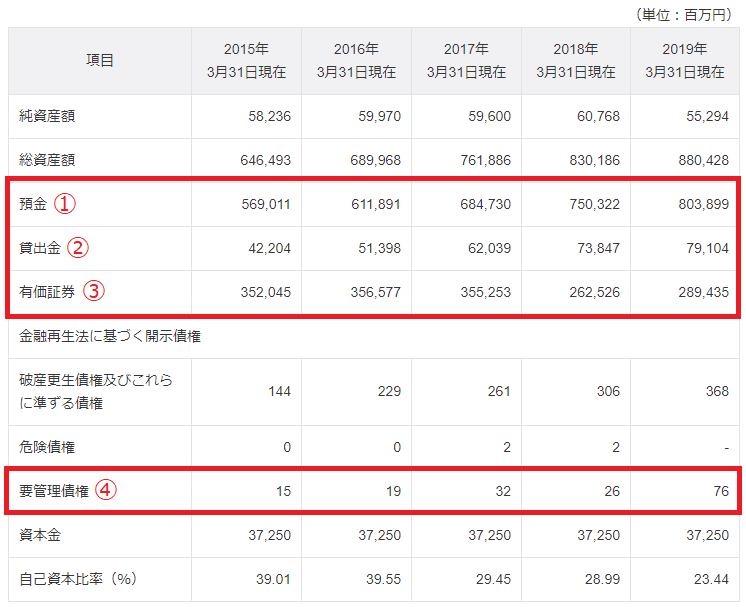
①の預金は年々増加していて、2019年3月末の時点で8,000億円に達していますね。②の貸出金も増加していますが預金が増えるペースに比べると1ケタ少ない伸びにとどまっています。
④の要管理債権は「返してもらえないかもしれないお金」に振り分けられたお金です。貸出金を増やす取り組みを頑張っているPayPay銀行(旧ジャパンネット銀行)の中で「返してもらえないかもしれない危ない貸し出し」も増加していることがわかります。
③の有価証券は国債などで運用している残高ですが、2016年のマイナス金利政策以降、残高が伸び悩んでいて、安定的な利益をあげられる有価証券(債券や株式)を見つけられずにいる状況にあることがこのグラフから読み取ることができます。
このような状況に耐え切れず?と言って良いかはわかりませんが、PayPay銀行(旧ジャパンネット銀行)は「預金残高の増加ペースに貸出残高の増加ペースが追い付かず、有価証券での運用も苦戦している」という状況の中で、満を持して「住宅ローンに参入して貸出残高を一気に増加させたい」と考えていると予想することができます。
PayPay銀行(旧ジャパンネット銀行)は日本初のネット銀行で、長い歴史がある中で、他のネット銀行が住宅ローンに力を入れている中で住宅ローンを提供することはありませんでした。
そのPayPay銀行(旧ジャパンネット銀行)が満を持して?住宅ローンに参入、しかも、変動金利で年0.415%という他の銀行よりも低い金利で参入してきたのは、銀行として住宅ローンの残高を増やして「預金超過・金あまり」の状態を解決したいという大きな目的があるため、と考えるのが自然です。
マイナス金利政策だけがPayPay銀行(旧ジャパンネット銀行)が住宅ローンに参入した理由とは言いませんが、このように日銀のマイナス金利政策が大きく影響しているのは間違いありません。
そして、PayPay銀行(旧ジャパンネット銀行)が超低金利で住宅ローンを提供することは、他の銀行の住宅ローンの金利がさらに下がっていく可能性もあり、住宅ローン業界全体の競争激化、また、住宅ローンがオトクになることで家を買おうかな・・・と思う人が増えて、それが”住宅・不動産市場の活性化”につながっていくような流れを後押ししていると言えます。
マイナス金利はいつまで続いた?(2020年当時の見通しと、その後)
国内の金利の動向を確認するうえでわかりやすい長期金利(10年物国債利回り)について、過去10年の推移を確認しておきましょう。過去10年の推移でみると2016年以降の金利がいかに低い水準にあるのかがわかります。過去を振り返ると歴史的な低金利下にあるのは疑いようがありません。
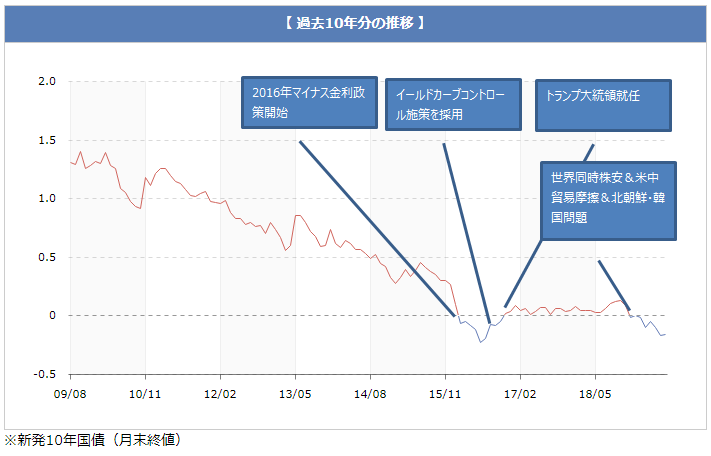
マイナス金利政策がスタートしてから3年以上経ちましたが、その間わずかな範囲で金利が上下することはありましたが、その動きの理由は日銀だけでなく、トランプ大統領の就任や米中貿易摩擦・北朝鮮を中心とする地政学リスクの高まりなど、日銀・日本だけでは解決しようがない問題が大半を占め、2019年8月時点で約3年ぶりに「長期金利がマイナス」になるという状況になっています。
また、日銀が「マイナス金利政策」を続けているのは、「安定的な経済成長(インフレ・物価上昇)」を実現したいからですが、残念ながら現時点においても日銀が求める安定的なインフレには到達していません。2019年10月には消費税増税が実施され、実体経済への影響が懸念されています。また、2020年夏以降はオリンピック特需の反動が予想されるなど、経済にマイナスの影響を与えるイベントも控えています。
もっと中長期的な視点で考えると、「少子高齢化」「未曽有の人口減少時代」「新興国の成長」と日本経済にプラスになる要因はほとんどありません。また、「マイナス金利政策」で金利を低く抑えていることで「国が支払う国債の利払い金額」を減少させることもできているので、国の財務状態にはマイナス金利政策がプラスに働いていたりもします。
【その後の経過・2026年9月追記】上の記述は2020年当時の見立てで、当時は「マイナス金利政策は当面続く」と見られていました。実際にはその後、日銀は2024年3月にマイナス金利政策を解除し、段階的な利上げを経て、2026年6月に1.0%程度、同年9月には1.25%程度まで政策金利を引き上げています。
長く続いた異例の低金利局面は転換し、いまは「金利のある時代」に入りました(最新の状況はページ冒頭をご覧ください)。
金利のある時代に移行したいまは、変動金利の上昇局面にどう備えるか(返済余力の確保・繰上返済の準備など)が、住宅ローン選びの新しいポイントになっています。
マイナス金利下の住宅ローン選びのポイント(2020年当時の考え方)
ここからは、マイナス金利が続いていた2020年当時に整理した住宅ローン選びのポイントです(考え方の記録として残しています)。簡単に言うと「変動金利がいいの?」「固定金利がいいの?」という問題です。筆者は「変動金利が良い」と思っていて、実際に変動金利で住宅ローンを借り入れ中ですが、1つの正解があるわけではないので、ポイントを整理して最後は自分で選ぶことが重要です。
| 変動金利を選ぶメリットとデメリット | 固定金利を選ぶメリットとデメリット |
| 住宅ローンの金利そのものが低いので総返済額を抑えられるのが最大のメリット。ただし、金利が上昇してしまうリスクがあるので「マイナス金利」が終わって、住宅ローンの金利が上昇してしまったら「マイナス金利で低い金利で借りれた」という恩恵もそこで終わることになる。ただ、5年・10年もマイナス金利(低金利)が続けば、そのあとに金利が上がったとしても影響は小さいので、重要なのは借り入れから5年・10年先に金利があがるのか、という点。 | 住宅ローンの金利は変動金利より高いが、借り入れ時点で全返済期間の金利を固定できるので、「マイナス金利の低金利」の恩恵を全返済期間で受けられるということになる。もし金利が上昇しなかったら変動金利で借りるより多額の利息を支払う必要が出てくるのがデメリット。毎月の返済額を完全に把握できるので、家計をコントロールしやすいという点はメリットの1つ。 |
どちらが正解かは現時点ではわからず、結果論になるだけなので直感で決めてしまっても良いとも言えますし、「どっちにしても低金利なのは違いない」という雑な解説をしてしまうとまじめなFPの人に怒られるかもしれませんが、筆者は「変動金利」で借りて、毎月の返済額を極力抑えて、貯金して備えるなり、繰上返済を進める方法がベターだろうと判断して変動金利での借り入れ中です。
日銀の利上げと住宅ローンについてよくいただくご質問
Q. 日銀が9月に利上げしたら、変動金利の返済額は10月から増えますか?
A. 10月からすぐ増えることは基本的にありません。政策金利の引き上げ→各行の短期プライムレート改定(三菱UFJ・みずほは11月2日)→基準金利の見直し→次回の金利見直し日に適用、という順で反映され、さらに5年ルールのある契約では返済額の見直しは5年ごとです。ご自身の反映時期は返済予定表と借入先の案内でご確認ください。
Q. 政策金利が1.25%なら、変動金利も1.25%以上になるのですか?
A. 政策金利と住宅ローンの適用金利は別のものです。適用金利は「基準金利-引き下げ幅」で決まり、2026年9月時点の新規・変動の適用金利は大手行やネット銀行で年1%前後〜1.5%台に分かれています。数字は毎月動くため、各行の公式サイトで時点付きの金利を確認してください。
Q. 利上げが続くなら、いまのうちに固定金利へ変更したほうがよいですか?
A. 一概には言えません。固定金利は長期金利を反映してすでに先に上がっており(フラット35の2026年9月最頻金利は年3.460%)、変動との差は広がっています。「返済額が一定になる安心」を優先するか「当面の返済額の低さ」を優先するかを、家計の余力とあわせてFP等に相談して決めるのが現実的です。
まとめ
- 日銀は2026年9月18日に政策金利を1.25%程度へ引き上げ(適用は9月24日から)。次回会合は10月29日・30日
- 変動金利は短期プライムレート(三菱UFJ・みずほは11月2日に2.625%へ)を通じて時間差で反映。5年ルールの有無と見直し日を契約書で確認する
- 固定金利は長期金利(9月1日に一時3.000%・約30年ぶり)を映して先に上昇。フラット35は9月3.460%
- マイナス金利政策は住宅ローン金利の低下に大きく貢献したが、2024年3月に解除され、いまは利上げ局面。金利が上がっても返していける家計づくりが大切
かつてはマイナス金利政策の恩恵で歴史的な低金利が続きましたが、いまは利上げ局面に入りました。これから借りる方も、すでに借りている方も、「金利が上がっても返していける家計か」をあらためて確認しておくことが大切です。
住宅ローンを選ぶときは、金利だけでなく団信や諸費用、相談のしやすさもあわせて比較しましょう。たとえばSBI新生銀行のように、事務手数料が借入額×2.20%(税込)の定率型で分かりやすく、店舗とオンラインの両方で相談できる銀行も選択肢のひとつです。地方にお住まいで判断に迷うときは、FPなど中立的な専門家にご相談ください。
※本記事の金利・政策金利は2026年9月時点の情報です。最新情報は各金融機関・日本銀行の公式サイトでご確認ください。
